
Попередній огляд фінансового звіту SK hynix за третій квартал: чи зможе зростання обсягів HBM4 та підвищення цін на DRAM змінити спадну тенденцію котирувань акцій?
 2026/10/26 05:29
🔥 Радар гарячих тем US акцій вже запущено! 3 ключові лінії американських акцій + 6 відібраних окремих акцій + 7 календар подій, де цього тижня шукати можливості на ринку акцій США? Натисніть на посилання, щоб побачити всі 22 торгові орієнтири на одній інфографіці→
1. Огляд ключових інвестиційних моментів
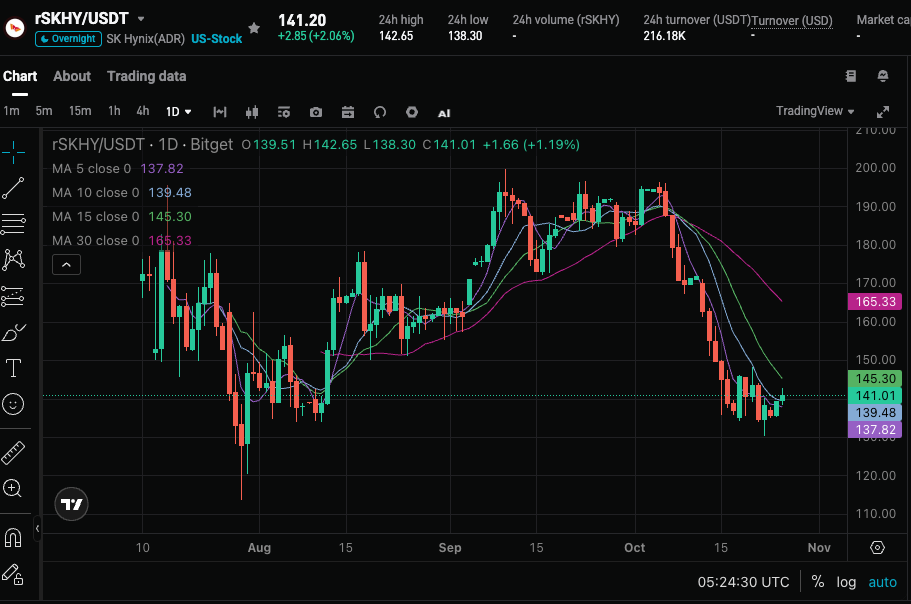
SK hynix (SKHY) оголосить результати за третій квартал фінансового року 2026 28 жовтня 2026 року. Консенсус ринку щодо виручки - близько 74,81 млрд доларів США, скоригований прибуток на акцію 6,25 долара США (GAAP EPS 6,12 долара США). Ціна акцій знизилася приблизно на 28% від історичного максимуму, ринок приділяє велику увагу темпам масового виробництва HBM4, чи зможуть цінові підвищення на DRAM і NAND матеріалізуватися, чи залишиться високою маржинальність бізнесу, а також вказівкам керівництва щодо четвертого кварталу й можливим спеціальним дивідендам.
2. Чотири ключові аспекти уваги
Аспект 1: Масове виробництво HBM4 та прогрес по виходу і якості
HBM залишається основним двигуном зростання. Компанія у другому кварталі почала масове виробництво 12-шарової HBM4 і вже поставляє її ключовим клієнтам, показники виходу і якості наблизилися до рівня зрілої HBM3E, основна увага приділяється подальшому органічному збільшенню виробничих потужностей. Керівництво раніше підтвердило, що у другій половині року прискоряться поставки HBM4 і збільшиться відвантаження традиційної DRAM 1c нм, що підтримає зростання кількості та підвищення середньої змішаної ціни. Ринок спостерігатиме за фактичними обсягами поставок і їх впливом на рентабельність, у разі успішного масштабування це може призвести до підвищення прибутковості надалі.
Аспект 2: Реалізація зростання цін на DRAM та NAND
Згідно з даними TrendForce, у третьому кварталі 2026 року контрактні ціни на DRAM ймовірно виростуть на 13%-18% квартал до кварталу, NAND флеш — на 10%-15%; у четвертому кварталі ціни на DRAM можуть додатково вирости близько 20%. У другому кварталі змішана середня ціна DRAM вже зросла на 30% квартал до кварталу, середня ціна NAND — на понад 50%. Компанія прогнозує, що у третьому кварталі відвантаження DRAM виросте приблизно на 10% кв/кв. Якщо зростання цін і обсягів відвантаження здійсниться, це ще більше підсилить високу маржинальність.
Аспект 3: Стійкість високої маржинальності та вплив довгострокових контрактів (LTA)
У другому кварталі компанія на базі виручки близько 54,55 млрд доларів США досягла приблизно 45,2 млрд доларів США операційного прибутку, а за стандартом корейської вони EBIT маржа склала 76,3%, що перевищує рівень TSMC і Micron у ті ж самі строки. Компанія закріпила майже 50% постачань за багаторічними довгостроковими контрактами, свідомо відмовившись від частини гнучкості спотового ринку задля прогнозованого грошового потоку, а частину високоцінної продукції перенесла на другу половину року. Ринок уважно слідкує, чи вдасться зберегти високу маржинальність після масштабування HBM4, а також який реальний вплив LTA на ціноутворення.
Аспект 4: Четвертий квартал - перспективи, спеціальні дивіденди та потенціал перерахунку оцінки
Ринок очікує від компанії потужні перспективи на четвертий квартал і можливість спеціальних грошових дивідендів (раніше обговорювалося повернення коштів акціонерам від продажу частки у Kioxia). Наразі форвардний коефіцієнт P/E, розрахований на основі EPS 2027 фінансового року, становить близько 4,37 рази, і деякі аналітики вважають, що цикл ще не досяг піку, а ринкова оцінка занижена. Якими будуть forward guidance і повернення капіталу - це стане критичною точкою для настроїв ринку.
3. Ризики та можливості
Потенційні каталізатори зростання:
- Поставки HBM4 і зростання кількості DRAM випереджають очікування ринку, разом із реалізацією підвищення контрактних цін стимулюють виручку і прибуток набагато вище консенсусу.
- Керівництво підвищує прогноз на четвертий квартал або анонсує спеціальні дивіденди, підтверджуючи стійкість високої маржинальності й готовність до повернення прибутку акціонерам.
- Попит на зберігання для AI інференсу (context window та KV cache) продовжує розширюватися, нівелюючи побоювання щодо алгоритмічної оптимізації.
Зниження ризиків:
- Результати лише відповідають очікуванням або трохи нижчі, чи зростання цін не відповідає прогнозу TrendForce, що спричинить занепокоєння щодо досягнення циклічного піку.
- Китайські виробники (наприклад, ChangXin Storage) демонструють технологічні досягнення поза очікуваннями або макроекономічні фактори призводять до скорочення AI-інвестицій, витісняючи оцінки.
- Навіть у разі сильного перевищення очікувань через високий рівень прозорості цінової динаміки реакція котирувань може бути обмежена або може статися «продаж на тлі гарних новин».
4. Рекомендації по торгових стратегіях
Лонг логіка: Якщо виручка і прибутковість суттєво перевищать консенсус, зростання обсягів HBM4 і підвищення цін буде підтверджено, а керівництво дасть позитивний прогноз на четвертий квартал і анонсує повернення капіталу, це може зміцнити впевненість ринку в лідерській позиції компанії у сфері AI storage і стимулювати корекцію оцінки.
Шорт ризики: Якщо ключові дані будуть посередніми, цінова передача слабшою за прогноз або керівництво дуже обережне у прогнозах, це може продовжити тиск на котирування, особливо враховуючи циклічну природу галузі зберігання даних та високоволатильне середовище.
Ключові дані:
- Загальна виручка та річний/квартальний темп зростання
- Зміни у відвантаженні та середній ціні DRAM/NAND
- Операційний прибуток і EBIT маржа
- Проекції на 4 квартал і повний рік
- Заяви щодо повернення капіталу (спеціальний дивіденд або buyback)
Рекомендації по діям: Якщо результати перевищили очікування та прогнози позитивні, можна розглядати можливості входу після корекції; якщо дані відповідають очікуванням або є слабшими, варто бути обережними щодо короткострокових коливань і уникати "перегонів за ціною". Розмір позицій і стоп-лос залежить від вашої особистої толерантності до ризику.
Відмова від відповідальності: Вищезазначене викладено лише для ознайомлення, не є інвестиційною рекомендацією.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Після оголошення результатів акції зросли на 50%! Citi робить ставку на лідера "AI+цифрова реклама" AppLovin (APP.US), зростання не завершилось, $500 спрямовані на новий простір електронної комерції
Під час розпродажу технологічних акцій AppLovin змогла продемонструвати незалежну динаміку завдяки прибутку. 5 листопада індекс Nasdaq 100 впав на 6,36%, індекс Philadelphia Semiconductor знизився на 12,25%, а акції AppLovin після фінансового звіту зросли на 31,04%. У наступні два торгові дні зростання продовжилося, і станом на 9 листопада акції закрилися на рівні 410 доларів США, що приблизно на 50,9% більше порівняно з ціною перед публікацією фінансового звіту.

Віра дорівнює нулю! Goldman Sachs пояснює позиції хедж-фондів: "капіталяційний розпродаж", найбільші збитки з часів пандемії
Дані про брокерську діяльність Goldman Sachs показують, що чистий рівень кредитного плеча хедж-фондів минулого тижня різко знизився до нульової позначки за п’ять років, а масштаби зменшення кредитного плеча стали найбільшими з березня 2020 року під час пандемії. Співвідношення довгих і коротких позицій досягло найнижчого рівня за п’ять років. Технологічні акції були продані чисто на суму понад 30 мільярдів доларів, що значно перевищує обсяг продажів під час нестабільності в липні. Протягом наступного тижня стратегія CTA кількісної торгівлі продовжить продавати незалежно від зростання чи падіння ринку, а максимальний тиск продажу може досягати 48,7 мільярда доларів. Наразі лише пайові фонди та викуп компаніями підтримують ринок проти тенденції, але справжнє досягнення дна потребує повного очищення кількісного тиску продажу.

Що купувати після обвалу акцій AI? Oppenheimer: Зосередьтеся на «реалізації прибутку», першими обирайте Microsoft, Oracle і SAP
Опитування Oppenheimer серед 449 IT-закупівельників показало, що програмні продукти з AI-агентами досі намагаються отримати більшу частку корпоративних бюджетів, проте клієнти починають приділяти більшу увагу перевірці окупності інвестицій. Темп розширення витрат у 2027 році може сповільнитися, і для всієї галузі програмного забезпечення немає гарантій загального прискорення зростання. Саме тому Microsoft, Oracle та SAP були командою аналітиків Oppenheimer визначені як основні потенційні бенефіціари.

Ціни на криптовалюти
Більше


