
Доходи Hermès за третій квартал зросли на 4,3%, що нижче очікувань, охолодження споживання в Азії призвело до застою зростання | Фінансовий звіт

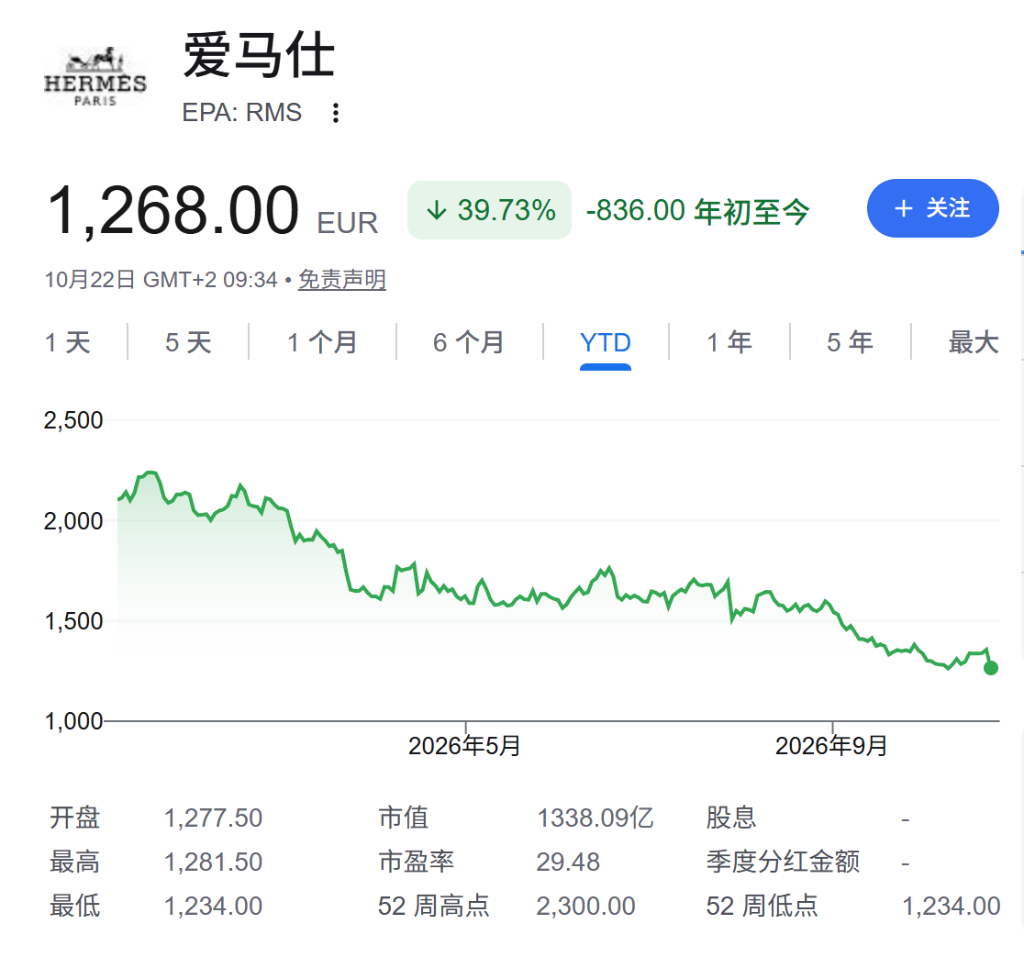
Hermès опублікувала фінансові результати за третій квартал, що виявились нижчими за очікування ринку: обсяг продажів у Азіатсько-Тихоокеанському регіоні (без Японії) у перерахунку на фіксований курс не показав зростання, що відображає вплив скорочення витрат споживачів на цю провідну люксову групу. На тлі цього ціна акцій компанії протягом дня впала на 7%.
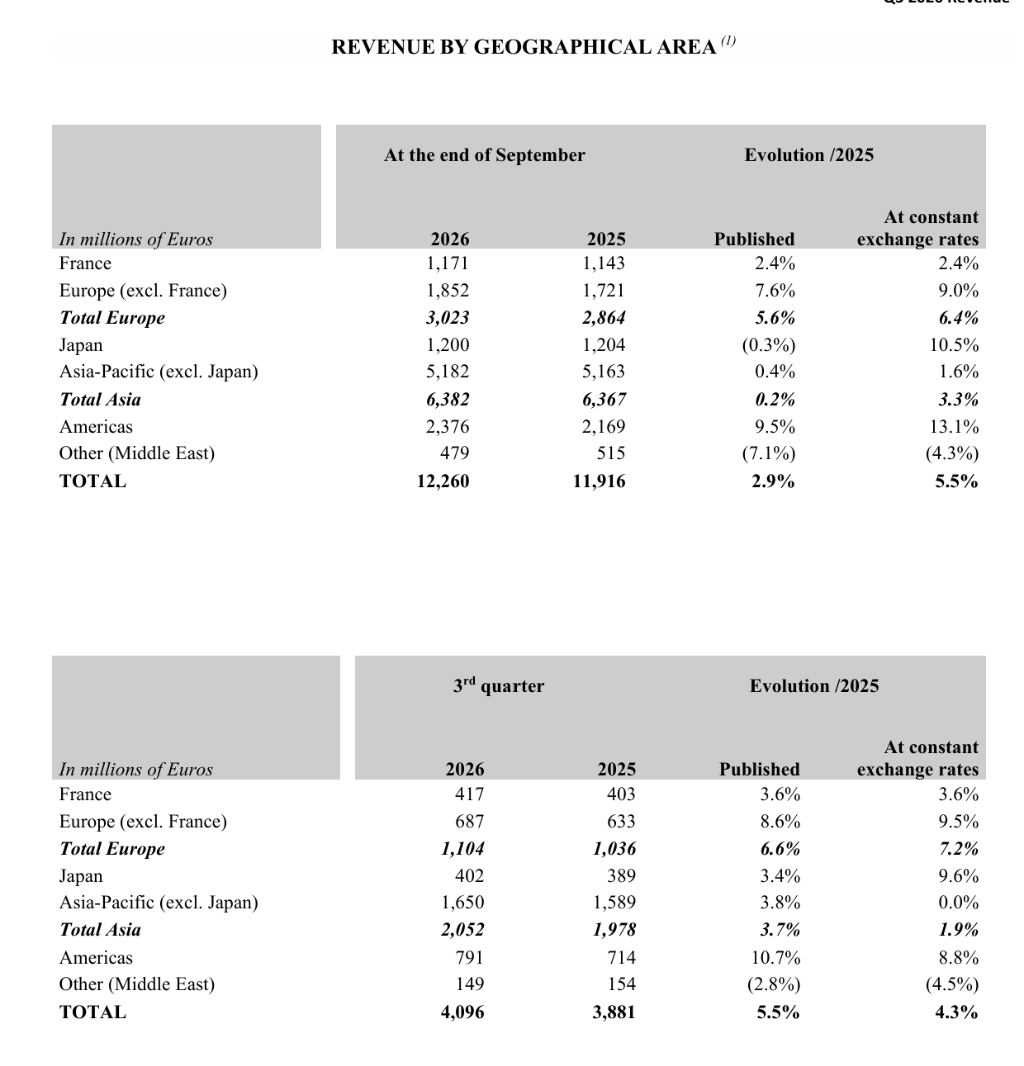
Виторг Hermès за третій квартал склав 4,10 млрд євро, що становить зростання на 4,3% у фіксованому валютному вираженні, і обидва значення нижчі за очікування аналітиків: 4,13 млрд євро та зростання на 5,29%. При цьому, Азіатсько-Тихоокеанський регіон (без Японії), який забезпечує близько 42% загального доходу групи, не показав зростання у фіксованому курсі, що значно нижче за очікуване ринком зростання на 1,55%. Головний фінансовий директор Eric du Halgouët зазначив, що макроекономічне середовище Азії (без Японії) продовжує тиснути, послаблюючи бажання споживати у високо-платоспроможної клієнтури.
Зазначені фінансові результати розчарували інвесторів. Аналітик Jefferies James Grzinic у своєму звіті написав, що такий результат "можливо, змусить ринок пережити надзвичайно болісний день". З початку року акції Hermès впали приблизно на 40%, і якщо таке падіння збереться до кінця року, це стане найгіршим показником компанії з часу її лістингу у 1993 році.
Тиск на Азію, у Японії й далі стійкі продажі
Азія (без Японії) є найбільшим окремим ринком Hermès; виручка в третьому кварталі склала 1,65 млрд євро, і в перерахунку на фіксований курс залишилась на рівні минулого року. У повідомленні компанії відзначено, що стабільні показники на корейському ринку певною мірою підтримали результати регіону.
Натомість в Японії у третьому кварталі спостерігалося зростання на 9,6% у фіксованому курсі, а виручка сягнула 402 млн євро завдяки стійкому попиту серед місцевих клієнтів, й динаміка залишається сильною.
Якщо дивитись на дані за дев’ять місяців, виручка в Азії (без Японії) становить 5,182 млрд євро, що у фіксованому курсі складає лише 1,6% зростання — значно повільніше, ніж в інших регіонах.
Америка та Європа — рушії зростання
На тлі спаду темпів зростання в Азії, Америка та Європа (без Франції) стали основними рушіями зростання групи. У третьому кварталі виручка в Америці склала 791 млн євро, зростання у фіксованому курсі склало 8,8%, і у США, Бразилії, а також у різних товарних категоріях були зафіксовані сильні результати. У звітному кварталі Hermès відновила оновлений магазин у Сантьяго, відкрила нові магазини у Чикаго та у Вільямсбурзі, Нью-Йорк, а також новий магазин у Ріо-де-Жанейро.
У Європі (без Франції) у третьому кварталі зростання у фіксованому курсі склало 9,5%, особливо виділявся південний ринок, а у Великій Британії відкриття нового флагманського магазину на 166 New Bond Street, Лондон, забезпечило потужне зростання. Франція показала 3,6% зростання, при стабільному внеску прибережних магазинів та місцевої клієнтури.
Hermès також зіштовхнулась з додатковими труднощами у зв'язку з заворушеннями у Франції. Eric du Halgouët повідомив, що магазин Hermès у Марселі був пограбований і "не відкриється знову найближчим часом". Вітрини магазинів у Нанті, Ліоні та на авеню Георга V у Парижі також були пошкоджені під час безладів, після чого компанія посилила заходи безпеки.
“Зараз ще зарано оцінювати, чи вплине ця подія на витрати іноземних туристів у найближчі тижні”, — додав він. Цей фактор невизначеності ускладнює прогнози для європейського ринку у короткостроковій перспективі.
Відмінні результати шкіргалантереї, тиск на інші категорії
За категоріями, вироби зі шкіри та кінної амуніції стали найбільшим успіхом компанії у третьому кварталі. Дохід цього бізнесу сягнув 1,912 млрд євро, що на 10,8% більше у фіксованому курсі — вище за прогноз ринку у 10%, а нові та класичні моделі сумок користуються стійким попитом. Група продовжує розширювати виробництво: у квітні цього року у Жирондському департаменті Лупес відкрито 25-ту майстерню з обробки шкіри, а в найближчі роки у Франції з’являться іще три нові майстерні.
Водночас, категорія одягу та аксесуарів у третьому кварталі скоротилась на 2,0% у фіксованому курсі, бізнес годинників знизився на 6,0%, парфумерно-косметичний напрям показав зростання на 7,5% у річному вираженні, але за дев’ять місяців сукупно також трохи скоротився.
За дев’ять місяців консолідований дохід групи становить 12,26 млрд євро, зростання у фіксованому курсі склало 5,5%. Виконавчий директор Axel Dumas відзначив, що Hermès продовжує зберігати прибутковість у складних умовах і рухатиметься за стратегією довгострокового розвитку.
Перспективи: середньострокові цілі незмінні, невизначеність залишається
Hermès підтвердила, що, незважаючи на постійну глобальну економічну, геополітичну та валютну невизначеність, група і надалі триматиме курс на амбітне зростання виручки у перерахунку на фіксований курс у середньостроковій перспективі. Коливання валют вже мали негативний вплив на близько 310 млн євро доходу за дев’ять місяців.
Конкурент LVMH також опублікував минулого тижня квартальні продажі, які розчарували ринок. Послідовні результати двох люксових гігантів ще більше посилили занепокоєння ринку щодо перспектив відновлення high-end споживання в Азійсько-Тихоокеанському регіоні.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Nomura попереджає: поточний кредитний ризик AI приголомшливо схожий на інтернет-бульбашку та ситуацію перед кризою Lehman Brothers, все залежить від цін на нафту
Nomura будує рамки «десятирічного кредитного циклу», кваліфікуючи поточні AI-технології та потрясіння суверенного кредиту Франції як «другий раунд шоку» — історично після завершення цього етапу через 1–2 роки неминуче вибухає «третій раунд шоку», що призводить до рецесії. Ключовою змінною є ціна на нафту: якщо зростання ціни зумовлене перегрівом попиту, Федеральна резервна система США потрапить у пастку стагфляції і не зможе знизити ставки, що зробить неминучим поглиблення кризи; якщо ж головною причиною є геополітика, простір для політичного маневру зберігається.

За півроку збитки 80,7 млрд доларів, ставка на обчислювальні потужності 750 млрд, чому ймовірність банкрутства Anthropic оцінюють лише у 17%
Аргументи, що підтримують низьку ймовірність банкрутства, включають: зростання доходів залишається на високому рівні; стратегічні інвестори, такі як Google та Amazon, мають сильні мотиви підтримувати функціонування компанії; IPO саме по собі надасть нові канали для залучення капіталу; а також більша частина чистого збитку у 80,7 млрд доларів є не грошовими статтями і не створює поточного тиску на готівку.
 VIPЩотижнева стратегія Tesla

VIPЩотижнева стратегія SpaceX
Ціни на криптовалюти
Більше


