
Фінансовий звіт Tesla за Q3 2026: енергозбереження стримує доходи, але чистий грошовий потік позитивний, EPS перевищив очікування, маржа прибутку зросла!
 2026/10/22 04:33
🔥 Радар гарячих новин S&P вже запущено! 3 основні лінії американських акцій + 6 ретельно відібраних акцій + 7 календар ключових подій, де цього тижня можливості на американському ринку? Натисніть, щоб побачити всі 22 напрямки торгівлі на одній картинці→
Ключові моменти:
Tesla у третьому кварталі 2026 року загальна виручка склала 28,046 млрд доларів США, що практично не змінилося у річному порівнянні, трохи нижче прогнозу аналітиків у 28,13 млрд, та знизилася приблизно на 0,7% у порівнянні з другим кварталом (28,236 млрд). Автомобільний і сервісний бізнес перевищив очікування, але виручка від енергогенерації та зберігання енергії знизилася на 16% у річному обчисленні, що суттєво нижче прогнозу, і стала головною причиною невідповідності виручки очікуванням. Скоригований EPS склав 0,48 дол., що на 9% вище прогнозу (0,44 дол.), але на 4% нижче за минулий рік; GAAP EPS — 0,22 дол., що на 44% менше р/р. Чистий прибуток GAAP — 787 млн дол., зниження на 43% р/р. Загальна маржа повернулася до 19,6%, що краще очікувань і поліпшення порівняно з минулим кварталом. Вільний грошовий потік — 1,531 млрд дол., значно вищий за очікуваний негативний результат, операційний грошовий потік — 6,263 млрд. Кількість поставлених авто — 486,500, зниження на 2% р/р; обсяг зберігання енергії — 13,7 ГВт·год, зростання на 10% р/р; кількість активних підписок FSD — 1,74 млн, вища за очікування. Котирування після торгової сесії спочатку зросло більш ніж на 2%, потім знизилося; ринок зосереджений на відновленні маржі, позитивному грошовому потоці, прогресі FSD/Robotaxi, водночас турбуючись через невиконання плану виручки, падіння прибутку GAAP, ослаблення поставок автомобілів та слабкість енергобізнесу.
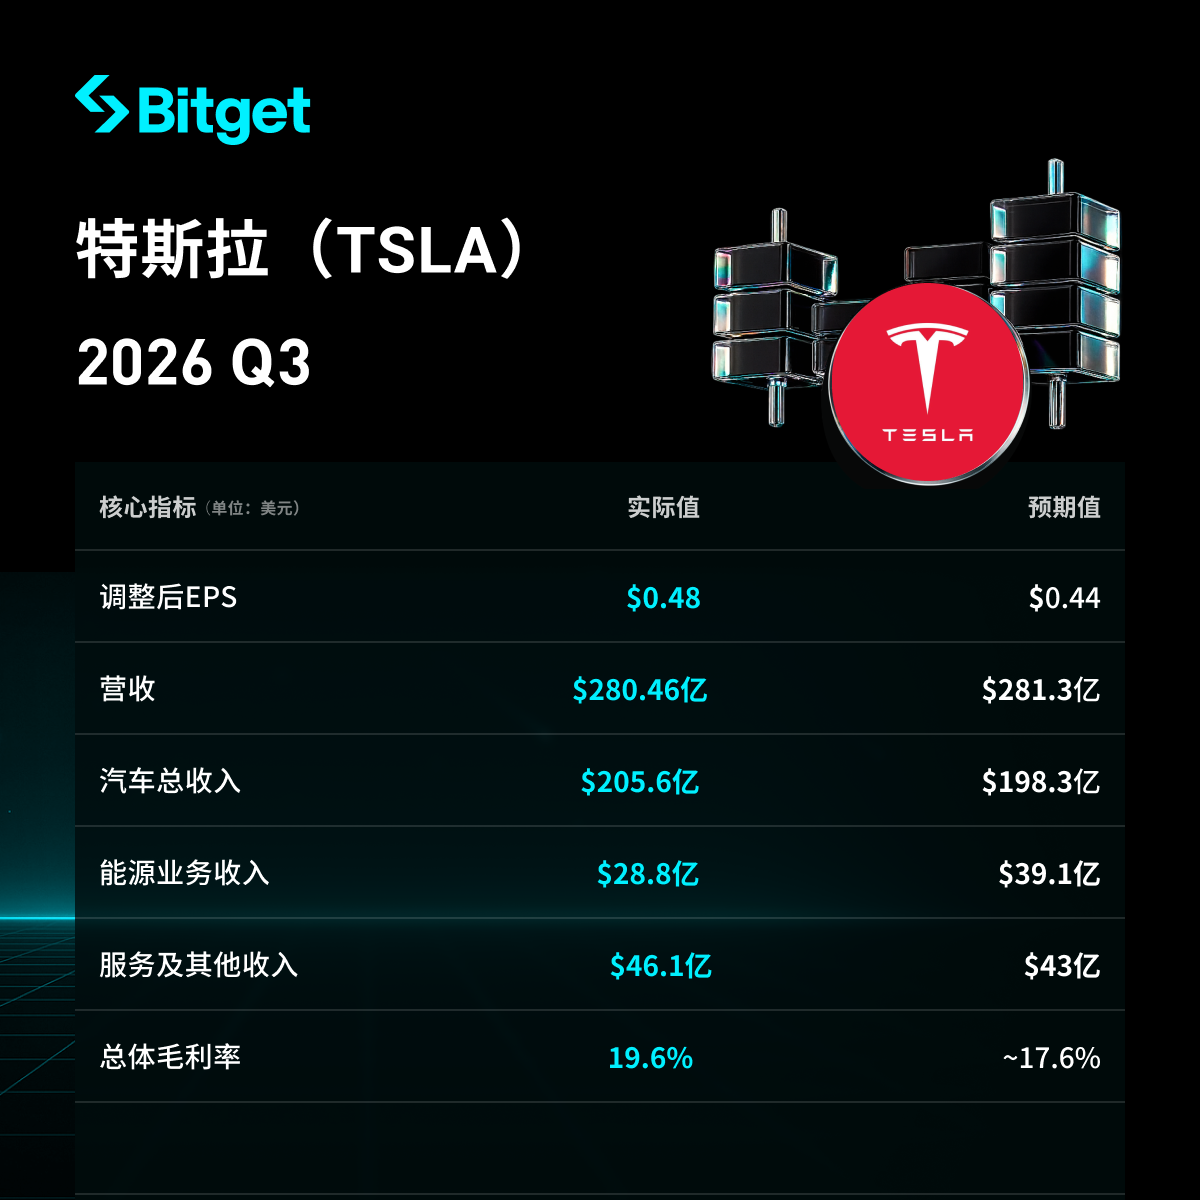
- Загальні показники виручки та прибутку
- Загальна виручка 28,046 млрд дол. США, практично без змін р/р, трохи нижче очікувань (28,13 млрд), зниження на майже 0,7% порівняно з другим кварталом (28,236 млрд).
- Скоригований EPS — 0,48 дол., вище прогнозу (0,44 дол.) на 9%, зниження на 4% р/р; GAAP EPS — 0,22 дол., зниження на 44% р/р.
- Чистий прибуток GAAP — 787 млн дол., зниження на 43% р/р; скоригований чистий прибуток — 1,697 млрд дол.
- Загальна маржа — 19,6%, вище очікувань (майже на 2 п.п.), зростання порівняно з другим кварталом (16,8%), на 160 бп вище минулого року (18,0%).
- Вільний грошовий потік — 1,531 млрд дол., позитивний результат і значно краще очікуваного негативного у -4,99 млрд (і проти -1,092 млрд минулого кварталу); операційний грошовий потік — 6,263 млрд дол.
- Кеш, його еквіваленти та короткострокові інвестиції наприкінці періоду — 45,447 млрд дол., зростання на 1,9 млрд q/q.
- Капітальні витрати — 4,732 млрд дол., менше за очікувані 7,77 млрд.
- Результати автомобільного бізнесу
- Виручка від автомобільного бізнесу — 20,56 млрд дол., зниження на 3% р/р, але вище ринкових очікувань (19,83 млрд).
- Поставки — 486,500 авто, знижено на 2% р/р; виробництво — 464,400, зростання на 4% р/р. Поставки Model 3/Y — 478,200, зниження на 1%; інших моделей — 8,295, падіння на 48% р/р.
- Світові запаси авто — 11 днів, проти 15 у попередньому кварталі.
- Маржа GAAP автомобільного бізнесу — 18,5%; без урахування регуляторних кредитів — 18,1%, вище 16,3% у другому кварталі і 15,4% торік.
- Виручка від регуляторних кредитів — 113 млн дол., зниження на 73% р/р (417 млн торік).
- Результати інших бізнес-напрямків
- Виручка від послуг та інших — 4,61 млрд дол., зростання на 33% р/р, вище прогнозу (4,3 млрд).
- Виручка від енергогенерації та зберігання — 2,88 млрд дол., зниження на 16% р/р, суттєво нижче очікувань (3,91 млрд) (частково через повернення коштів клієнтам за тарифами), основна причина невиконання прогнозу виручки.
- Об’єм зберігання енергії — 13,7 ГВт·год, зростання на 10% р/р (трохи більше за Q2 — 13,5 ГВт·год), рекордні темпи замовлень і відстрочек; маржа енергобізнесу ~33% (істотно краще другого кварталу, де було ~20%).
- Кількість активних підписок FSD — 1,74 млн, вище очікуваних 1,57 млн (майже на 11%), зростання на 67% р/р; частка нових авто з FSD у Північній Америці перевищує 75% (зростання на майже 20 п.п. порівняно з Q2).
- Загальний пробіг Robotaxi у режимі без нагляду — майже 2 млн миль, зростання у 8 разів порівняно з минулим кварталом. Optimus вже почав випуск роботів промислового рівня на лінії в Каліфорнії.
- Капітальні витрати та майбутні плани
- Капітальні витрати у кварталі — 4,732 млрд дол., менше за очікувані 7,77 млрд.
- Компанія знизила річну ціль CapEx з 25 млрд до близько 20 млрд дол., наголошуючи на ефективнішому управлінні капіталом та планує фінансувати в основному за рахунок операційного грошового потоку.
- Основні напрямки інвестицій: виробництво Optimus, обчислення ШІ, розгортання Cybercab і завод чипів Terafab, пов’язаний із SpaceX. Наприкінці року очікується досягнення тренувальних потужностей ШІ у 400МВт.
- Megafactory у Техасі вже почав виробництво, планова потужність — 50 ГВт·год.
- Прогноз на наступний квартал та річний огляд
- Стаття не містить конкретного прогнозу щодо виручки чи прибутку на Q4.
- Річна мета за CapEx скоригована до ~20 млрд (раніше 25 млрд); якби залишилися старі цілі, Q4 повинен був би скластись на ~12 млрд, але ціль вже знижена.
- Компанія підкреслює, що рівень попиту значно перевищує виробничі потужності, обсяги замовлень на збереження енергії та відстрочок встановлюють рекорди, прогрес у FSD та Robotaxi продовжується.
- Ринкове підґрунтя та занепокоєння інвесторів
- Основна проблема — виручка невідповідає прогнозам через слабший енергобізнес, обсяги поставок авто знизились р/р, виручка від регуляторних кредитів також значно впала, а чистий прибуток GAAP суттєво впав через масштабні інвестиції; водночас зростання маржі, скоригований EPS вище очікувань, позитивний вільний грошовий потік (в основному завдяки «економії»), прогрес FSD і Robotaxi підтримують оцінку.
- Інвестори занепокоєні виручкою нижче очікувань, падінням GAAP-прибутку, ослабленням поставок авто, слабкістю енергобізнесу та майбутнім тиском CapEx (хоча у цьому кварталі він нижчий за прогноз і мету на рік знижено), водночас уважно стежать за довгостроковою окупністю вкладень у ШІ, роботи й автономне водіння. Акції в позаринковій торгівлі спершу зросли на 2%, а потім впали; за рік падіння складає близько 14%.
Відмова від відповідальності: цей матеріал лише для ознайомлення і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Goldman Sachs підтримує рейтинг "купувати" для Lam Research Corporation (LRCX.US): результати третього кварталу відповідають очікуванням, прогноз WFE на 2027 рік перевищує 200 млрд доларів США
Goldman Sachs підтримує рейтинг "купувати" Lam Research з цільовою ціною 380 доларів США.
Goldman Sachs впевнено прогнозує подальше зростання United Airlines (UAL.US) на 50%: очікується збереження динаміки зростання, тиск вартості пального, але прибутковість залишається провідною в галузі
Goldman Sachs надала United Continental рейтинг "купувати" та скоригувала цільову ціну акцій до 152 доларів. Це на 50% вище за нинішню ціну акцій.

Ціни на криптовалюти
Більше


