
Прогноз фінансового звіту SpaceX (SPCX) за третій квартал: перший квартал прибутковості та перевірка незалежного фінансування за допомогою AI
 2026/10/20 03:22
1. Короткий огляд інвестиційних ключових моментів
SpaceX (SPCX.US) оприлюднить другий повний фінансовий звіт (Q3) після лістингу на біржі 20 жовтня 2026 року після закриття американського ринку. Visible Alpha прогнозує виторг у розмірі 12,84 млрд доларів (річний приріст понад удвічі) з перспективою першої квартальної прибутковості — прибуток на акцію близько 0,16 долара; консенсус Wall Street прогнозує виторг близько 12,9 млрд доларів, EPS 0,14 долара. Очікується, що бізнес AI та комп’ютингу принесе 6,47 млрд доларів, а Starlink — 4,9 млрд доларів.
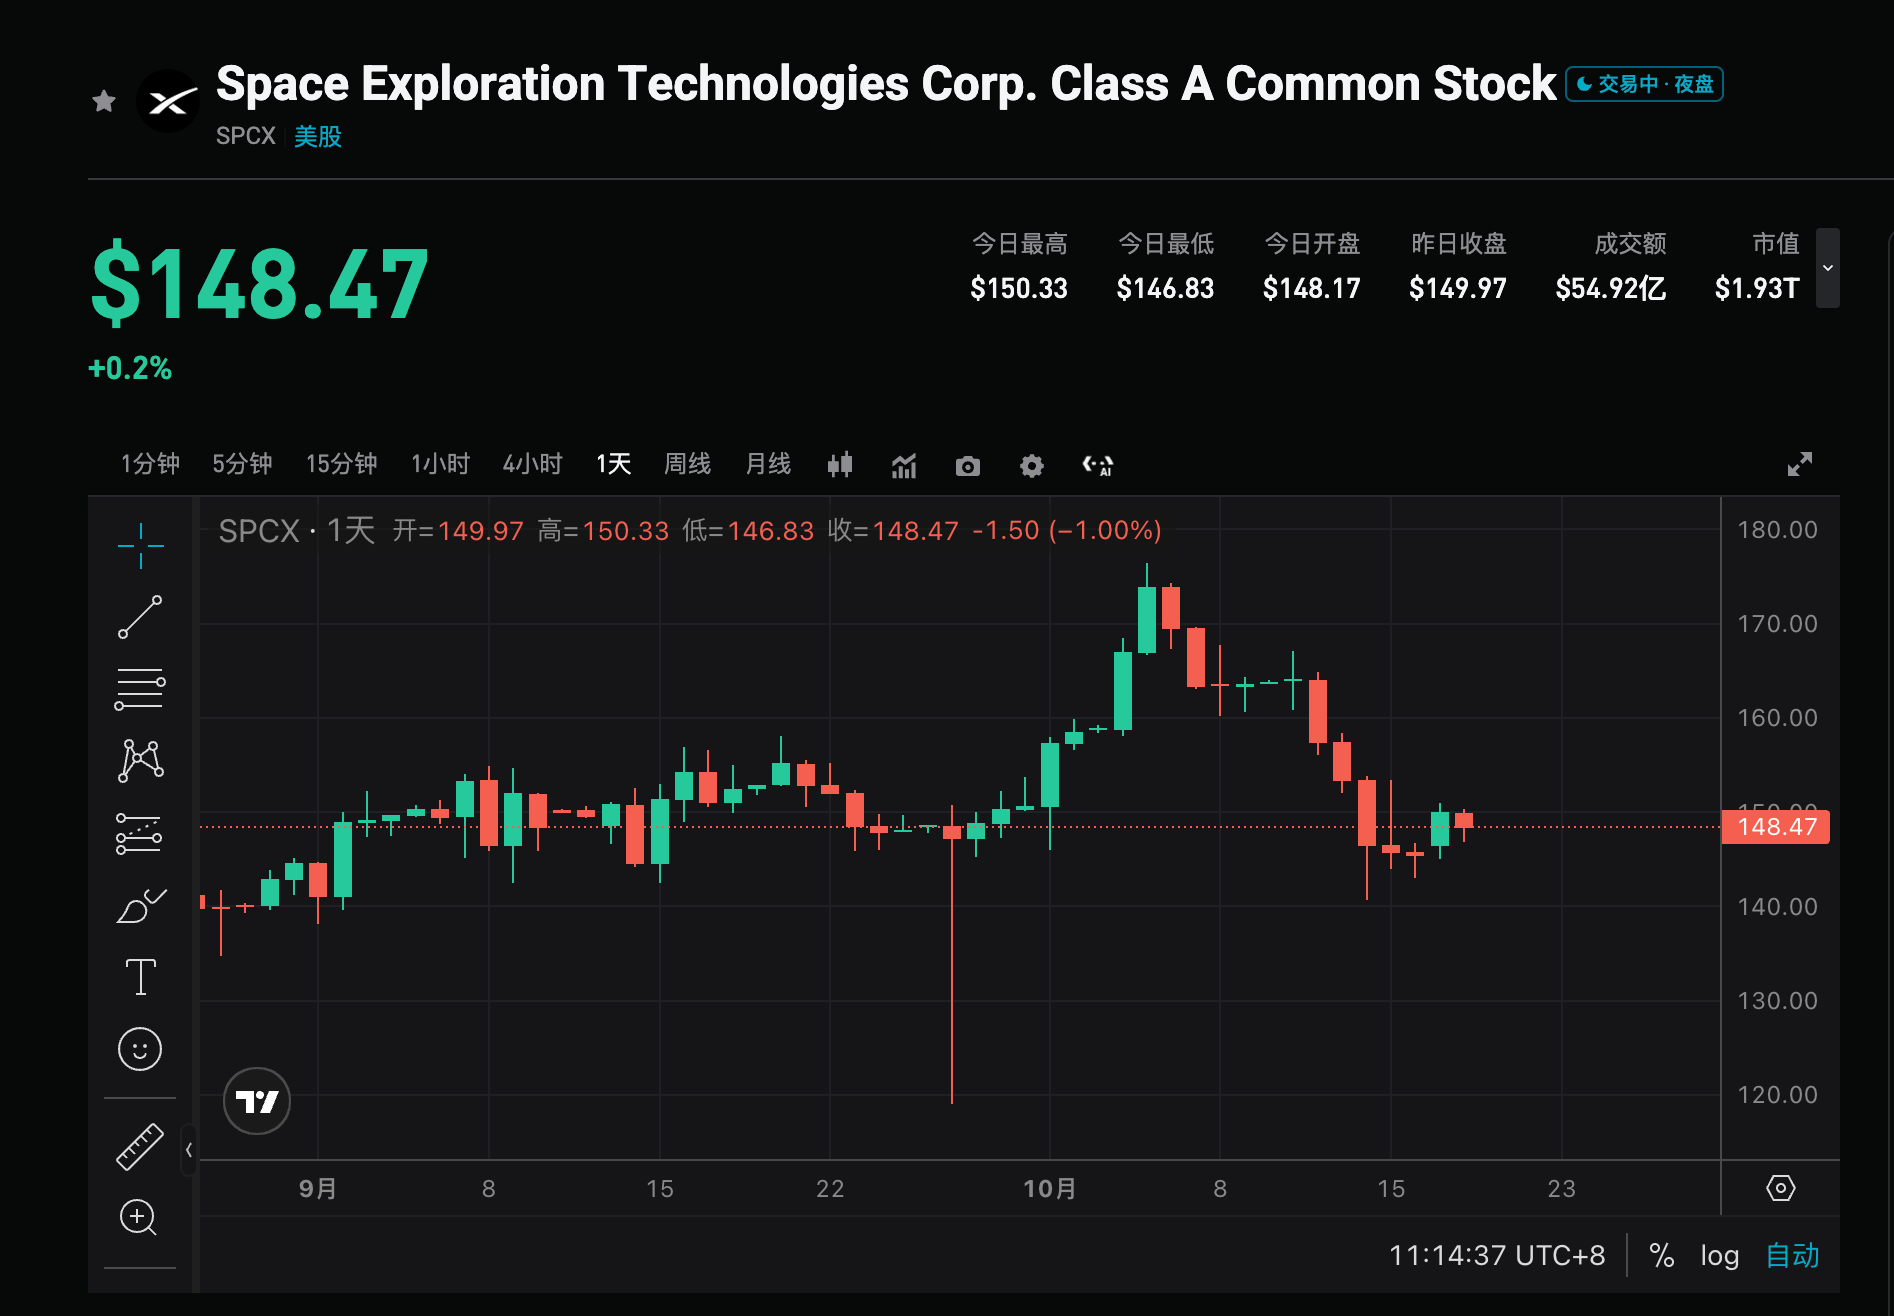
Поточна ціна акції близько 147,96 долара (вище ціни IPO більш ніж на 10%, але значно нижче пост-лістингового максимуму 225 доларів). Оцінка опціонів показує, що коливання після фінансового звіту може досягати 7,5% (відповідає діапазону 162–139 доларів). Ключова увага ринку — чи зможе контракт AI швидко трансформуватися у доходи та забезпечити фінансову незалежність компанії без постійної залежності від грошових потоків Starlink, а також слід враховувати фактори фінансування та періоду блокування акцій за поспішною публікацією звіту.
2. Чотири основні фокуси уваги
Фокус 1: Чи буде підтверджено перший прибутковий квартал
Ринок очікує, що Q3 стане першим прибутковим кварталом після лістингу — це ключова точка для перевірки життєздатності бізнес-моделі. Both Visible Alpha та консенсус прогнозують позитивний EPS; успішна реалізація зміцнить віру в високий темп зростання, невиконання або відповідність нижній межі прогнозу може збільшити сумніви щодо стійкості капітальних витрат. Важливо, чи доходи досягнуть або перевищать 12,9 млрд доларів і на яку величину покращиться маржа прибутку.
Фокус 2: Швидкість монетизації контрактів AI та здатність до фінансової самостійності
Очікується, що бізнес AI та комп’ютинг принесе майже половину доходу (близько 6,47 млрд доларів) та стане найбільш змінною частиною. Yorkville Ives та інші установи зазначають, що динаміка акцій значною мірою залежить від темпу, з яким контракти переводяться у реальний дохід; інвестори хочуть бачити початок фінансової самостійності AI-бізнесу й скорочення залежності від грошового потоку Starlink. У Q2 AI складало близько третини доходів, якщо у Q3 показник наблизиться до половини — це підтвердить адміністративну заяву про «перевагу доходів AI над іншими бізнесами» й підтримає наратив високої оцінки.
Фокус 3: Стабільність Starlink як джерела грошового потоку
Starlink очікується приносити близько 4,9 млрд доларів — наразі це найстабільніше джерело прибутку. Ринок спостерігає за зростанням користувачів, змінами ARPU та внеском корпоративних/державних клієнтів, щоб оцінити здатність Starlink постійно забезпечувати фінансування AI-капітальних витрат. Якщо Starlink буде розвиватися стабільно, а маржа залишиться високою — це зменшить занепокоєння щодо витрат готівки, якщо ні — проблеми з фінансуванням можуть загостритися.
Фокус 4: Фінансові заходи та сигнали щодо завершення періоду блокування акцій
Аналітик Evercore ISI Кутгун Марал зазначає, що поспішний фінансовий звіт може бути пов'язаний із підготовкою до подальшого фінансування чи завершення періоду блокування акцій. Компанія шукає близько 40 млрд доларів (близько 10 млрд доларів банківського кредиту + 30 млрд доларів інвестиційних боргових зобов'язань) для придбання AI-чипів NVIDIA. 22 жовтня закінчиться блокування 1,3 млрд акцій, 24 жовтня — ще 329 млн акцій, залишиться близько 857 млн акцій в періоді блокування 180 днів. Фінансові дані та заяви менеджменту можуть вплинути на подальші фінансові заходи та тиск на продаж акцій акціонерами.
3. Ризики та можливості
Каталізатори росту:
- Доходи та EPS значно перевищують консенсус (наближаючись або перевищуючи прогнози Visible Alpha: 12,84 млрд доларів/0,16 долара), підтверджують перший прибутковий квартал та прискорення монетизації AI.
- Дохід від AI-бізнесу становить близько або більше половини, менеджмент сигналізує про фінансову самостійність та підвищує річні цілі.
- Starlink демонструє стабільність, додається потенційний прогрес щодо інтеграції з Tesla або придбання спектра, що посилює довгостроковий наратив.
Ризики зниження:
- Доходи лише відповідають або нижчі за консенсус, неефективна монетизація AI-контрактів, продовження високої залежності від грошового потоку Starlink.
- Капітальні витрати залишаються високими, труднощі з фінансуванням, або масове розблокування акцій спричиняє тиск на продаж.
- Після реалізації коливань, закладених в цінах опціонів, на тлі високої оцінки та попереднього зростання може відбутися фіксація прибутку.
4. Рекомендації щодо торгових стратегій
Бичача логіка: Якщо доходи та прибуток значно випереджають очікування, монетизація AI прискорюється й менеджмент підтверджує перспективи фінансової самостійності, це може зміцнити позицію SpaceX як лідера AI потужностей + супутникової індустрії, підтримає корекцію оцінки, особливо при врахуванні позитивних факторів до завершення періоду блокування.
Ведмежі ризики: Якщо результати звіту посередні, залежність AI від Starlink не зменшується, або з'являється тиск фінансування/розблокування акцій — у високоволатильному середовищі це може спричинити корекцію. Діапазон 7,5% за цінами опціонів може виступити короткостроковим орієнтиром.
Ключові дані:
- Загальний дохід та річний приріст (консенсус близько 12,9 млрд доларів)
- Чи EPS позитивний та якою є його величина
- Обсяги та частка доходу AI і комп'ютингу
- Доходи Starlink та відповідні показники користувачів
- Капітальні витрати, вільний грошовий потік та фінансові заяви
Рекомендації щодо дій: Якщо результати перевищують очікування та перспективи AI позитивні, варто розглянути можливість входу після корекції; якщо дані лише відповідають або спрямовані на обережність, слід звернути увагу на короткострокову волатильність і тиск від розблокування акцій, уникати покупки на піку. Розмір позиції та стоп-лоси слід гнучко коригувати відповідно до особистої толерантності до ризику.
Відмова від відповідальності: Вищенаведена інформація надана виключно для ознайомлення і не є інвестиційною рекомендацією.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Обвал Nasdaq спричинив AI-дебіторську кризу: трильйони капіталу переміщуються до американських облігацій
У жовтні 2026 року індекс Nasdaq різко впав, високозаборгованість таких гігантів в сфері AI як CoreWeave викликала паніку через дефолти. Кошти масово перетікали з ризикових AI-інфраструктур у десятирічні американські облігації, що демонструє гостру боротьбу між приватним сектором і урядами за право визначення вартості довгострокового заощадження.
Після падіння акцій зберігання їхній P/E становить лише 2: Bank of America (BAC.US) стверджує, що цикл ще не завершився
Акції SK Hynix та Samsung впали більш ніж на 50% від своїх максимумів, Bank of America зазначає, що їхній прогнозований P/E на 2027-28 рік становить лише 2-3 рази, що відповідає історичному мінімуму. У звіті вважається, що поточна корекція не пов'язана з фундаментальними показниками, попит на зберігання даних для AI залишається сильним, довгострокові драйвери прибутковості не зникли, а співвідношення ризику до прибутку є кращим ніж на історичному дні.

AI впав на 5%, приховуючи покращення ширини ринку, UBS(UBS.US): ймовірність спільного зростання недооцінена
У звіті UBS зазначено, що незважаючи на падіння AI-сектора на 5% минулого тижня, ринкова ширина покращилася, а процес зниження ризику прискорився. Оскільки волатильність процентних ставок визначає доходність і попит на AI залишається сильним, ймовірність синхронного зростання технологічного та нетехнологічного секторів недооцінена. Рекомендується інвестувати у промисловість та комунальні послуги.
Ціни на криптовалюти
Більше


