
CPI знову зростає! Федеральна резервна система посилює ставки, долар піднімається, золото різко падає

U汇通, 14 жовтня—— У середу (14 жовтня) о 20:30 за східноазіатським часом, Міністерство праці США опублікувало дані індексу споживчих цін за вересень. Дані показали річне зростання на 3,7%, що вище серпневого показника у 3,4% і трохи перевищує загальний ринковий прогноз у 3,6%. Цей результат швидко вплинув на глобальну систему цін на активи.
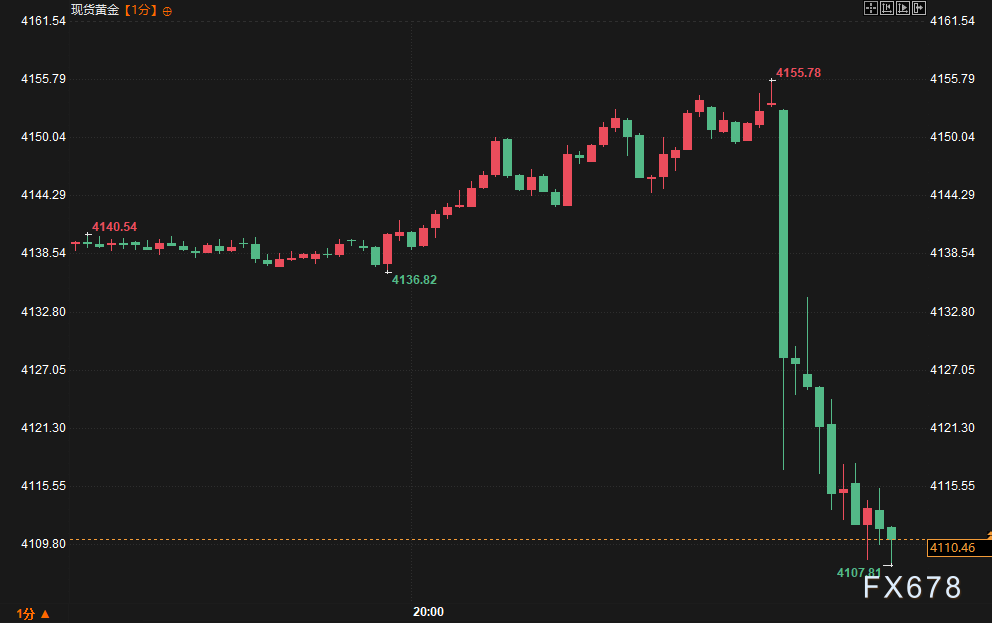
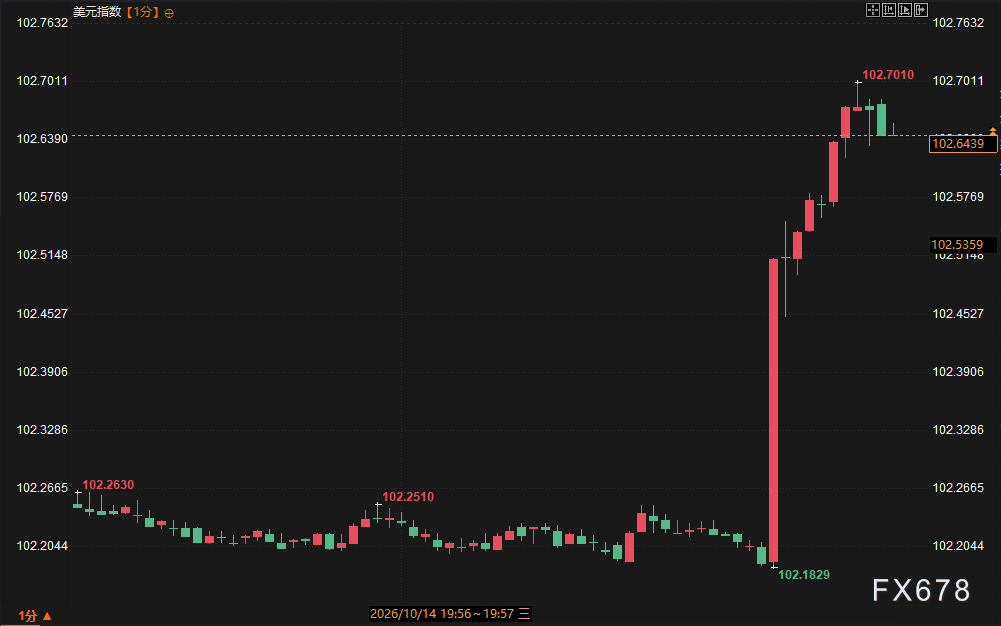
У середу (14 жовтня) о 20:30 за східноазіатським часом, Міністерство праці США оголосило дані індексу споживчих цін за вересень. Дані продемонстрували річне зростання на 3,7%, що перевищило серпневий результат у 3,4%, а також трохи перевищило загальний прогноз ринку у 3,6%. Ця інформація оперативно вплинула на глобальні механізми ціноутворення активів. Перед публікацією даних спотове золото подорожчало приблизно на $15, що показало оптимістичні очікування деяких інвесторів щодо зниження інфляції; після публікації почалася зворотна корекція. Індекс долара США різко зріс приблизно на 35 пунктів, досягнувши максимуму 102,54. Доходність облігацій США зросла по всіх нюансах: дворічна – найбільш, на 3,83 базисних пункти до 4,831%; десятирічна – на 1,47 базисних пункти до 5,238%; тридцятирічна – на 0,87 базисних пункти до 5,572%. Ф'ючерси на короткострокові ставки також знизились, трейдери суттєво збільшили ставки на подальше посилення політики ФРС. Зростання доходності на короткому кінці кривої значно перевищило довгий, що сигналізує про ознаки переоцінки форми кривої доходності.
Глибокий аналіз взаємозв’язків
Основний вплив цієї статистики полягає у підтвердженні стійкості інфляції. Річний показник зріс з 3,4% до 3,7%, що не лише випередило попередній рівень, але й перевищило середній прогноз економістів, опитаних Wall Street Journal. Реакція ринку була типовою для “переоцінки”: зміцнення долара, зростання доходності американських облігацій, різке падіння золота з близько 4151 до 4117 доларів (приблизно на $34, тобто на 1%). Попереднє зростання ціни золота перед публікацією даних і стрімке падіння після – яскраво показують, що розбіжність між очікуваннями і реальними результатами швидко усувається ринком.
З погляду кривої доходності, різниця між дворічною і десятирічною залишається позитивною — близько 39,7 базисних пунктів, але зростання короткого кінця помітно більше, що свідчить про високу чутливість ринку до найближчих політичних перспектив. Падіння короткострокових ф'ючерсів підтверджує підвищення ймовірності підвищення ставки з боку трейдерів. Позиції відомих інституцій до та після даних досить чітко відрізняються. До публікації деякі крупні інвестиційні банки та макроекономічні дослідницькі групи зберігали помірний погляд: “інфляція плавно спадає, до кінця року можливе ще одне підвищення ставки, проте темпи контрольовані”; після публікації швидко змінили риторику, підкреслюючи: “місячна надмірна інфляція посилила необхідність підтримувати обмежувальну позицію політики”, а також зазначали, що ціни на напівпровідники та інші вкладені товари, спричинені розбудовою дата-центрів, можуть знижувати ефективність впливу інструментів ставки на окремі джерела інфляції. На рівні роздрібних інвесторів емоційні реакції були більш прямими. До публікації обговорення були зосереджені на технічному відскоку золота та просторі для корекції долара, після – акцент змістився на “стійкість інфляції перевершила очікування, ризиковані активи під тиском”, зросла кількість голосів за стоп-лосс довгих позицій по золоту і відкриття довгих позицій по долару. Інституції переоцінюють політичний курс і структурні чинники, в той час як роздрібні інвестори більше зосереджені на миттєвих коливаннях цін і перебудові позицій. Різниця в очікуваннях між цими групами стала важливою мікроосновою щоденної волатильності ринку.
Історичне порівняння показує, що коли дані інфляції перевищують очікування, як правило, долар і доходність облігацій ростуть одночасно, а золото тимчасово слабшає. Останні котирування показують, що золото впало з високих рівнів перед публікацією даних до 4117 доларів, індекс долара піднявся до зони 102,50, що контрастує з позиціями цін за помірних очікувань. Логіка короткострокових і середньострокових рухів тут співпадає: короткострокове ціноутворення швидко враховує переоцінку політики, середньостроково треба стежити, чи підтвердять наступні дані з інфляції та зайнятості характер цього зростання.
Прогноз тенденцій
Динаміка графіка показує, що ринок вже врахував надмірну частину вересневого CPI у поточному ціноутворенні. Показники індексу долара США вище 102,50, стійкість доходності короткострокових облігацій США та зниження золота з 4151 до 4117 формують актуальну структуру реакції. Якщо інфляційна стійкість буде підтверджена в подальшому, тиск на короткий кінець кривої доходності може зберігатися, і зворотний взаємозв’язок між доларом і золотом буде й надалі визначати короткострокову волатильність. Якщо наступні дані покажуть пом’якшення, частина накопиченої переоцінки політики може бути відкочена. В цілому, ринкова логіка перейшла від “очікуваного спадання” до “підтвердження стійкості”, і відносна сила активів буде й надалі розвиватися навколо цього переходу.
Додаткове читання
Питання: Яке ключове значення для ринку має зростання вересневого CPI до 3,7% у річному вимірі?
Відповідь: Цей показник перевищує попередній рівень і прогноз, що зміцнює уявлення про стійкість інфляції. Це підвищує ймовірність того, що ФРС зберігатиме обмежувальну політику, що безпосередньо проявляється у зміцненні долара, зростанні доходності короткострокових облігацій США та падінні золота.
Питання: Чому доходність короткострокових облігацій США зросла більше, ніж довгострокових?
Відповідь: Короткострокові облігації більш чутливі до прогнозів щодо найближчого курсу політики. Після перевищення очікувань трейдери активніше ставлять на підвищення ставки, ф’ючерси на короткий строк знижуються, тому дворічна доходність зросла значно, а довгострокова більше відображає економічне зростання і прогноз довгострокової інфляції, корекція там помірна.
Питання: Чому золото демонструвало явний розворот перед і після публікації даних?
Відповідь: Перед публікацією ціна золота зросла на близько $15, відображаючи ставки на спад інфляції; після виходу надмірного показника результат був переоцінений — ціна золота швидко впала на $34, показавши, як миттєво усувається розбіжність очікувань.
Питання: Які основні відмінності у поглядах відомих інституцій та роздрібних інвесторів?
Відповідь: Інституції більше уваги приділяють переоцінці політики та структурному тиску на ціноутворення, роздрібні інвестори акцентують на миттєвих коливаннях цін і перебудові позицій. До публікації в обох був певний консенсус щодо м’якого зниження, після даних інституції перейшли до акцентування необхідності обмежувального підходу, роздрібні інвестори сконцентрувалися на зміні розподілу позицій “булл/бєар”.
Питання: Що означає взаємозв’язок між індексом долара і доходністю облігацій США в контексті цих даних?
Відповідь: Зростання індексу долара на приблизно 35 пунктів та загальне зростання доходності облігацій відбулося одночасно, що відображає єдиний напрям ринку щодо ризикових уподобань і політики, короткострокове підвищення ставок ще більше підтримує доларові позиції у короткостроковій перспективі.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Прогноз фінансового звіту | Чи близько шлях Taiwan Semiconductor Manufacturing Company (TSM.US) до ринкової вартості у 3 трильйони доларів?
TSMC оголосить повний квартальний фінансовий звіт у четвер перед відкриттям американського фондового ринку.

Ціни на криптовалюти
Більше


