
Аналіз інфляції у США: максимальні мита, високі ціни на енергоносії, чи можливий переломний момент у 2027 році?

Поточний тиск інфляції у США головним чином зумовлений трьома тимчасовими шоками — митами, стрибком цін на енергоносії та бумом будівництва в сфері AI. Аналіз структури CPI показує: передача мит вже майже завершена, і їхній граничний внесок у поточну інфляцію суттєво послабився; ціни на енергоносії залишаються високими та є основним драйвером у короткостроковій перспективі; тиск цін через розвиток AI сконцентрований у кількох категоріях технологічних товарів і виробничих вкладень, поки що не поширився широко.
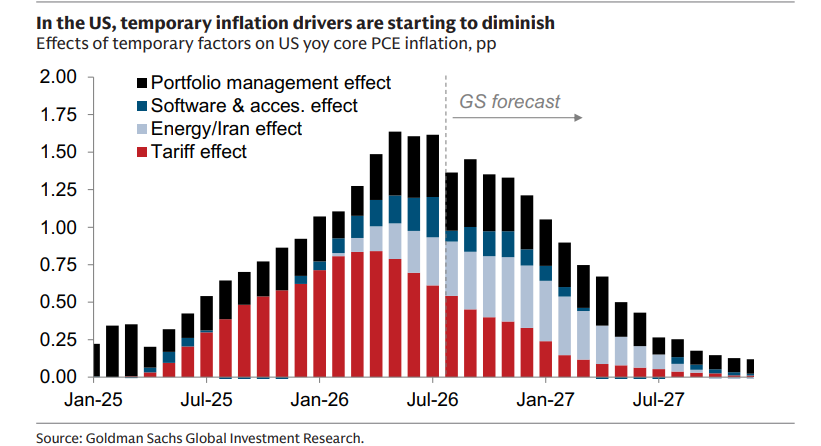
Тиск інфляції на ринку основних товарів вже помітно послабився. Поточний річний приріст індексу CPI для основних товарів становить 0,66%, а тримісячне річне зростання — близько 1,97%, що нижче за торішній показник у 2,45%. Це свідчить, що передача мит вже не є основним джерелом залишкової інфляції в індексі, і дефляція на ринку товарів стала фактом.
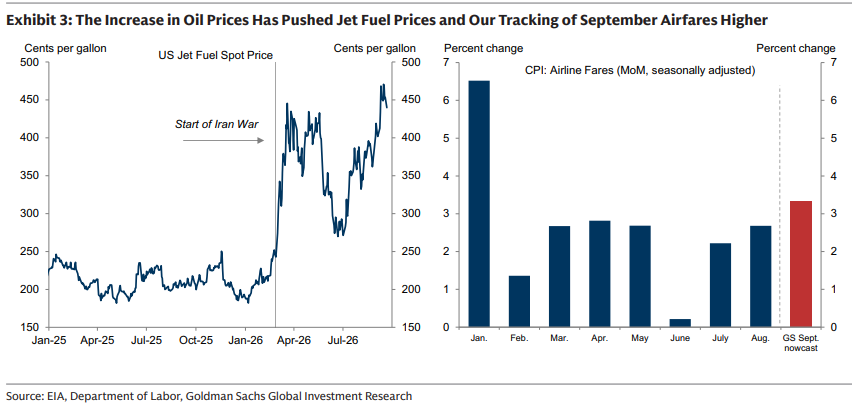
У секторі енергоносіїв високі світові ціни на нафту, дизель у США здорожчав до рекордних 6,5 доларів за галон, що безпосередньо підвищує транспортні, сільськогосподарські, опалювальні та логістичні витрати. У серпні енергетична складова зросла на 2,1% за місяць і на 16,3% у річному вимірі, що додало близько 1,1 процентного пункту до річної номінальної CPI і забезпечило приблизно третину поточної інфляції.
Бум AI створює особливий структурний шок. Капітальні інвестиції в дата-центри підвищують ціни на комп’ютерне програмне забезпечення, аксесуари та периферійні пристрої — зростання цін на програмне забезпечення сягнуло 25,4% у річному вимірі, а на комп’ютерну периферію — 8,4%. Водночас сумарний річний спад цін на IT-продукти становить 4,3%, а їхня вага в індексі близько 0,75%, тож у короткій перспективі вони не зможуть самостійно суттєво розігнати інфляцію у секторі основних товарів.
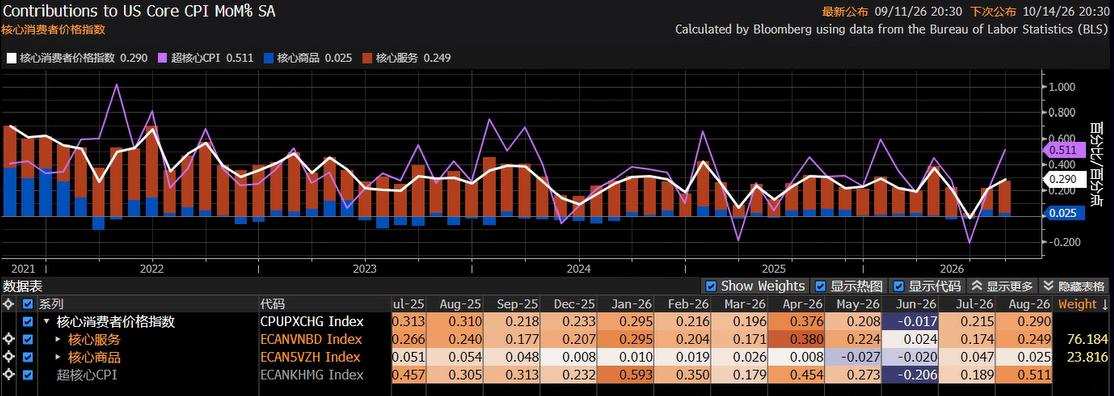
Проте в секторі послуг дефляція ще не завершена. Річний приріст базового CPI для послуг становить 3,02%, що суттєво перевищує аналогічний показник для товарів, тож інфляційний тиск вже перейшов у сервісну сферу. Високі ціни на енергоносії можуть через транспорт, авіаперевезення, страхування, бізнес-послуги та витрати компаній знову потрапити до структури цін на послуги, зробивши інфляцію в секторі послуг основним обмежуючим чинником для спаду базової інфляції у найближчі місяці.
Таким чином, макроекономічні дані сигналізують: дефляція на ринку товарів майже завершена, а в секторі послуг ще триває, тож друга хвиля інфляції буде пов’язана з інерцією сервісної сфери та короткостроковими шоками пропозиції.
Інфляція у США вже на фінальному етапі
Тиск цін на товари вже значно ослаб, проте ціни на послуги залишаються більш «липкими», а корекція в цьому секторі відбувається повільніше, ніж у товарному.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
AstraZeneca (AZN.US) інвестує в Summit (SMMT.US), отримавши позитивну оцінку від JPMorgan та Citibank: стратегія стосовно ліків від раку проходить перевірку
Аналітики JPMorgan і Citigroup позитивно оцінили угоду між AstraZeneca та Summit Therapeutics, зазначивши, що вона відповідає онкологічній стратегії AstraZeneca.
США послаблюють стандарти на паливо, технічні витрати автовиробників суттєво знижуються: General Motors (GM.US) може заощадити 20.4 млрд доларів, ціна одного автомобіля може впасти майже на 1 300 доларів.
США послабили стандарти економії пального, що дозволить автовиробникам зекономити 60.6 млрд доларів на технологічних витратах до 2031 року, а витрати на один автомобіль можуть знизитись на 1289 доларів.
Ціни на криптовалюти
Більше


