
Світові облігації вперше з 2007 року наблизилися до 4%, а загальний рівень доходності держоблігацій США досяг найвищої позначки за двадцять років.

Світові прибутковості облігацій наближаються до ключового порогу у 4% вперше з 2007 року, при цьому прибутковість 30-річних державних облігацій США одночасно зросла до найвищого рівня з 2004 року, а світовий борговий ринок переживає синхронний продаж на декількох ринках.
У понеділок, на тлі зростання цін на нафту, крива прибутковості державних облігацій США по всіх строках підскочила на 7-8 базисних пунктів, а глобальний агрегований індекс облігацій Bloomberg наблизився до позначки 4% вперше з 2007 року.
На цей момент загальний рівень ставок у США досяг найвищого значення за останні 20 років, причому реальна прибутковість 10-річних облігацій подолала новий максимум з моменту банкрутства Lehman Brothers.
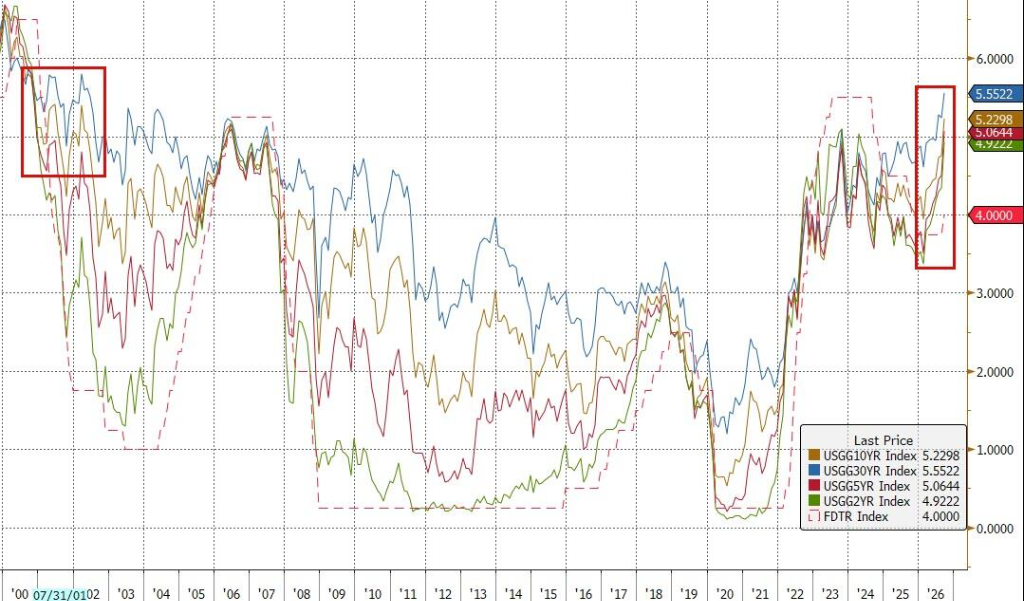
Високі ціни на енергоносії змушують Федеральну резервну систему США стикатися з більшим тиском щодо підвищення ставок. З 2021 року рівень інфляції у США постійно перевищує цільовий рівень, а додатковий імпортований тиск з боку енергетичних витрат ускладнює боротьбу з інфляцією.
Дані своп-ринку показують, що інвестори вже повністю врахували мінімум три додаткових підвищення ставок Федеральною резервною системою на 25 базисних пунктів протягом наступних 12 місяців, а ймовірність четвертого підвищення також зберігається.
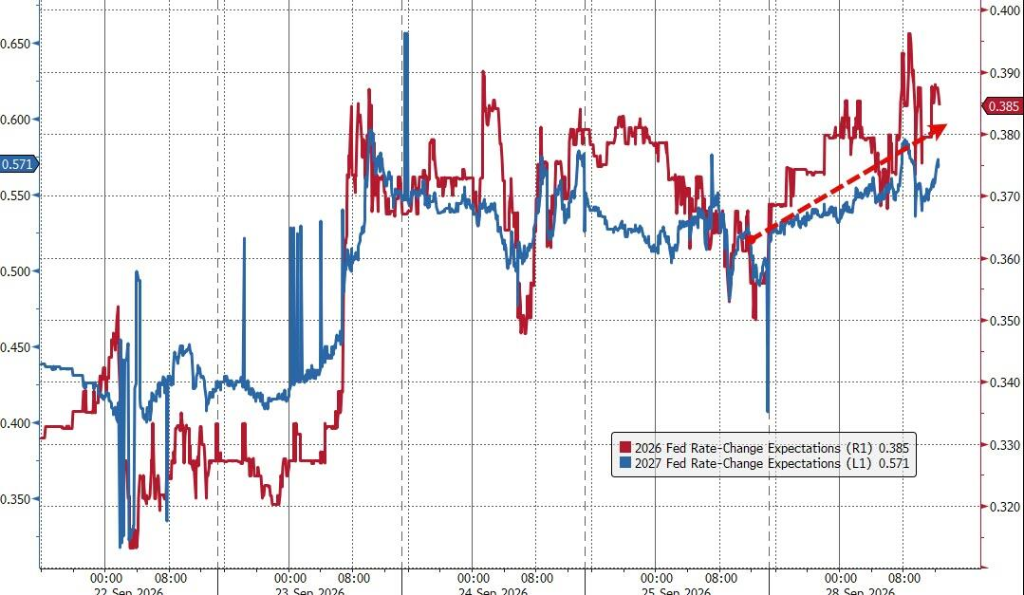
Геополітика задає макроекономічний наратив, зростання цін на сировинні товари може зруйнувати попит
За даними Bloomberg, світові облігації наближаються до рівня прибутковості у 4% вперше з 2007 року. Цей поріг є ключовим, оскільки увага ринку до нього саме по собі підсилює цінову волатильність і спричиняє подальше зростання прибутковості.
Прибутковість 30-річних держоблігацій США досягла найвищого рівня з 2004 року, що свідчить про найсильніший тиск на найдовший кінець ставки у цій хвилі розпродажів. Довгострокові облігації мають вищу чутливість до очікувань щодо ставок, їхня прибутковість першою долає багаторічні максимуми, що вказує на переоцінку ринком довгострокової траєкторії ставок.
Попри періодичне впливання монетарної політики та економічних даних на волатильність нафтового ринку, нинішні геополітичні конфлікти знову стали ключовим фактором для ринку.
Як зазначає керівник стратегії з ринків облігацій США в BMO Capital Markets Ian Lyngen, війна в Ірані має потенційний ефект поширення для глобальної економіки і, очевидно, залишається ключовою рушійною силою поточного макроекономічного наративу. Ці побоювання щодо зовнішніх шоків безпосередньо впливають на ринок облігацій, спричиняючи суттєве зростання прибутковості держоблігацій США.
Тривале підвищення цін на нафту безпосередньо посилює ризик того, що інфляція залишиться на підвищеному рівні. Стійко високий рівень інфляції з 2021 року, який так і не повернувся до цільового діапазону, а також дорогі енергоносії ще більше звужують можливості Федеральної резервної системи для маневрів у монетарній політиці.
Як відображає ціноутворення на своп-ринку, очікування щодо майбутньої траєкторії ставок на найближчий рік стають дедалі агресивнішими — ринок готується до тривалішої та жорсткішої політики ФРС щодо жорстких умов.
Поки інвестори уважно слідкують за новинами про конфлікти й торгують відповідно до них, частина інституцій попереджає про ризик ігнорування глибших економічних загроз. Керівник портфеля у Wellington Management Brij Khurana зазначає, що зараз ринок переважно рухається залежно від новинних заголовків щодо війни в Ірані. Він попереджає:
Є ризик ігнорування більш масштабної макроекономічної картини, а саме того, що тривале збереження високих цін на сировинні товари призведе до скорочення реальних доходів і зрештою до руйнування попиту.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
"Чи наближається «банк втечі агентів»? Apollo попереджає: AI-помічники можуть забрати дешеві депозити з банків, що створить ризики для фінансової системи"
Головний економіст Apollo Global Management Торстен Слок заявив, що якщо споживачі почнуть значною мірою покладатися на Muse та інших штучних інтелектуальних (AI) асистентів від Meta і переводити кошти на рахунки з вищою дохідністю, це може створити ризики для фінансової системи.
CNY: Як подолати дилему між бичачим і ведмежим трендом?
Рідкісне явище за 25 років! Доходність 10-річних американських облігацій перевищила дохідність S&P 500
Дохідність 10-річних держоблігацій США перевищила 5%, а привабливість облігацій порівняно з акціями досягла найвищого рівня за останні 25 років. Наразі прибутковість акцій, виміряна оберненим відношенням ціни до прибутку S&P 500, нижча, ніж дохідність 10-річних держоблігацій США, що створює очевидний тиск на акції з боку облігацій. Модель Шиллера застерігає, що в наступному десятилітті S&P 500 може переважати облігації лише приблизно на 1% на рік. Інвестиційна парадигма, в якій акції переважали над облігаціями протягом останніх 20 років, офіційно завершилася.
Залізна руда відступає, мідь бере на себе естафету: австралійські гірничі компанії знайшли нову історію зростання.
Аналітики зазначають, що електроенергетична інфраструктура та штучний інтелект (AI) спричиняють значне зростання попиту на мідь, що надає нову логіку для інвесторів у розміщенні капіталу в гірничодобувальному секторі. Акції австралійських гірничодобувних компаній, ймовірно, продовжать зростати.
Ціни на криптовалюти
Більше


