
Попередній огляд фінансового звіту Micron Technology за четвертий квартал: суперцикл зустрічає високі очікування та тиск ведмедів
 2026/09/24 06:41
🔥 Гарячий радар акцій США вже доступний! 3 основні напрямки акцій США + 6 відібраних компаній + 7 календар важливих подій, де цього тижня існують можливості для американського фондового ринку? Клікніть на посилання, щоб побачити всю картину 22 напрямків торгівлі→
- Короткий огляд інвестиційних моментів
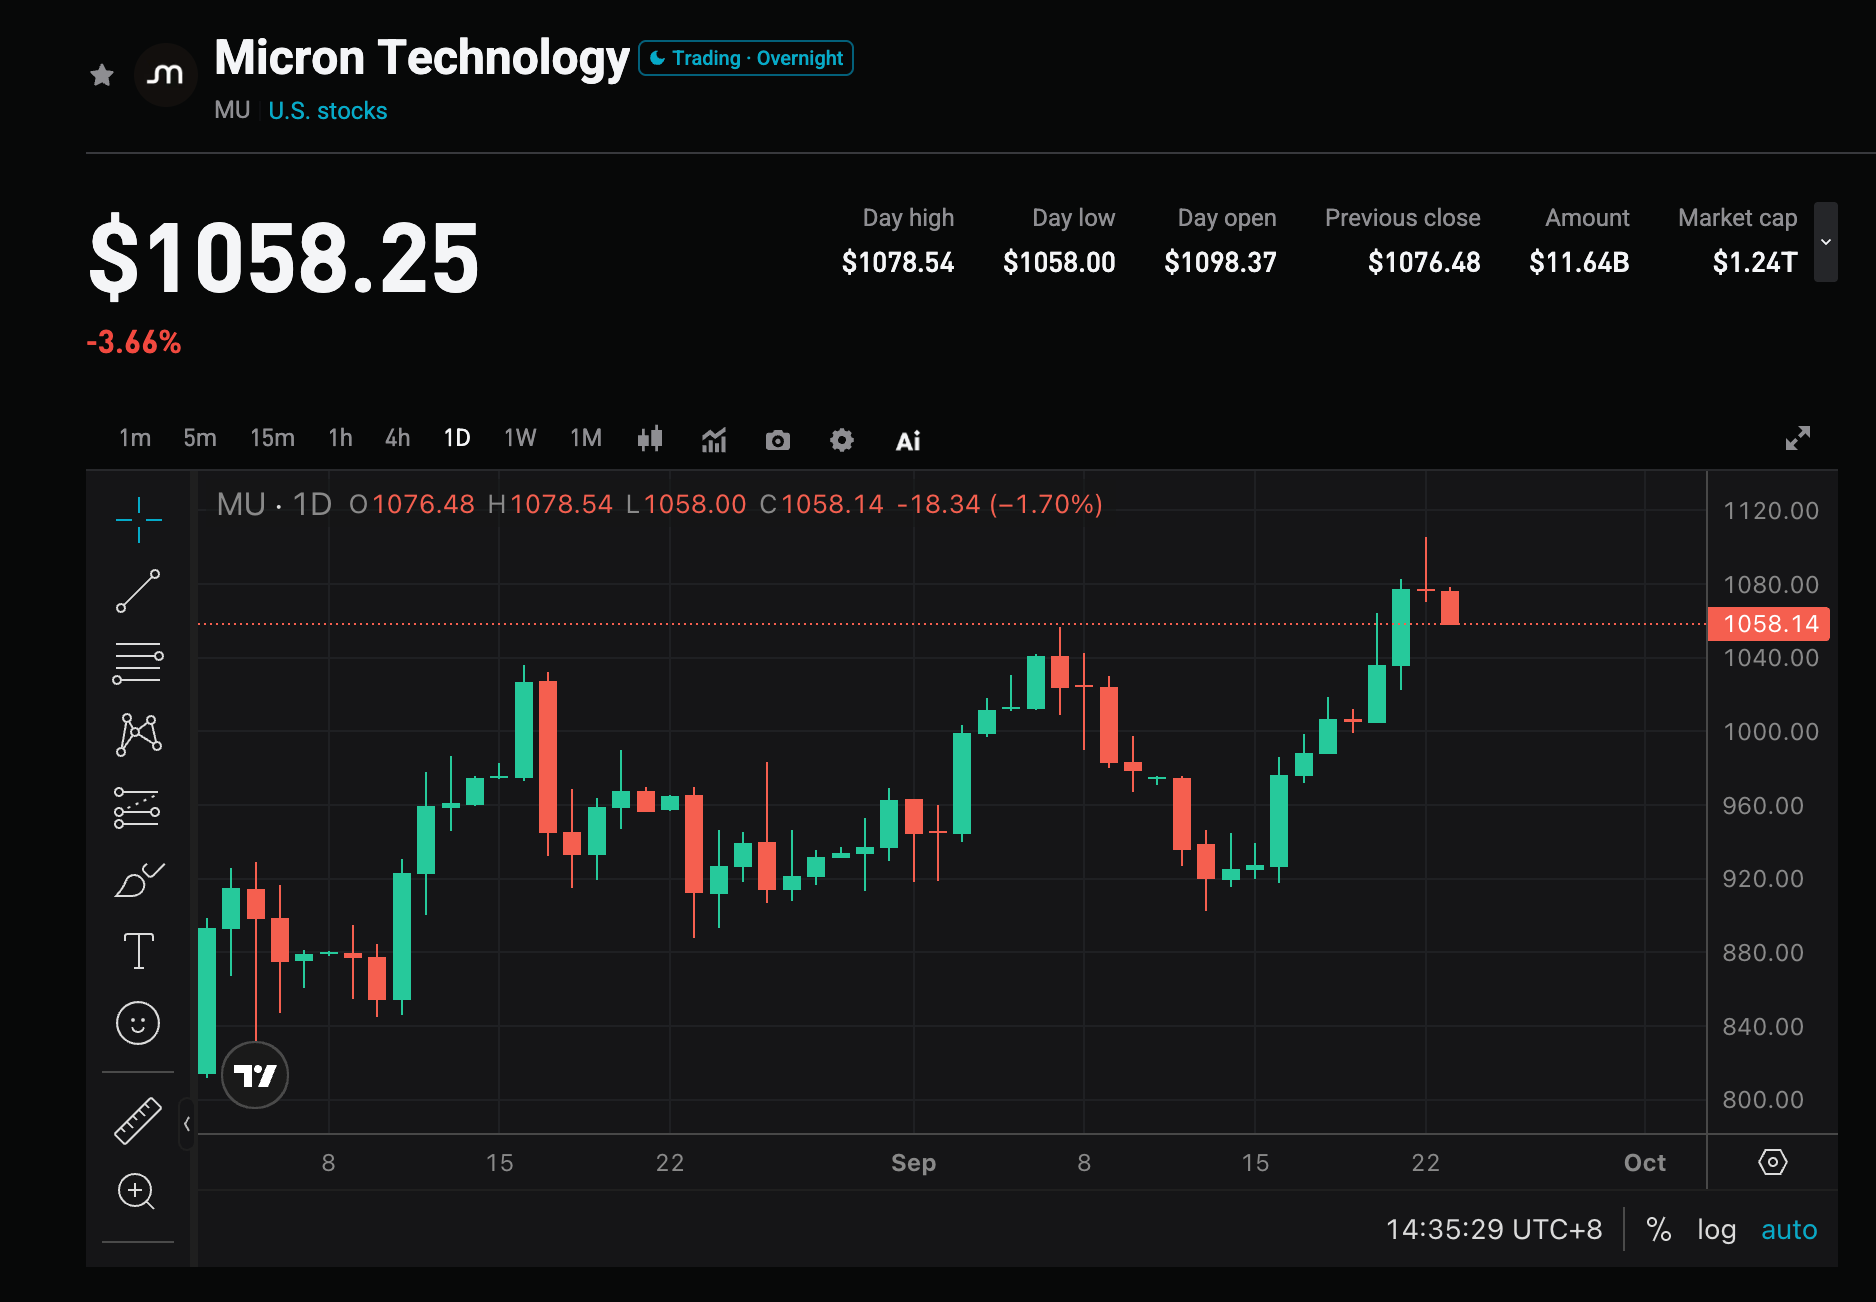
Micron Technology (MU.US) оголосить результати за IV квартал 2026 фінансового року після закриття американського ринку 30 вересня 2026 року, телефонна конференція запланована на 16:30 за східним часом США. Раніше компанія прогнозувала дохід у $50 млрд ± $1 млрд, не-GAAP маржа приблизно 86%, скоригований EPS близько $31 ± $1. Консенсус Wall Street очікує дохід близько $50,8 - $51,1 млрд (+349% рік до року), скоригований EPS близько $31,43 (у минулому році — $3,03). На закритті 23 вересня ціна склала $1071,88, зниження за день на 2,22%; з початку року зростання приблизно 276%, від максимуму 25 червня – $1255 — відкат близько 14,6%. Перед звітом ринкова боротьба точиться між відкриттям коротких і купівлею інститутами - ключове питання: чи зможе новий квартальний прогноз ще підвищитися і чи збережеться цикл зростання пам’яті.
- Чотири ключові фокуси уваги
Фокус 1: чи вдасться реалізувати рівень у $50 млрд, наступний квартальний прогноз є ядром ціноутворення
Q3 досягнув доходу $41,46 млрд (+345,7% рік до року), скоригований EPS $25,11 — суттєво перевищив тодішній консенсус. Середній прогноз на Q4 є рекордним, ринкові очікування трохи вищі за компанійські. Деякі інститути прогнозують Q4 дохід $50,8-52 млрд і сподіваються, що прогноз EPS за Q1 фінансового 2027 року буде $35-37. Якщо зростання лише відповідає прогнозу та наступний квартал виглядає обережно, високі очікування можуть призвести до фіксації прибутку.
Фокус 2: як довго ще триватиме повне завантаження HBM і зростання цін DRAM
AI тренінг і інференція залишаються основою попиту на HBM та великі DRAM. Компанія раніше зазначала, що весь обсяг HBM на 2026 рік вже розпроданий, є думки, що видимість замовлень простягається до 2027 року; довгострокові контракти покращують прогнозованість доходів. Керівництво вже повідомляло у Q3, що Q4 прогноз маржі включає уповільнення цінового зростання. Показники DRAM у Q3 та запуск HBM4 визначать, чи є додатковий простір для перевищення очікувань.
Фокус 3: чи маржа близька до завершення нинішнього циклу розширення
У Q3 маржа non-GAAP досягла близько 84,9%, прогноз на Q4 — близько 86%. Деякі думки на Wall Street вважають, що більша частина розширення маржі вже реалізована, далі гнучкість залежить від структури поставок, цінової інерції та переоцінки, а не від стрибка маржі. Якщо реальна маржа залишається біля 86% і керівництво акцентує уповільнення цін, ринок може змінити наратив з продовження розширення маржі на торгівлю циклічним максимумом.
Фокус 4: вплив негативної нарації на ціноутворення
23 вересня MU знизився на 2,22% до $1071,88 безпосередньо через те, що відомі короткі продавці збільшили свої позиції у Micron, ETF напівпровідників і деяких AI-акціях, аргументуючи це ймовірністю циклу зниження після відновлення постачання стандартного DRAM, та згадуючи, що по DDR4 більше продавців, ніж покупців. Офіційний рівень коротких позицій невеликий — близько 2,6% або 29,71 млн акцій. Справжній ризик у тому, що якщо звіт не спростує початок циклічного спаду, емоційні торги можуть посилити волатильність. Станом на 23 вересня ринок опціонів закладає очікувану волатильність ±10,3% на звіт після закриття ринку 30 вересня.
- Ризики та можливості існують одночасно
Каталізатори зростання:
- Доходи, EPS і маржа у Q4 перевищують середні прогнози, а прогноз на FY2027 Q1 сильніший за консенсус.
- HBM продовжує працювати на повну потужність, довгострокове покриття збільшується, керівництво підтверджує дефіцит пропозиції до 2027-2028 років.
- Вільний грошовий потік та виплати акціонерам перевищують очікування, підкреслюючи можливість високої прибутковості не лише на папері.
Ризики зниження:
- Результати лише відповідають прогнозам, наступний квартал прогнозується обережно, спрацьовує правило "купуй очікування, продавай реалізацію".
- Збільшується кількість сигналів ослаблення цін на стандартний DRAM/NAND, викликаючи побоювання, що тиск на продукцію поза HBM зростає.
- Розширення виробництва китайськими компаніями, полегшення вузьких місць у потужностях або чутки про скорочення замовлень в кінці ланцюга, разом з великою річною динамікою цін, поступово призводять до корекції оцінок.
- Рекомендації щодо торгової стратегії
- Логіка для лонгів: якщо Q4 суттєво перевищує рівні $50 млрд/$31, і наступний квартальний прогноз підвищується, заяви щодо HBM і контрактних цін сильні, це може тимчасово приглушити короткі наративи та підштовхнути ціну акцій до переоцінки прибутку наступного фінансового року.
- Ризики для шортів: якщо ключові показники лише відповідають прогнозам, наголошується на уповільненні розширення маржі чи керівництво виявляє обережність щодо балансу попиту і пропозиції 2027 р., високі очікування плюс негативний наратив можуть призвести до короткострокового відкату, який наближається або перевищує закладену опціонну волатильність.
Ключові дані:
- Загальний дохід і темпи зростання рік до року/квартал до кварталу
- Non-GAAP маржа та скоригований EPS
- Поставки HBM, покриття довгостроковими контрактами і прогноз на FY2027 Q1
- Вільний грошовий потік, капітальні витрати та виплати акціонерам
Тактичні нотатки (станом на закриття 23 вересня — $1071,88):
- Перед звітом: ціна акцій відскочила з діапазону $902-925 з середини вересня, 22 вересня закрилася на $1096,16, наступного дня досягла $1105,50 перед падінням, закрившись на $1071,88. 20-денна середня — $979,69, 50-денна — $933,51, 200-денна — $652,70. Близькі рівні опору — $1096-1106, вище — $1132 / $1154 / $1213-1255. Близька підтримка — $1064 / $1044-1048, далі — $1016 / $975-980. Співвідношення ризику і доходу перед подією стандартне, опціонна волатильність ±10,3% (приблизно $961-1182). Контролюйте обсяг позицій, працюйте невеликими лотами. Не варто відкривати довгі позиції з кредитним плечем нижче $1030.
- Структура для лонгів: закриття вище $1096-1106, ретест і утримання $1044-1048. Наступні рівні — $1132 / $1154, далі $1213 / $1255 — попередній максимум. Стоп можна ставити на $1030 або на 20-денну середню, близько $979, згідно зі своїм ризик-менеджментом.
- Структура для шортів/хеджування: якщо ціна після гепу не повертається до $1044-1048 або невдача здолати $1096-1106. Нижні підтримки: $1016 / $975-980 / $933 (50-денна) / $900.
Рекомендації: очікування вже високі, основна увага при торгівлі на звіті — напрямок прогнозу, а не просто річний стрибок. При перевищенні очікувань і позитивних перспективах — слідкуйте за структурою відкату до $1044-1096 після волатильності; при слабких даних або циклічній зміні наративу не слід купувати на максимумі, слід звертати увагу на падіння IV для опціонних лонгів. Обсяг позицій і стопи підбирайте згідно зі своїм ризик-менеджментом.
Відмова від відповідальності: вище поданий матеріал лише для ознайомлення, не є інвестиційною рекомендацією.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Попередній огляд нових акцій США|Швидке зростання доходів: як Cheng Tian International (TTG.US) шукає нові можливості для розвитку міжнародної логістики?
У майбутньому зміни у масштабі бізнесу компанії, структурі клієнтів та прибутковості стануть кількома ключовими аспектами для оцінки її потенціалу зростання.
Ціна нафти у сто доларів підживлює очікування переоцінки BP! JPMorgan закликає "купувати".
З точки зору грошових потоків, при контрольованому обсязі виробництва та витрат, високі ціни на нафту можуть збільшити операційний грошовий прибуток виробників нафти й газу, забезпечуючи підтримку для погашення боргів, дивідендів та викупу акцій. Саме тому такі фінансові гіганти Уолл-стріт, як JPMorgan, Goldman Sachs та Morgan Stanley, останнім часом часто направляють енергетичним гігантам аналітичні звіти з прогнозом росту.

Microsoft (MSFT.US) робить значні ставки на Близькому Сході! До 2030 року планує інвестувати понад 10 мільярдів доларів у розвиток AI та хмарної інфраструктури, але геополітичні ризики залишаються найбільшим фактором невизначеності.
У середу Microsoft заявила, що планує до 2030 року інвестувати понад 10 мільярдів доларів США у капітальні та операційні витрати на Близькому Сході, щоб розширити свою хмарну та штучний інтелект (AI) інфраструктуру в регіоні.
Meta (META.US) робить ставку на Muse AI, створюючи універсальний доступ через VR-окуляри, розумні окуляри та Charm.
23 вересня за місцевим часом Meta провела щорічну конференцію розробників Connect у Менло-Парку, Каліфорнія.
Ціни на криптовалюти
Більше


