
Нью-Йоркський федеральний резерв "Розуміння рамок ринку репо з державними облігаціями США"

Пояснення: Це стаття, опублікована на офіційному сайті Федерального резервного банку Нью-Йорка 1 вересня 2026 року, з заголовком «Рамка для розуміння ринку репо з казначейськими облігаціями США» (A Framework for Understanding the U.S. Treasury Repo Market). Автори: Rubi Renovato — керівник групи ринків Федерального резервного банку Нью-Йорка; Sophia Lansell — аналітик групи ринків Федерального резервного банку Нью-Йорка.
Ринок репо з казначейськими облігаціями США за одну ніч пережив значне зростання: обсяг базових торгових операцій під забезпечений овернайт-фінансування (Secured Overnight Financing Rate,SOFR) збільшився з близько 1 трлн доларів на початку 2022 року до 3 трлн доларів на сьогодні. Тим часом ключові складові цієї фінансової системи стали більш складними через впровадження центральної клірингової структури, до ринку було додано нові сегменти. У цій статті обговорюється спрощена рамка для розуміння динамічних механізмів і руху коштів на ринку, який постійно розвивається. Ця концепція називається Рамкою клієнтських сегментів (the Client Segments Framework) і допомагає операційному столу Федерального резервного банку Нью-Йорка (the Desk,далі «Стол») контролювати ринок репо — ключовий для трансмісії грошово-кредитної політики — та звітувати перед важливими зацікавленими сторонами про стан ринку.
Передумови
Ринок репо сприяє ліквідності та трансформації термінів у доларовій фінансовій системі та є ключовим каналом для реалізації грошово-кредитної політики Федеральною резервною системою. Репо подібне до забезпеченого кредиту: одна сторона продає цінні папери контрагенту і домовляється про викуп цих цінних паперів у майбутньому. Хоча ця основна концепція виглядає простою, фактичний механізм роботи ринку включає різні механізми розрахунків та типи учасників ринку, що може приховувати основну динаміку.
Рамка клієнтських сегментів використовує напрямок потоку готівки для пояснення ролі учасників ринку, підкреслюючи центральну позицію дилерів як ключових посередників ринку. Термін «клієнт» використовується з точки зору дилера, який має справу з контрагентами, що не можуть торгувати напряму між собою, наприклад, фондами грошового ринку та хедж-фондами. Ці відносини легко ілюструє мережевий аналіз, як показано на малюнку 1. Малюнок показує, що структура ринку репо представляє собою колісно-спицеву модель з дилерами в центрі, підкреслюючи високу залежність ринку від дилерів як посередників. З огляду на цю структуру, ринок репо можна поділити на три окремі сегменти: клієнт-дилер (C2D), між дилерами, дилер-клієнт (D2C).
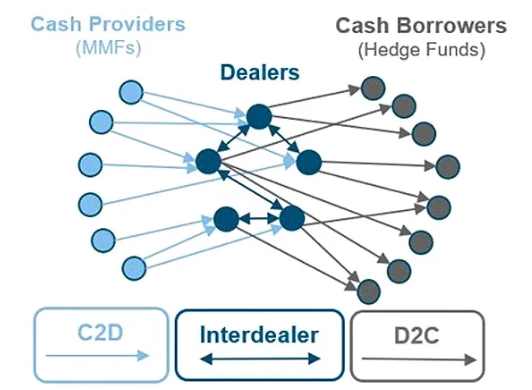
Малюнок 1: Схематичне зображення мережі репо-ринку казначейських облігацій США
Примітка: стрілки показують напрямок руху готівки під час розрахунків, зворотний потік відбувається при погашенні.
Джерело: Федеральний резервний банк Нью-Йорка
Рамка
Сегмент клієнт-дилер (C2D) відображає запозичення дилерами готівки від клієнтів (переважно фондів грошового ринку, MMF), є основним джерелом готівки на ринку. Оскільки ці кредитори віддають перевагу безпеці й ліквідності, дилери з високим кредитним рейтингом домінують на стороні запозичення. Тому ставки цього сегменту зазвичай нижчі й наближаються до ставки на загальні гарантії тристороннього репо (Tri-Party General Collateral Rate,TGCR). Операції в цьому сегменті відбуваються здебільшого на тристоронніх платформах і в клієнтських клірингових сервісах компанії Fixed Income Clearing Corporation (Fixed Income Clearing Corporation,FICC).
Сегмент між дилерами (the Interdealer segment) представляє внутрішній розподіл ліквідності серед дилерів, є основним джерелом фінансування для дилерів з нижчим рейтингом, які не можуть торгувати з фондами грошового ринку. Дилери з високим рейтингом, наприклад основні дилери, теж використовують цей сегмент для задоволення неочікуваних потреб у фінансуванні. З цієї причини ставки між дилерами можуть мати більш виражені внутрішньоденні коливання й зазвичай перевищують ставки C2D. Це найменший з трьох сегментів і повністю клірингується через FICC.
Сегмент дилер-клієнт (D2C) показує, як дилери кредитують рахунки з левериджем, здебільшого хедж-фонди, які реалізують стратегії відносної вартості казначейських облігацій. Оскільки хедж-фонди мають вищий рівень ризику, вартість фінансування в цьому сегменті є найвищою серед трьох, а показником для ставок цього сегменту часто є 75-й перцентиль SOFR. Щоб профінансувати такі кредити, дилери позичають гроші в інших сегментах та заробляють посередницьку різницю. Цей сегмент включає двосторонню діяльність репо у некліринговому ринку, а також діяльність репо в клієнтських клірингових сервісах FICC.
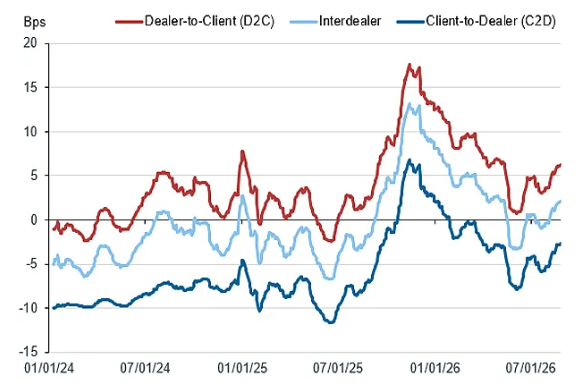
Малюнок 2: Обсягово зважена медіана ставок клієнтських сегментів
Обчислення за двадцятиденним ковзаючим середнім відносно IORB
Джерело: Управління фінансових досліджень Казначейства США (OFR), BNY, розрахунки Столу
Застосування
Завдяки Рамці клієнтських сегментів Стол може ефективніше комунікувати зміни на ринку із ключовими зацікавленими сторонами та контролювати передачу грошово-кредитної політики. Сегменти дозволяють Столу розуміти діапазон цін на репо для різних учасників ринку.
Одне з ключових застосувань такого розширеного погляду — оцінка ефективності інструментів грошово-кредитної політики Столу. Наприклад, коли динаміка ринку репо призводить до того, що TGCR перевищує цільовий діапазон ставки федеральних фондів, ця рамка дозволяє Столу визначати, які типи учасників ринку здійснюють операції за найвищими ставками.
Рамка клієнтських сегментів також покращує моніторинг ринку Столу, особливо під час більшої волатильності цін на репо. На прикладі звітних дат, коли дилери зменшують свою посередницьку активність для управління балансом, ставки у всіх сегментах зростають, але різною мірою, як показано на малюнку 3. У відповідності з іншими ринковими індикаторами рамка демонструє, що спред між сегментами, який відображає посередницьку різницю, розширюється в ці дати через зростання вартості капіталу. Це допомагає зрозуміти, звідки виникає тиск на ставки та як він поширюється по ринку. Хоча учасники ринку зазвичай використовують різницю між 75-м і 25-м перцентилем SOFR для оцінки цього спреду, спред D2C-C2D дає більш надійне уявлення, оскільки запозичення чітко розрізнюється.
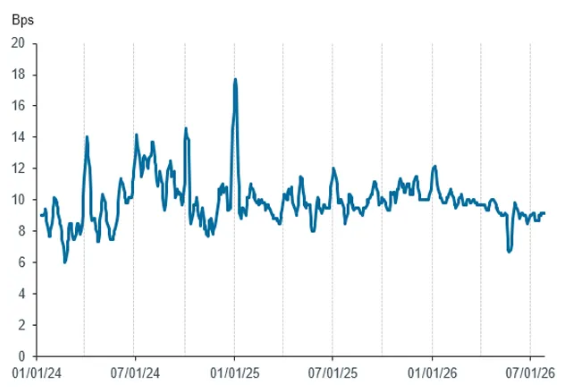
Малюнок 3: Посередницький спред репо (D2C-C2D), розрахунок за пʼятиденним ковзаючим середнім
Примітка: позначені лінії показують дати кінця кварталу.
Джерело: Управління фінансових досліджень Казначейства США (OFR), BNY, розрахунки Столу
Стійкість до майбутніх змін
Основна цінність Рамки клієнтських сегментів полягає в тому, що вона відображає ринок репо у його реальному вигляді — як набір окремих сегментів за участі різних учасників — замість загальної оцінки за такими орієнтирами, як SOFR, які мають на меті забезпечувати широкі вимірювання. Такий більш деталізований підхід дозволяє Столу точніше розуміти й пояснювати динаміку на ринку репо, що сприяє кращому обговоренню контролю за ставками й ефективності грошово-кредитної політики. Рамка також допомагає Столу визначати ефективність існуючих інструментів грошово-кредитної політики, в разі потреби пропонувати їх коригування, а також ефективно комунікувати щодо змінної структури ринку. У майбутньому Рамка клієнтських сегментів зможе адаптуватись до значних структурних змін ринку, спричинених обовʼязковим центральним клірингом репо-аукціонів з казначейськими облігаціями США. З появою нових продуктів і центральних контрагентів ця рамка ставатиме дедалі ціннішою для моніторингу ринку в умовах швидких змін.
Примітки:
1. Хоча більшість обсягу неклірингових двосторонніх репо (NCCBR) відноситься до D2C сегменту, невеликі обсяги NCCBR присутні й в інших сегментах.
2. Малюнки 2 і 3 відображають репо-операції за участі неклірингового тристороннього і центрально клірингового сегментів з казначейськими облігаціями США за одну ніч із розрахунком у той же день. Вони не включають обсяг неклірингового двостороннього сегменту, даних для якого у нас немає, тоді як значна частина діяльності дилер-клієнт може відноситись до цього сегменту.
3. Ставка Федеральної резервної системи — це ефективна ставка федеральних фондів (EFFR), але Стол контролює ширший спектр ставок репо, оскільки вони впливають на ринок федеральних фондів, а ключовий кредитор цього ринку — Федеральні банки житлового кредитування (FHLBs) — одночасно бере участь в обох ринках.
4. Звітні дати припадають на кінець фіскального місяця або кварталу, коли банки звітують про ключові фінансові й регуляторні показники і активно управляють балансом.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Після Meta, Google (GOOGL.US) підключається до ядерної енергетики: фінансує розширення потужності двох атомних електростанцій приблизно на 96 мегават
Google профінансує підвищення потужності двох атомних електростанцій у Джорджії.
Огляд нових акцій на американському ринку | WODO.US мчить на Nasdaq: комплексна логістика займає майже 96%, але дохід знизився на 17,9%
WodeTong головним чином інтегрує ресурси авіаційних і морських перевезень, митного оформлення, зберігання та доставки на закордонному кінцевому пункті, надаючи клієнтам рішення для логістики через кордон.
Огляд нових акцій американського ринку | Jingrui Wangpu: залучено близько 37,5 мільйонів доларів США. Чи зможе модель "магазин + оптова торгівля" виправдати оцінку?
Малий та середній роздрібний бізнес знаходить альтернативні шляхи для прориву.
Ціни на криптовалюти
Більше


