
Чи впливають валютні збитки публічних компаній на їхні фінансові результати? Справжня «книга» — це загальний валютний дохід і збитки

Журналіст | Шао Хуаюань Редактор | Чжоу Яньян, Чжан Янь
Оцінюючи ефективність валютного ризик-менеджменту, не можна дивитись лише на один розділ—валютний прибуток і збиток. Лише розглядаючи валютний та деривативний сегменти в комплексі, можна отримати справжню картину управління валютними ризиками компанії.
У першій половині 2026 року, згідно з піврічними звітами, оприлюдненими низкою публічних компаній, валютні коливання призвели до збільшення втрат від переоцінки валют. Для компаній із високою часткою доходів за кордоном та значною експозицією у валютних активах і зобов’язаннях вплив валютних коливань є особливо помітним.
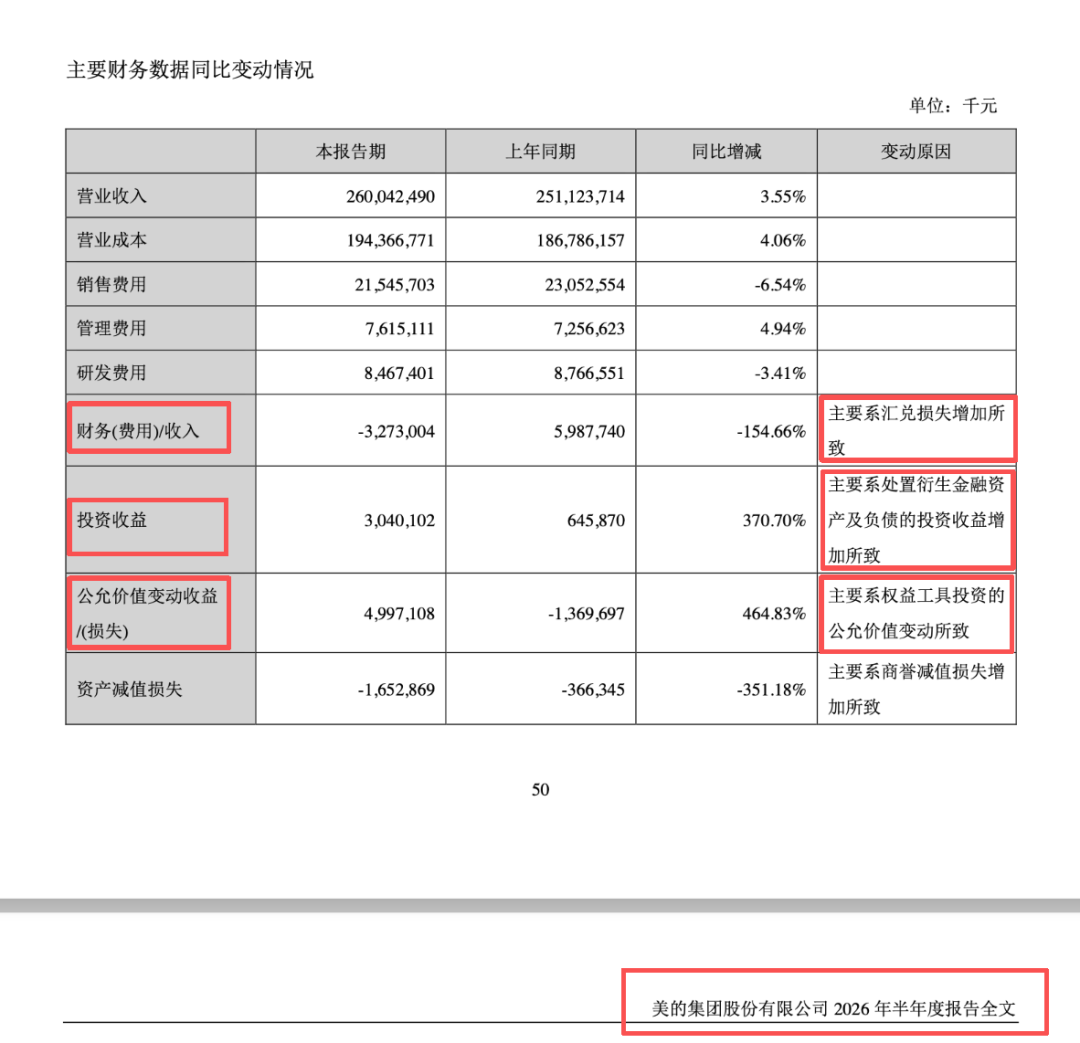
Наприклад, за даними трьох провідних експортерів: у першій половині року компанія Ningde Times отримала валютний збиток у розмірі 2.81 млрд юанів, тоді як минулого року валютний прибуток складав 2.332 млрд юанів; Luxshare Precision отримала збиток 1.986 млрд юанів проти прибутку 0.493 млрд юанів за той же період минулого року; фінансові витрати Midea Group перетворилися з прибутку 5.99 млрд юанів у минулому році на поточні витрати 3.27 млрд юанів, основною причиною цього фінансовий звіт називає збільшення валютних збитків.
Після публікації піврічних даних з’явились думки, що валютний ризик-менеджмент вітчизняних експортерів має слабкі сторони, недостатнє покриття хеджування, і компанії не змогли ефективно компенсувати ризики валютних коливань. Однак, згідно з останніми даними Державної адміністрації з валютного контролю, у першій половині цього року компанії використали форвардів, опціони та інші валютні деривативи для управління валютними ризиками на суму близько 1.4 трлн доларів США, що на 40% більше, ніж минулоріч; рівень валютного хеджування зріс до 35.3%, додавши 5.3% порівняно із загальним показником 2025 року.
Як пояснити це контрастне явище "зростання хеджування - збільшення валютних збитків"? Як повідомили експерти журналісту, головна причина - це правила визнання розділів відповідно до бухгалтерських стандартів.Ключ у тому, що доходи від хеджування і валютні прибутки/збитки відображаються на різних бухгалтерських розділах. Зростання рівня хеджування не має безпосереднього впливу на цифри за розділом "валютні прибутки/збитки", ефект хеджування не проявляється прямо в одному розділі, тому відстежувати тільки один розділ - недосконало і неточно.
Директор Інституту досліджень транскордонних фінансів Ван Чжиї зазначив,це типове непорозуміння на ринку.Хеджування керує загальним валютним ризиком компанії, а фінансові звіти показують результати дії різних активів, зобов'язань і деривативів у різних розділах – це не повністю співставні речі. Один розділ валютних прибутків/збитків не відображає результати валютного ризик-менеджменту у повному обсязі і не може показати реальний вплив коливань валют на доходи компанії.
Заступник директора центру валютних операцій Zheshang Bank Хуан Ютін також відзначила журналісту: після проведення хеджування компаніями, прибутки й збитки від валютних коливань і від деривативів відображаються окремо у різних бухгалтерських розділах, тому ринку легко помітити явні втрати, але важко побачити приховані доходи від хеджування, що призводить до односторонніх висновків.
Один розділ валютних прибутків/збитків не відображає дійсність
Збиткові цифри по валютних операціях згаданих трьох компаній не можна прямо віднести до провалу в управлінні валютними ризиками—фінансові дані Midea Group, Luxshare Precision і Ningde Times на різних рівнях показують це.
Фінансові дані Midea Group чітко відображають контраст, зумовлений роздільним обліком. У першій половині 2026 року компанія перейшла з прибутку 5.99 млрд юанів фінансових витрат у минулому році до поточних витрат 3.27 млрд юанів, як зазначено у звіті головна причина — збільшення валютних збитків. Водночас хеджувальні операції з деривативами принесли значні прибутки: дохід від інвестицій зріс на 370.7% до 3.04 млрд юанів, прибуток від зміни справедливої вартості зріс на 464.83% до 4.997 млрд юанів; обидва розділи включають доходи від валютних деривативів.
Luxshare Precision прямо вказує на цю проблему в обліку. Компанія зазначає, що валютний прибуток/збиток відображається у розділі фінансових витрат, а результат валютного хеджування – у розділі позареалізаційних прибутків/збитків; повний ефект хеджування не можна побачити в одному розділі. За даними, бухгалтерський збиток від валютних операцій за півроку склав 1.986 млрд юанів, відповідний дохід від управління валютними ризиками — 1.297 млрд юанів — хеджування ефективно компенсувало більшу частину негативного впливу валютних коливань.
Приклад Ningde Times ще більше демонструє повний підрахунок: хоч компанія отримала у першій половині року 2.81 млрд юанів бухгалтерських збитків, після регулярної хеджувальної операції компенсування деривативними контрактами та прибутками/збитками у валюті, фактичний сумарний валютний вплив становив лише 170 млн юанів; великі баровані збитки на балансі — це здебільшого паперові коливання через переоцінку на кінець періоду.
Хоча три компанії мають різні особливості, всі вони доходять до одного висновку:Згідно з чинними бухгалтерськими стандартами, валютні прибутки/збитки і доходи від деривативного хеджування розділяються на різні розділи, один і той самий ризик-менеджмент розділяється, один розділ не може об'єктивно відобразити всю картину валютного ризик-менеджменту. Оцінка лише розділу валютних прибутків/збитків фінансового звіту не дозволяє об'єктивно оцінити здатність компаній управляти валютними ризиками та реальний вплив валютних коливань на результати діяльності.
Оцінювати ефективність валютного ризик-менеджменту слід за сумарним валютним результатом
Хуан Ютін пояснила журналісту: непорозуміння ринку щодо валютного ризик-менеджменту компаній пов'язане з нерозумінням фінансової логіки хеджування. У період валютних коливань, компанії, що здійснюють хеджування, мають три пов'язані зміни доходів і збитків на фінансових звітах; ці три категорії разом створюють повну картину валютного ризик-менеджменту.
Перший — валютний прибуток/збиток.Іноземна валютна готівка, дебіторська заборгованість за кордоном, валютні зобов'язання тощо на балансі переоцінюються за актуальним курсом на кінець періоду. Різниця між курсом на початок і кінець періоду фіксується як валютний прибуток/збиток, що відображає вплив валютних коливань на балансові операції.
Другий — зміна справедливої вартості.Форвардні валютні контракти, опціони та інші деривативи, підписані для хеджування, до завершення контракту оцінюються за ринковою ціною, а їх переоцінка відображається у розділі зміни справедливої вартості, не враховується у фінансових витратах.
Третій — інвестиційний дохід.Коли деривативний валютний контракт завершено, проведено розрахунок або закрито, фактична сума прибутків/збитків записується як інвестиційний дохід, звітується окремо від валютного прибутку/збитку.
Хуан Ютін навела практичний приклад: компанія має дебіторську заборгованість 100 млн доларів на 3 місяці, під час підписання курс 6.80, наприкінці періоду юань зміцнився до 6.70 — це призводить до 10 млн юанів валютного збитку; якщо одночасно укладено форвардний контракт на 3 місяці за курсом 6.75 — переоцінка приносить 5 млн юанів прибутку.
У такій ситуації, розділ валютних прибутків/збитків показує 10 млн юанів збитку, але вигода від деривативу відображається за розділом зміни справедливої вартості — один розділ збитковий, інший прибутковий, реальний чистий вплив становить близько -5 млн юанів. Огляд лише розділу валютних прибутків/збитків створює враження неефективного управління валютним ризиком, хоча реальна валютна експозиція значно менша, ніж на балансі.
Вона додатково пояснила: згідно з чинними стандартами, валютний збиток у хеджованих активах відображається за розділом фінансових витрат, а доходи від деривативів — у розділі зміни справедливої вартості або інвестиційному доході, що створює особливість балансу "збитки явні, доходи приховані".
“Насправді, лише об'єднавши ці три баланси, можна побачити ефективність хеджування”, підкреслює Хуан Ютін. Роздільний облік втрат у фінансовому розділі легко призводить до недооцінки ефективності хеджування. Якщо розглядати валютний і деривативний сегмент у комплексі, реальний вплив валютних коливань часто менший, ніж це відображено у окремому розділі.
Хеджування допомагає згладжувати прибутки і стабілізувати бізнес
Відповідальні підрозділи Державного валютного контролю повідомили журналісту, що на практиці компанії можуть насамперед застосовувати природне хеджування доходів і витрат, змінювати валюту розрахунків, передавати зміни цін у собівартість тощо для управління ризиками з самого початку, а також управляти залишковим валютним ризиком за допомогою деривативів (власне валютне хеджування). Активна участь у хеджуванні має значне значення для стабільного бізнесу.
По-перше — зменшити невизначеність у бізнес-діяльності.Проводячи зовнішньоекономічні операції з використанням деривативів, компанії можуть заздалегідь зафіксувати валютні доходи чи витрати за певним курсом, і на основі цього планувати облік витрат, виробництво, фінансування, не так залежати від валютних коливань, а в довгостроковій перспективі прибутки згладжуються, що дозволяє компаніям зосередитись на основній діяльності. Особливо активна участь у хеджуванні дозволяє запобігти неконтрольованим валютним збиткам через різкі коливання і уникнути криз у бізнесі.
По-друге — стабільність ключових фінансових показників.Готівка, дебіторська та кредиторська заборгованість, кредити у валюті — через різницю між початковим курсом і курсом на день балансу виникають валютні прибутки/збитки. Для більшості публічних компаній валютні прибутки/збитки заносяться у фінансові витрати, а доходи від хеджування — у розділи зміни справедливої вартості або інвестиційного доходу. Разом це впливає на операційний прибуток компанії.
Якщо компанія активно хеджує валютні ризики, її валютний прибуток/збиток і прибуток/збиток від хеджування можуть частково компенсувати одне одного, що згладжує операційний прибуток. Якщо не хеджує — прибутки “стрибатимуть”, що шкодить оцінці компанії. Правильна оцінка хеджування має враховувати сукупний валютний і хеджувальний прибуток/збиток, щоб уникнути однобічних висновків через зміни у фінансових витратах.
По-третє — зміцнення стабільності валютного ринку.На макро рівні, якщо компанії дотримуються принципу нейтрального ставлення до валютного ризику, інтегрують валютні коливання у своє планування, то будуть менш схильні до панічних угод, зменшиться проциклічна волатильність ринку, що підвищить стійкість валютного ринку та забезпечить більш стабільне бізнес-середовище.
З позиції регуляторів цей напрям вже визначений. Заступник директора та речник Державної адміністрації з валютного контролю Лі Бін під час прес-конференції "Дані щодо валютних потоків у 1 півріччі 2026 року" зазначив: зовнішнє середовище мінливе, коливання валют стали двосторонніми, компанії мають дотримуватись принципу нейтрального ставлення до валютних ризиків і активно управляти ними, щоб максимальним чином знизити вплив валютних коливань на основний бізнес та фінанси.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Хедж-фонди вперше за 14 місяців роблять ставку на зміцнення єни, чи є це сигналом до розвороту арбітражних угод?
Хедж-фонди вперше з липня 2025 року стали оптимістично оцінювати японську єну і почали робити ставки на її зміцнення.
Оператор AI "нової хмари" Nscale (NSCL.US) прагне до IPO на американському фондовому ринку, плануючи залучити до 3 мільярдів доларів. Anthropic витрачає 45 мільярдів доларів для закріплення обчислювальної потужності.
Розробник центрів обробки даних зі штучним інтелектом Nscale подав заявку на первинне публічне розміщення акцій до Комісії з цінних паперів і бірж США, планує вийти на Нью-Йоркську фондову біржу під тикером "NSCL".
Хедж-фонди вперше за понад рік стали оптимістично налаштованими щодо японської єни, чисті довгі позиції зросли приблизно до 1,6 млрд доларів, після підвищення процентних ставок у Японії та США валютний ринок став більш волатильним
Останні дані Комісії з торгівлі товарними ф’ючерсами США показують, що хедж-фонди вперше з липня 2025 року перейшли на бичачу позицію щодо японської єни.
Компанія AI дата-центрів Nscale офіційно подала заявку на IPO на американському фондовому ринку, Nvidia володіє понад 5% акцій.
Nscale планує залучити до 3 мільярдів доларів для розширення потужностей штучного інтелекту, при оцінці в раунді C у 14,6 мільярда доларів. Станом на серпень цього року Nscale контролює понад 10 гігават електричної потужності, загальна вартість контрактів становить близько 103 мільярдів доларів, зокрема зобов'язання Anthropic щодо оренди на 45 мільярдів доларів. Частка NVIDIA у Nscale перевищує 5%, без права голосу.
Ціни на криптовалюти
Більше


