
Від публікації CPI до стрімкого зростання процентної ставки: аналіз причин падіння золота

Ukrainian Financial Web 15 вересня повідомляє—— Різні фактори підвищують реальні ставки за облігаціями США, золото перебуває під тиском, перелом моменту уважно слідкує за даними США
У вівторок (15 вересня) під час азійсько-європейської сесії спотове золото продовжує знижуватись, зараз торгується на рівні 4276 доларів, зниження на 0,52%.
Останнім часом реальні ставки невпинно зростають, після публікації CPI спочатку здавалося, що реальні ставки тимчасово знизяться, але насправді після невеликого падіння під час торгів вони різко відскочили вгору, причому зростання було більшим, ніж у номінальних ставок, які представляють дохідність 10-річних державних облігацій США.
За формулою номінальна ставка = реальна ставка + інфляційні очікування + надбавка за інфляційний ризик (IRP), зазвичай інфляційні очікування та IRP об'єднуються в широкі інфляційні очікування, але для розуміння такого руху ринку, необхідно розділяти ці складові, публікація CPI цього дня була подією, коли "всі негативні чинники відпрацьовані" і потрібно використовувати підрозділ IRP.
Тобто того дня номінальна ставка впала через стрімкий спад IRP, бо ринок вирішив, що хоча інфляція трохи перевищила очікування, страхи щодо її сильного погіршення зникли, але унікальне внутрішнє зростання реальної ставки і стало причиною остаточного підйому ставок та падіння ціни на золото останнім часом.
Стійкість інфляції: час високих ставок постійно продовжується
Інфляція в США не переходить у катастрофічне зростання, але темпи зниження значно нижчі за очікування ринку, основна інфляція в сфері послуг і оренді житла проявляють сильну стійкість.
Через те, що інфляція не знижується, у Федерального резерву немає можливості швидко знизити ставки; ринок змушений постійно коригувати "скільки триватиме високий рівень ставок", навіть допускаючи додаткове підвищення ставки.
За структурною схемою ставки, реальна ставка дорівнює номінальній ставці мінус інфляційні очікування. Стійка інфляція підтримує інфляційні очікування, а номінальна ставка не знижується, що разом підсилює реальні ставки – дохідність TIPS також зростає.
Це є найважливішою і найтривалішою рушійною силою нинішнього підйому реальних ставок.
Стійкість економічних основ: сам баланс реальних ставок підвищується
Економіка США не зазнає спаду, споживання та зайнятість залишаються міцними, економіка здатна витримувати поточне середовище високих ставок.
З класичної точки зору Фішера, реальна ставка є реальним доходом від фізичного капіталу, визначається балансом між пропозицією заощаджень та попитом на інвестиції: якщо попит сильний, бажання компаній інвестувати високе, рентабельність капіталу велика — реальна вартість ресурсів зростає, і балансна реальна ставка також піднімається.
Ринок більше не закладає "ФРС скоро буде змушена знизити ставки для порятунку економіки", зникнення цієї очікуваності додатково підвищило далекі очікування щодо політики ставок, створюючи резонанс з інфляційною стійкістю і разом підвищуючи середній рівень реальних ставок.
Не підвищення ставки призводить до падіння економіки, а економіка справляється із високими ставками — ось основа нинішнього підйому ставок.
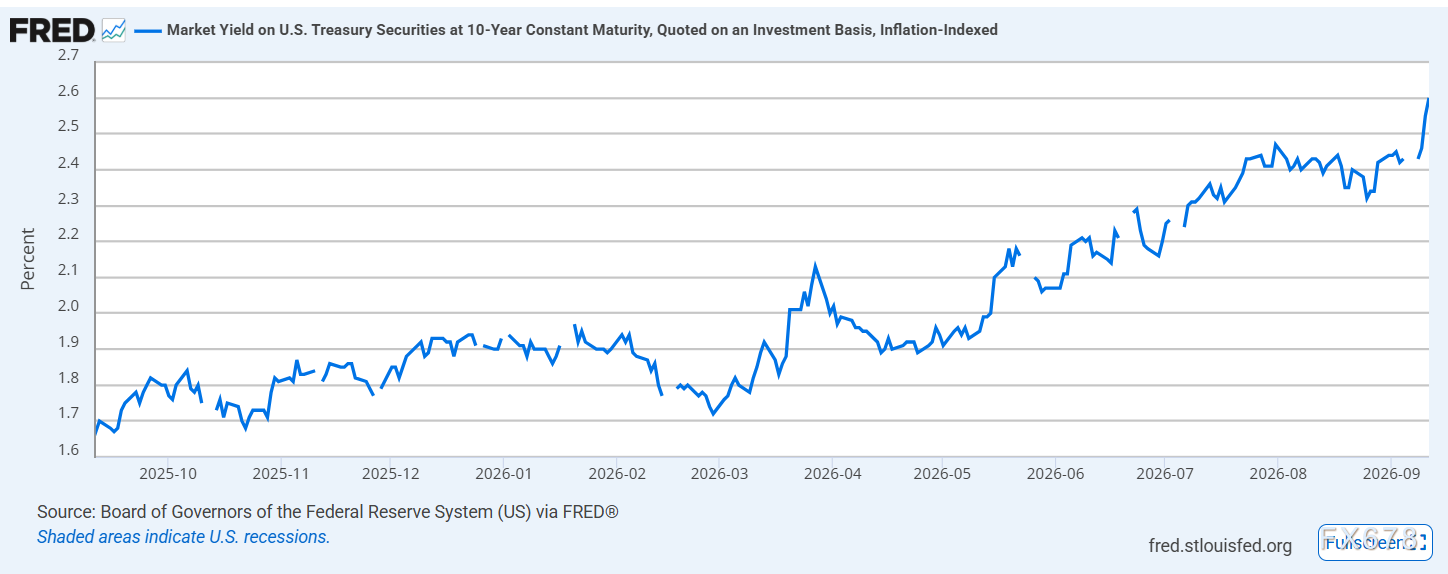
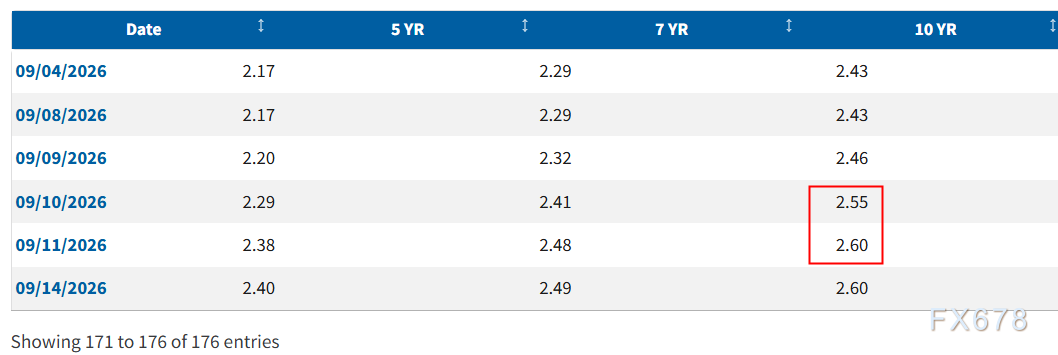
(Огляд дохідності 10-річних TIPS, джерело: Federal Reserve)
Порівнюючи дохідність 10-річних облігацій США, можна побачити, що після публікації CPI дохідність 10-річних облігацій зросла на 0,12 bp, а TIPS — на 0,5 bp, головна рушійна сила в тому, що IRP через зникнення страхів щодо екстремальної інфляції різко впала на 0,48 bp.
Тривале коливання цін на нафту: зміцнення очікувань високих ставок
Міжнародні коливання цін на нафту — ключовий чинник у стійкості інфляції цього циклу, який не можна ігнорувати на стороні пропозиції.
Геополітичні конфлікти, глобальний дисбаланс попиту та пропозиції разом створюють ситуацію, коли ціни на нафту не можуть знизитись трендово, а навпаки повторно піднімаються у важливих точках.
Нафта як основний товар, її зростання через транспорт, хімічну сировину, витрати на споживчі товари йде до кінцевої інфляції, створюючи додатковий інфляційний тиск.
За структурою ставок, вплив нафтових коливань на реальні ставки подвійний.
З одного боку, повторне зростання цін на нафту підсилює невизначеність щодо зниження інфляції, утримує або навіть підвищує інфляційні очікування, що робить для Federal Reserve складнішим початок циклу зниження ставок; з іншого, нафта — це шок з боку пропозиції, вона підвищує саме інфляцію з боку витрат, а не попиту, така "стагфляційна" напруга змусить Federal Reserve більше уваги приділяти інфляції, що ще більше подовжує час високих ставок і підвищує реальні ставки.
Крім того, невизначеність цін на нафту періодично підвищує надбавку за інфляційний ризик IRP.
Коли ринок боїться, що тривале зростання цін на нафту призведе до другого раунду інфляції, IRP зростає, а номінальна дохідність облігацій США на основі зростання реальних ставок отримує додаткову компенсацію за ризики інфляції, і разом із надбавкою за термін, спричиненою тиском на пропозицію облігацій, ще більше посилює зростання ставок – це одна з причин різкого зростання дохідності 10-річних облігацій у різних країнах.
Тиск від пропозиції облігацій США: надбавка за термін підвищується, очікування політики підтримки не здійснюються
Федеральний бюджет США залишається високим у дефіциті, Міністерство фінансів постійно масово випускає довгострокові облігації, що викликає побоювання щодо надмірної пропозиції цих облігацій, інвестори вимагають більшу надбавку за термін, щоб купувати довгі папери, що з боку пропозиції підвищує номінальні ставки облігацій США.
Разом із цим, ринок у цілому песимістично оцінює ефективність програми викупу облігацій Міністерством фінансів США.
Майже половина менеджерів фондів вважають, що викуп майже не вплине на дохідність, майже третина — що навпаки вона підвищиться. Втрата очікування політики підтримки означає зникнення "подушки безпеки" для ринку облігацій, ціноутворення довгострокових облігацій стає більш крихким, у разі масових розпродажів легко виникає швидка негативна реакція у вигляді стрибка дохідності.
Підсумок і технічний аналіз:
Золото — безвідсотковий довгостроковий актив, його ціноутворення сильно залежить від реальної ставки як ключового дисконтувального чинника.
Зростання реальної ставки означає підвищення альтернативних витрат на утримання золота, поточна вартість майбутніх грошових потоків золота (які не мають відсотків) знижується, внаслідок чого ціна на золото залишається під тиском.
Поточне підвищення реальних ставок має кілька структурних підтримуючих тенденцій: стійка інфляція подовжує час високих ставок, стійкість економіки підвищує балансну реальну ставку, тривале коливання цін на нафту зміцнює інфляційні очікування з пропозиції, тиск пропозиції облігацій США підвищує надбавку за термін.
Ці кілька чинників разом створюють міцний фундамент для зростання середньої реальної ставки, а не є короткочасним емоційним фактором.
Короткочасний пульс у ціні золота, викликаний зниженням IRP, по суті є одноразовим проявом зникнення крайових ризиків, ця сила слабка і не може протистояти структурному тиску на золото, спричиненому зростанням реальної ставки.
Тому до чіткого перелому середньої реальної ставки, золото перебуватиме під середньостроковим тиском і ця ситуація важко змінити фундаментально.
У цьому матеріалі розглянуто аспект ставок, але ціноутворення золота визначається не лише ставками. Закупівля золота центральними банками, зміна кредиту/цінності долара або операції з валютами, захисний попит — всі ці напрямки утворюють незалежну силу попиту на золото, іноді навіть здатні тимчасово компенсувати тиск реальних ставок. В рамках цього аналізу ці чинники детально не розглядаються й залишаються для подальшого обговорення.
Технічний аналіз: спотове золото нині консолідується на низьких рівнях, підтримується лінією шийного контуру маленької голова-плечі, утворилася маленька формація голова, але на низьких рівнях формація голова може стати пасткою для ведмедів; інвесторам, що грають на підвищення, не варто надмірно панікувати.
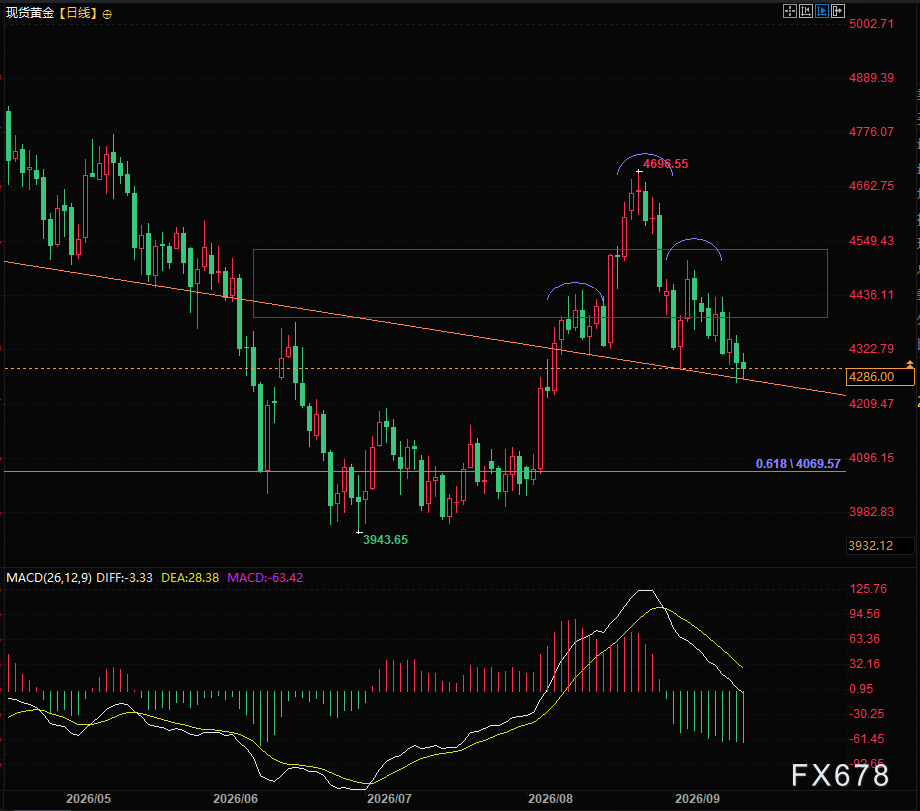
(Денна діаграма спотового золота, джерело: Ukrainian Financial Web)
UTC+8 21:22, спотове золото наразі становить 4285,99
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити


Фондовий ринок США: Ф'ючерси на три основні індекси падають, прибутковість 10-річних казначейських облігацій перевищує 5%, акції криптовалют знижуються перед відкриттям торгів.
15 вересня (вівторок) перед відкриттям торгової сесії на американському фондовому ринку всі три основні індексні ф’ючерси США знизилися.

Спокій перед штормом? Волатильність фунта наближається до рекордно низького рівня: бюджет наближається, Wells Fargo попереджає про серйозну недостатність хеджування
Ринок опціонів на фунт стерлінгів демонструє "аномально спокійний" стан: імпліцитна волатильність наближається до рекордно низького рівня, Wells Fargo попереджає, що інвестори недооцінюють вплив бюджетної резолюції, рекомендує продавати фунт та купувати євро.

Ціни на криптовалюти
Більше


