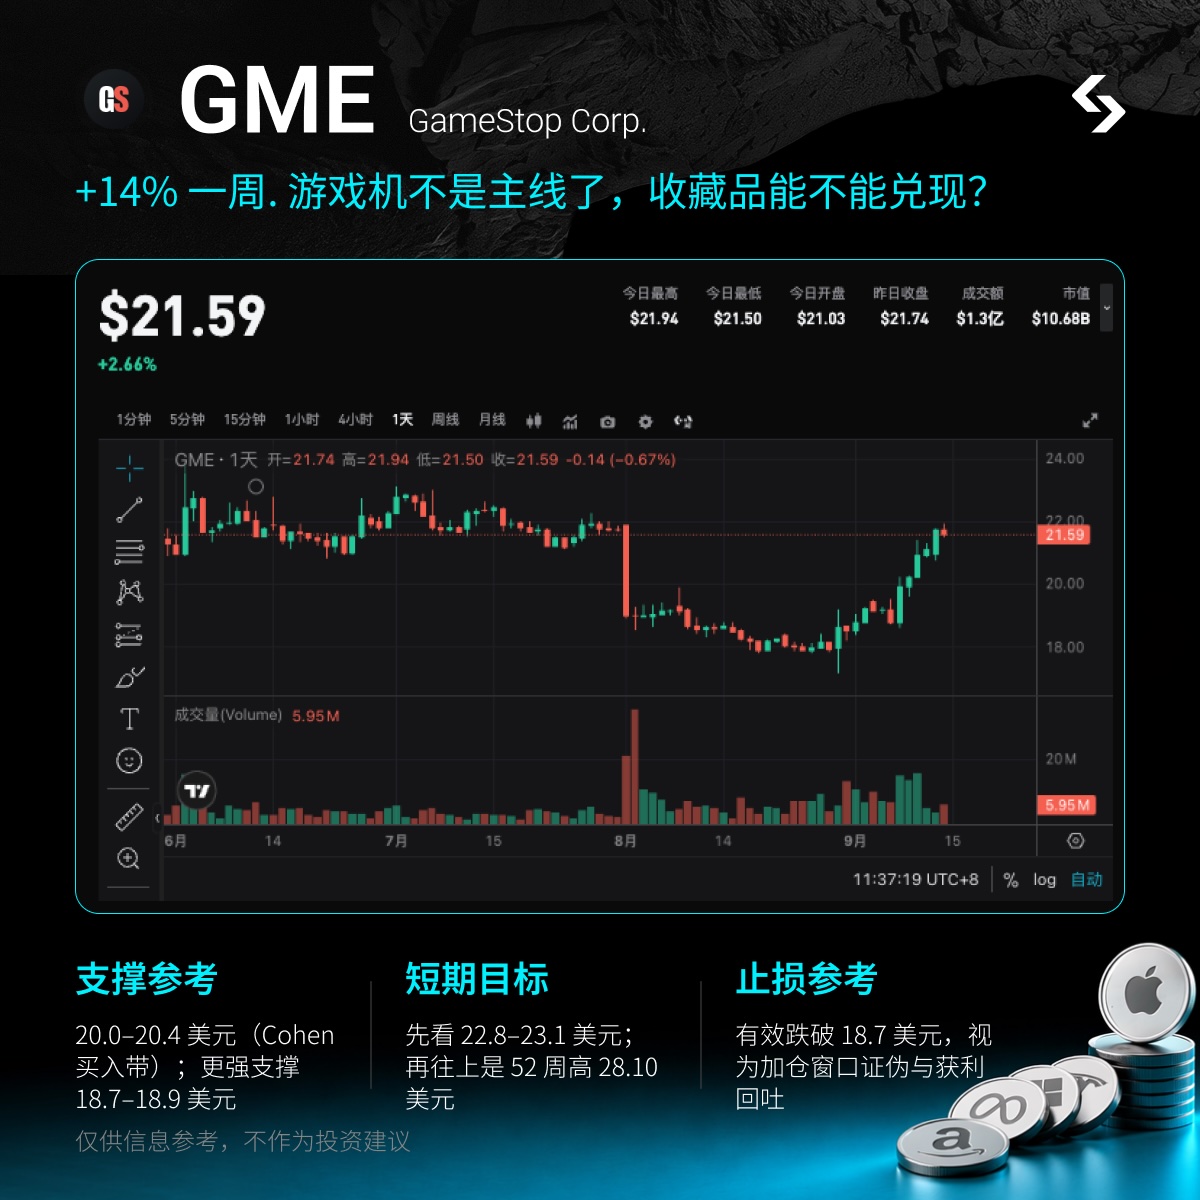
1. Чому зараз варто звернути увагу на GME? Яку історію розповідає ринок?
GME – це не нове ім’я, це старий
meme, якому дали нову ціну: того, хто раніше був "роздрібним продавцем дисків для ігор, який закриває магазини", перетворили на "платформу розподілу капіталу з великим запасом готівки,
колекційні товари складають понад половину, а на рахунках ще є частка
eBay". Поточна ціна близько 21.6 доларів (закриття 14 вересня – 21.62), капіталізація близько 10.9 млрд; за останні 7 днів +14%, за місяць +16%, діапазон за 52 тижні близько 17.79–28.10. Відносно максимуму десь на 23% нижче, для повернення потрібно ще близько 30%. RSI вже близько 70, короткостроково не зовсім чисто, але позиція не на максимумі за 52 тижні. Шорти складають 12–13% обігу (близько 57 млн акцій), середньодобова торгівля 6–7.5 млн акцій,
покриття – близько 7–10 днів.
Beta близько 1.71.
На сьогодні є лише один фокус: фінансовий звіт вже опубліковано, власник збільшив позицію за реальні гроші, ринок перевіряє, чи зростання частки колекційних товарів + зменшення збитків від закриття магазинів може із разового
beat перетворитися на стабільну платформу прибутку.
8 вересня вже вийшов Q2 (до 1 серпня): виручка 790.2 млн, менше ніж 972.2 млн рік тому, але більше одноголосної оцінки (~757 млн); скоригований EPS 0.27, це вище за очікування (0.19). Операційний прибуток 160.2 млн – найкращий Q2 з моменту IPO компанії. Скоригований EBITDA 174 млн, рік тому – 75.7 млн. Річний прогноз скоригованого EBITDA підвищено з "понад 600 млн" до "понад 650 млн".
Справжнє переоцінювання відбулося не через ігрові приставки, а через колекційні товари: за квартал чисті продажі – 356.3 млн, +57% рік до року, це 45.1% виручки; програмне забезпечення для ігор впало з 494.6 до 263.2 млн.
10 вересня Ryan Cohen купив на відкритому ринку 1 млн акцій, середня ціна близько 20.38 дол., разом близько 20.4 млн дол., його прямий пакет виріс до близько 39.35 млн акцій (близько 7.8%), разом з варрантами – близько 8.5%.
Того ж дня офіційний аккаунт повідомив: "Обрані закриті магазини з 11 вересня відкриваються заново" — перша публічна версія була як "принаймні один" (Brooklyn, Огайо), не слід вважати це масовою експансією, це скоріше сигнал відновлення після досягнення дна циклу закриття магазинів.
Це не "повторення короткого squeeze 2021", а саме фінансовий beat, збільшення власної позиції, частка колекційних товарів понад половину — все це в один тиждень. Шорт-інтерес усе ще є, але товщина й дні покриття значно менші, ніж тоді; гнучкість тут — це вікно подій і активність спільноти, а не "двохденний squeeze".
2. Короткий огляд фундаментальних даних
Вертикально інтегрується не обчислювальна потужність, а "магазини + товарна матриця колекційних товарів + баланс". Штаб-квартира у Grapevine, Техас не важлива, ринок визнає: Cohen після скорочення витрат, фокусується на зростанні у високорентабельних категоріях (торгові картки, фігурки, одяг), далі використовує готівку і участь у капіталі для другого циклу розвитку. eBay – приблизно 43.39 млн акцій, ~9.8%, справедлива вартість на 1 серпня – близько 4.9 млрд дол.; це найбільший нефінансовий чинник на балансі, найбільше впливає на story як "опціон на поглинання". Готівка, еквіваленти, цінні папери й цифрові активи разом ~5.4 млрд. На початку вересня ~55.5 млн нових акцій + 358.4 млн готівки обміняли на ~1.4 млрд конвертованих облігацій, довгостроковий борг знизився до ~2.8 млрд. Кількість акцій збільшилась, процентне навантаження зменшилося. Дешево повторити – це закриття магазинів і скорочення витрат, дорого – це постачання колекційних товарів і репутація капітальної стратегії самого Cohen.
3. Основні продукти та бізнес
Колекційні товари: торгові картки, фігурки, одяг, атрибутика поп-культури. Q2 – це вже найбільший сегмент, маржа підняла загальну до ~43.7%. Простір магазину та полиці поступово переключаються саме на ці товари.
Ігрове обладнання/ПЗ/б/в – присутні у балансі, але менеджмент уже заявляв, що ПЗ "не головний для компанії". Q2 – продаж ігор майже впав удвічі, основна причина – висока база через запуск
Switch 2 торік, а також закриття магазинів і відділення французького напряму.
Мережа магазинів: Сполучені Штати – на початку 2024 було понад 2 900 магазинів, зараз менше 1 600. З 11 вересня вибіркове відкриття закритих точок — кількість не розголошується, тож це скоріше "стабілізація сліду", а не новий цикл відкриття магазинів.
eBay – приблизно 9.8% / ~4.9 млрд. У травні було необов’язкове пропозиція 125 USD/акція, всього ~56 млрд, рада відмовила. Більш реальний шлях — співпраця (автентифікація у магазинах, логістика, товарна матриця для колекційних), а не короткострокове поглинання. У GAAP квартальному прибутку (298.7 млн) з eBay – ~166.3 млн від деривативів, ~72.1 млн – від оцінки акцій, мінус ~75 млн збитків по цифрових активах — прибуток від операційної та інвестиційної діяльності потрібно розглядати окремо.
Капітальна структура: TTM виручка ~3.55 млрд, TTM чистий прибуток ~893 млн, EPS ~1.52–1.53, PE ~14. На рахунках багато готівки, EV ~10.2 млрд, виглядає як "роздрібна оболонка + інвестиційна компанія".
4. Ключові фінансові та операційні дані (розкриті)
Q2 виручка 790.2 млн (торік 972.2 млн, -18.7%; очікування ~757 млн); операційний прибуток 160.2 млн (торік 66.4 млн); скоригований EBITDA 174 млн (торік 75.7 млн); скоригований EPS 0.27; GAAP чистий прибуток 298.7 млн, diluted EPS 0.51.
Колекційні товари – 356.3 млн, +57% рік до року, 45.1% виручки (торік 23.4%); ігри – 263.2 млн; б/в – 170.7 млн. SG&A – 187.1 млн, продовжує знижуватися.
За перші шість місяців скоригований EBITDA – 339.7 млн, чистий грошовий потік ~393.6 млн. Річний прогноз скоригованого EBITDA підвищено до понад 650 млн.
Готівка + цінні папери + цифрові активи – ~5.4 млрд; eBay – ~4.9 млрд; загальний борг ~4.3 млрд (після заміни конвертованих облігацій довгостроковий борг ~2.8 млрд). Оборотних акцій ~504.5 млн, +25% рік до року, розмивання – це ціна за заміну боргу.
Cohen 10/9 купив 1 млн акцій / ~20.4 млн дол.; члени ради Cheng, Grube, Attal також купили невеликі пакети. Це найбільша внутрішня покупка цього року, останній раз такого масштабу був у січні.
5. Аналіз розбіжностей у очікуваннях
Загальне сприйняття ринку: виручка продовжує падати, прибуток — від eBay і одноразових проектів, відкриття магазинів – лише PR, Wall Street не надихає купівля Cohen (Barron’s прямо пише "Wall Street навіть не моргнула"). Покриття продавців мінімальне, про одноголосну ціну говорити не доводиться. Поточна ціна вже врахувала discount на "скорочення роздрібної мережі + розмивання".
Насправді може бути інакше: рекордний операційний прибуток за Q2 — це результат зміни структури й контролю витрат, а не лише інвестиційні доходи. Після того, як колекційні товари перевищили половину, структура доходу стала чистішою за концепцію "чекаємо наступну консоль". Розбіжність у прогнозі переходить від "meme, чекаємо squeeze" до "чи може частка колекційних товарів і EBITDA guidance повторити квартал". Розмивання вже сталося у вересні, тож важливість раптового випуску акцій знижується; справжня перевірка — це падіння темпів зростання колекційних, відсутність подальшого відкриття магазинів, eBay падає на 49 млрд ще на третину. 12% шорт — це не порохова бочка 2021 року, але спільнота (Superstonk /
WSB) відчутно активізувалася після фінзвітів і Form 4 — волатильність у вікно подій буде значно більша, це не лінійне відновлення.
6. Каталізатори
Вже відбулося: Q2 beat + EBITDA guidance понад 650 млн; Cohen купив 1 млн акцій 10/9; вибіркове відкриття магазинів з 11/9; заміна ~1.4 млрд конвертованих облігацій; підтверджена частка eBay близько 9.8%.
Поточне вікно (середина та кінець вересня): 16/9 FOMC (головна макро подія тижня, GME beta ≈ 1.7, ризик після рішення щодо ставок буде оцінюватися першою, тоді розповідатимуть історію); чи буде розкрито більше магазинів та їх кількість при відкритті; сезонний сток і ціна торгових карток; чи буде реальний пілот співпраці/автентифікації з eBay; наступний звіт — початок грудня (Q3, кінець кварталу — 31/10). Саме тоді буде "чи частка 45% колекційних — це реальна платформа чи одноразовий стрибок".
Сектор: AMC також із meme-середовища, CIFR / IREN — лінія AI-потужності, не варто тримати обидві одночасно. rIREN вже рекомендували минулого тижня, цього тижня основний акцент на rGME, резервно слідкують за rIREN, не перехрещують важкі позиції.
7. Ключові точки для торгівлі (для довідки, не рекомендація)
Логіка прозора: реальні внутрішні купівлі + фінансове відновлення + повернення активності спільноти — підходить для подієвої торгівлі. За тиждень вже піднялося з 18.7–19 до 21.6; варто діяти за принципом "відновлення після річного/квартального звіту + підтвердження внутрішнього збільшення пакету", а не "щойно подвоїлася від дна, одразу цілити на 28".
Орієнтир для підтримки: 20.0–20.4 (Cohen купував 20.02–20.47, закриття 10/9 — 20.39); сильніша підтримка — 18.7–18.9 (мінімум на день звіту 8/9 — 18.72 / закриття 18.89); ще нижче — 17.79 (52-тижневий мінімум 20/8).
Короткострокова ціль: якщо буде стабільно — 22.8–23.1 (близько максимуму за 3 місяці), далі — 26.9–28.1 (максимум за 52 тижні), але це залежить від результатів чергового кварталу по колекційних, або ж сильнішого каталізатора, ніж "вибіркове відкриття".
Орієнтир на стоп-лосс: стабільний пробій 18.7 — це сигнал повернення негативу й "спростування події збільшення пакету", не варто тримати позицію тільки через історію потенційного поглинання eBay. У день FOMC і на відкритті американського ринку після, можливе більше зниження — пріоритет на ризику позиції, а не точки.
8. Попередження про ризики
Найбільший ризик — коли операційний прибуток і інвестиційний доход змішуються у оцінці. Якщо прибрати плаваючий прибуток eBay і деривативи, GME лишається роздрібною компанією з падаючими доходами; якщо приріст колекційних упаде із +57%, то нещодавній +14% може швидко зникнути. Другий ризик — уже відбулося розмивання: заміна боргу видала ~55.5 млн акцій, обіг — 504.5 млн, далі
ATM і варранти продовжують постачання.
Далі: падіння eBay зменшує баланс ще на 4.9 млрд; якщо поглинання буде повністю відкинуто радою — оцінка повернеться до "роздріб + готівка"; якщо відкриття магазинів залишиться на "принаймні один" — розцінюють як PR. Шорт — 12%, покриття — 7–10 днів, це дає волатильність в обидва боки, але не такі squeeze, як у 2021. Beta ~1.7.
Врешті-решт, цього тижня основна волатильність навколо FOMC, контролюйте позиції~

 2026/09/15 06:34