
Колись нікому не цікаві акції програмного забезпечення тепер усі прагнуть отримати

Сектор програмного забезпечення переживає стрімке відновлення, повністю змінюючи ситуацію, коли його тривалий час ігнорували на ринку.
Під час нинішнього буму штучного інтелекту увага інвесторів традиційно була зосереджена на напівпровідниках, а сектор програмного забезпечення майже не привертав інтересу. Проте ця ситуація швидко змінюється — акції програмного забезпечення показали найбільшу за понад 25 років двотиденну надприбуткову динаміку відносно S&P 500, рекордна кількість роздрібного капіталу надходить у сектор, обсяги торгів на опційному ринку також вибухнули. Аналітик JPMorgan Браян Хейві зазначає, що із суттєвим зростанням сектору програмного забезпечення, довгі фонди та хедж-фонди пришвидшують репозиціонування портфелів, а 'Mag 7' стає найзручнішим джерелом фінансування.
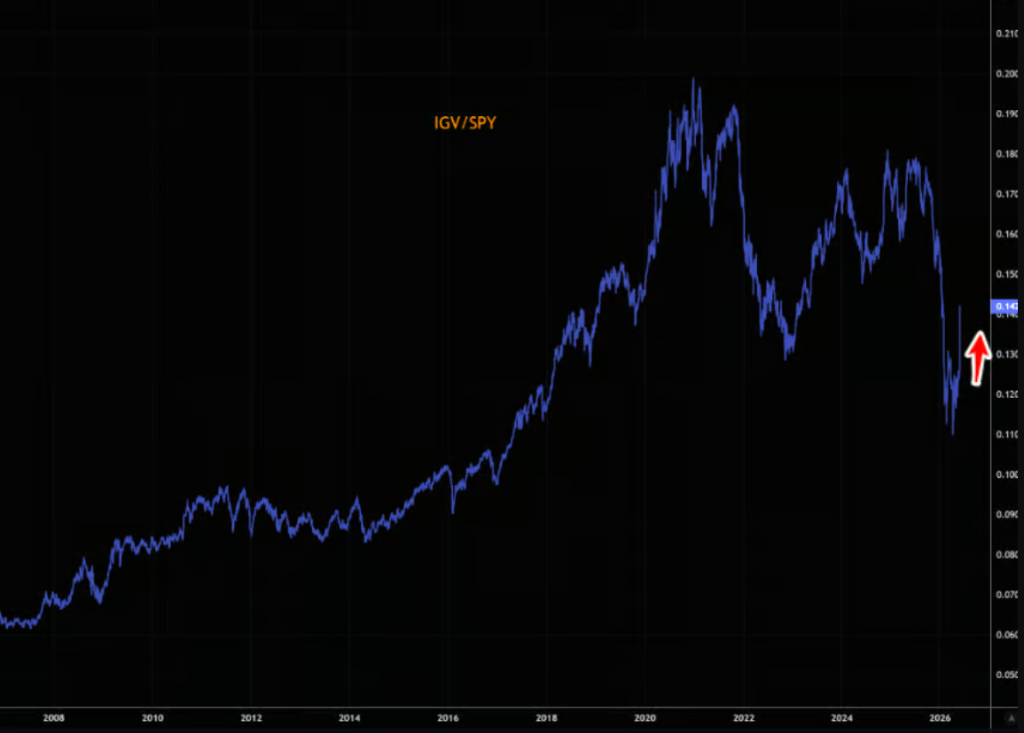
Незважаючи на стрімку динаміку ринку, у довгостроковій перспективі позиціонування у секторі програмного забезпечення й надалі перебуває на історично низьких рівнях, залишаючи як простір для подальшого зростання, так і тиск на фіксацію прибутків. Ринок перебуває на тонкій межі змін.
Опціони і роздрібні інвестори діють синхронно — стрімкий імпульс сектору
Обсяги торгів опціонами на ETF IGV програмного забезпечення протягом останніх двох сесій оновили історичні максимуми. За даними Goldman Sachs, минулої п’ятниці обсяг відкриття кол-опціонів IGV сягнув 280 тисяч контрактів — найбільший денний показник в історії, і наступного дня залишився на високому рівні 225 тисяч контрактів.
Капітал роздрібних інвесторів також надходить рекордно швидко. За даними Vanda Research, чистий денний обсяг інвестицій роздрібних гравців в IGV досяг 46 мільйонів доларів, що приблизно на 40% перевищує попередній максимум, встановлений на початку лютого цього року, — це найвищий щоденний чистий приплив до фонду за весь час його існування.

З погляду цінової динаміки, сектор програмного забезпечення за останні торги суттєво випередив Філадельфійський індекс напівпровідників (SOX) і впритул продемонстрував найсильнішу двотиденну надприбутковість щодо S&P 500 за понад 25 років.
Закриття шортів та ребалансування позицій — установи активно входять у ринок
Браян Хейві з JPMorgan у нещодавньому звіті зазначив: "Зважаючи на значне зростання сектора програмного забезпечення, я вважаю, що довгі фонди та хедж-фонди продовжать коригувати портфелі, у тому числі шляхом викупу шортових позицій та скорочення недоінвестованих. 'Mag 7' — це найзручніше джерело фінансування й спосіб швидко акумулювати кеш."
Це твердження співпадає з даними команди JPMorgan Positioning Intelligence. Вона констатує, що позиції у секторі програмного забезпечення наразі становлять лише 1-й перцентиль історичних значень, тоді як у напівпровідниках — 97-й перцентиль. Такий перекіс і є рушієм нинішнього стрімкого відновлення сектору програмного забезпечення.
Бум охоплює окремі акції — HPE вирізняється на фоні ринку
Оптимізм ринку з рівня сектору поширюється й на окремі акції. За даними Vanda Research, Hewlett Packard Enterprise (HPE) за останні два торгові дні увійшла до топ-2 роздрібних покупок — уперше потрапивши до рейтингу найпопулярніших акцій за версією Vanda. Сукупний об’єм купівлі HPE з боку роздрібних інвесторів за ці два дні дорівнює загальній купівлі за попередні 11 місяців.
Одночасно, очікувана волатильність HPE за тиждень різко підскочила, що свідчить про високу невизначеність щодо короткострокових рухів цієї акції.
Позиції залишаються на історичних мінімумах — час фіксації прибутку важливіше, ніж подальший ріст
Попри стрімкість останньої хвилі, з ширшої перспективи зростання сектору програмного забезпечення на довгострокових графіках є лише незначним коливанням.
Дані про позиціонування від JPMorgan показують, що довгострокові позиції у програмному забезпеченні залишаються на історично низьких рівнях, і теоретично сектор має значний потенціал для подальшого зростання.
Втім, як зазначають експерти, після історичної хвилі шорт-сквізу і досягнення ключових рівнів, наразі доцільніше фіксувати прибуток, а не нарощувати нові лонгові позиції. Сектор програмного забезпечення досі є одним з найбільш недоінвестованих у ринку, але короткострокова динаміка вже перевершила прогнози — баланс між ризиками та можливостями поступово зміщується.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Після закриття ключового обхідного трубопроводу, повідомляється, що Саудівська Аравія прагне збільшити експорт сирої нафти через Ормузьку протоку.
Нафтопровід, що проходить зі сходу на захід Саудівської Аравії та був закритий після нападу минулого тижня, раніше транспортував до 5 мільйонів барелів нафти на добу. Міністр енергетики США заявив, що очікує швидке відновлення роботи цього нафтопроводу, проте регіональні чиновники стверджують, що відновлення може зайняти кілька тижнів. У серпні експорт нафти із Саудівської Аравії впав до 3 мільйонів барелів на добу, що є найнижчим показником за щонайменше дев’ять років, у вересні обсяги зросли. Іран заявив, що на прохання Саудівської Аравії відклав зустріч із питань судноплавства у районі Ормузької протоки, яку планували провести у понеділок цього тижня за участі країн Перської затоки. Трамп зазначив, що Іран дуже хоче та гостро потребує укладання угоди, і він вирішуватиме питання участі США, залишаючи двері відкритими для перемовин.
Хедж-фонди щойно відновили довгі позиції в технологічному секторі, але ключова підтримка Nasdaq вже почала слабшати
Індекс Nasdaq 100 наближається до нижньої межі багатомісячного коливального діапазону; фʼючерси пробили висхідну трендову лінію та 100-денну ковзаючу середню, що технічно послаблює ситуацію. Хедж-фонди раніше активно скуповували технологічні акції, висока концентрація позицій підсилює ризик зниження. Суперечки щодо безпеки AI та ризики енергозабезпечення створюють подвійний каталізатор. Якщо ключовий рівень підтримки не втримається, а рівень паніки на ринку залишиться низьким, волатильність може потребувати переоцінки.
Доходність 10-річних держоблігацій США перевищила 5%! "Пророк" попереджає: розпродаж ще не закінчено
Керівник відділу G10 стратегії Standard Bank Стівен Барроу, який у лютому цього року першим спрогнозував прибутковість 10-річних держоблігацій США на рівні 5%, підвищив прогноз їхньої прибутковості до 5,2% на кінець року та очікує подальшого зростання до 5,3% у першому кварталі 2027 року. Він зазначив, що тиск на ланцюги постачання, зміни клімату та обмеження імміграційної політики США для пропозиції робочої сили стають сильнішими, ніж раніше. Індекс долара США зріс за день максимально на 0,6% і, ймовірно, покаже найкращий одноденний результат із 17 червня.
Навіть у «бурі уповільнення AI» Kioxia планує залучити щонайменше $10 млрд через IPO у США
Повідомляється, що Kioxia розглядає можливість залучення 10 мільярдів доларів шляхом виходу на біржу в США.

Ціни на криптовалюти
Більше


