
Євро: надмірне відновлення після падіння на тлі настроїв TACO

Morning FX
З моменту початку війни 28 лютого пара EURUSD впала з рівня 1.18 до мінімуму близько 1.14, хоча за останні два дні через емоції навколо TACO знову відскочила до рівня 1.16.
I. Чи це знову димова завіса?
На початку цього тижня ризиковані настрої трохи пом’якшилися. США просувають зустріч сторін 26-27 березня в Ісламабаді, мета — домовитися про місячне перемир’я і розпочати переговори щодо «15 пунктів мирного плану» США. Зараз переговори чекають на остаточну відповідь від Ірану, іранська сторона заперечує офіційний початок переговорів.
Як показують подальші події, ймовірність того, що це — “димова завіса”, дуже велика, оскільки у сторін принципові протиріччя, і домовитися буде надзвичайно складно. Навіть якщо переговори відбудуться, це, швидше за все, буде пробний контакт; якщо переговори зірвуться — конфлікт може загостритися, ціни на нафту та захисні активи знову коливатимуться; якщо ж буде досягнуто короткострокового перемир’я, це лише тактична перерва та не вирішить суперечності в корені.
Основні вимоги США: в обмін на повне зняття санкцій проти Ірану та підтримку цивільних ядерних проектів, вимагати від Ірану повну відмову від ядерної потужності, обмеження балістичних ракет, припинення підтримки регіональних воєнізованих формувань і відкриття Ормузької протоки.
Основні вимоги Ірану: США повинні повністю вивести війська, компенсувати збитки від війни, скасувати всі санкції та надати юридичні гарантії невтручання у внутрішні справи, Іран відмовляється поступатися у питаннях основної безпеки.
II. Аналіз короткострокового руху євро
Порівнюючи поведінку євро під час російсько-української війни у 2022 році та сьогодення, здається, що це лише короткий відскок після надмірного падіння.
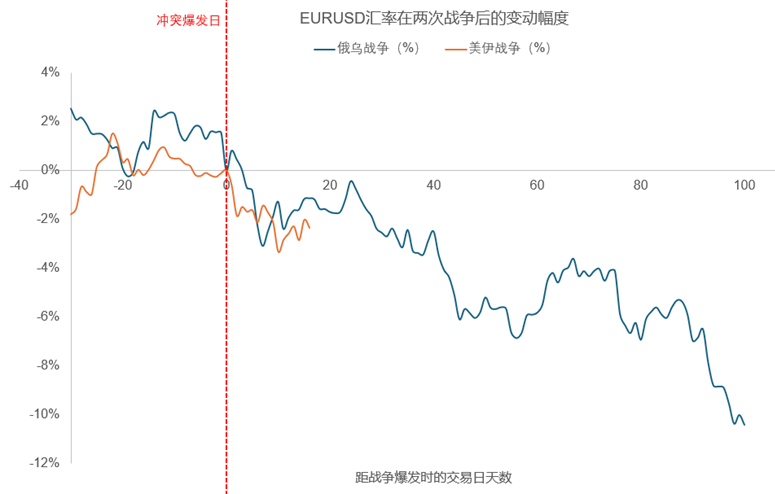
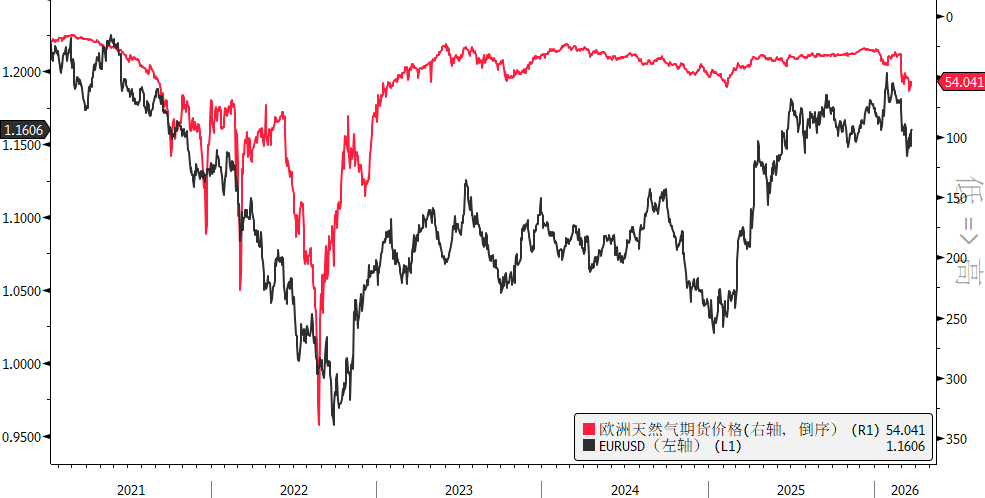
У короткостроковій перспективі найважливішим фактором залишаються ціни на енергоносії. Зростання цін на нафту та природний газ негативно впливає на євро.
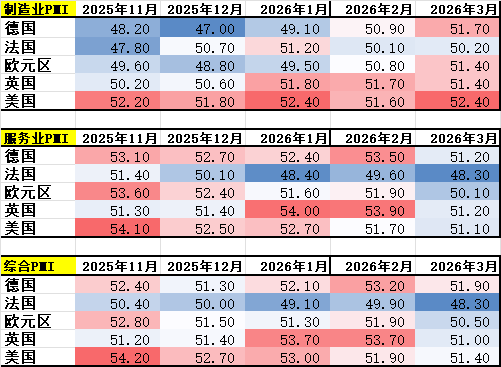
Згідно з останніми даними PMI єврозони, у березні цей показник знизився з 51.9 у лютому до 50.5. Композитний PMI Франції впав з 49.9 до 48.3, а композитний PMI Німеччини — з 53.2 до 51.9.
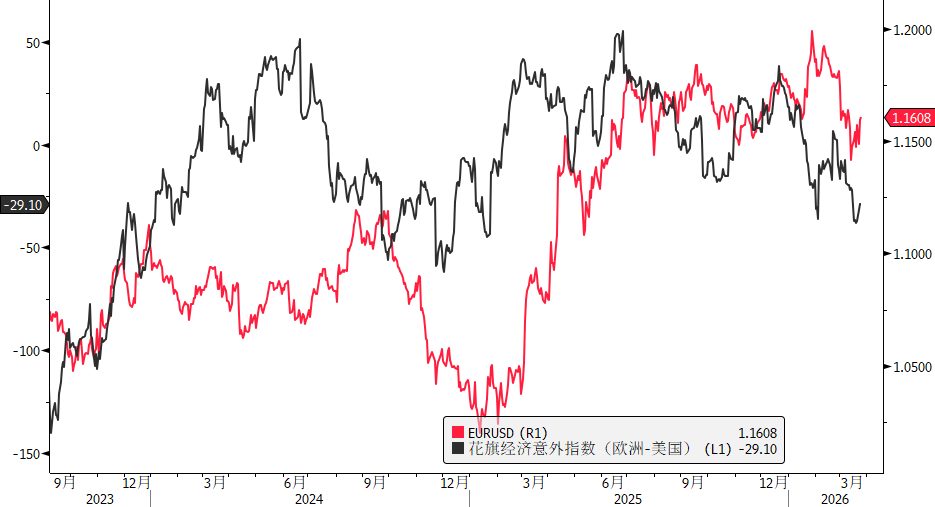
Індекс економічних несподіванок Citi для Європи й США (чорна лінія нижче) також впав до нових мінімумів з березня минулого року, що негативно впливає на євро.
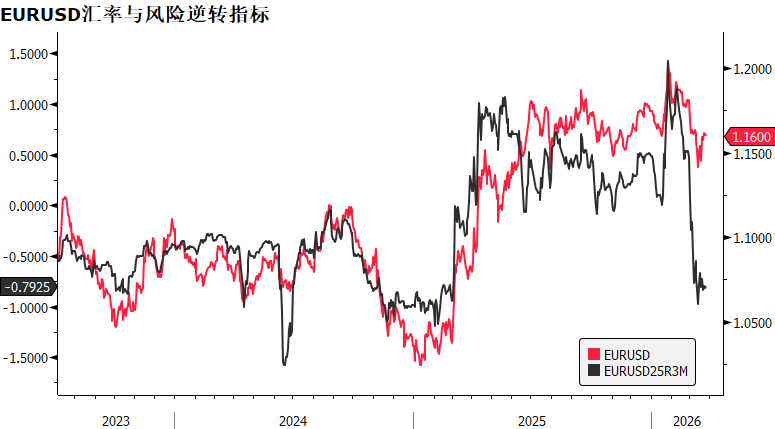
 З точки зору ринкових настроїв, EURUSD RR вже впав до найнижчих значень з початку 2025 року, свідчачи про сильні негативні настрої щодо євро.
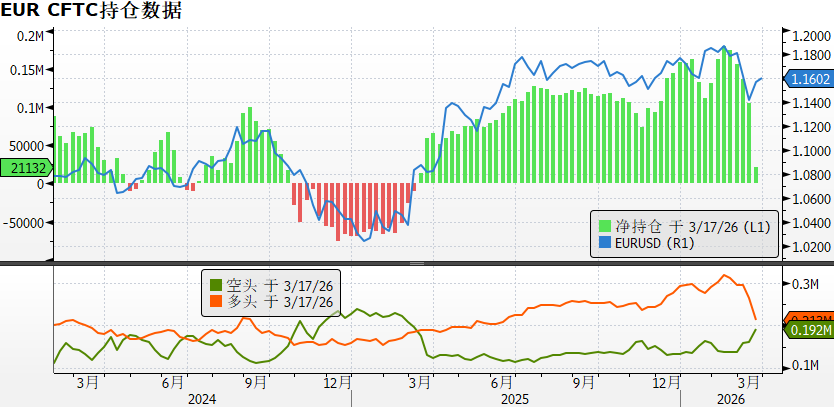
 Згідно з даними CFTC, довгі позиції по євро різко скоротилися, короткі зросли, і наразі позиціонування майже нейтральне.
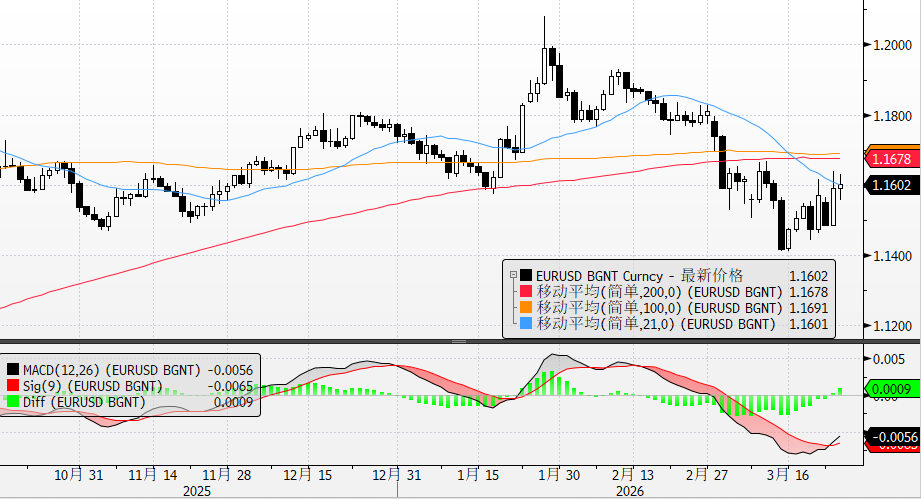
З технічної точки зору, MACD по EURUSD перейшов у “золотий хрест”, пара вирвалася вище 21-денної середньої на 1.16, але сильний опір зберігається біля 100-денної та 200-денної середніх близько 1.1680.
III. Висновки
1. Хоча ризиковані настрої наразі трохи пом’якшилися, через принципові розбіжності між США та Іраном ймовірність провалу переговорів досить велика.2. З огляду на поведінку євро під час російсько-української війни у 2022 році, можливо нинішній підйом євро — лише короткий відскок після надмірного падіння, а фундаментальні показники для євро залишаються невтішними.
3. У короткостроковій перспективі очікується, що юань буде сильнішим за євро; відкриття короткої позиції EURCNY поблизу 8.0 є привабливим вибором.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Протокол засідання Федеральної резервної системи: усі 19 учасників ухвалення рішень підтримали підвищення ставки у вересні, але мотиви різні; більшість очікує подальше підвищення протягом року, натякають, що у жовтні поспіху немає.
Більшість чиновників вважають, що підвищення процентної ставки у вересні є страховим заходом проти впертої інфляції; меншість вважає це необхідним кроком для стримування інфляції; загалом немає намірів послідовно багаторазово підвищувати ставки. «Новий Федрезервівський інформаційний бюлетень» підкреслив зміст протоколу: «Більшість учасників вважають, що ще одне підвищення ставки до кінця року може бути доречним». Майже всі чиновники вважають, що інфляція все ще на високому рівні, а ринок праці близький до повної зайнятості. Багато чиновників зазначили, що, хоча дохідність довгострокових державних облігацій США зросла, фінансові умови залишаються сприятливими для економічного зростання. Деякі чиновники вважають, що AI розширить інвестиції та підвищить продуктивність, але також може підсилити інфляцію. У протоколах вказано, що у липні спільне втручання США та Японії для підтримки ієни було ініційовано Міністерством фінансів США без використання коштів Федрезерву.
Скорочення на 100 мільйонів барелів? За повідомленнями, ЄС вважає, що план щодо вивільнення нафтових резервів переважно виконує попередні обіцянки, а не додає нові обсяги
Минулієї п’ятниці країни-члени G7 погодилися звільнити до 100 мільйонів барелів запасів сирої нафти та дизельного пального. У березні МЕА оголошувала про план вивільнення 400 мільйонів барелів, і станом на минулу п’ятницю близько 75 мільйонів барелів ще залишалися невивільненими. Країни-члени ЄС загалом вважають, що ця дія лише виконує попередні зобов’язання, а не є додатковим виділенням. Щодо дострокового вивільнення дизельних запасів, на якому особливо наголошували в угоді G7 минулого тижня, країни ЄС вважають це здійсненним, але масштаб може бути обмеженим.
Високопосадовець Ірану заявив, що "ніколи не відмовиться" від права на збагачення урану, США та Іран "не ведуть переговори", і невдовзі буде заблоковано "незаконний" прохід Ормузької протоки.
За повідомленнями, високопосадовець Ірану в середу заявив, що перед обговоренням ядерного питання американська сторона повинна спочатку виконати умови, висунуті Іраном, а поточна пропозиція США щодо ядерної програми суперечить вимогам Ірану; нещодавній задум Ванса відображає лише вимоги США. У понеділок Ванс заявив, що Іран повинен «суттєво» скоротити свою здатність збагачувати уран, аби відповідати вимогам США. У середу ціна на Brent на деякий час перевищила 102 долара за барель.
Економічна стійкість США покращує перспективи малих акцій, Wall Street очікує можливість відновлення
Американський банк зазначив, що для малих акцій, які значною мірою залежать від внутрішньої економіки США, виробничий сектор є найважливішим макроекономічним показником, що впливає на їхню відносну динаміку. Останні дані свідчать про те, що виробничий сектор США розширюється вже дев'ятий місяць поспіль, що є найдовшим періодом зростання з 2022 року.
Ціни на криптовалюти
Більше


