
Bitcoin майнер MARA купує контрольний пакет акцій AI дата-центру Exaion

MARA Holdings завершила придбання контрольного пакету акцій французького оператора обчислювальної інфраструктури Exaion, посилюючи свій рух у сферу штучного інтелекту (AI) та хмарних сервісів.
Угода, вперше укладена в серпні 2025 року з EDF Pulse Ventures, надає MARA France 64% частку в Exaion після отримання необхідних регуляторних погоджень, про що оголосив Bitcoin-майнер у п'ятницю. Французький енергетичний гігант EDF залишиться міноритарним акціонером і продовжить бути клієнтом компанії.
Інвестиція також створює ширше партнерство. NJJ Capital, інвестиційна компанія підприємця в сфері телекомунікацій Ксав'є Ніеля, отримає 10% частку в MARA France у рамках партнерства з MARA.
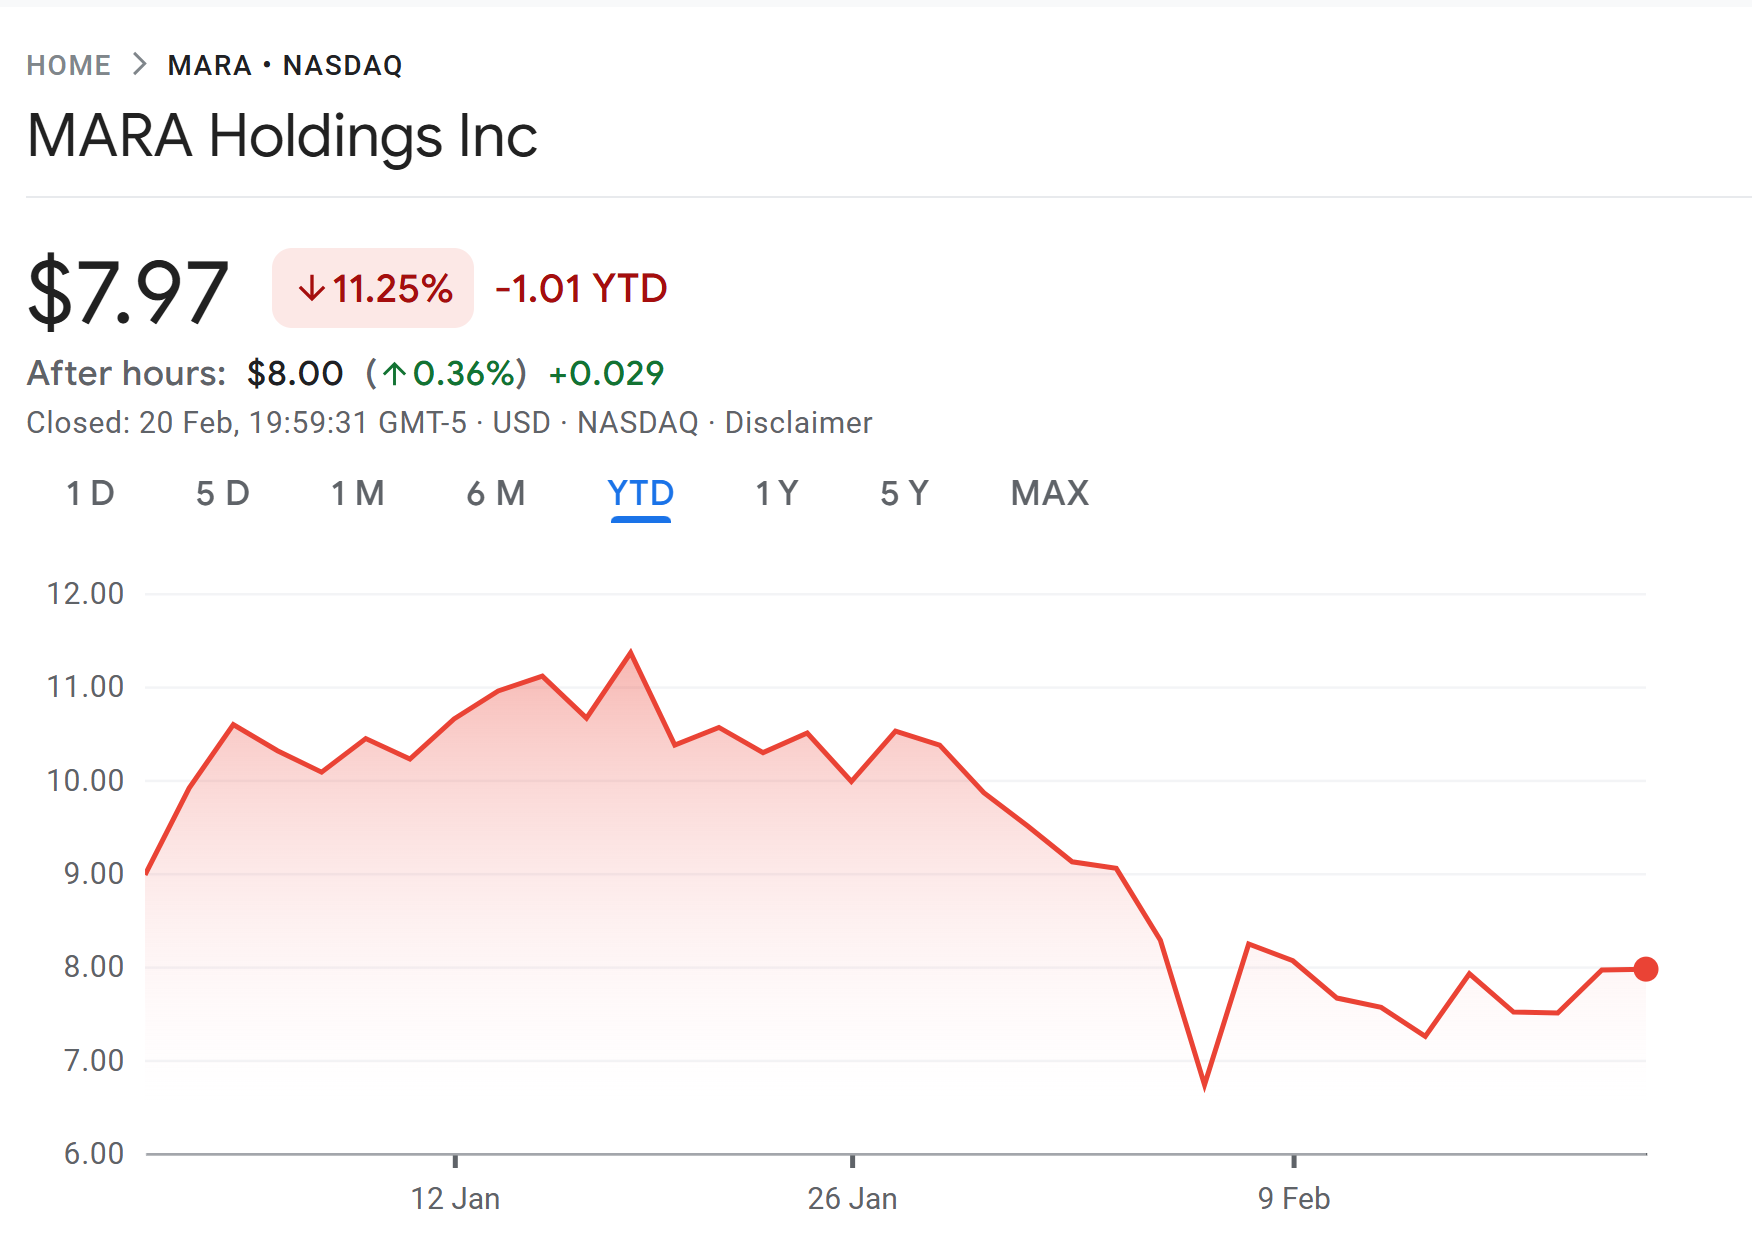 Акції MARA знизилися на 17% з початку року. Джерело:
Управління Exaion буде відображати нову структуру власності. До ради директорів увійдуть три представники MARA, три – від EDF Pulse Ventures і один – від NJJ, а також головний виконавчий директор і співзасновник Exaion. Ніель і CEO MARA Фред Тіль обидва займуть місця у раді директорів.
Детальніше:
Bitcoin-майнери переходять до AI на тлі тиску
Компанії з майнінгу Bitcoin дедалі частіше звертаються до AI та обчислень у дата-центрах через зростання тиску на економіку майнінгу. Після того як халвінг 2024 року скоротив винагороду за блок і зростання складності мережі зменшило маржу, кілька публічних майнерів почали впроваджувати гібридну модель, залишаючи майнінг джерелом грошового потоку, паралельно створюючи стабільніший дохід від AI-хмари та послуг високопродуктивних обчислень.
HIVE Digital Technologies є одним із прикладів такого переходу. Компанія повідомила про сильні результати навіть при слабких цінах на Bitcoin, що підтримувалося розширенням AI-операцій. CoreWeave також перейшла від криптомайнінгу до провідного постачальника AI-інфраструктури після зниження попиту на GPU-майнінг.
Інші компанії, включно з TeraWulf, Hut 8, IREN та MARA, також перепрофільовують майнінгові об'єкти та енергетичні потужності у дата-центри для AI.
У листопаді минулого року CleanSpark оголосила про плани залучити близько 1,13 мільярда доларів чистого доходу, до 1,28 мільярда якщо буде викуплено додаткові облігації, через пропозицію старших конвертованих облігацій на 1,15 мільярда доларів для фінансування розширення майнінгу Bitcoin та операцій дата-центрів.
Детальніше:
Складність майнінгу Bitcoin зросла на 15%
Тим часом складність майнінгу Bitcoin зросла приблизно на 15% до 144,4 трильйона у п'ятницю, відновивши падіння на 11% на початку місяця — найрізкіше зниження з часів заборони майнінгу в Китаї у 2021 році. Попереднє падіння було спричинене сильними зимовими бурями у США, які вивели з ладу енергомережі та тимчасово зупинили багатьох майнерів, різко зменшивши хешрейт.
Попри те, що підвищення складності підсилює безпеку Bitcoin, воно також збільшує обчислювальні зусилля, необхідні для майнінгу нових блоків, що додає тиску на маржу операторів, які вже стикаються зі зростаючими витратами.
Журнал:
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
ROI - Для Міністерства фінансів під керівництвом Трампа найбільш складною частиною аукціону є саме «хвіст»: Маккрівер
Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters Jamie McGeever. Reuters, Орландо, штат Флорида, 6 жовтня — Аукціони держоблігацій США традиційно є нудною, передбачуваною і нецікавою для новин подією. Але зараз не звичайні часи: адміністрація Трампа ризикує опинитися на перших шпальтах через слабкі продажі облігацій. Міністерство фінансів США цього тижня планує емітувати майже $120 млрд у держоблігаціях — це вперше за два тижні будуть випущені не лише короткострокові векселі: у вівторок — $58 млрд трирічних облігацій, у середу — $39 млрд десятирічних облігацій, у четвер — $22 млрд тридцятирічних облігацій. У нормальних умовах ці аукціони привернули б мало уваги, але після слабких результатів аукціонів 22–24 вересня розголос зростає — особливо після аукціону п’ятирічних облігацій 23 вересня, який спричинив найбільший з квітня минулого року стрибок доходності. Відтоді доходність не лише не знизилася, а й зросла до найвищих рівнів за десятиліття. Варто зазначити, що ймовірність "провалу" аукціону держоблігацій США майже нульова. Первинні дилери — затверджені ФРБ Нью-Йорка 26 установ Wall Street — завжди беруть участь у цих аукціонах і фактично гарантують плавну роботу ринку держоблігацій США на $30 трильйонів (найбільш ліквідного у світі). Це забезпечує стабільну роботу всього глобального фінансового ринку. Трильйони доларів глобального боргу, активів і деривативів прив’язані до держоблігацій США. Вони також служать основною заставою для операцій репо, міжбанківських кредитів та фінансування. Простими словами, поки держоблігації США залишаються основою світової фінансової системи, аукціони завжди матимуть покупців. Проблема, як завжди, у ціні, за якою ці облігації продаються. Зараз вартість кредитування на вторинному ринку найвища з середини 2000-х, тож є підстави вважати, що Міністерство фінансів заплатить високі відсотки й на первинному ринку. Однак, як показали останні аукціони, можливі й негативні несподіванки. "Чи надто великі обсяги для ринку?" — П’ятирічний аукціон на $70 млрд 23 вересня став одним із найтривожніших останнім часом. Попит, виміряний коефіцієнтом покриття заявок, був найнижчим за дев’ять років. Міністерство фінансів зрештою продало облігації за ставкою 5,033%, що на 3 базисних пункти більше за ринкову ставку на момент закінчення заявок. 3 базисних пункти можуть здаватися незначними, але для п’ятирічного аукціону це надзвичайно. Це була найбільша "хвіст" з червня 2022 року. Аналітики JPMorgan зазначають, що останнього разу п’ятирічний аукціон мав такий "хвіст" у 2011 році — тоді криза щодо стелі боргу призвела до зниження кредитного рейтингу США у серпні того року. Тепер увага переключена на підвищені ставки довгострокового кредитування США через стурбованість щодо державних фінансів. Тому ринок очікує, що адміністрація Трампа поступово переключить основний фокус фінансування Міністерства фінансів на коротшу частину кривої доходності — тобто дешевші боргові інструменти. Це пояснює, чому недавній аукціон п’ятирічних облігацій так турбує: "хвіст" у 3 базисних пункти часто зустрічається на довгострокових аукціонах, але дуже рідко — на середньострокових. Якщо Міністерству фінансів доведеться платити більшу премію за розміщення цих облігацій — виникають серйозні проблеми. Великі “хвости” можуть бути спричинені різними факторами: волатильністю ринку у день аукціону або фундаментальними проблемами, які з часом можуть знизити попит. Відрізнити їх складно — вони нерідко переплітаються. З іншого, оптимістичного боку, ця негативна динаміка наразі не зачепила короткий кінець кривої доходності. Принаймні поки що. Доходність трирічних і десятирічних облігацій майже на 50 базисних пунктів вища, ніж під час попереднього аукціону місяць тому, і становить приблизно 4,96% і 5,32% відповідно. Доходність тридцятирічних облігацій зросла на 35 базисних пунктів — до 5,65%. Здається, це має забезпечити достатній попит та успішний продаж, чи не так? Мабуть, так. Але якщо виникне непередбачена ситуація, нестабільність і невизначеність можуть поширитися на весь ринок. Інвестори стежитимуть за розвитком подій, мов… орли. (Думки, викладені в цій статті, відображають виключно позицію автора, яким є колоніст Reuters) Сподобалася ця колонка? Відвідайте "Відкриті позиції" від Reuters, нове джерело глобальної фінансової аналітики. Слідкуйте за "Відкритими позиціями" у LinkedIn та X. Ви також можете слухати щоденний подкаст "Morning Bid" на Apple, Spotify чи у Reuters app. Підписавшись, ви щодня отримаєте глибокий огляд ключових новин ринків та фінансів від журналістів Reuters. US 5-year auction has biggest 'tail' since 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (Для зручності користувачів, чия рідна мова не англійська, Reuters автоматично перекладає свої матеріали на кілька інших мов. Автоматичний переклад може містити помилки або не враховувати необхідний контекст, тому Reuters не гарантує точність автоматичного перекладу і надає його л
Вхід до грошових фондів різко впав до 158 мільярдів, короткострокова ліквідність держоблігацій США під загрозою?
Припливи до грошових фондів цього року різко впали до 158 млрд. доларів за перші три квартали, що призвело до зростання прибутковості казначейських облігацій. Коливання на короткому кінці зросли, ринок стурбований посиленням короткострокового фінансування.
Ціни на криптовалюти
Більше


