Залежність екосистеми Ethereum від централізованих стейблкоїнів змушує її зіткнутися з фундаментальною переоцінкою.
Віталік Бутерін, співзасновник мережі, поставив під сумнів популярні стратегії стейблкоїнів у децентралізованому банкінгу. Він вважає, що багато з продуктів, які зараз існують на ринку, не працюють так, як повинні працювати DeFi. У своїх висловлюваннях на X він чітко дав зрозуміти, що галузь відхилилася від своєї основної мети — розподілу ризиків, на відміну від простого отримання прибутку з централізованих активів.
Бутерін був переконаний, що DeFi повинна змінити спосіб розподілу та управління ризиками. Не лише генерувати дохід із токенів, що належать традиційним компаніям, а й забезпечувати децентралізоване управління ризиками, для чого й була створена DeFi.
Він особливо розкритикував продукти типу “USDC yield”, заявивши, що вони надмірно покладаються на централізованих емітентів і не зменшують достатньо ризики, коли одна компанія контролює все. Він зазначив, що ці моделі кредитування не забезпечують децентралізоване управління ризиками, для чого й призначена DeFi, хоча й не згадав конкретних платформ.
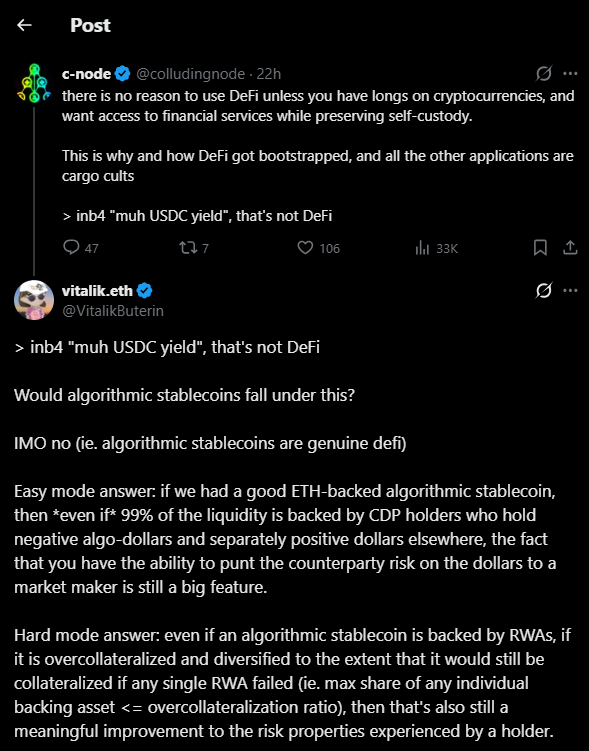 Джерело: @VitalikButerin
Альтернативні моделі для дизайну стейблкоїнів
Співавтор Ethereum не повністю відкинув стейблкоїни. Він окреслив два різні підходи, які, на його думку, краще відповідають оригінальній меті DeFi. Перший — це стейблкоїн, забезпечений Ether за допомогою алгоритмів. Другий — стейблкоїн, забезпечений реальними активами, але з додатковою заставою для захисту.
Бутерін пояснив, що більшість людей можуть отримати стейблкоїн, позичаючи під забезпечення своїх крипто-активів з альтернативою, забезпеченою ETH. Перенесення ризику від одного емітента до відкритих ринків є вирішальним. “Той факт, що у вас є можливість передати ризик контрагента по доларах маркетмейкеру, все ще є великою перевагою,” зазначив він. Це означає більшу довіру до відкритих ринків, ніж до однієї компанії.
Однак Бутерін заявив, що при належному конструюванні стейблкоїни, які використовують реальні активи, все ще можуть функціонувати. Одна невдала інвестиція не дестабілізує всю систему, коли ці монети мають достатньо додаткової підтримки і широко розподілені активи. Власники менш піддаються ризику. Його більше турбує забезпечення їх захисту надійною, децентралізованою страховою сіткою, ніж використання будь-яких зовнішніх ресурсів.
Основні платформи, що сильно залежать від USDC
Цифри свідчать про масштаби використання централізованих стейблкоїнів у сучасному кредитуванні. Наразі на основній платформі Ethereum у протоколі Aave знаходиться понад $4,1 мільярда у USDC. Ринкова вартість становить приблизно $36,4 мільярда загалом, з яких $2,77 мільярда було позичено, згідно з даними дашборду протоколу. Критики називають це “єдиною точкою відмови”, що суперечить розподіленим реєстрам.
Цей зсув вже тестується протоколом Sky (раніше MakerDAO), який оцінює, що його пропозиція USDS досягне $21 мільярда до кінця 2026 року. Використовуючи пул різних доходів з реальних активів, Sky намагається довести, що моделі з надмірним забезпеченням мають достатній масштаб, щоб стати серйозною загрозою домінуванню USDC на ринку.
Зараз DeFi застрягла у пастці спадщини. Багато протоколів пожертвували справжньою свободою заради дешевої ліквідності у гонитві за швидким зростанням, у підсумку ставши надмірно залежними від централізованих стейблкоїнів. Саме тут ситуація ускладнюється: складно назвати щось “автономним”, коли вся база залишається підзвітною корпоративному центру. Якщо DeFi має бути довгостроковим рішенням, ці централізовані компоненти слід розглядати як тимчасову підтримку, а не як те, що утримує систему разом.
Останні коментарі Бутеріна розвивають його попередню критику. 11 січня він стверджував, що Ethereum потребує більш стійких стейблкоїнів. Схеми, які надмірно підкреслюють централізовані компанії та національні валюти, слід уникати, заявив він.
Під час обговорення він зазначив, що стейблкоїни повинні вирішувати довгострокові проблеми, включаючи нестабільні валюти та режими, що слабшають. Вони також повинні бути стійкими до маніпуляцій із ціновими фідами та помилок у коді. Його основна мета для DeFi — це створення самодостатніх, автономних систем. Він очікує, що спільнота зможе побачити поза короткостроковими вигодами і побудувати щось, стійке до спадів у фізичній та цифровій індустріях, завдяки заохоченню механізмів розподілу ризиків.