Переоцінка кінцевої ставки ФРС: що зростання короткострокової дохідності може означати для золота
Після повернення Федеральної резервної системи до підвищення ставок ринки знову стикаються з ключовим питанням: чи досі недооцінює ринок відсоткових ставок кінцеву точку цього циклу підвищення ставок?
Команда стратегів Bank of America з відсоткових ставок нещодавно попередила, що ставка за федеральними фондами може перевищити 5%, і порадила інвесторам стежити за подальшим зростанням дохідності дворічних казначейських облігацій США. Водночас PIMCO зазначила, що базова інфляція PCE знижується лише поступово. У поєднанні з дедалі чіткішою антиінфляційною позицією ФРС це свідчить про те, що пік облікових ставок може настати не так швидко, як раніше очікували ринки.
Для трейдерів це більше, ніж просто переоцінка на ринку облігацій. Це може стати важливою поворотною точкою для курсу долара США, реальної дохідності та структури волатильності XAUUSD.
Ринки, можливо, недооцінюють не наступне підвищення ставки, а сценарій «вище і довше»
Ринки вже значною мірою врахували можливість додаткових підвищень ставки. Проте справжнє питання полягає в тому, чи ФРС підвищить ставку лише один-два рази, чи підніме її вище 5% і утримуватиме на такому рівні довше.
Погляд Bank of America заслуговує на увагу, оскільки він базується не лише на даних щодо інфляції. Натомість основна увага приділяється змінам у функції реакції ФРС на монетарну політику. Якщо ті, хто приймає рішення, не вважають поточні відсоткові ставки достатньо «обмежувальними», ринкова оцінка кінцевої ставки може залишатися заниженою.
Використовуючи такі моделі, як правило Тейлора, обґрунтована облікова ставка може становити близько 5,3%, якщо інфляція залишається вищою за цільовий рівень, а попит зберігає стійкість. Це означає, що якщо ринки досі виходять із припущення, що цикл підвищення ставок завершиться в діапазоні 4,5–4,75%, короткострокові ставки можуть знову зіткнутися з тиском у бік зростання.
Іншими словами, зростання короткострокової дохідності казначейських облігацій — це не просто питання «ще одного підвищення ставки». Воно відображає дедалі більше усвідомлення ринком того, що ФРС не поспішатиме послаблювати політику й може свідомо утримувати вищі ставки, щоб посилити жорсткість фінансових умов.
Сплощення кривої дохідності сигналізує про переоцінку очікувань щодо жорсткості політики
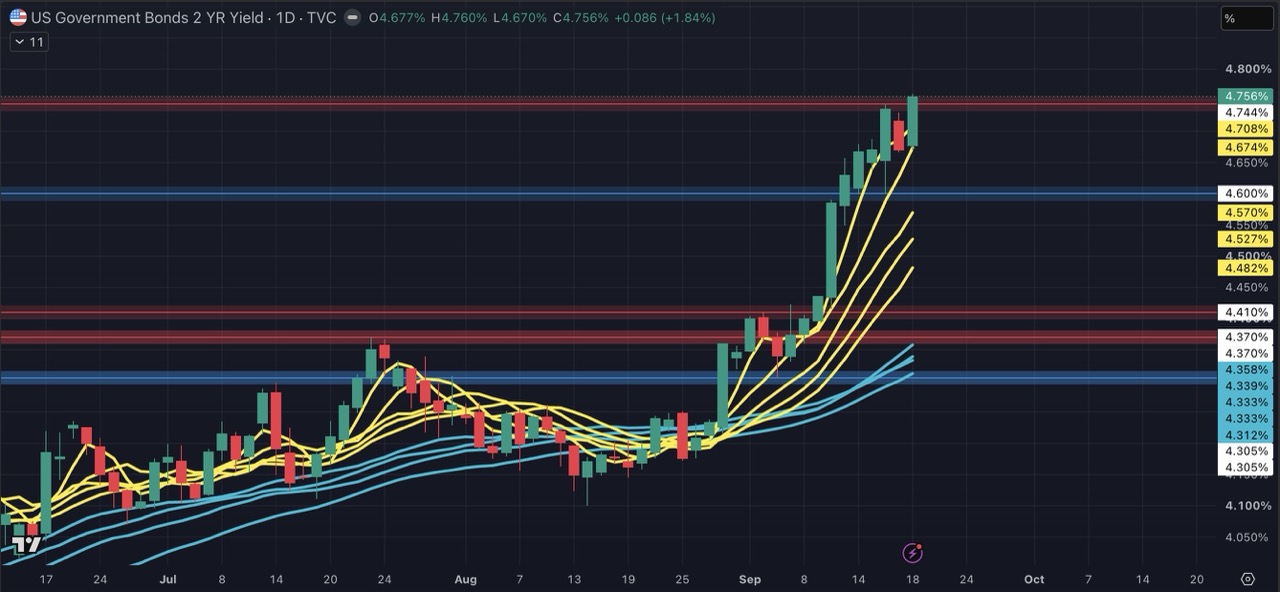
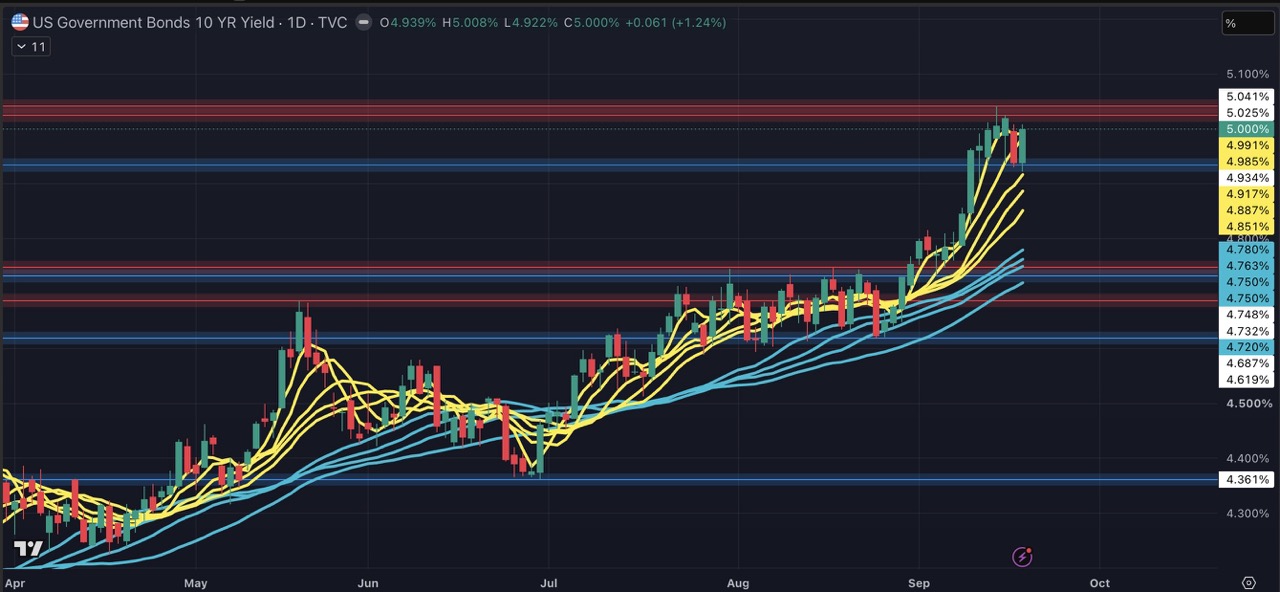
У таких умовах дохідність дворічних казначейських облігацій, як правило, реагує сильніше, ніж дохідність десятирічних. Короткострокові ставки насамперед відображають очікування щодо облікової ставки на найближчі кілька кварталів. Коли ринки підвищують свої очікування щодо кількості підвищень ставки ФРС, кінцевої ставки або тривалості обмежувальної політики, дохідність дворічних облігацій зазвичай зростає першою.
Bank of America очікує, що дохідність дворічних казначейських облігацій може наблизитися до 5%, а дохідність десятирічних облігацій до кінця року також може підійти до цього рівня. Такий патерн — коли короткострокова дохідність зростає першою, а довгострокова залишається порівняно стриманою — свідчить про те, що крива дохідності може продовжити сплощуватися.
 |
 |
Однак сплощення кривої дохідності не обов'язково означає, що ринки вже враховують у цінах рецесію. Точніше, це свідчить про те, що інвестори зважують два протилежні фактори:
-
Тиск на короткостроковому кінці кривої: Більш жорстка позиція ФРС щодо боротьби з інфляцією, що передбачає більше підвищень ставки або довший період підвищених ставок, ніж очікувалося.
-
Обмеження на довгостроковому кінці кривої: Вищі ставки можуть тиснути на споживання, корпоративне фінансування та ринок нерухомості, обмежуючи очікування щодо середньо- та довгострокового зростання.
-
Премія за інфляційний ризик: Ціни на енергоносії, геополітична напруженість, тарифи та тиск із боку пропозиції можуть перешкоджати суттєвому зниженню довгострокової дохідності.
Тому ринок може не побачити рівномірного зростання вздовж усієї кривої дохідності. Натомість короткострокові ставки можуть неодноразово переоцінюватися, тоді як довгострокова дохідність коливатиметься між побоюваннями щодо сповільнення зростання та стійкими інфляційними ризиками.
Для XAUUSD ключове значення мають не лише ставки, а й реальна дохідність та курс долара США
Золото не приносить відсоткового доходу, тому вищі ставки, як правило, підвищують альтернативну вартість його утримання. Якщо ФРС і надалі дотримується жорсткої («яструбиної») політики, короткострокова дохідність казначейських облігацій зростає, а курс долара США водночас зміцнюється — XAUUSD зазвичай опиняється під короткостроковим тиском.
Однак робити ставку на зниження ціни золота лише через те, що «ставки зростають», може означати недооцінку складності поточного макроекономічного середовища.
Для золота важливішим є поєднання таких факторів, як реальна дохідність, курс долара США та настрої щодо ризику:
1. Якщо номінальна дохідність зростає швидше за інфляційні очікування
Реальна дохідність зростає, що зазвичай негативно впливає на ціну золота. Це найпряміший канал впливу очікувань щодо жорсткості політики ФРС.
2. Якщо дохідність зростає одночасно зі зростанням інфляційних очікувань
Реальна дохідність може суттєво не зростати, що обмежує тиск на золото. Якщо на ринках з'являються побоювання щодо неконтрольованої інфляції або запізнілої реакції монетарної політики, золото може навіть отримати додатковий попит як безпечний актив.
3. Якщо високі ставки спричиняють волатильність на фінансових ринках або побоювання щодо економічного зростання
Навіть якщо курс долара та дохідність залишаються високими, попит на безпечні активи може підтримувати ціну золота. Це особливо актуально, коли в центрі уваги ринку опиняються оцінки вартості акцій, умови корпоративного фінансування або геополітичні ризики.
Саме тому XAUUSD заслуговує на пильну увагу в поточних умовах. Золото може вже не рухатися за простою лінійною логікою «жорстка політика ФРС означає падіння ціни золота». Натомість воно може увійти у фазу підвищеної волатильності, коли відсоткові ставки, інфляція та попит на безпечні активи тягнуть ціну в різних напрямках.
Торговий погляд: стежте за двосторонньою волатильністю золота, зумовленою економічними даними
Наступним фокусом ринку стануть базовий індекс PCE, індекс споживчих цін (CPI), дані про зайнятість поза сільським господарством (nonfarm payrolls), зростання заробітної плати, а також те, як представники ФРС визначатимуть, що саме є «обмежувальною» монетарною політикою.
Якщо базова інфляція залишатиметься підвищеною, а ринок праці — стійким, ринки можуть продовжити підвищувати очікування щодо кінцевої ставки. Це, ймовірно, підтримає короткострокову дохідність та курс долара США, чинячи понижувальний тиск на XAUUSD.
Але якщо економічні дані почнуть свідчити про те, що високі ставки швидко послаблюють попит, або якщо на фінансових ринках виникнуть ризики ліквідності та кредитування, ціна золота може відновитися на тлі зростання попиту на безпечні активи. Для трейдерів, які торгують CFD, це означає, що можливості можуть існувати з обох сторін ринку — не лише в одному напрямку, зростання чи падіння. Головне — вчасно помітити зміни в очікуваннях щодо ставок, динаміці долара та ключових технічних рівнях.
У середовищі з високою волатильністю доцільніше стежити за темпами переоцінки кінцевої ставки, ніж заздалегідь припускати, що ціна золота обов'язково зросте чи впаде. Коли дохідність дворічних казначейських облігацій, індекс долара США та ціна золота починають розходитися в динаміці, трейдерам варто приділити цьому особливу увагу.
Висновок
Якщо ФРС дійсно підвищить відсоткові ставки понад 5%, ринки не просто врахують у цінах ще одне підвищення ставки — вони переоцінять перспективу тривалого режиму «вище і довше». У короткострокової дохідності казначейських облігацій, ймовірно, залишається простір для подальшого зростання, тоді як XAUUSD може зіткнутися з різкішою двосторонньою волатильністю, оскільки тиск реальної дохідності конкуруватиме з попитом на безпечні активи.
Щоб скористатися можливостями на ринку золота, зумовленими рішеннями ФРС щодо монетарної політики, даними про інфляцію та динамікою курсу долара США, розгляньте можливість торгівлі CFD-контрактами на XAUUSD на Bitget і гнучко реагуйте на ринкові умови як під час зростання, так і під час падіння цін. Торгівля CFD передбачає використання кредитного плеча, яке може посилювати як потенційний прибуток, так і збитки. Завжди використовуйте стоп-збитки, уважно керуйте розміром позиції та переконайтеся, що ваші торгові рішення відповідають вашій толерантності до ризику.
Усі навчальні матеріали з трейдингу, надані Bitget, призначені виключно для освітніх цілей і не мають розглядатися як фінансова консультація. Наведені стратегії та приклади подано лише для довідки, і вони можуть не відображати реальні ринкові умови. Торгівля CFD пов'язана зі значним ризиком, зокрема з можливою втратою капіталу. Результати в минулому не гарантують результатів у майбутньому. Будь ласка, проведіть ретельне дослідження та переконайтеся, що розумієте пов'язані ризики. Bitget не несе відповідальності за будь-які торгові рішення користувачів.


- Ринки, можливо, недооцінюють не наступне підвищення ставки, а сценарій «вище і довше»
- Сплощення кривої дохідності сигналізує про переоцінку очікувань щодо жорсткості політики
- Для XAUUSD ключове значення мають не лише ставки, а й реальна дохідність та курс долара США
- Торговий погляд: стежте за двосторонньою волатильністю золота, зумовленою економічними даними
- Висновок