Епізод 2. Багатокомпонентні опціони для ринків з обмеженим діапазоном, хеджування та дохідності
1. Основи багатокомпонентних опціонів
Багатокомпонентна позиція в опціонах будується з двох або більше опціонних контрактів, що використовуються одночасно. Контракти можуть відрізнятися за типом опціону, ціною виконання або датою експірації. Поєднуючи лонг- і шорт-опціони, інвестори можуть знизити вартість відкриття позиції, обмежити ризик або створити профіль для отримання прибутковості відповідно до конкретного ринкового прогнозу.
Поширені багатокомпонентні та комбіновані стратегії включають стратегії з покритими контрактами, вертикальні спреди, стредли, стренгли та коллари. У цій статті розглядаються їхня базова структура, випадки використання та характеристики співвідношення ризику та прибутку.
Багатокомпонентні опціонні стратегії на Bitget: коротко про головне
| Група стратегій |
Конкретні стратегії |
Приклади використання |
| Стратегії з покритими контрактами |
Покритий кол-опціон та покритий пут-опціон |
Ви вже володієте акціями або маєте шорт-позицію в акціях і хочете отримати додатковий дохід від премії шляхом продажу опціонів |
| Вертикальні спреди |
Бичачий кол-спред, ведмежий кол-спред, бичачий пут-спред і ведмежий пут-спред |
Ви маєте певний погляд на напрямок руху ринку, але хочете знизити витрати або обмежити максимальний ризик |
| Стредли |
Лонг-стредл і шорт-стредл |
Ви очікуєте значного руху, але не впевнені в його напрямку, або очікуєте зниження передбачуваної волатильності |
| Стренгли |
Лонг-стренгл і шорт-стренгл |
Схоже на стредл, але зазвичай коштує дешевше та потребує більшого руху ціни. |
| Коллари |
Лонг-коллар і шорт-коллар |
Ви хочете керувати ризиком як зростання, так і падіння ціни за наявною позицією в акціях. |
Стратегії з покритими контрактами
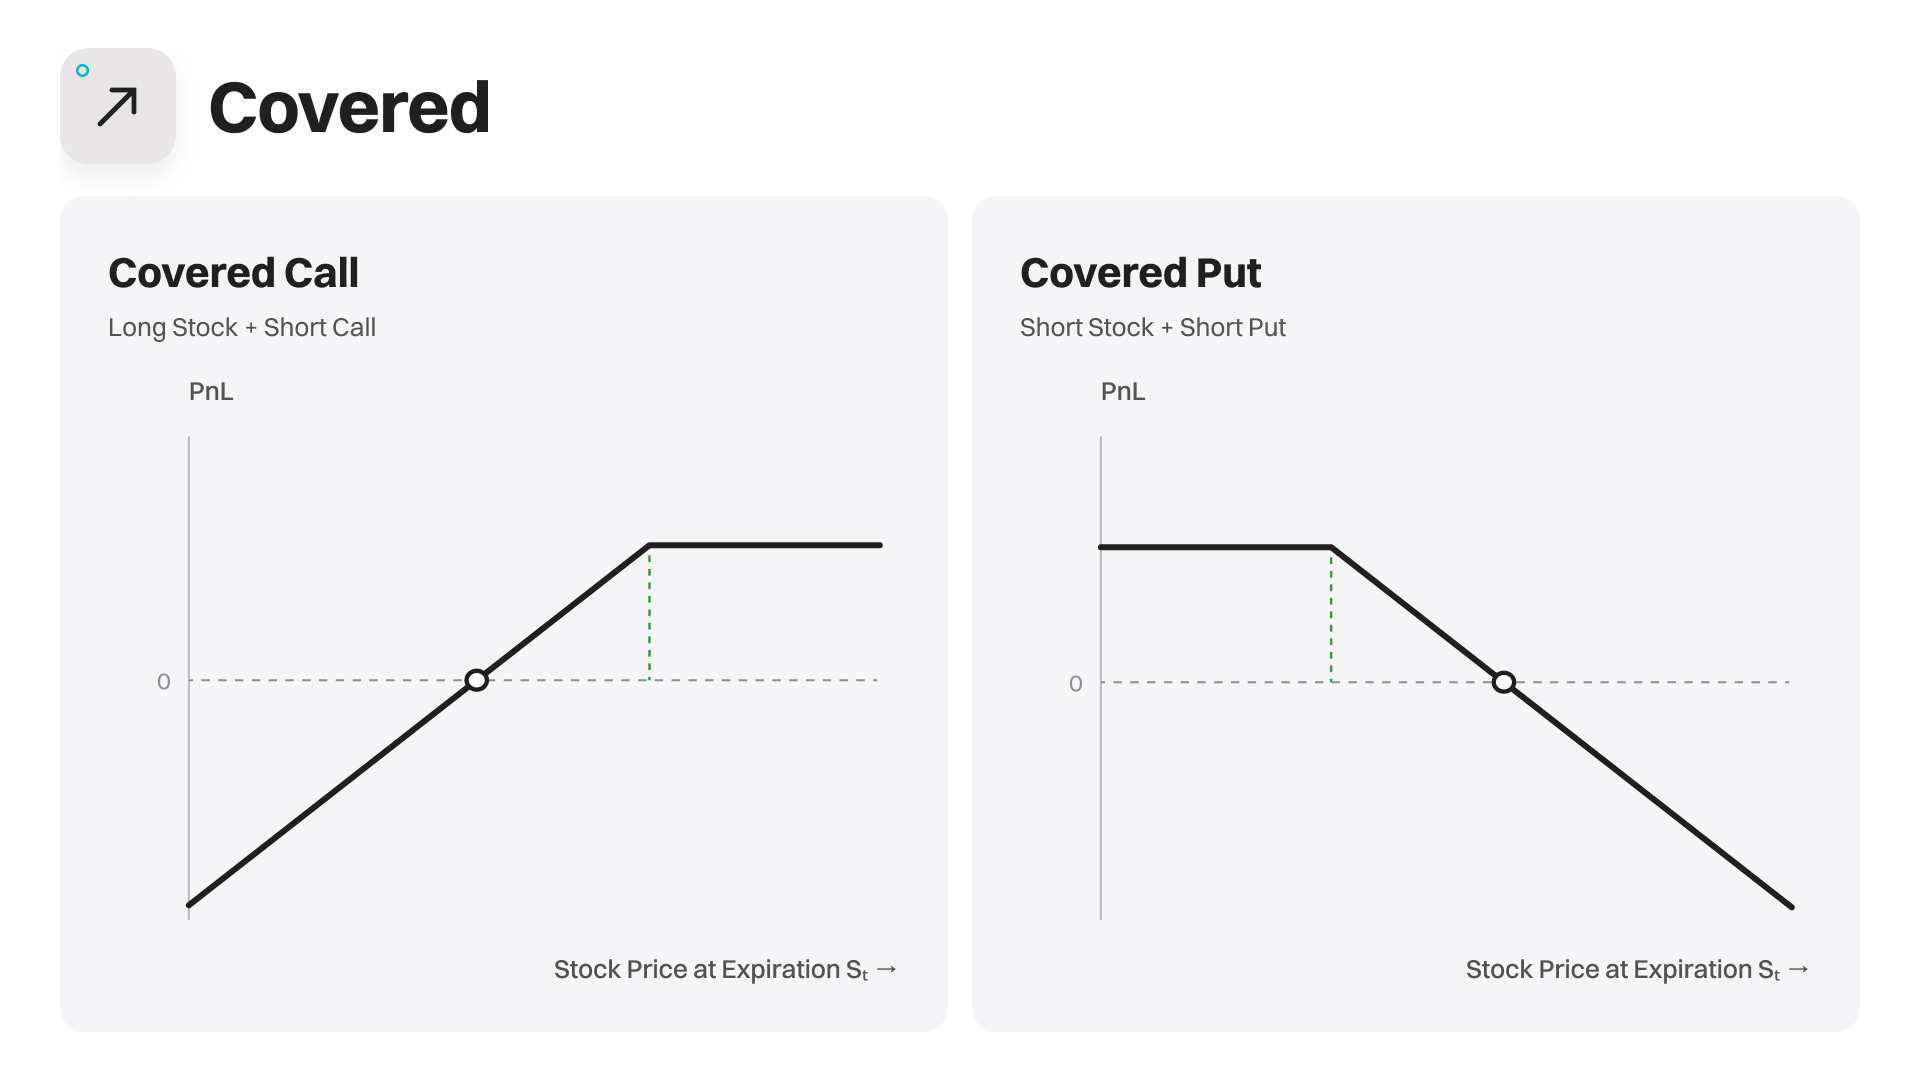
Стратегії з покритими контрактами — це переважно покритий кол- і покритий пут-опціони.
-
Покритий кол-опціон: утримуйте позицію в акціях і продайте кол-опціон, покритий цією позицією.
-
Покритий пут-опціон: відкрийте шорт-позицію в акціях і продайте пут-опціон, покритий цією позицією, отримуючи премію для підвищення дохідності позиції.
Наприклад, інвестор має 100 акцій, що торгуються за ціною 100$, і продає один кол-опціон із ціною виконання 110$. Якщо на момент експірації акція коштує 110$ або менше, опціон може знецінитися, а інвестор залишає собі як акції, так і премію. Якщо ціна підніметься вище 110$, інвестору, можливо, доведеться продати акції за ціною виконання.
Ці стратегії підходять інвесторам, які вже мають позиції в акціях або мають шорт-позицію в них та не очікують значного односпрямованого руху в найближчій перспективі. Головний компроміс — це обмеження частини потенційного прибутку. Ціновий ризик щодо самої позиції в акціях зберігається.
Вертикальні спреди
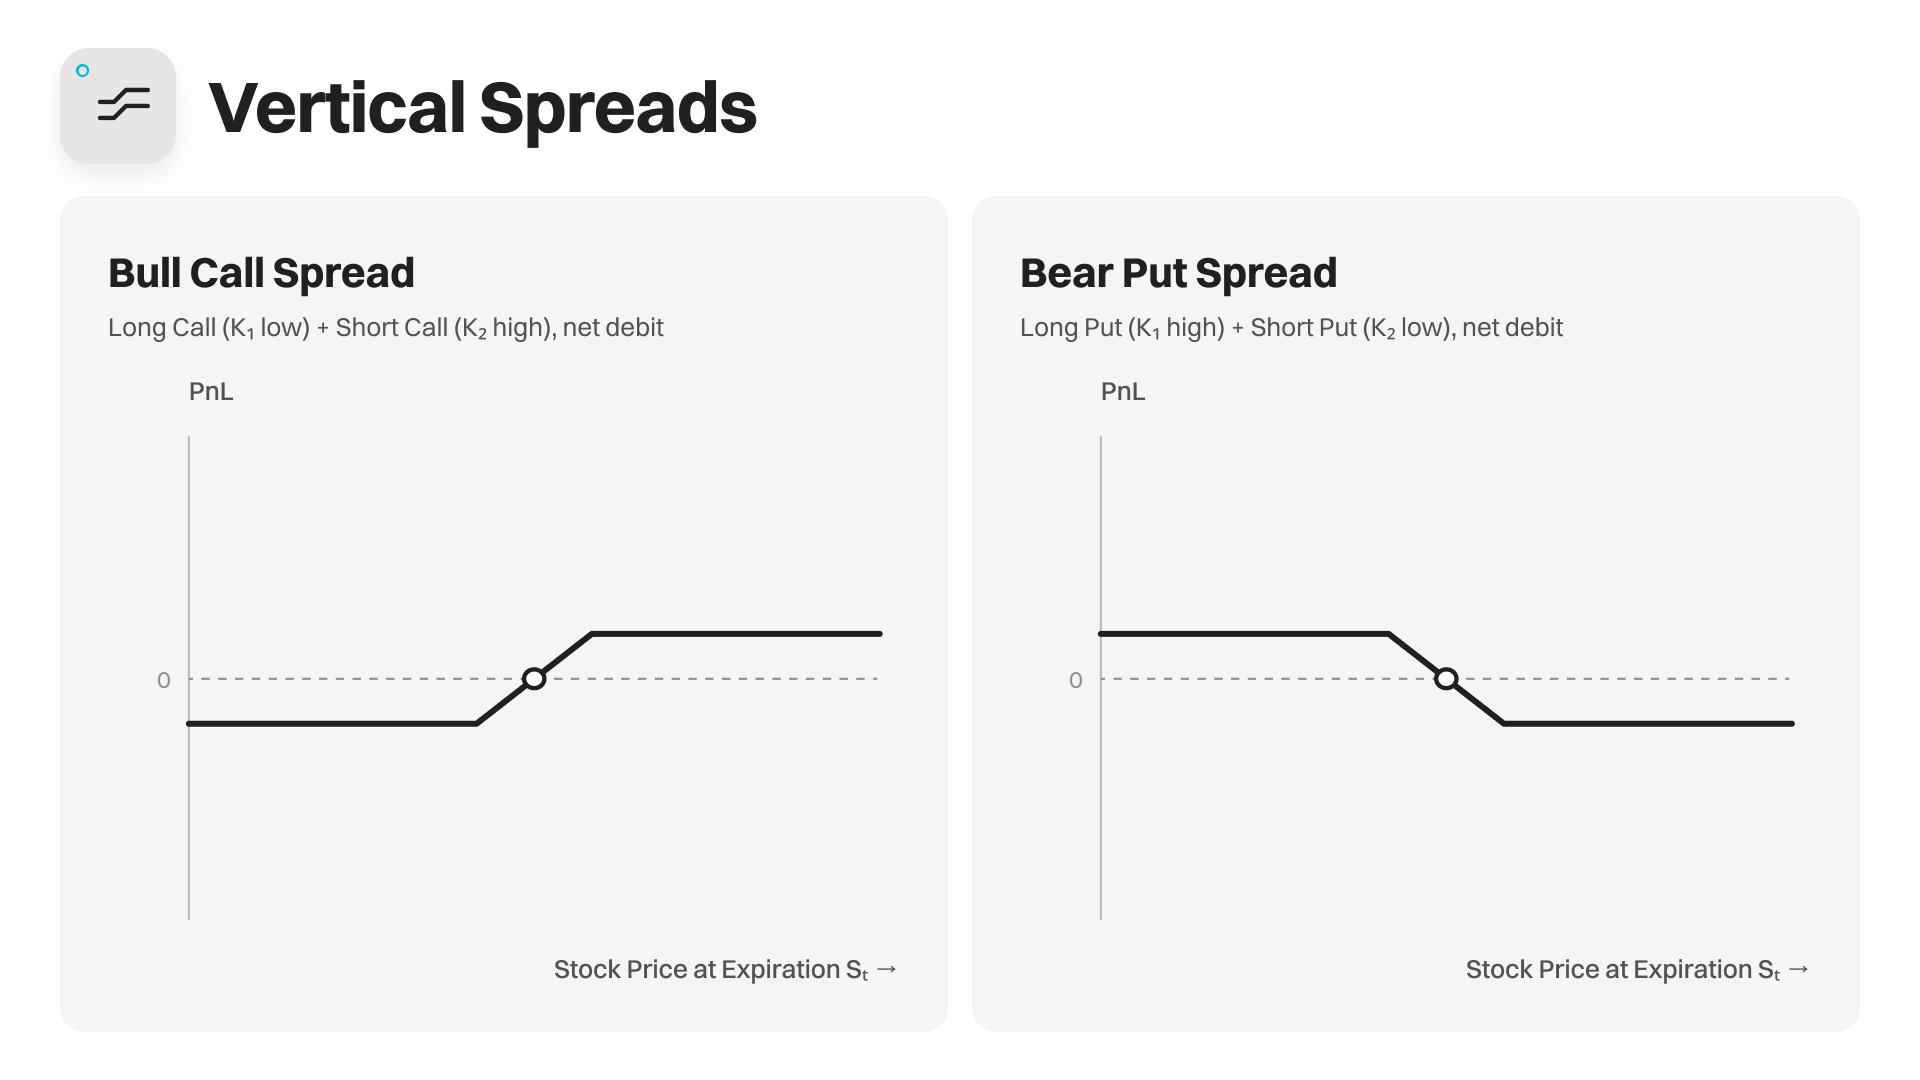
Вертикальний спред передбачає купівлю та продаж опціонів на один і той самий базовий актив з однаковою датою експірації й типом опціону, але з різними цінами виконання. При купівлі однієї частини та продажі іншої знижується чиста сплачена премія та заздалегідь визначається як максимальний прибуток, так і максимальні збитки.
Поширені типи:
-
Бичачий кол-спред: купівля кол-опціону з нижчою ціною виконання, продаж кол-опціону з вищою ціною виконання. Підходить для помірно оптимістичного прогнозу.
-
Ведмежий кол-спред: продаж кол-опціону з нижчою ціною виконання, купівля кол-опціону з вищою ціною виконання. Підходить для помірно ведмежого або бічного тренду.
-
Бичачий пут-спред: продаж пут-опціону з вищою ціною виконання, купівля пут-опціону з нижчою ціною виконання. Підходить для помірно оптимістичного прогнозу.
-
Ведмежий пут-спред: купівля пут-опціону з вищою ціною виконання, продаж пут-опціону з нижчою ціною виконання. Підходить для помірно ведмежого прогнозу.
Наприклад, при купівлі кол-опціону з ціною виконання 100 і продажі кол-опціону з ціною виконання 110 компенсується частина вартості купівлі за рахунок премії, отриманої від проданого кол-опціону. Однак, щойно ціна акції піднімається вище 110$, додатковий потенціал зростання обмежується.
Коллари
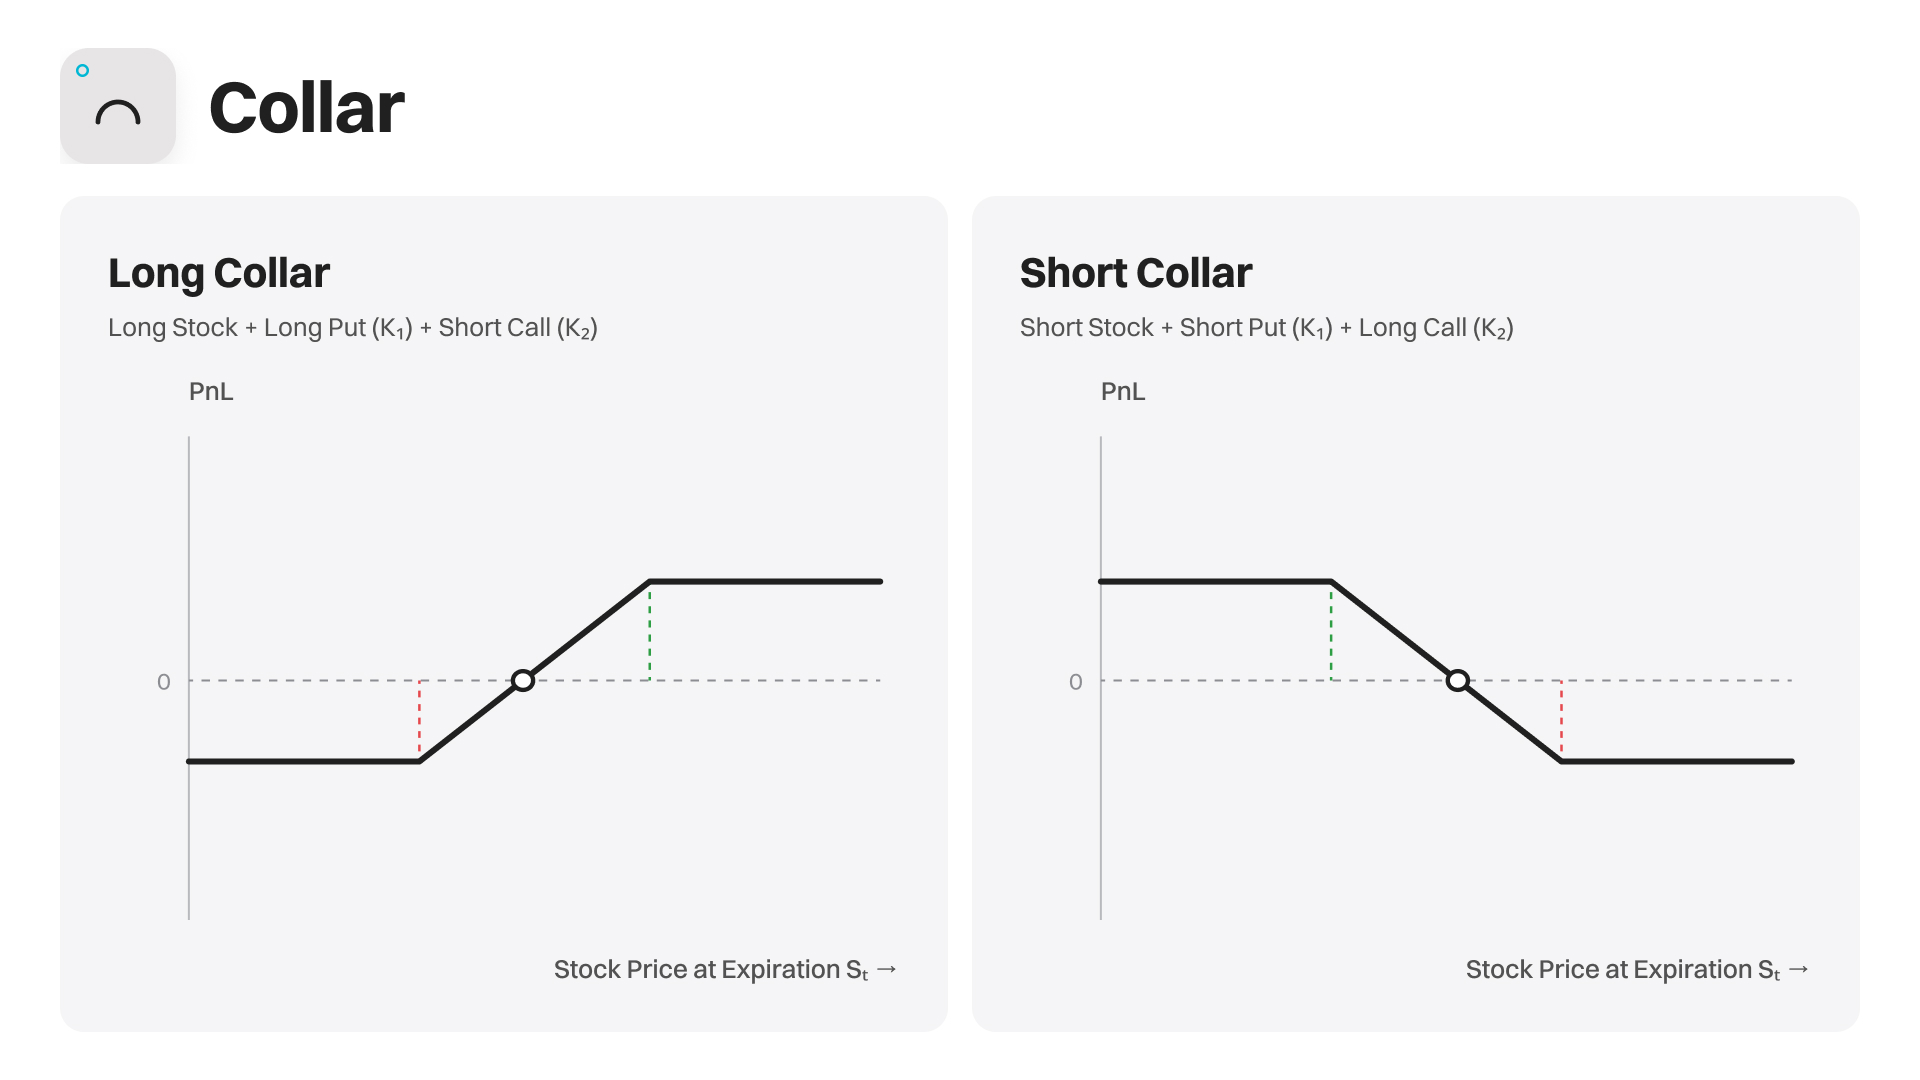
Коллари бувають переважно лонг або шорт.
-
Лонг-коллар: лонг-позиція в акціях + лонг-пут + шорт-кол, використовується для обмеження ризику зниження при утримуванні позиції в акціях.
-
Шорт-коллар: шорт-позиція в акціях + шорт-пут + шорт-кол, використовується для обмеження ризику зростання при утримування шорт-позиції в акціях.
Наприклад, інвестор має позицію в акціях, що торгуються за ціною 100$, купує пут-опціон з ціною виконання 90 і продає кол-опціон з ціною виконання 110. Пут забезпечує захист від зниження, а премія, отримана за кол, компенсує частину вартості цього захисту.
Ці стратегії підходять інвесторам, які хочуть зберегти наявну позицію в акціях, контролюючи при цьому ризик сильного руху. Лонг-коллар обмежує ризик зниження, але також обмежує частину потенційного зростання. Шорт-коллар працює протилежним чином: він обмежує ризик різкого зростання ціни для шорт-позицій в акціях.
Стредли
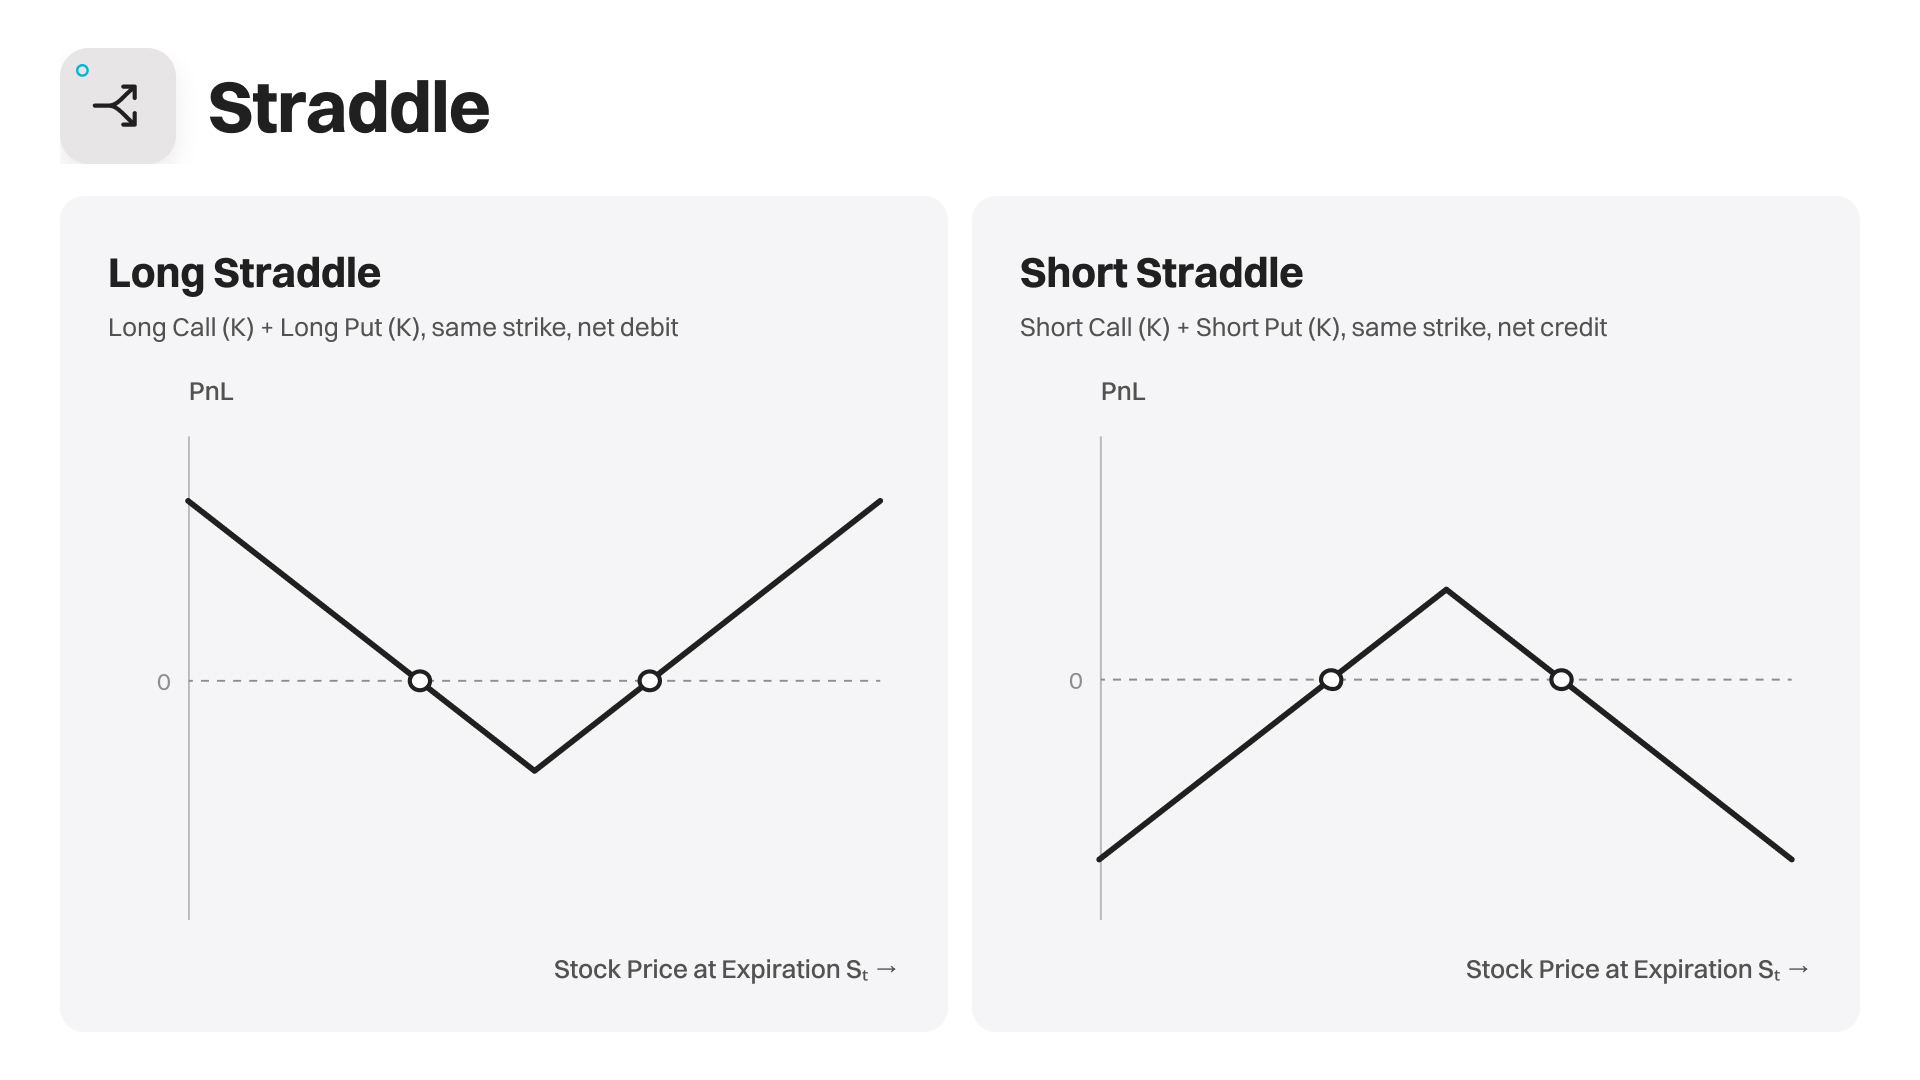
Стредли бувають лонг і шорт.
-
Лонг-стредл: купівля кол- і пут-опціону з однаковою ціною виконання та датою експірації. Підходить для очікування великого руху без чіткого напрямку. Наприклад, при ціні акції 100$ купівля кол-опціону з ціною виконання 100 і пут-опціону з ціною виконання 100 може принести прибуток, якщо ціна достатньо зміниться в будь-якому напрямку.
-
Шорт-стредл: продаж кол- і пут-опціону з однаковою ціною виконання та датою експірації. Краще підходить для очікування того, що ціна залишиться в певному діапазоні, але ризик збитків значно вищий.
Стренгли
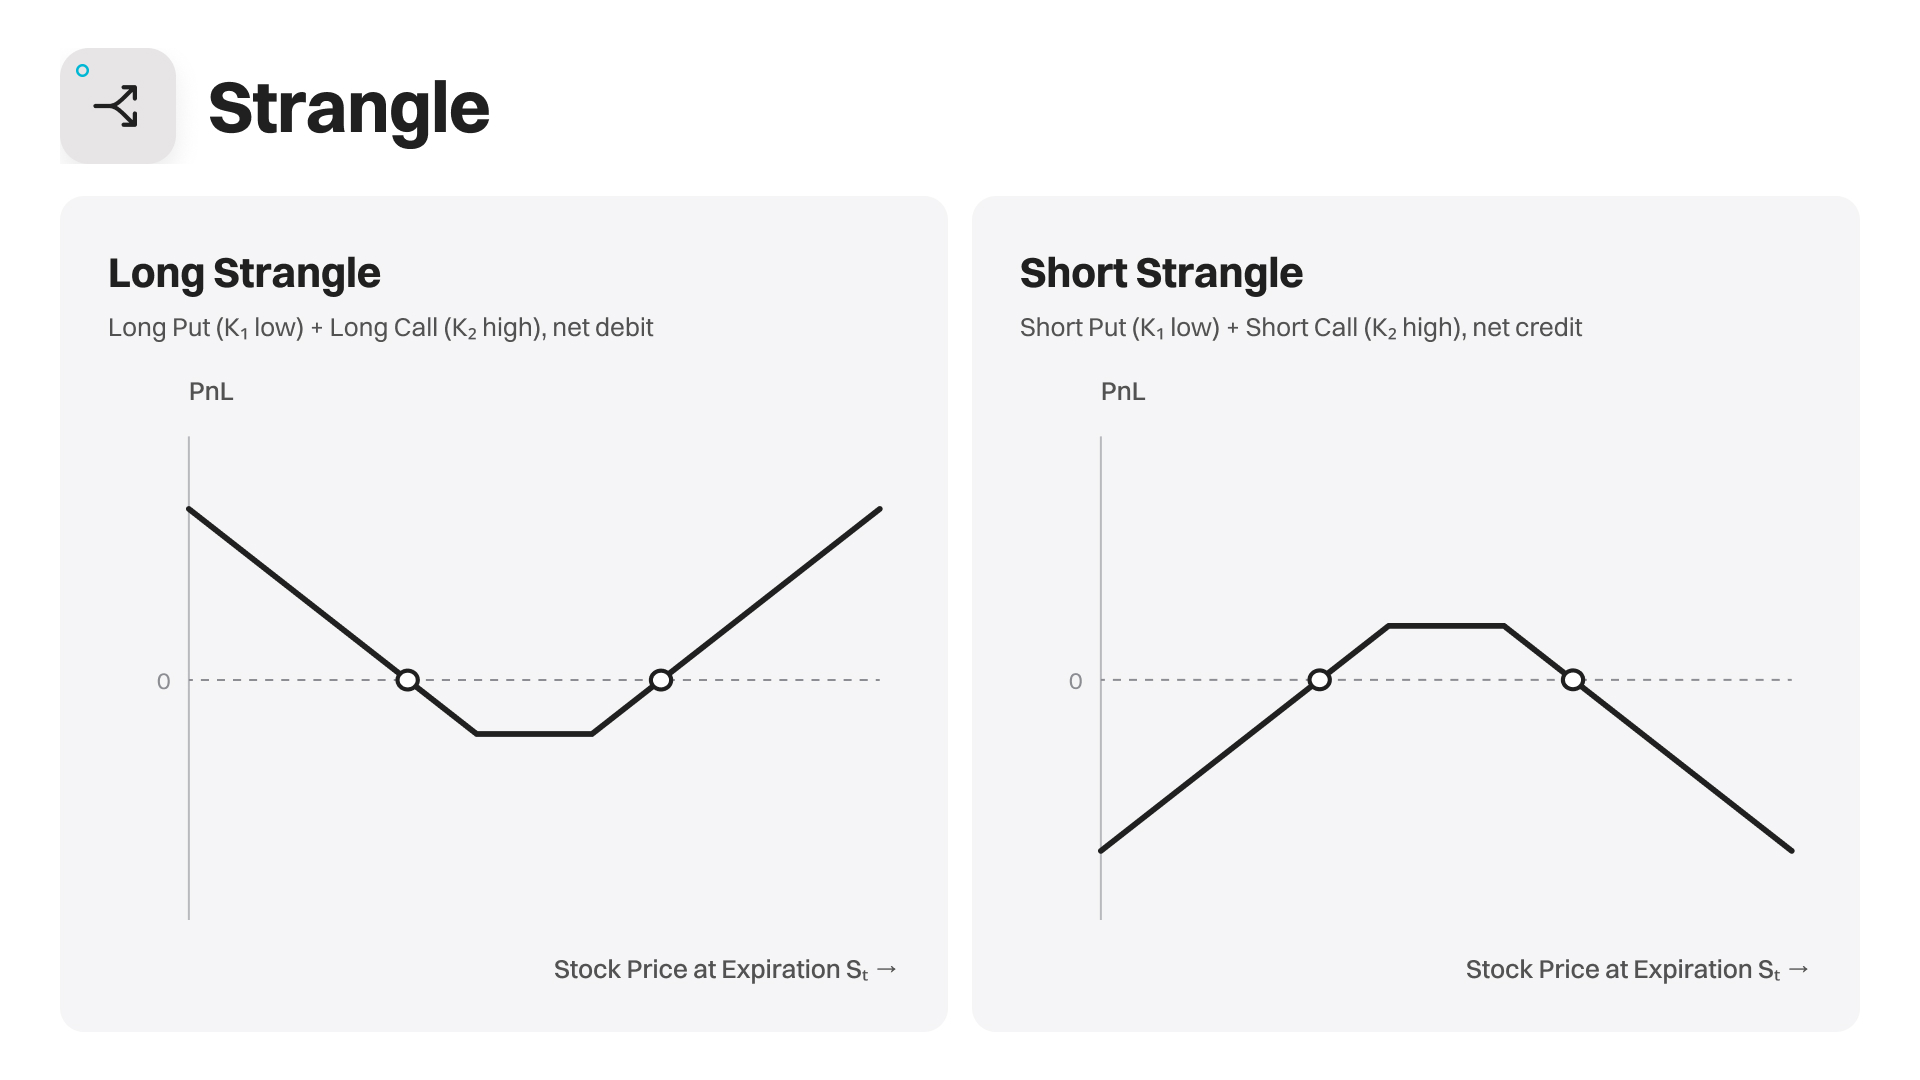
Стренгли бувають лонг і шорт. Вони схожі на стредли, але в кол- і пут-опціонах використовуються різні ціни виконання, причому ціна виконання кол-опціону зазвичай вища за ціну виконання пут-опціону.
-
Лонг-стренгл: купівля кол-опціону з вищою ціною виконання та пут-опціону з нижчою ціною виконання. Підходить для очікування великого руху без чіткого напрямку.
-
Шорт-стренгл: продаж кол-опціону з вищою ціною виконання та пут-опціону з нижчою ціною виконання. Краще підходить, коли ви очікуєте, що ціна залишиться в певному діапазоні, але несе вищий ризик сильного руху.
Наприклад, якщо акція коштує 100$, ви можете купити кол-опціон з ціною виконання 105 і пут-опціон з ціною виконання 95. Оскільки обидва опціони зазвичай знаходяться в статусі «без грошей», відкриття лонг-стренгла зазвичай коштує дешевше, ніж відкриття лонг-стредла, але для отримання прибутку потрібен більший рух ціни.
2. Порівняння маржі: традиційні опціони на акції США проти опціонів на Bitget
| Параметр |
Опціони на акції США у традиційних брокерів |
Багатокомпонентні опціони на Bitget Stock+ |
| Розрахунок маржі |
Залежить від правил брокера, таких як Regulation T (Reg T) або портфельна маржа. При використанні комбінацій з хеджуванням вимоги до маржі можуть бути нижчими. |
Підтримує маржу портфеля, в якому маржа розраховується на основі ризику позиції в цілому. При використанні комбінацій з хеджуванням вимоги до маржі можуть бути нижчими. |
| Комісії за торгівлю |
Залежить від брокера. Деякі стягують комісію за контракт, тоді як інші пропонують торгівлю без комісії. |
Наразі ми не стягуємо комісій за торгівлю опціонами на акції США. |
| Комісії платформи та третіх сторін |
Можуть передбачати комісії платформи та інші пов’язані збори, такі як збори SEC, FINRA та OCC, залежно від брокера та типу угоди. |
Комісія платформи застосовується окремо, також можуть застосовуватися інші пов’язані збори, такі як збори SEC, TAF, ORF, OCC, клірингові та CAT збори. |
| Години торгівлі |
Звичайні години торгівлі тривають з 9:30 до 16:00 (за східним часом), хоча деякі брокери або продукти також пропонують торгівлю в подовжені години. |
Наразі ми підтримуємо багатокомпонентні стратегії лише в звичайні торгові години, з 9:30 до 16:00 (за східним часом). |
| Розрахунки та поставка |
Опціони на акції США зазвичай розраховуються за схемою T+1, а виконання опціону, як правило, призводить до поставки базових акцій. |
Розрахунки T+1, що відповідає ринку акцій США. Опціони «у грошах» після закінчення терміну дії виконуються та розраховуються відповідно до активів акаунта та правил платформи. |
3. Багатокомпонентні стратегії на практиці
Технологічні гіганти й лідери ШІ з високою імпліцитною волатильністю (сезон звітів і торгівля на подіях)
Імпліцитна волатильність (IV) опціонів на акції технологічних гігантів («Чудової сімки») та компаній, пов’язаних зі ШІ, надзвичайно зростає під час публікації квартальних звітів і напередодні технологічних конференцій. Якщо просто купити один опціон, ви ризикуєте значно втратити через різке падіння IV, тому краще обрати багатокомпонентні структуру з кількох опціонів.
Компанії, на які варто звернути увагу: NVDA (NVIDIA), TSLA (Tesla), AMD, AAPL (Apple), AMZN (Amazon)
Застосовні стратегії:
1. Бичачий кол-спред
Підходить для інвесторів, які оптимістично налаштовані щодо результатів за прибутками та очікують помірного зростання ціни акцій. Він працює шляхом купівлі кол-опціону з нижчою ціною виконання та продажу кол-опціону з вищою ціною виконання, що знижує вартість відкриття позиції.
Наприклад, якщо акція коштує 100$, ви купуєте кол-опціон з ціною виконання 100 за 7$ і продаєте кол-опціон з ціною виконання 110 за 3$, відповідно отримуючи чисту вартість за акцію 4$. Якщо на дату експірації акція коштуватиме 110$ або вище, максимальний прибуток складе 6$. Якщо ціна впаде до 100$ або нижче, максимальний збиток становить 4$. Точка беззбитковості становить 104$. Завдяки цій структурі можна знизити вартість купівлі опціону, але потенціал зростання обмежений.
2. Лонг-стредл
Підходить для ситуацій, коли ви очікуєте, що звіт про прибутки спровокує різкий рух, але не впевнені в його напрямку. Купуйте кол-опціон і пут-опціон одночасно, з однаковою ціною виконання та датою експірації.
Наприклад, якщо акція коштує 100$, ви купуєте кол з ціною виконання 100 і пут з ціною виконання 100 з сумарною премією 11$. Точки беззбитковості на дату експірації становлять 89$ і 111$. Якщо акція зросте до 120$ або впаде до 80$, ви отримаєте 9$ на акцію в будь-якому випадку.
Зауважте, що підвищена IV перед публікацією звіту про прибутки збільшує вартість відкриття позиції, а падіння IV після звіту може зменшити вартість опціонів. Щоб покрити сплачену премію, фактичний рух має бути достатньо великим.
3. Лонг-коллар
Підходить для інвесторів, які утримують акції NVDA або AAPL довгостроково та хочуть захиститися від просадки під час сезону звітності. Купівля путу забезпечує захист від зниження, тоді як продаж кол-опціону дозволяє отримати премію, яка частково компенсує вартість цього захисту.
Наприклад, ви утримуєте акції, що торгуються за ціною 100$, купуєте пут з ціною виконання 90 і продаєте кол з ціною виконання 110. Якщо ціна акцій впаде нижче 90$, пут може компенсувати подальші збитки за акціями. Якщо вона підніметься вище 110$, будь-який подальший прибуток буде обмежений.
Ця стратегія встановлює відносно чітко визначений діапазон захисту ціни для наявної позиції в акціях. Фактична вартість і кінцевий фінансовий результат залежать від чистої премії за двома опціонами.


- 1. Основи багатокомпонентних опціонів
- 2. Порівняння маржі: традиційні опціони на акції США проти опціонів на Bitget
- 3. Багатокомпонентні стратегії на практиці