
После включения внебалансовых обязательств на сумму 628 миллиардов долларов в оценку, акции Meta стали «дороже» на 35%?

У Meta примерно 6,28 триллиона долларов внебалансовых обязательств длительное время скрывались в сносках к финансовой отчетности. Когда эта сумма была учтена при расчете стоимости компании, вся оценочная модель крупнейших технологических гигантов оказалась под угрозой пересмотра.
Аналитик инвестбанка Needham Лаура Мартин опубликовала 2 октября аналитический отчет, в котором отметила: если включить внебалансовые обязательства Meta в расчет корпоративной стоимости (EV), мультипликатор ее оценки увеличится на 35%, и акции окажутся заметно дороже для акционеров, чем показывают традиционные показатели.
После этого Мартин публично заявила в эфире CNBC: "Общий объем балансового долга и аренды у Meta составляет около 100 миллиардов долларов, а внебалансовые обязательства — до 600 миллиардов. Если вы не включаете эти 600 миллиардов в EV, ваша оценка занижена на 35%". Эта оценка напрямую влияет на принципы ценообразования Meta на рынке.
Еще важнее тот факт, что когда методология Needham была последовательно применена к Alphabet, результаты оказались обратными: скорректированный показатель EV/FY27E выручки у Google достиг 9,0, что выше, чем у Meta (8,3) — это значит, что с учетом полного раскрытия внебалансовых обязательств самой дорогой компанией по мультипликатору стала именно Google. Тем временем, только за июль Meta заключила новые договоры аренды дата-центров примерно на 68 миллиардов долларов — темпы увеличения внебалансовых обязательств продолжают ускоряться, и для инвесторов в крупнейшие техгиганты вопрос адекватного ценообразования такого скрытого "плеча" стал ключевым и неотъемлемым.
Пятикратный разрыв между балансовой и внебалансовой задолженностью Meta
Аналитическая структура Needham исходит из базовых принципов бухгалтерии. В отчете говорится: "Стоимость акционерного капитала — это остаточная стоимость, принадлежащая акционерам после погашения долгов и прочих контрактных обязательств", поэтому вне зависимости от способов бухгалтерского учета все возрастающие обязательства и коммитменты становятся препятствием для роста котировок и должны учитываться в EV.
Что касается Meta, то по состоянию на конец июня 2026 года суммарный объем балансового долга и аренды составлял около 112 миллиардов долларов, а двух внебалансовых обязательств — около 628 миллиардов, т.е. разница между ними достигает 5,6 раза. Это значит, что на каждый доллар раскрытого долгового плеча Meta скрывает еще 5,60 доллара вне баланса.
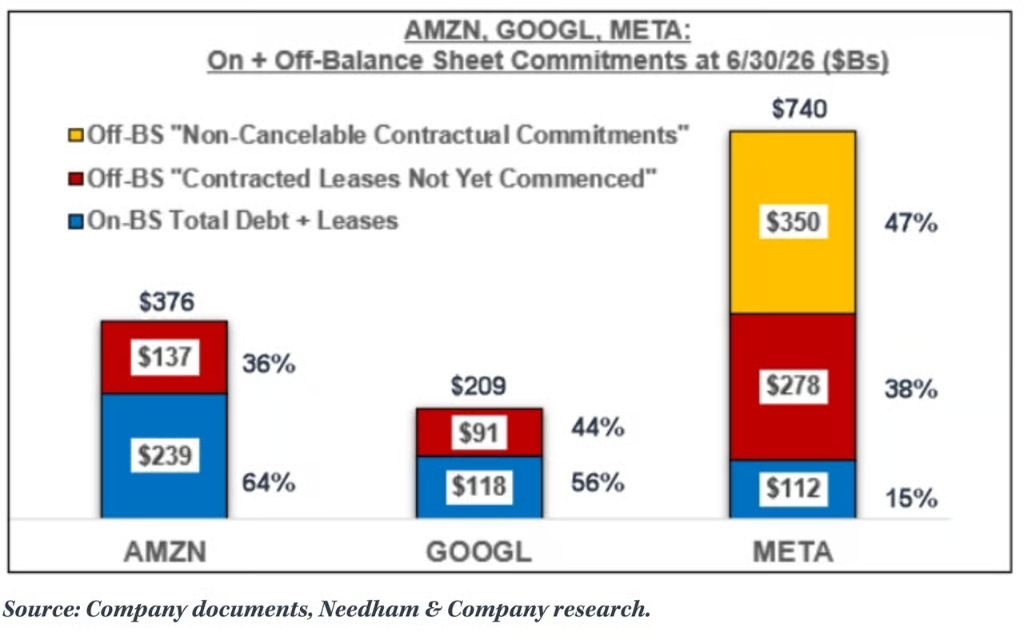
Две эти внебалансовые статьи подробно раскрыты в сноске 9 к отчету Meta за второй квартал: во-первых, не начавшиеся к исполнению операционные и финансовые обязательства по аренде — около 279 миллиардов долларов, охватывают дата-центры, инфраструктуру хостинга и отдельные сетевые мощности, срок аренды — с 2026 до 2036 года, максимум 30 лет; во-вторых, безотзывные контрактные коммитменты — около 349 миллиардов долларов, относятся к контрактам по облакам от третьих лиц, инвестициям в серверы, сетевую инфраструктуру, строительству дата-центров и аппаратные продукты Reality Labs. Причем в 2026 и 2027 годах соответствующие объемы будут погашены на сумму 53,5 и 81,7 миллиарда долларов. Кроме того, Meta обязана при определенных условиях закупить облачные мощности максимум на 14,7 миллиарда долларов.
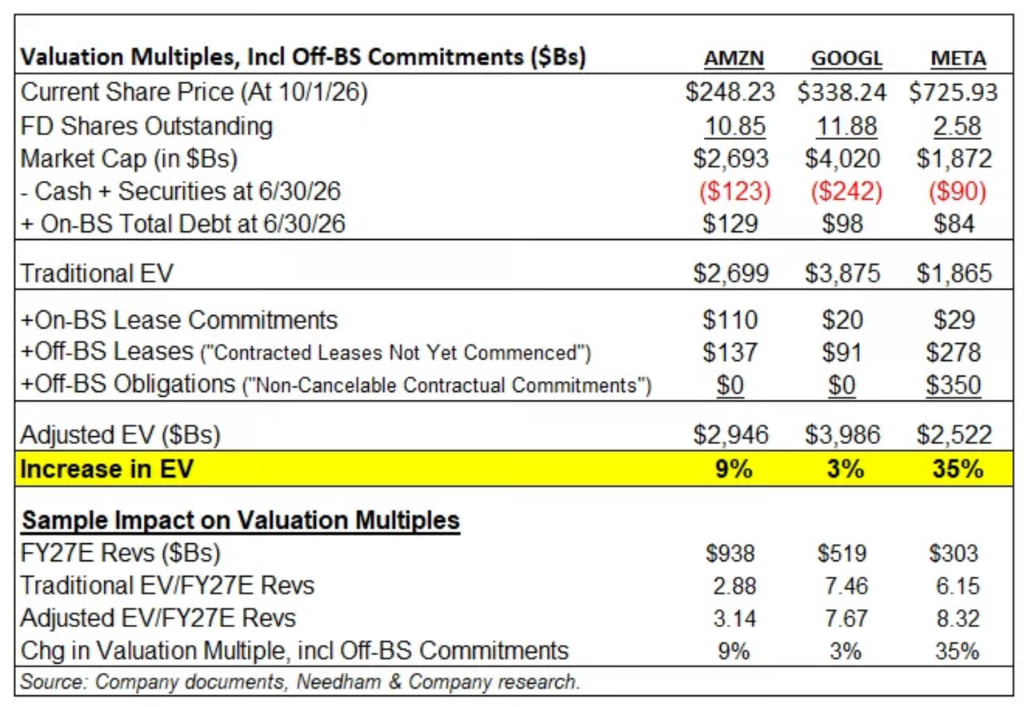
Если учесть эти внебалансовые обязательства при расчете стоимости, мультипликатор EV/FY27E выручки Meta поднимается с 6,15 до 8,32 (+35%).
Ускорение по обязательствам инфраструктуры под AI
Приведенные выше данные еще не показывают последней динамики. Во втором квартале Meta раскрыла, что в июле 2026 года, уже после отчетного периода, компания подписала новые договоры аренды дата-центров примерно на 68 миллиардов долларов.
Эта сумма означает, что только за один месяц Meta взяла на себя дополнительные арендные обязательства, сопоставимые примерно с 80% всего балансового долга на конец июня (около 84 миллиардов долларов), а "не начавшиеся к исполнению" обязательства по аренде увеличились за квартал более чем на 10%. По данным Needham, внебалансовые обязательства Meta в третьем квартале растут быстрыми темпами.
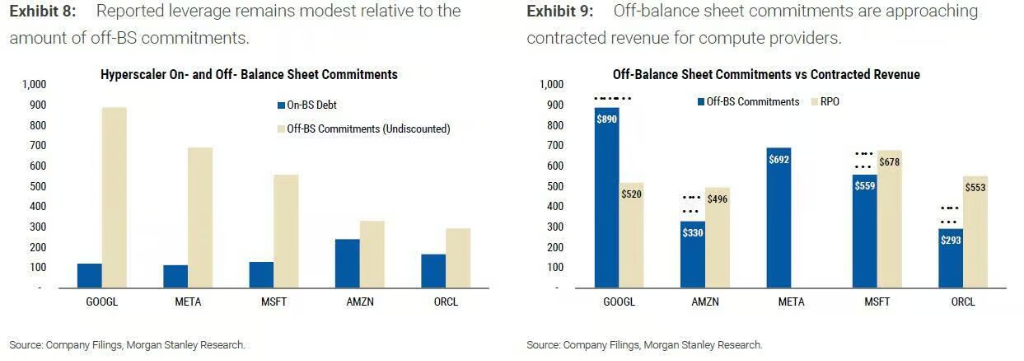
Согласно исследованию стратега Goldman Sachs по кредитам Аманды Лайнам, опубликованному в августе, ко второму кварталу совокупные арендные обязательства крупнейших американских техкомпаний достигли 1,5 триллиона долларов, из которых 1 триллион долларов приходится на еще не начатые к исполнению договоры. Из-за особенностей учетной политики по GAAP в США эта часть обязательств не отражается в балансе, но уже в ближайшие годы она превратится в реальные расходы. Лайнам подчеркивает: такой подход "может занижать уровень кредитного плеча и будущих требований к ликвидности", а также ожидает, что "эмитенты, связанные с AI, продолжат нести дополнительный риск увеличения кредитных спредов".
В конце августа бухгалтерская команда Morgan Stanley (Тодд Кастаньо и др.) расширила статистику, включив Nvidia, Broadcom и различные гарантии и обязательства. Получилась общая сумма внебалансовых коммитментов свыше 3,1 триллиона долларов. По данным ZeroHedge, на 30 сентября внебалансовые обязательства крупнейших техкомпаний достигли 3,8 триллиона долларов — прирост на 700 миллиардов по сравнению с концом июня.
На самом деле "дороже" — Google: корректировка методологии Needham
В изначальном отчете Needham существует важное методологическое упущение: в таблице "безотзывные контрактные коммитменты" Amazon и Alphabet показаны как нулевые, хотя их финансовая отчетность говорит обратное.
Alphabet во втором квартале раскрыла долгосрочные обязательства по закупкам на сумму 707 миллиардов долларов — аналогично данным, используемым Morgan Stanley; Amazon отчиталась о безусловных закупочных обязательствах в размере 130 миллиардов долларов. Все это аналогично тем статьям, что Needham включала для Meta.
Если последовательно применить подход Needham ко всем трем компаниям, картина меняется следующим образом:
-
Alphabet: рост EV с учетом корректировки увеличивается с исходных 3% до 21%, а мультипликатор EV/FY27E выручки растет до 9,0 — выше, чем у Meta (8,3);
-
Amazon: рост EV с 9% до 14%;
-
Meta: если дополнительно учесть июльские 68 миллиардов долларов новых арендных обязательств, гарантии по проектам дата-центров Hyperion и El Paso (максимальный потенциальный убыток 46 и 13 миллиардов долларов соответственно), а также 14,7 миллиарда долларов условных закупочных обязательств по облаку, реальный эффект корректировки достигает примерно 42%.
Иными словами, масштаб внебалансового кредитного плеча у Meta все равно остается самым высоким среди троих, и основной вывод Needham сохраняется. Однако изначальное сравнение "35% против 3%" сильно занижало масштаб внебалансовых обязательств Google. После корректировки по всем данным мультипликатор EV/выручка у Google оказывается выше.
Учел ли рынок это скрытое кредитное "плечо"?
Часть аналитиков считает, что закупочные коммитменты — это не долг в классическом смысле: они представляют собой заказы на серверы, облака и чипы, которые Meta планирует превратить в выручку. Рейтинговые агентства обычно приравнивают аренду к долговым обязательствам, но закупочные контракты оценивают иначе. Кроме того, раскрытые внебалансовые 628 миллиардов долларов у Meta даны по будущей сумме, а если считать по приведенной стоимости, эффект на EV будет ниже.
В то же время существуют убедительные контраргументы. В Morgan Stanley прямо предупреждают: "Эти контракты имеют стратегическую ценность при дефиците предложения, но если баланс рынка нормализуется раньше срока, компаниям возможно придется платить за избыточные мощности, либо пересматривать условия". Иначе говоря, основание считать закупочные обязательства "не долгом" — это только если компания всегда действительно нуждается в том, что заказывает.
Свободный денежный поток уже почувствовал давление. У Amazon и Google этот показатель во втором квартале стал отрицательным, по данным Morgan Stanley, Meta ожидает отрицательный свободный денежный поток в следующем квартале.
На рынке облигаций, по данным Goldman Sachs, объем новых выпусков бумаги крупнейшими технологическими компаниями в этом году уже достиг 250 миллиардов долларов — по сравнению с менее чем 20 миллиардами в 2024 году. К 2027 году прогнозируется рост до 420 миллиардов, причем это без учета финансирования дата-центров через SPV — а это как раз ключевой элемент нынешних внебалансовых структур, по мнению Morgan Stanley.
Needham сохраняет по Meta рейтинг "держать", и ее опасения не ограничиваются исключительно бухгалтерией. Лаура Мартин отмечает: Meta развивает направления кастомных чипов, дата-центров, корпоративного AI, бизнес-агентов, API моделей, продажи вычислительных мощностей, умных очков и т.д. "Внимание менеджмента, инженеры и инвестиционный капитал акционеров распыляются на слишком много фронтов", и в условиях 628 миллиардов долларов обязательств пространство для ошибок сильно сокращено.
Meta опубликует квартальный 10-Q отчет в конце октября. Учитывая, что июльские обязательства по аренде на 68 миллиардов уже зафиксированы, дальнейшее развитие ситуации в пояснительных сносках предсказуемо для рынка.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После взрывного успеха Meta Muse столкнулась с проблемой удержания: коэффициент открытий ниже, чем у популярных приложений, долгосрочная монетизация под вопросом
С момента запуска искусственного интеллекта Muse от Meta его суммарные загрузки превысили 5,6 миллиона, и приложение даже занимало первое место в Apple App Store. Однако показатели открытия приложения среди пользователей остаются ниже, чем у таких основных приложений, как Google и ChatGPT; уровень удержания и частоты использования всё ещё не достиг требуемого уровня. В связи с этим BNP Paribas снизил долгосрочные ожидания по монетизации Muse, считая, что в краткосрочной перспективе продукт вряд ли сможет поколебать позиции вертикальных платформ в таких сферах, как электронная коммерция и туризм. Его дальнейшая коммерциализация по-прежнему будет зависеть от повышения вовлеченности пользователей и доказательства эффективности моделей, основанных на рекламе и других подходах.
Bank of America: "AI-сделки" — последняя линия обороны на рынке американских облигаций
Банк Америки предупреждает, что повествование об искусственном интеллекте выступает в роли "буфера" макроэкономических рисков, сдерживая рыночную волатильность. FOMO, вызванный AI, создает эффект "пут-опциона AI", из-за чего фондовый рынок практически не реагирует на резкие колебания рынка облигаций. В Bank of America опасаются, что если история AI даст сбой, пересмотр ожиданий по росту может превратить долговой кризис в кризис всего рынка, а все сдерживаемые макрориски проявятся одновременно.

Почему кризис недвижимости не повлиял на курс валют?
Цены на крипто
Далее


