
Доходность гособлигаций США продолжает расти, ширина американского фондового рынка ухудшается, однако фондовые индексы США остаются устойчивыми. Что будет дальше?

Американский фондовый рынок переживает редкий внутренний раскол. Доходность стремительно растет, рыночная широта продолжает ухудшаться, кредитные спрэды расширяются, но индекс S&P 500 остается неизменным — быки и медведи застряли в тупике, рыночные настроения становятся все более напряжёнными.
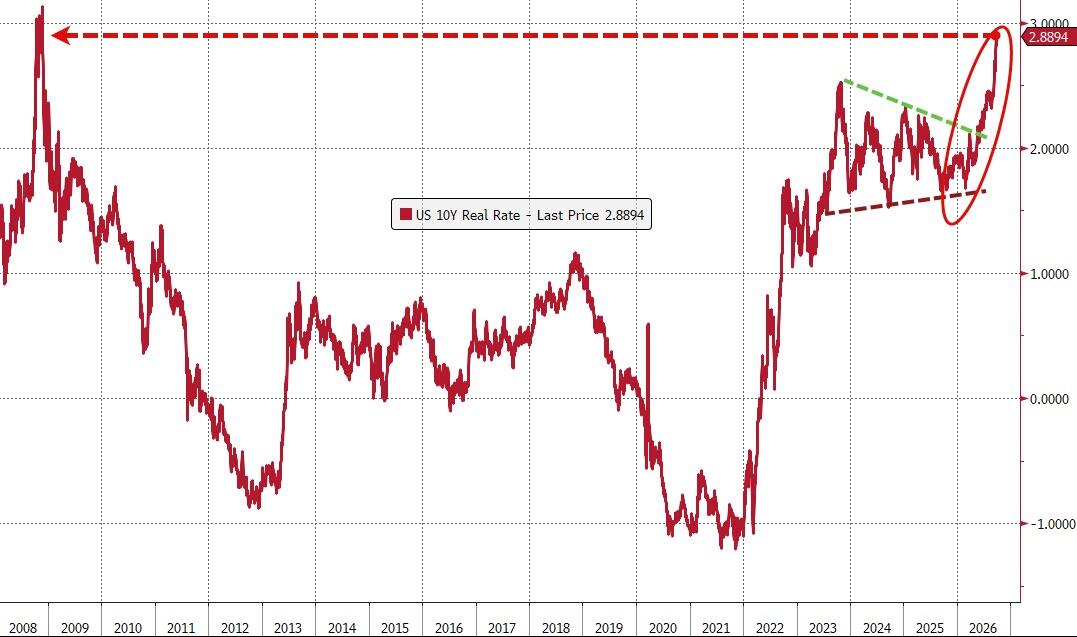
В среду глава отдела одиночных дельта-операций Goldman Sachs Рич Приворотский прямо заявил, что скорость роста доходности гособлигаций США "уже слишком высока, чтобы её игнорировать", а месячный прирост реальных ставок — один из худших показателей с 2013 года. Он предупредил, что всплеск волатильности ставок сокращает способность Уолл-стрит к рисковому посредничеству, а давление на фондовый рынок гораздо сильнее, чем это видно по динамике индексов.
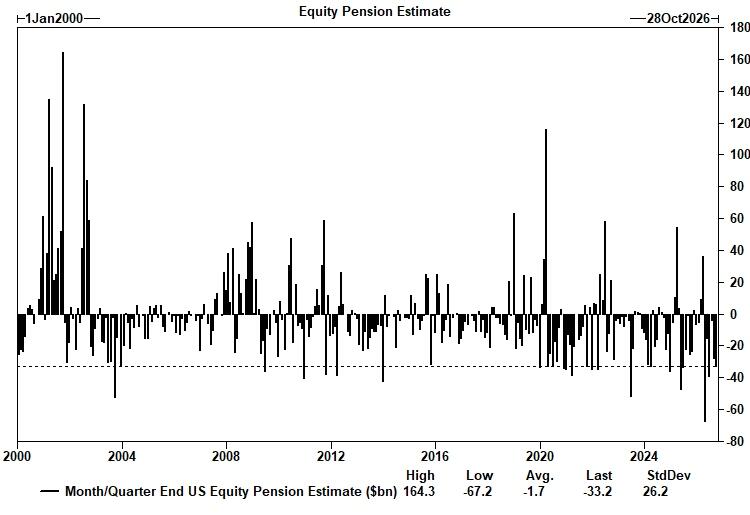
Тем временем давление на ребалансировку к концу квартала приближается — по оценкам Goldman Sachs, пенсионные фонды продадут к концу месяца почти рекордные 33 млрд долларов акций, а систематические стратегии CTA за следующую неделю осуществят чистую продажу фьючерсов на Russell 2000 более чем на 5,3 млрд долларов. Совмещение этих двух потоков продаж делает дальнейшее направление рынка все более туманным.
Стратег BTIG Джонатан Кринский отмечает, что его разговоры с клиентами "за последние недели мало меняются, но частота и уровень тревожности ежедневно растут". Ключевой вопрос один: расхождение между рыночной широтой, динамикой ставок и движением S&P 500 стало неустойчивым, но каким образом этот разрыв закроется — никто не знает.
За устойчивостью индекса скрывается глубокая эрозия
Индекс S&P 500 за последний месяц практически не изменился, однако за этой внешней стабильностью ускоряется накопление структурных повреждений.
Кринский отмечает, что за последний месяц индекс S&P 500 остался на месте, однако медианная акция уже упала на 4,5%, при этом стабильность индекса полностью зависит от роста полупроводникового сектора примерно на 10%. Индекс Nasdaq 100 с середины августа также практически не вырос, но только 10 акций увеличились более чем на 10%, а упавших более чем на 10% — 23. Стратегии "прорывной покупки" и погони за импульсом дают сбой, напротив, все больше акций уходит в более глубокое и длительное снижение.
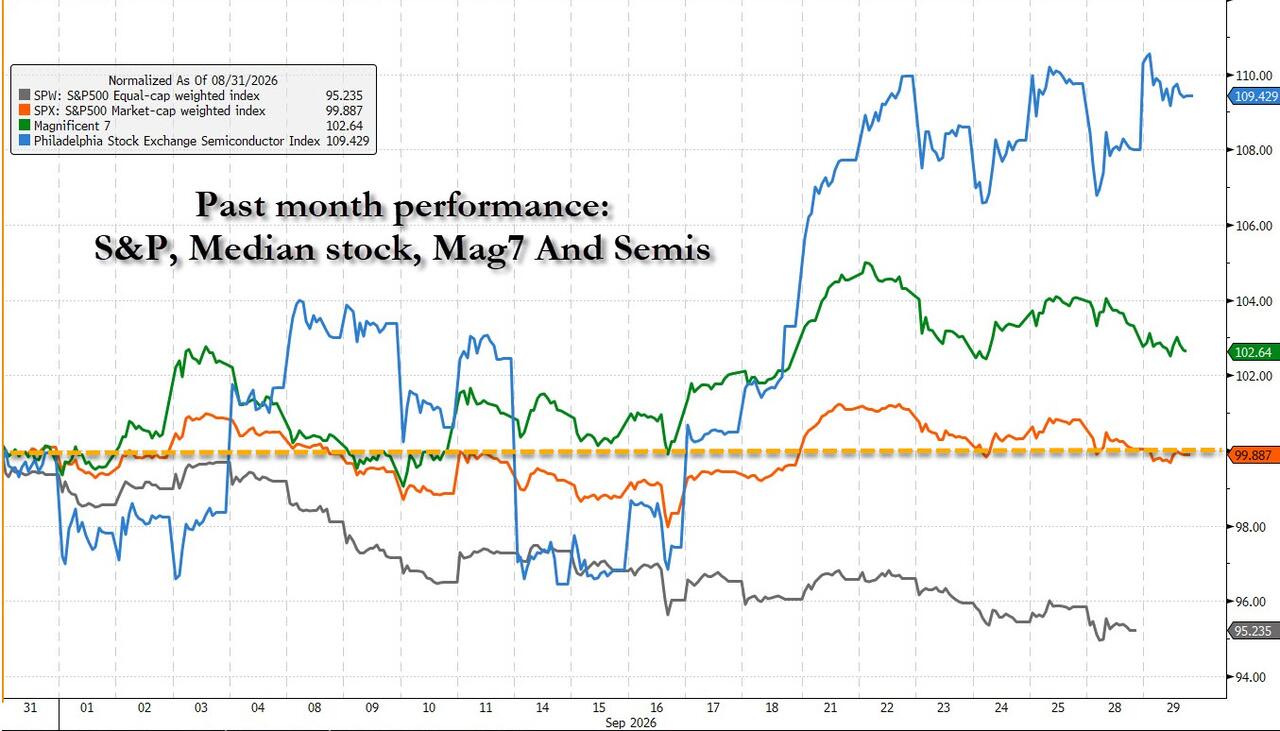
Тенденции акций со средней капитализацией вызывают особую настороженность. Они незаметно опустились ниже 200-дневной средней, а их совокупное падение превысило 8% от недавних максимумов. В то же время число новых минимумов на Нью-Йоркской фондовой бирже уже 10 торговых дней подряд превышает число новых максимумов — этот сигнал в истории часто предвещал более широкое рыночное давление.
Приворотский из Goldman Sachs подтверждает это наблюдение: "Боль под индексом очевидна — давление на малые компании, финансовый сектор и другие чувствительные к ставкам сегменты гораздо выше, чем внешнее спокойствие технологических лидеров".
Goldman Sachs: скорость повышения ставок уже превысила критический порог
В текущем рыночном споре мнение Goldman Sachs особенно важно. Приворотский однозначно заявляет, что рынок акций до этого "поразительно демонстрировал стойкость", но скорость роста реальных ставок уже вызывает тревогу.
Модель Goldman Sachs показывает: когда ставки растут более чем на два стандартных отклонения, рынок обычно реагирует — важен не сам уровень ставок, а именно скорость роста. Сейчас этот порог пройден. Месячный прирост реальных ставок входит в худший диапазон с 2013 года.
Приворотский также отметил "странную ценовую асимметрию": когда нефть и ставки движутся в одном направлении, риск по ставкам почти не реагирует; но как только нефть начинает дорожать, ставки сразу оказываются под давлением. По его мнению, ожидания инфляции на 5 и 10 лет всё ещё следуют за динамикой энергоносителей, однако значительная доля текущего шока по ставкам обусловлена именно ростом реальных ставок, а не инфляционными ожиданиями.
Его вывод краток и ясен: "Я могу быть чрезвычайно оптимистичен в отношении искусственного интеллекта и его скорости развития, но сейчас, пока не решены проблемы с энергетикой и ставками, этот оптимизм практически бесполезен." Логика проста: контроль над ценами на нефть способствует снижению ставок, а стабилизация ставок открывает более широкие возможности для восстановления фондового рынка.
Конец квартала: ребалансировка и давление CTA — двойная волна продаж
Помимо фундаментального давления, техническое давление продаж усиливается к концу квартала.
Goldman Sachs оценивает, что пенсионные фонды в совокупности на конец месяца и квартала должны продать около 33 млрд долларов акций (около 11 млрд долларов на конец месяца и 22 млрд долларов на конец квартала), при этом купить эквивалентный объем облигаций. Этот объем находится на 97-м процентиле среди всех расчетов за последние три года, а если брать с января 2000 года — на 98-м, что близко к историческому максимуму.
Параллельно с этим модель CTA Goldman Sachs показывает, что при условии сохранения цен на прежнем уровне, системные управляющие в течение следующей недели осуществят чистую продажу фьючерсов на Russell 2000 на сумму около 5,3 млрд долларов — это одна из крупнейших оценок продаж за последние шесть лет.
Приворотский признает, что тактически это "привлекательно", считая, что факторы конца квартала и месяца должны поддержать активы с большей дюрацией. Однако он честно отмечает, что ключевая дилемма — кто сломается первым к концу квартала: покупки облигаций пенсионными фондами или продажи индексных фьючерсов CTA.
Противостояние быков и медведей: кто моргнет первым?
По мнению Кринского, сегодняшняя суть рынка — это противостояние быков и медведей, и ни одна из сторон пока не доказала свою правоту.
Логика быков следующая: широта рынка уже была достаточно "промыта" и может в любой момент резко восстановиться вверх, а ставки вскоре также резко снизятся. Медведи возражают: широта рынка продолжает ухудшаться, доходность неуклонно растет, кредитные спрэды расширяются — S&P 500 не может долго оставаться в одиночной устойчивости.
Сам Кринский склоняется к медвежьей позиции, но отмечает одно тактическое исключение: сектор коммунальных услуг (XLU). Он указывает, что при RSI ниже 35 вероятность роста XLU в следующие 5 торговых дней составляет 100%, а средний прирост — 2,7%. Текущий риск-доход выглядит привлекательно.
Его итоговый вывод: этот разрыв скорее всего не закроется мирно, как того ждут быки — "мы считаем, что это не закончится до тех пор, пока последние сопротивляющиеся не сдадутся и не произойдёт пробой вниз."
Кредитный рынок уже демонстрирует трещины, которые рынок акций отказывается учитывать по волатильности: индекс кредитных дефолтных свопов по высокодоходным бумагам (HY CDX) вырос до максимума с апреля, тогда как индекс VIX тогда был на уровне 19,23 — гораздо выше нынешних 16,35. Это расхождение, возможно, является самым очевидным предвестником следующего этапа движения рынка.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Несмотря на снижение цен на нефть и "голубиную" риторику руководителей ФРС, доходность казначейских облигаций США продолжает расти
Волна распродаж государственных облигаций США продолжается: доходность 30-летних облигаций достигла 24-летнего максимума в 5,621%, а доходность 10-летних – пикового уровня с 2002 года. Снижение цен на нефть и «голубиные» сигналы не повлияли на долгосрочные ставки, которые двигаются своей дорогой. Высокая доходность изменяет структуру американского фондового рынка: когда AI-нарратив становится последним опорным столбом рынка, любая трещина может вызвать цепную реакцию.
Торговый стол JPMorgan, названный «самым точным за последние два года», переходит к бычьему настрою
Его поддерживающая логика включает пять основных опор: макроэкономические показатели выше ожиданий, устойчивость потребителей, заниженные прогнозы прибыли, стабилизация доходности и улучшение технических факторов. После предыдущего разворота 31 августа, стратегия параллельной покупки Nasdaq 100 и продажи Russell 2000 принесла совокупную прибыль более 8%, а нынешнее "бычье" мнение выглядит ещё более убедительным. В стратегии технологии остаются основным лонгом, однако хеджирующие инструменты переходят от коротких позиций по RTY к деривативам, при этом отмечается, что долгосрочный риск повышения ставок сохраняется.

Четыре важных положительных фактора одновременно — мировые цены на нефть резко снизились
FSD-опыт переходит на новый уровень, Optimus готовится к массовому производству, а кредитная линия в 30 миллиардов долларов обеспечивает поддержку! Tesla (TSLA.US) ускоряет реализацию «грандиозного плана по физическому искусственному интеллекту» Маска
Компания Tesla обеспечила новые кредиты и кредитные линии на сумму 30 миллиардов долларов; этот производитель электромобилей усиливает инвестиции в искусственный интеллект и робототехнику.
Цены на крипто
Далее


