
Прогноз финансового отчёта BlackBerry за второй квартал: сможет ли QNX компенсировать отсутствие крупных заказов в сфере защищённых коммуникаций?
 2026/09/23 03:45
- Краткий обзор ключевых инвестиционных моментов
BlackBerry (BB.US) опубликует финансовые результаты за второй квартал 2027 финансового года до открытия торгов на американском рынке 24 сентября 2026 года, конференц-звонок назначен на 8:00 по восточному времени США. Руководство компании прогнозирует общий доход в диапазоне $137–148 млн, консенсус Уолл-стрит составляет около $143–146 млн, что соответствует показателю за аналогичный период прошлого года $129,6 млн (+10% до +12% в годовом сопоставлении); прогноз некорректированной прибыли на акцию (non-GAAP EPS) составляeт $0.03–0.04, консенсус соответствует верхней границе $0.04 (на уровне прошлого года).
В прошлом квартале компания показала доход $152,9 млн (+26,0% г/г) и скорректированную EPS $0,04 – оба показателя превзошли ожидания, что позволило повысить годовой прогноз, а цена акций на следующий день выросла примерно на 20%, после чего начала снижаться с максимума. В этом квартале основной вопрос очевиден: сможет ли QNX поддерживать высокое качество роста и удастся ли удержать темпы снижения сектора защищённой связи после "перерасхода" крупного заказа от правительства Канады.
- Четыре основных фокуса внимания
Фокус 1: Качество роста QNX — сможет ли лицензирование для разработчиков вновь подтвердить перспективы роялти
QNX – это основной якорь для текущей оценки. В 1 квартале направление принесло $72,3 млн (+26,0% г/г), скорректированная валовая маржа выросла до 86%, лицензии для разработчиков достигли максимума за восемь кварталов, накопленные роялти приближаются к $1 млрд. Прогноз по доходу QNX на текущий квартал — $70–75 млн, скорректированная EBITDA — $16–21 млн.
Рынок хочет видеть не просто рост, но именно его структуру: продемонстрирует ли развитие лицензий устойчивость, успевают ли роялти расти, способны ли внеавтомобильные направления (промышленность/робототехника/медицина и др.) компенсировать цикличность авторынка. Если доход окажется близким к верхней границе прогноза и лицензии вырастут, это усилит уверенность в многолетних денежных потоках; если размер достигается лишь за счет разовых услуг, это будет трактоваться как снижение качества роста.
Фокус 2: Снижение защищённой связи – временное "окно" или ослабление спроса
В 1 квартале защищённая связь принесла $73,6 млн (+24,0% г/г), во многом благодаря расширению и пролонгации договора с Shared Services Canada. Руководство уже обозначило, что "такие крупные заказы не бывают каждую четверть". Прогноз по направлению в этом квартале существенно ниже — $57–63 млн, скорректированная EBITDA — всего $5–10 млн.
Критически важно отследить устойчивость регулярных доходов: годовой повторяющийся доход (ARR) по итогам первого квартала — $220 млн (+5% г/г), долларовая чистая норма удержания (DBNRR) — 92%. Если доход окажется ближе к верхней границе, а удержание клиентов стабилизируется, это будет воспринято рынком как "временной фактор"; если результат ниже или удержание продолжит падать — возможно переосмысление устойчивости госконтрактов.
Фокус 3: Маржа и денежные потоки — это "квартал переваривания" или рецессия прибылей?
Прогноз по скорректированной EBITDA — $20–30 млн, операционный денежный поток в диапазоне от нуля до $10 млн, что явно ниже предыдущего квартала ($36,3 млн EBITDA, +144,0% г/г). Прогноз по лицензиям для разработчиков повысился до $10 млн (годом ранее $6,6 млн), что дает небольшой буфер.
Высокая маржа на приросте в QNX — ключ к среднесрочному операционному рычагу. Если общий доход окажется ближе к верхней границе прогноза, а доля QNX вырастет, EBITDA приблизится к максимуму диапазона; если структура сместится в пользу менее прибыльной защищённой связи или резко возрастут издержки, возможно сочетание "доход нормальный, прибыль разочаровывает", что хуже для волатильных краткосрочных позиций.
Фокус 4: Защита годового прогноза и нарратив Physical AI
Годовой прогноз прежний: доход $594–621 млн, скорректированная EBITDA $119–139 млн, non-GAAP EPS $0,16–0,20, операционный денежный поток около $100 млн. После повышения в 1 квартале рынок больше интересует: смогут ли удержать планку или же будут новые апгрейды.
На конференц-звонке обратят внимание на внедрение решений Alloy Kore, прогресс в Physical AI/робототехнике и результаты адаптации QNX для edge-ускорителей, таких как Hailo — превратились ли эти проекты в конкретные заказы. Эти направления ещё на ранней стадии и пока не обеспечивают существенный вклад в доход, но тональность менеджмента напрямую влияет на премию роста в котировках.
- Риски и возможности
Катализаторы роста:
- Доход QNX ближе к $75 млн или выше, синхронный рост лицензий и роялти укрепляет прогноз по многолетним поступлениям.
- Показатель защищённой связи выше медианного прогноза, ARR и удержание на уровне 92% или перестает снижаться, что опровергает опасения перерасхода.
- Скорректированная EBITDA около $30 млн, подтверждение или легкое повышение годового прогноза по выручке и EBITDA.
Риски снижения:
- Общий доход ближе к нижней границе $137 млн, замедление роста QNX, спад лицензирования.
- Доход от защищённой связи падает ниже $57 млн или продолжает снижаться удержание — это ставит под сомнение надёжность госконтрактов.
- Лишь "укладываются в прогноз", осторожные комментарии по Alloy Kore/Physical AI и котировки уже откатилась – велик шанс фиксации прибыли.
- Рекомендации по торговым стратегиям
Бычий сценарий: структура QNX здорова (сильные лицензии + роялти), снижение защищённой связи меньше опасений, EBITDA и денежный поток в верхней половине прогноза, а руководство сохраняет годовой ориентир. Такая комбинация скорее "поглощение ритма", а не ухудшение фундаментала, что способствует восстановлению позитивных ожиданий.
Медвежий риск: доход и прибыль "на грани", качество QNX среднее, снижение защищённой связи трактуется как ослабление спроса, а годовой прогноз больше не обновляется вверх. Компания четыре квартала подряд превышала ожидания (по Zacks среднее превышение — около 94,6%), поэтому цена "на еще одно превышение" уже заложена — нейтральные итоги могут негативно повлиять на оценку.
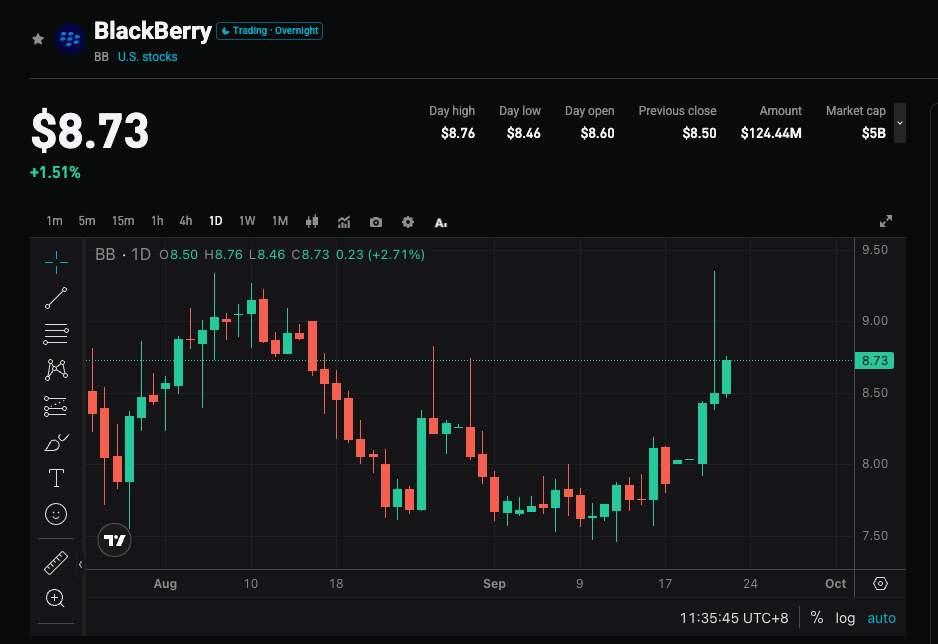
Тактические заметки (BB, по состоянию на закрытие 22 сентября $8,62):
- Перед отчётом: котировки восстановились с платформы $8,00–8,15, пытались прорваться выше $9,22, но закрылись на $8,62. 50-дневная средняя около $8,70, в районе сопротивления $9,00–9,20. Соотношение риск/доходность перед событием среднее, подразумеваемая волатильность ±9% (диапазон $7,85–9,40). Контролировать размер позиций, использовать небольшие объёмы. Избегать плечевых лонгов ниже $8,00.
- Бычья конструкция: закрепление выше $9,00–9,20, удержание $8,40–8,50 при откате. Потенциальные цели вверху — $10,00 / $10,30. Стоп-лосс можно выставить на $8,20 или ниже $8 в зависимости от риска.
- Медвежья / хедж-конструкция: неудачный возврат выше $8,40–8,50 после гэпа или провал в зоне сопротивления $9,00–9,20. Поддержки ниже — $8,00 / $7,50 / $6,10.
Ключевые метрики:
- Общий доход и темпы его роста (сравнение с медианой прогноза — около $143 млн)
- Структура доходов QNX: лицензии разработчиков и роялти
- Доходы защищённой связи, ARR и DBNRR
- Скорректированная EBITDA, операционный денежный поток, динамика годового прогноза
Рекомендации: при сильных результатах и прогнозах можно рассматривать откаты после утреннего рыночного всплеска; если показатели просто соответствуют ожидаемым или защищённая связь явно слабее — в торговый день повышена волатильность, избегайте погони за пиками. Размер позиций и стопы должны соответствовать вашему риск-профилю.
🔥 Радар горячих точек американского рынка уже запущен! 3 ключевых направления + 6 отобранных акций + 7 главных событий недели — какие возможности ждут на рынке США? Перейдите по ссылке, чтобы увидеть 22 торговых идеи неделей →
Отказ от ответственности: данный контент предоставлен исключительно в ознакомительных целях и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Эссе: почему, даже правильно выбрав направление, в итоге не удалось заработать?
Morgan Stanley предупреждает, что американские акции могут упасть на 10% в краткосрочной перспективе!
Цены на крипто
Далее


