
Цены на золото и серебро снижаются, риск повышения процентных ставок сдерживает спрос на защитные активы

Huitong News, 28 июля—— Во вторник (28 июля) в американскую сессию цены на спот-золото и спот-серебро снизились. Укрепление доллара, сохранение высоких доходностей американских гособлигаций, а также осторожное настроение, связанное с ожиданием решения Федеральной резервной системы на этой неделе, совместно оказывают давление на драгоценные металлы. Спот-золото торгуется около 4023,35 долларов за унцию, снижение за день составляет 1,3%; цена на спот-серебро около 56,859 долларов, суточное снижение — 2,60%.
Во вторник (28 июля) в американскую сессию цены на спот-золото и спот-серебро снизились. Укрепление доллара, сохранение высоких доходностей американских гособлигаций, а также осторожное настроение, связанное с ожиданием решения Федеральной резервной системы на этой неделе, совместно оказывают давление на драгоценные металлы. Спот-золото торгуется около 4023,35 долларов за унцию, снижение за день составляет 1,3%; цена на спот-серебро около 56,859 долларов, суточное снижение — 2,60%.
В утренней сессии золотой диапазон колебаний находился между 4016,20 долларов (UTC+8) и 4082,90 долларов (UTC+8). Цена золота удерживает поддержку на уровне 4000 долларов, однако так и не смогла пробить краткосрочный технический диапазон пробоя вверх 4150–4200 долларов. Диапазон серебра в утренней сессии составлял 56,60 долларов (UTC+8) — 58,70 долларов (UTC+8), цена серебра устойчиво выше поддержки 55,00 долларов, но не смогла вернуться в ключевой торговый диапазон 58,53–59,44 долларов.
После публикации последних ключевых экономических данных США рыночные позиции стали менее оптимистичными по сравнению с ожиданиями после CPI и PPI. Ослабление инфляции и сокращение заказов на товары длительного пользования одно время способствовали снижению доходности американских гособлигаций; однако хорошая динамика розничных продаж, низкое число первичных заявок на пособие по безработице, оживление деловой активности и улучшение потребительской уверенности усложняют ставку на скорое смягчение политики ФРС. Рынок в целом ожидает, что ФРС на этой неделе сохранит ставку без изменений, но инфляция в энергетическом секторе ещё не полностью устранена, что оставляет риск повышения ставок. Доходность 10-летних американских гособлигаций составляет около 4,62%, 2-летние доходности около 4,31%; индекс доллара достигает месячного максимума. Золото получает поддержку на уровне 4000 долларов, но продолжает испытывать двойное давление со стороны роста доходности и укрепления доллара.
Обстановка в Ормузском проливе выглядит следующим образом: США и Иран временно прекратили огонь, судоходство ограничено и ситуация далека от нормализации. Временное прекращение прямых нападений между сторонами привело к резкому снижению цен на нефть от пиков прошлой недели, однако фактический трафик через Ормузский пролив остаётся низким; Баб-эль-Мандебский пролив сейчас рассматривается как зона повышенного транспортного риска. Brent после значительного падения в понедельник на прошлой неделе достигала 100 долларов; West Texas Intermediate (WTI) также корректировалась, на рынке усилились ожидания возможного возобновления переговоров между сторонами.
Снижение цен на нефть оказывает двустороннее влияние на золото: падение нефти смягчает инфляционное давление, приводя к снижению доходностей, что негативно для золота; однако сохраняющийся риск геополитических перебоев на ключевых маршрутах поддерживает спрос на золото как защитный актив. В целом по классам активов: снижение цен на нефть, уменьшение доходностей с недавних максимумов, продолжение укрепления доллара — эти тренды делают динамику драгоценных металлов исключительно чувствительной к сигналам ФРС относительно ставок.
В фокусе трейдеров: официальное начало двухдневного заседания ФРС, дальнейшие сигналы председателя ФРС Кевина Уоша, публикация в четверг данных по ВВП и инфляции PCE в США, а также возможные новые перебои судоходства в Ормузском проливе и Красном море. Если цена на золото продолжит уверенно держаться выше 4016,20 долларов (UTC+8), структура поддержки на 4000 долларов сохранится; в случае пробоя этого уровня целью снижения вновь станет отметка 3950 долларов.
Динамика основных внешних рынков: нью-йоркская нефть WTI снижается, торгуется около 82,00 долларов (UTC+8); после резкого отката в понедельник Brent торгуется около 86,00 долларов (UTC+8). Индекс доллара укрепляется; базовая доходность 10-летних американских облигаций сохраняется на уровне 4,62%.
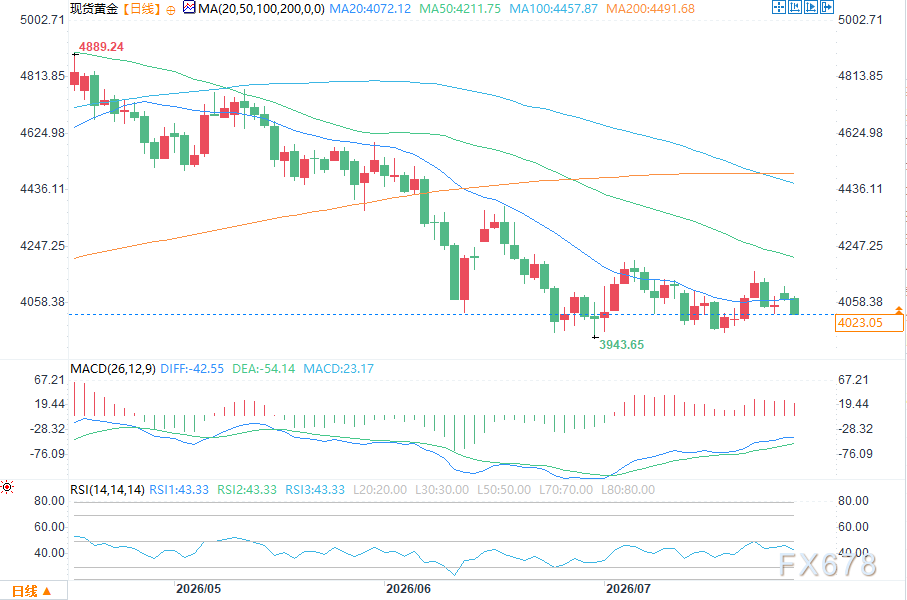
(Дневной график спот-золота, источник: EasyHuitong)
В краткосрочной перспективе преимущество за «медведями». Цена золота продолжает колебаться ниже верхней границы диапазона в 4150 долларов и далека от пробоя уровня 4200 долларов.
Ключевая цель покупателей (быков) — восстановление выше 4082,90 долларов (UTC+8); после устойчивого пробоя цель — 4150 долларов и далее — атака на 4200 долларов.
Краткосрочные цели «медведей»: пробой вниз 4016,20 долларов (UTC+8); преодолев этот уровень, следующими целями будут 3950 и 3900 долларов.
Первое сопротивление: 4082,90 долларов (UTC+8); второе сопротивление: 4150 долларов.
Первая поддержка: 4016,20 долларов (UTC+8); вторая поддержка: 3950 долларов.
В краткосрочной перспективе «медведи» также сохраняют преимущество. Цена серебра удерживается ниже ключевого торгового диапазона 58,53–59,44 долларов и не может пробить отметку 60 долларов.
Ключевая цель покупателей по серебру — закрепиться выше 58,53 долларов (UTC+8); после пробоя — таргет 59,44 долларов (UTC+8) и далее 63,28 долларов.
Цель для «медведей»: пробой 56,60 долларов (UTC+8); ниже — поочередно поддержка на 55,00 долларов (UTC+8) и 54,69 долларов (UTC+8).
Первое сопротивление: 58,53 долларов (UTC+8); второе сопротивление: 59,44 долларов.
Первая поддержка: 56,60 долларов (UTC+8); вторая поддержка: 55,00 долларов (UTC+8).
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
ROI — для министерства финансов под руководством Trump самая сложная часть аукциона — это «хвост»: Маккивер
Мнения, выраженные в этой статье, принадлежат только автору, Джейми МакГиверу, колумнисту Reuters. Орландо, Флорида, 6 октября — Аукционы по размещению государственных облигаций США обычно считаются скучным, предсказуемым и не заслуживающим новостей событием. Но сейчас времена неординарные: администрация Трампа сталкивается с риском, что слабый спрос на облигации станет главной новостью. Министерство финансов США планирует на этой неделе выпустить почти 120 миллиардов долларов в виде облигаций, впервые за две недели — не только краткосрочных казначейских векселей: во вторник будут размещены трехлетние облигации на 58 млрд долларов, в среду — десятилетние на 39 млрд, а в четверг — тридцатилетние на 22 млрд долларов. В обычных условиях эти аукционы прошли бы почти незаметно, но поскольку аукционы с 22 по 24 сентября показали необычайно слабый спрос, к ним привлекли всё больше внимания — особенно аукцион пятилетних облигаций 23 сентября, который вызвал наибольшее с апреля прошлого года повышение доходности облигаций. С тех пор доходности не только не снизились, но и выросли до максимальных за десятилетия уровней по большинству сроков. Стоит отметить, что вероятность “провала” аукциона практически нулевая. Первичные дилеры — 26 оптовых банков и учреждений, одобренных сейчас Федеральным резервом Нью-Йорка в качестве маркет-мейкеров — всегда будут участвовать в процессе размещения. Они фактически несут андеррайтерское обязательство, обеспечивая бесперебойную работу рынка госдолга США на сумму 30 трлн долларов — самого ликвидного рынка мира. В результате, это поддерживает всю мировую финансовую систему: триллионы долларов глобального долга, активов и производных финансовых инструментов использует американские облигации в качестве базиса. Облигации США также служат обеспечением для поддержания “трубопроводов” американской и мировой финансовой системы — включая репо, межбанковское кредитование и финансирование. Короче говоря, пока облигации США остаются основой мировой финансовой системы, на аукционах всегда будут покупатели. Вопрос, как обычно, состоит в цене, по которой эти облигации в итоге будут проданы. Сейчас стоимость заимствований на вторичном рынке достигла максимальных уровней с середины 2000-х, и есть все основания полагать, что проценты по новым аукционам для Минфина тоже будут высокими. Однако, как показали последние размещения, всё же существует возможность неприятных сюрпризов. Слишком большие для рынка? Аукцион пятилетних облигаций на 70 млрд долларов 23 сентября стал одним из самых тревожных за последние годы. Спрос, измеряемый коэффициентом покрытия, оказался самым низким за девять лет. В результате облигации были размещены по доходности 5,033% — на 3 базисных пункта выше уровня рынка на момент завершения приёма заявок. Три базисных пункта — это немного, но для пятилетних облигаций это крайне необычно. Это стало самым большим так называемым tail с июня 2022 года. Как отмечают аналитики JP Morgan, чтобы найти предыдущий аукцион пятилеток с tail в 3 б.п., нужно вернуться к 2011 году — ко времени надвигающегося кризиса потолка госдолга, который привёл к снижению кредитного рейтинга США в августе того года. Сегодня опасения по поводу сложной фискальной перспективы США подталкивают вверх долгосрочные ставки по заимствованиям. Поэтому рынок в целом ожидает, что администрация Трампа будет постепенно смещать акцент финансирования к средней и короткой части кривой — где заимствования дешевле. Вот почему аукцион пятилеток две недели назад вызвал столько беспокойства. “Хвост” в 3 б.п. часто встречается на долгосрочных аукционах, но не на “животе” кривой доходности, где находятся пятилетние облигации. Если Минфину придётся платить всё больше премий для размещения этих облигаций — у нас проблемы. Причины “хвоста” могут быть разными: от волатильности рынка в день аукциона до более глубоких фундаментальных проблем, которые с течением времени могут подорвать спрос. Обычно они идут рука об руку и не исключают друг друга. С более оптимистичной точки зрения, волнения пока не затронули короткий конец кривой доходности. По крайней мере, пока. Доходности трех- и десятилетних облигаций выросли примерно на 50 б.п. по сравнению с предыдущим аукционом месяц назад и составляют около 4,96% и 5,32% соответственно. Доходность тридцатилетних облигаций — плюс 35 б.п., до 5,65%. Должно быть, этого достаточно, чтобы обеспечить сильный спрос и успешные продажи, правда? Наверное. Но если произойдут неожиданные повороты, волатильность и неопределённость могут обрушиться на весь рынок. Инвесторы будут следить за событиями, как ястребы. (Мнения в этой колонке принадлежат только автору, Джейми МакГиверу, колумнисту Reuters) Понравилась эта колонка? Добро пожаловать на новый источник глобальных финансовых комментариев Reuters "Открытые позиции" (ROI). Следите за ROI в LinkedIn и X. Также слушайте ежедневный подкаст "Morning Bid" на Apple, Spotify или в приложении Reuters — получите глубокий анализ главных новостей рынка
Приток средств в денежные фонды резко снизился до 158 миллиардов, краткосрочная ликвидность казначейских облигаций США вызывает тревогу?
Приток средств в денежные фонды резко снизился в этом году до 158 миллиардов долларов за первые три квартала, что способствовало росту доходности казначейских облигаций. Волатильность на коротком конце увеличилась, рынок обеспокоен ужесточением краткосрочного финансирования.
Цены на крипто
Далее


