
Рынок Трампа — не только «TACO trading»! Уолл-стрит выявил «сезонную закономерность Трампа»: весной достигает дна, к концу года усиливается
Торговая логика, сформировавшаяся вокруг эпохи Трампа, включает не только хорошо известную инвесторам стратегию "TACO-трейдинг", на которую стоит обратить внимание.
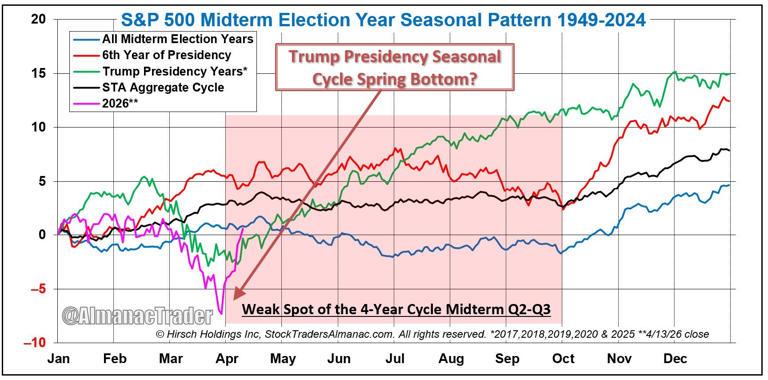
Опытный рыночный стратег и главный редактор «Stock Trader’s Almanac» Джеффери Хирш недавно отметил, что в годы президентства Трампа на фондовом рынке США часто проявлялась характерная сезонная динамика. Анализируя динамику 2026 года, он утверждает, что эта модель вновь становится заметной и может дать важные сигналы для будущего поведения рынка.
Хирш заявил: «Особенно интересна одна закономерность: в годы президентства Трампа индекс S&P 500 обычно формирует весеннее дно с конца марта до начала апреля, а затем до конца года начинается значительный этап роста.» #洞见2026#
В эту среду индекс S&P 500 достиг исторического максимума, полностью перекрыв все потери, вызванные военными событиями, и при этом восстановление происходило на фоне отсутствия возобновления мирных переговоров и сохраняющихся высоких цен на нефть — этот результат особенно привлекает внимание.
Если взглянуть на текущее движение, то конец марта стал минимумом закрытия индекса S&P 500, а последовавшие две недели соглашения о прекращении огня привели к быстрой и явной эмоциональной коррекции на рынке.
Хотя рынок акций резко восстановился, геополитические риски не исчезли полностью. Из-за отсутствия реального прогресса в переговорах шансы на долговременное мирное соглашение остаются неясными, поэтому некоторые представители Уолл-стрит предупреждают, что рынок может столкнуться с повышенной волатильностью и давлением.
Тем не менее Хирш считает, что сезонная модель президентского цикла Трампа говорит о том, что нынешний отскок не носит временный характер, а может иметь потенциал для дальнейшего укрепления.
Он пишет: «Рынок никогда не ждет, пока неопределенность полностью исчезнет, чтобы достичь дна — напротив, дно обычно формируется в момент максимальной неопределенности. Индекс S&P 500 уже компенсировал все потери, вызванные войной с Ираном. С учетом перезагрузки рыночных настроений, снижения рисковых позиций и сохраняющейся высокой волатильности есть все условия для краткосрочного коррекционного роста.»
Хирш далее отмечает, что ближневосточный конфликт, возможно, преждевременно вызвал ту усталость рынка, которая типична для года промежуточных выборов в середине года, создав для инвесторов новые возможности для позиционирования.
Он утверждает: «Геополитические риски и энергетический рынок по-прежнему остаются ключевыми факторами дальнейшей рыночной динамики, но способность рынка адаптироваться к этим потрясениям оказалась заметно выше, чем ожидали многие.»
И он добавляет: «Экономический рост по-прежнему устойчив, рынок труда остается сильным, а позиция ФРС скорее нейтральна. Если дипломатический процесс продолжит идти в сторону разрядки, инвестиционная среда на рынке США к концу года станет еще более благоприятной.»
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Макрон: Франция предоставит военную помощь Саудовской Аравии для защиты нефтяных объектов порта Янбу на Красном море
Макрон заявил, что Франция направит войска в Янбу, а также предоставит радарные и оборонительные системы. Он подчеркнул, что задачей этой операции является защита объектов в Янбу, а не вмешательство в региональный конфликт. В прошлую пятницу он отметил, что после блокировки Ормузского пролива нефтепровод Восток-Запад в Саудовской Аравии стал важным альтернативным маршрутом транспортировки, но из-за атаки йеменских хуситов на Янбу объем перекачки нефти по этому трубопроводу резко сократился.
Замедление развития AI-моделей не обязательно негативно скажется на рынке: три структурные тенденции традиционных дата-центров оказывают влияние, превышающее эффект роста процентных ставок.
HSBC считает, что традиционная логика роста дата-центров переходит от итераций передовых моделей к коммерциализации AI. Рост спроса на вычисления, увеличение капитальных вложений облачных провайдеров, ужесточение ограничений по электроэнергии и регулированию создают дефицит, который, вероятно, сохранится до 2028 года. Даже при росте процентных ставок, ожидаемый совокупный ежегодный рост AFFO на акцию с 2025 по 2028 годы составит 11%—12%, что свидетельствует о высокой устойчивости прибыли.
На этот раз американские облигации обрушат американский фондовый рынок?
Стратег Bloomberg Саймон Уайт предупреждает, что рост доходности казначейских облигаций США переходит от прежнего "благоприятного" повышения, обусловленного ожиданиями по ставкам, к неупорядоченному росту за счёт расширения премии за срок. Аналитики отмечают, что рост долгосрочных ставок одновременно увеличивает дисконтную ставку для оценки акций США и затраты на корпоративное финансирование, а также усиливает давление на принудительные продажи активов с высоким левериджем. Если ставка выше 5% станет новой нормой, стоимость американских акций будет подвергаться постоянному сжатию.
Цены на крипто
Далее


