
Евро: резкое восстановление на фоне настроений TACO

Morning FX
С момента начала войны 28 февраля курс EURUSD снизился с уровня 1.18 до минимального значения, близкого к 1.14, однако за последние два дня, на фоне настроений TACO, снова отскочил к отметке 1.16.
1. Опять дымовая завеса?
На этой неделе наблюдается некоторое смягчение рисковых настроений. США продвигают встречу сторон в Исламабаде 26-27 марта, целью которой является достижение месячного прекращения огня и дальнейшее продвижение переговоров по “15-пунктовому мирному плану” США. На данный момент встреча ожидает окончательный ответ со стороны Ирана, который отрицает начало официальных переговоров.
Дальнейшее развитие событий показывает, что вероятность “дымовой завесы” достаточно высока, поскольку у сторон существуют фундаментальные противоречия, а достижение соглашения крайне затруднено. Даже если переговоры состоятся, они, скорее всего, будут носить пробный характер; в случае провала возможна эскалация конфликта, что приведет к волатильности на рынке нефти и других защитных активах; если будет достигнуто краткосрочное перемирие, оно будет носить лишь тактический характер и вряд ли сможет разрешить основные противоречия.
Ключевые требования США: в обмен на полную отмену санкций против Ирана и поддержку гражданской ядерной программы требуют полного отказа Ирана от ядерного потенциала, ограничения баллистических ракет, прекращения поддержки вооруженных группировок в регионе и открытия Ормузского пролива.
Ключевые требования Ирана: США должны полностью вывести войска, компенсировать все убытки от войны, отменить все санкции и предоставить юридические гарантии невмешательства во внутренние дела, при этом отказавшись от уступок по ключевым вопросам национальной безопасности.
2. Краткосрочный анализ динамики евро
Если сравнить поведение евро во время войны между Россией и Украиной в 2022 году и текущую ситуацию, складывается впечатление, что это всего лишь небольшой технический отскок после чрезмерного падения.
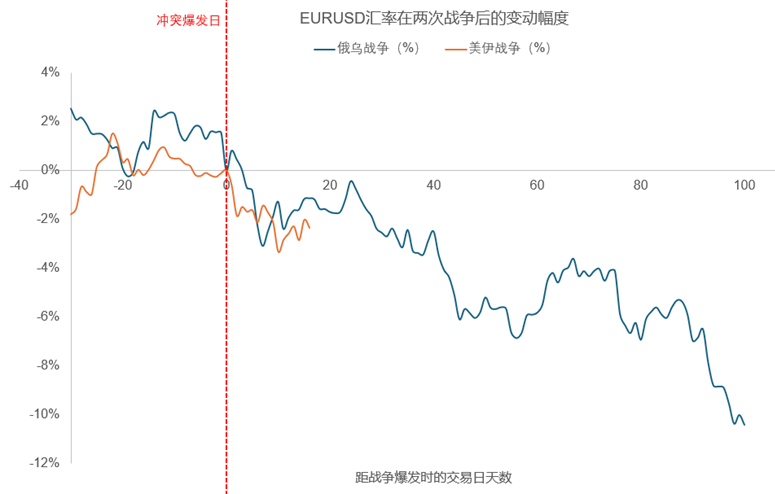
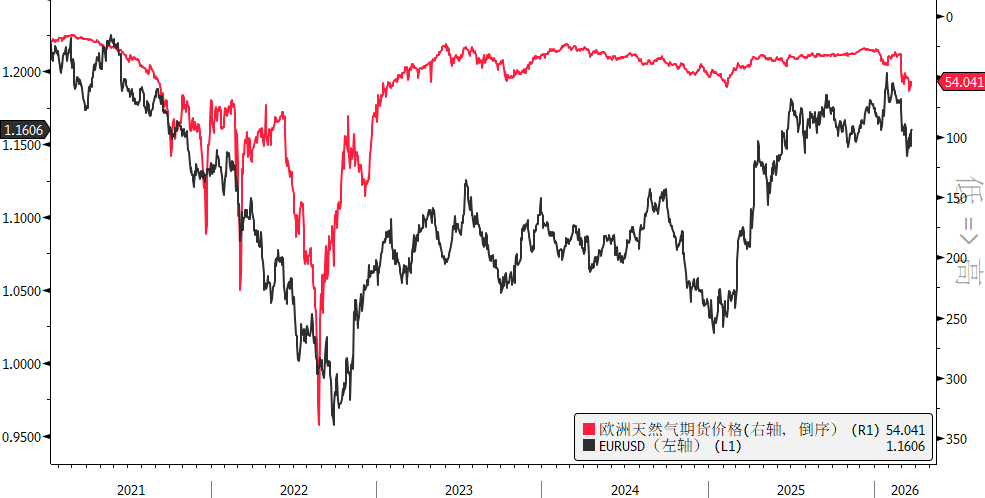
В краткосрочной перспективе ключевым фактором остаются цены на энергоресурсы. Рост цен на нефть и газ негативно влияет на евро.
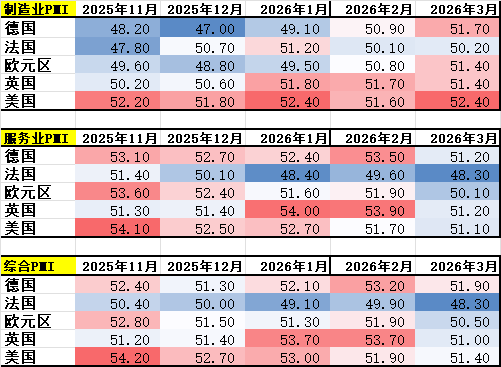
Согласно последним опубликованным данным по PMI еврозоны, показатель в марте упал с 51,9 в феврале до 50,5. Сводный PMI Франции снизился с 49,9 до 48,3, Германии — с 53,2 до 51,9.
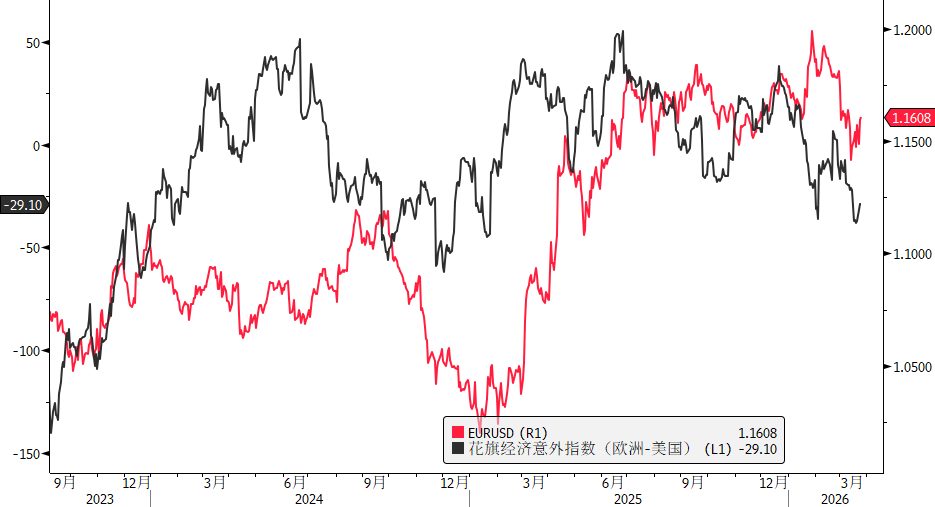
Индекс экономических сюрпризов Citi для Европы и США (черная линия на графике ниже) также опустился до минимальных значений с марта прошлого года, что оказывает давление на евро.
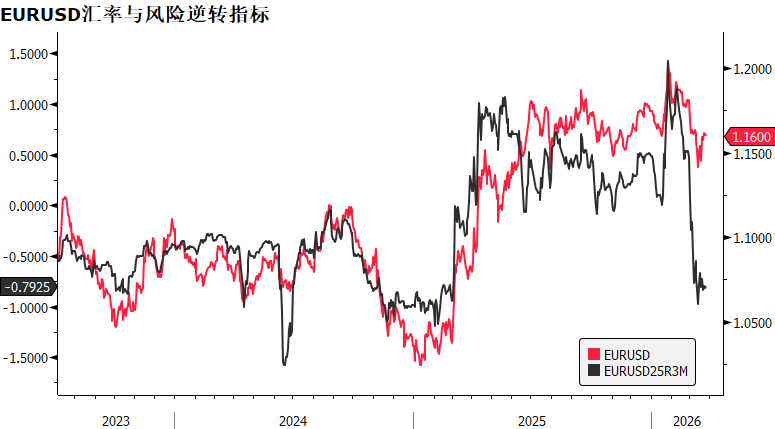
 С точки зрения рыночных настроений RR EURUSD опустился до минимальных значений с начала 2025 года, что говорит о сильных медвежьих настроениях по евро.
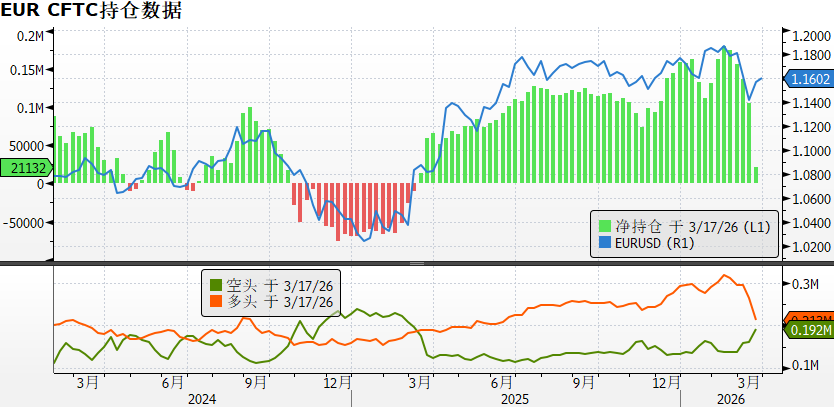
 По данным CFTC, длинные позиции по евро значительно снизились, короткие — выросли, в настоящее время позиции близки к нейтральным.
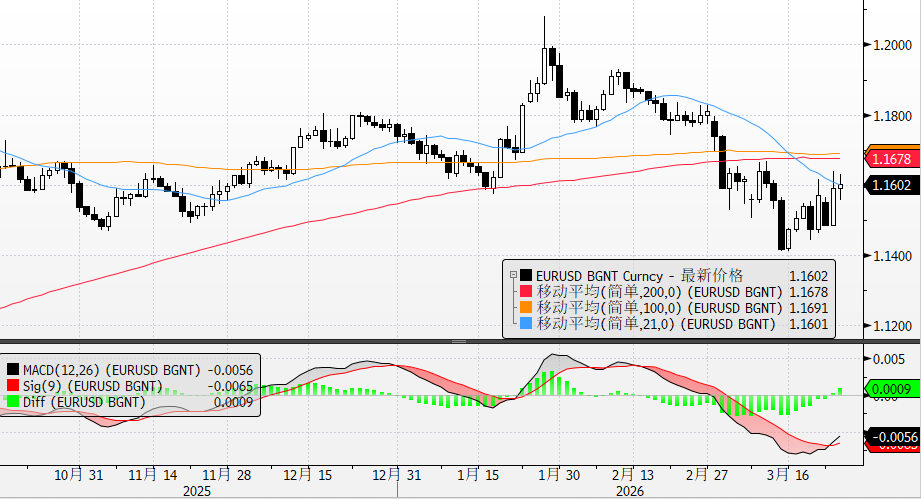
С технической точки зрения, MACD EURUSD сформировал “золотой крест”, пара закрепилась выше 21-дневной средней на уровне 1,16, однако сильное сопротивление находится в районе 100- и 200-дневной средней на уровне 1,1680.
3. Резюме
1. Несмотря на временное смягчение рисковых настроений, из-за фундаментальных разногласий между США и Ираном высока вероятность провала переговоров.2. Исходя из поведения евро во время российско-украинской войны в 2022 году, нынешний рост можно считать лишь небольшим отскоком после перепроданности, в целом фундаментальные перспективы по евро остаются слабыми.
3. В краткосрочной перспективе ожидается, что юань будет выглядеть сильнее евро, поэтому продажа EURCNY вблизи 8.0 выглядит привлекательной по соотношению риск/прибыль.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Анализ — европейский кризис дает быкам по доллару новые причины для оптимизма
Доллар укрепился на 5% по отношению к евро, некоторые инвесторы ожидают дальнейшего роста. Опционные рынки по евро стали резко настроены на снижение. Финансовые опасения во Франции и политическая неопределённость создают точки давления для еврозоны. Осенью этого года доллар США достиг 18-месячного максимума, причем последний рост был вызван неопределённостью за Атлантикой, что подтолкнуло некоторых инвесторов делать ставки на дальнейшее укрепление доллара. Аналитики отмечают, что доллар продолжает поддерживаться высокими — и, возможно, еще более высокими — ставками в США, устойчивым экономическим ростом и сохраняющимися инфляционными рисками. Однако центром напряжённости становятся более широкие давящие факторы, связанные с огромным бюджетным дефицитом Франции, которые могут распространиться на Италию и всю еврозону, и именно они, вероятно, будут главным драйвером курса доллара в ближайшие месяцы. С начала года доллар вырос примерно на 5% по отношению к евро, что способствовало росту долларового индекса .DXY, отражающего силу доллара по отношению к шести основным валютам, в том числе к евро (имеющему наибольший удельный вес). «Евро продолжает испытывать давление, ограничивая одну из главных альтернатив доллару», — заявил Ютака Сихоно из валютной управляющей компании Mesirow. На прошлой неделе спред доходностей 10-летних государственных облигаций Франции и Германии достиг максимального недельного роста за десятилетия, а аналогичный показатель между Италией и Германией установил рекорд со времён пандемии. Курс евро EUR= недавно составил 1,1183, снизившись на 0,67% к доллару. «Рынок внимательно следит за странами, которые из-за политической несостоятельности не могут вернуть бюджетную траекторию к устойчивому уровню», — заявил Карл Шамота, главный рыночный стратег Corpay из Торонто. Одна из опасений рынка — что евро больше не получает серьёзной поддержки от ястребиной риторики Европейского центрального банка. В сентябре ЕЦБ повысил ставку на 25 базисных пунктов — второй раз за год, пытаясь сдержать рост инфляции из-за высоких цен на энергию, однако после принятия решения евро ослаб, так как рынок обеспокоен воздействием дальнейшего повышения ставок на экономику. Рост доходности европейских облигаций обычно поддерживает евро, но на этот раз реакция евро была слабой, что указывает на растущую озабоченность инвесторов экономическим ростом и финансовыми рисками. Рост цен на энергоносители может усилить давление. «Структурно Европа — основной импортёр энергии и более зависима от промышленности, чем США. Последствия очевидны: высокие цены на энергию будут сдерживать развитие региона», — отмечает исследователь Macro Hive Бенджамин Форд. Форд ожидает, что в течение следующего месяца евро опустится до 1,10 доллара, что почти на 2% ниже текущего уровня. «Среднесрочная перспектива экономики США кажется более сильной, а Европа более уязвима к шокам», — подчеркнул он. Политические ошибки Инвесторы продолжают оценивать, сможет ли ЕЦБ бороться с инфляцией, не причинив ещё больший ущерб уже и так ослабевшей экономике. Инфляция в еврозоне в сентябре превысила ожидания и, вероятно, продолжит расти в ближайшие месяцы на фоне высоких цен на энергоресурсы, что усиливает давление на ЕЦБ по ужесточению политики. «Асимметрия динамики евро в данный момент явно склоняется вниз», — заявил Дэн Тобон, руководитель Г10 FX-стратегии Citi в Нью-Йорке. «Одна из самых вероятных причин этому — чрезмерное ужесточение ЕЦБ в результате политической ошибки при уже невозможных для рынка условиях». Показатель 1-месячных риск-реверсов по евро, отражающий ожидаемые затраты на хеджирование потерь против прибыли, в пятницу достиг самого медвежьего уровня с марта, а 3-месячный индикатор — минимума с июня 2024 года. Члены ФРС дали понять, что инфляционные риски всё ещё высоки, что поддерживает доходность гособлигаций США на многолетних максимумах. «Доходность продолжает расти, ставки в США имеют абсолютное преимущество по сравнению с большинством развитых рынков», — отметил Сихоно. Фьючерсы на ставку федеральных фондов указывают примерно на 84% вероятность ещё одного повышения ставки на 25 базисных пунктов до декабря. Хотя немногие стратеги прогнозируют резкий скачок доллара с текущих уровней, они отмечают, что устойчивость экономики США, высокая доходность и риски, присущие Европе, продолжают склонять чашу весов в пользу доллара. «В настоящее время этот дисбаланс выглядит весьма неблагоприятно для Европы», — утверждает Тобон из Citi.

CDS стремительно растут, компании типа «SpaceX» продолжают активно брать кредиты! Сколько еще продлится безумие долгового бума AI?
Волна долгов, связанная с инфраструктурой AI, с беспрецедентной скоростью трансформирует глобальный кредитный ландшафт. За первые девять месяцев этого года долг технологической индустрии достиг 500 миллиардов долларов. Однако на рынке CDS часто звучат тревожные сигналы, доходность американских облигаций выросла до 5,3%, что является максимумом за более чем двадцать лет. Далио прямо указал, что это — "классический пузырь, который будет пронзен ставками".
Грядет ли крупный разворот в распределении между акциями и облигациями? Bank of America подает редкий сигнал: облигации впервые за десятилетия «соревнуются за деньги» с акциями, а доходность S&P в следующие десять лет может быть менее 5%.
Глава отдела американских акций и количественных стратегий Bank of America Савита Субраманиан в среду в интервью заявила, что рынок облигаций снова становится привлекательным и впервые за десятилетия является настоящим конкурентом для рынка акций.

Цены на крипто
Далее


