
Unity: Vector voando alto, a história dos anúncios começa a "contar dinheiro"

Olá a todos, aqui é o Golfinho!
No terceiro trimestre, a Unity entregou um desempenho quase perfeito, superando as expectativas em todos os principais indicadores e mantendo um forte ritmo. Combinando com o bom desempenho anterior da Applovin, fica evidente que o mercado de publicidade em jogos mobile está se desenvolvendo de forma estável, com os líderes consolidando ainda mais sua posição.
Diferentemente da Applovin, os resultados da Unity superaram as expectativas, mesmo com pesquisas de mercado positivas e expectativas financeiras já elevadas, o que torna a surpresa ainda mais valiosa.
No entanto, em termos de elasticidade de valuation, a Applovin previamente sofreu forte pressão de sentimento negativo e short sellers, chegando a ser negociada a 12x PE antes do balanço. Portanto, ela tem mais espaço para recuperação de avaliação do que a Unity.
Em detalhes:
1. Publicidade supera expectativas com resultado explosivo
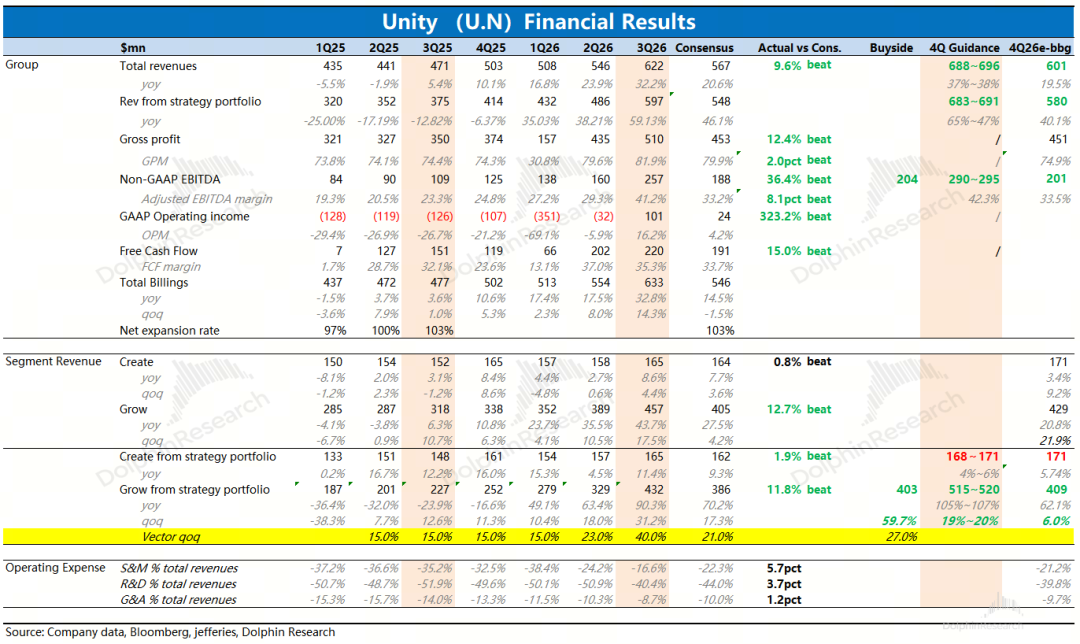
Nos negócios estratégicos, a receita do segmento Grow, liderado por publicidade no terceiro trimestre, cresceu 90% ano a ano e 31% trimestre a trimestre. Dentro desta, a receita da Vector aumentou 40% na base trimestral, superando claramente a previsão de mercado de 21%~27%, refletindo a rápida adoção do novo produto híbrido D28 lançado em maio e a melhoria do modelo de dados de Runtime.
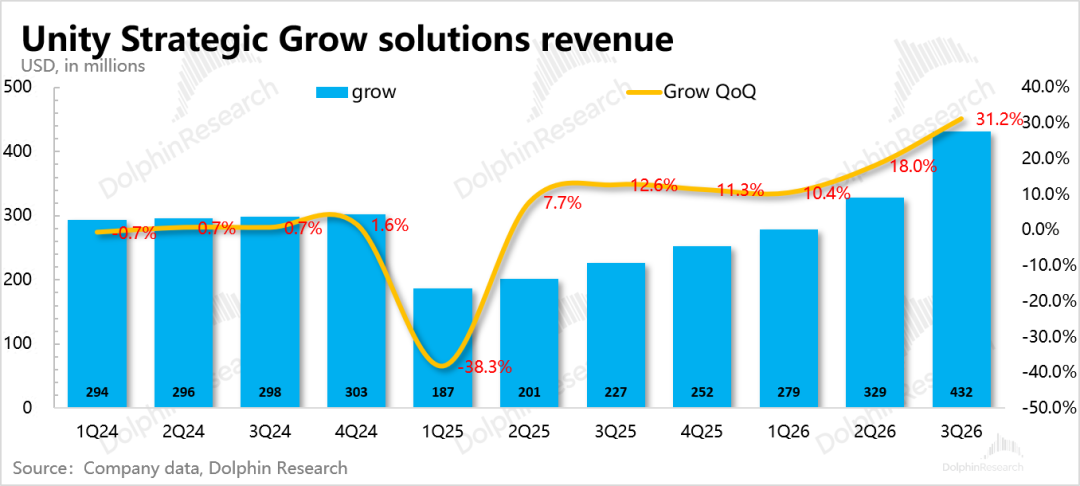
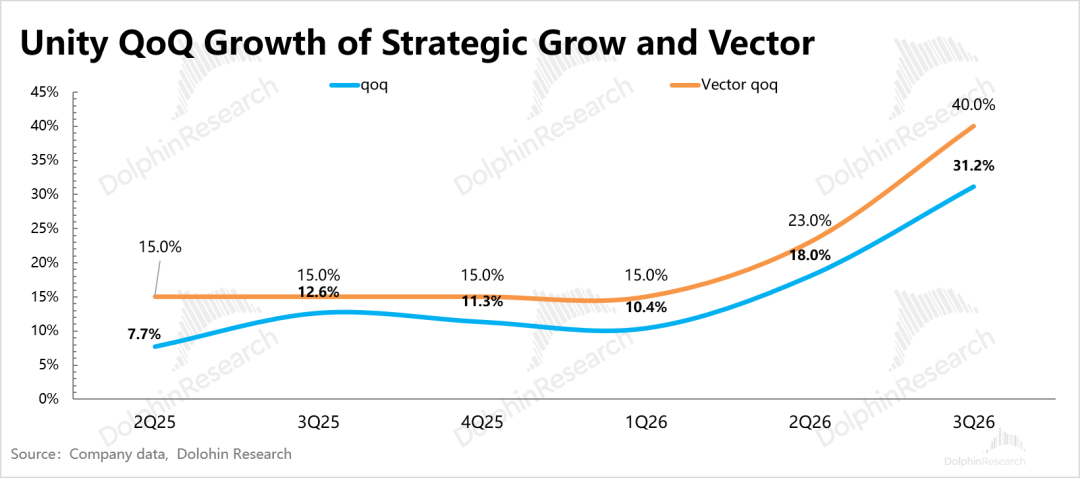
Com o quarto trimestre já próximo de três trimestres desde a separação da IronSource, já é possível refletir o “crescimento real externo” da Unity, além de ganhar a fatia de mercado da IronSource.
A orientação para o Q4 prevê receita Grow entre 515 e 520 milhões, crescimento de cerca de 20% trimestre a trimestre,e como a Vector costuma superar o crescimento geral e a empresa é conservadora em suas projeções, pelo menos um aumento acima de 20% sob uma expectativa prudente pode continuar confirmando a tendência de alto crescimento da Vector.
2. Aumenta a taxa de monetização, indicadores de lucratividade positivos
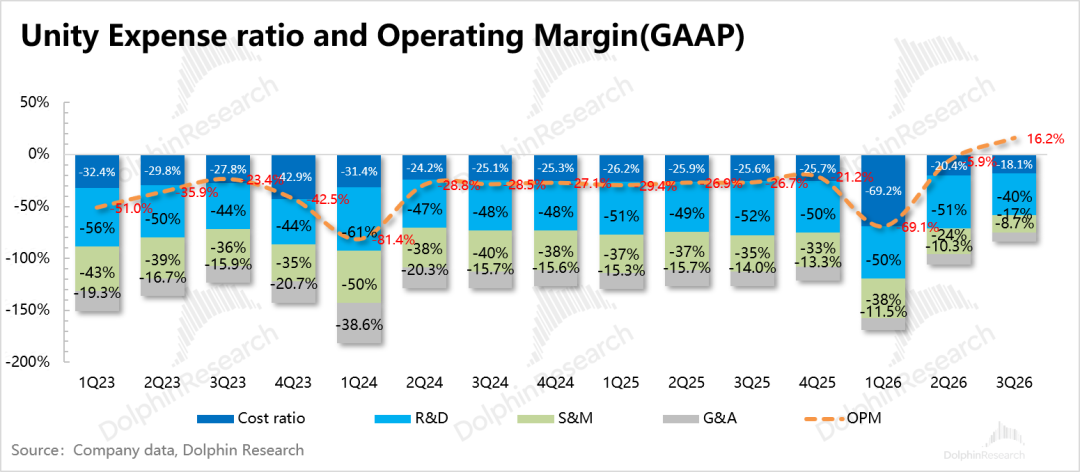
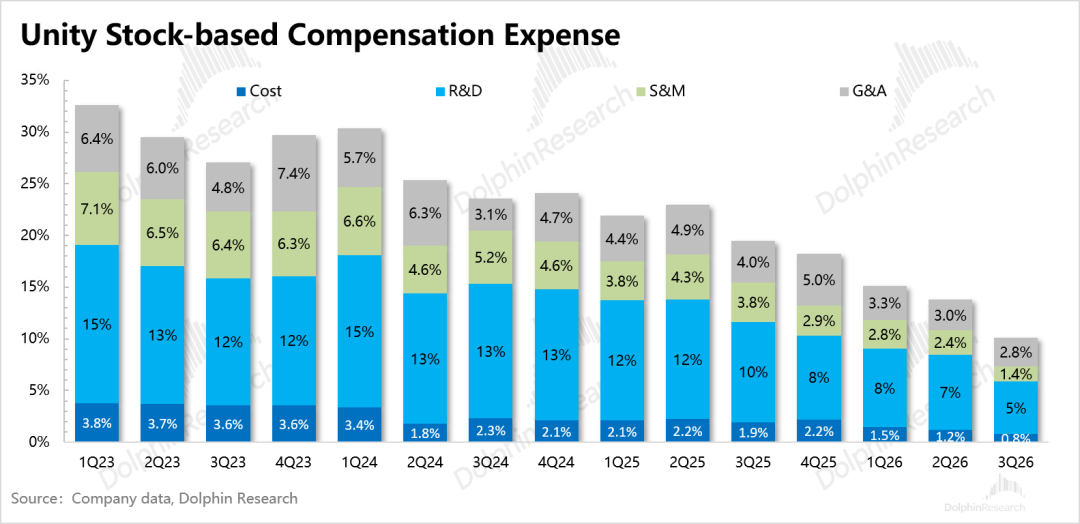
Com a receita Grow representando 73% da receita total, a publicidade de alta margem impulsionou diretamente o lucro geral da empresa para o positivo. Além disso,os custos também encolheram significativamente após a saída da IronSource e Supersonic (redução nos salários e menos investimento em jogos).
No final, o lucro operacional do terceiro trimestre tornou-se positivo, atingindo 100 milhões, com margem de 16%, e margem EBITDA ajustada de 41%. Em cálculos grosseiros, a margem EBITDA ajustada do segmento Grow já deve ter ultrapassado 50%.
No entanto, esse salto devido à integração de ativos é uma mudança pontual. Portanto, a orientação para o Q4 prevê uma ligeira melhora na margem em relação ao Q3, basicamente estável.
3. Crescimento da engine moderado, RPO cresce no trimestre
Se há algum ponto fraco no relatório financeiro, é o desempenho mediano das engines de jogos. O segmento Create do Q3 ficou levemente acima das expectativas, mas o guidance para o Q4 ficou aquém do esperado. Devido à base alta dos ciclos de venda da Unity 6, o crescimento voltou a um dígito.
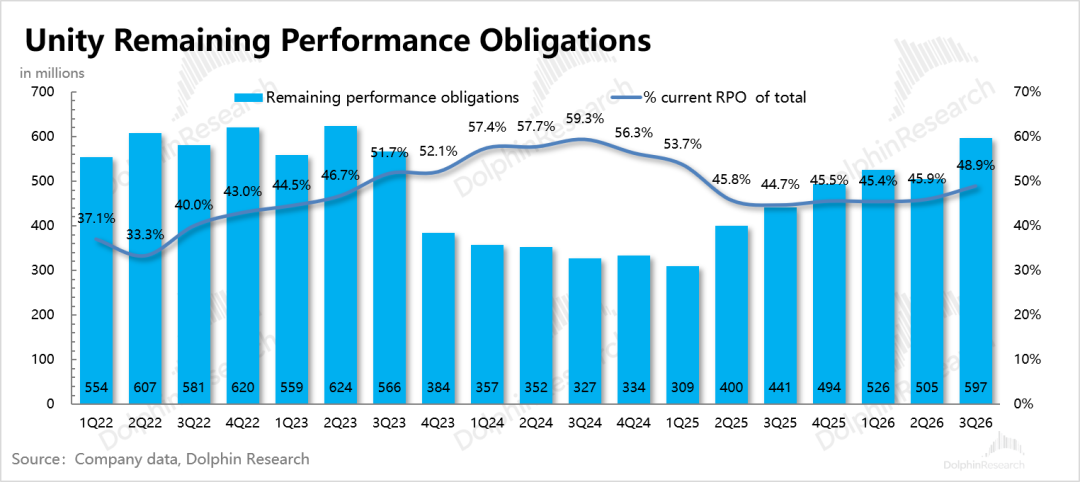
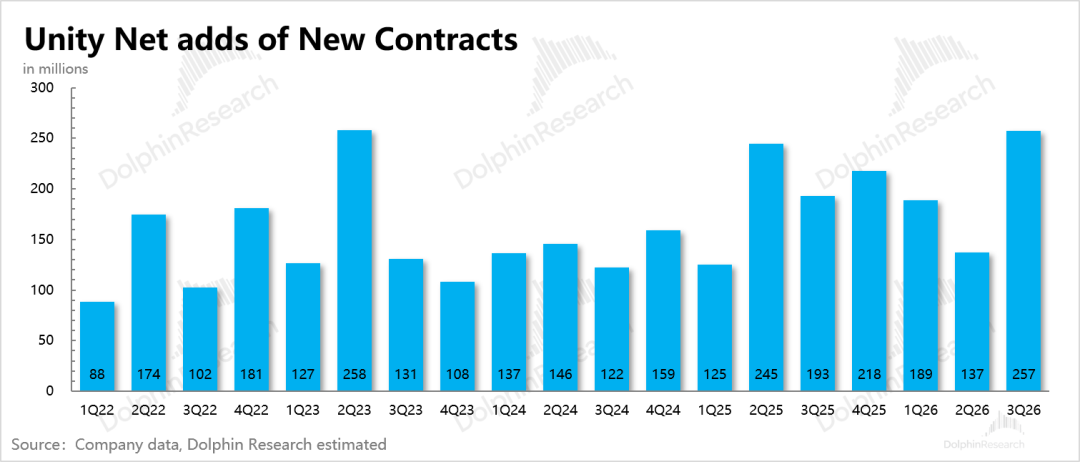
No entanto, o contrato de obrigações restantes (RPO) voltou a crescer no trimestre, com entrada de novos contratos atingindo o pico dos últimos três anos.Suspeito que isso se relaciona ao reajuste de preços. Embora o anúncio do aumento tenha sido feito no início do ano, o Unity 6 foi lançado no terceiro trimestre. Assim, o Q3 marca o momento de renovação dos contratos anteriores. (Detalhes podem ser confirmados na teleconferência)
Para impulsionar uma nova rodada de crescimento, será preciso um novo ciclo de produtos, ou seja, o Unity 7 (atualmente já em beta aberto, lançamento oficial previsto para Q1 do ano que vem), além de definir quando será monetizado o Spark, parceria com o Google.
Mas a narrativa da engine não é tão favorável. Com iterações constantes dos modelos globais, há impacto do avanço da IA, que, apesar de não afastar clientes chave, pode reduzir o potencial de subida de preços junto aos pequenos e médios desenvolvedores independentes. Portanto, prefiro não fazer projeções muito otimistas, aguardando o desempenho pós-lançamento do Unity 7 oficial.
4. Principais indicadores em destaque
Opinião do Golfinho
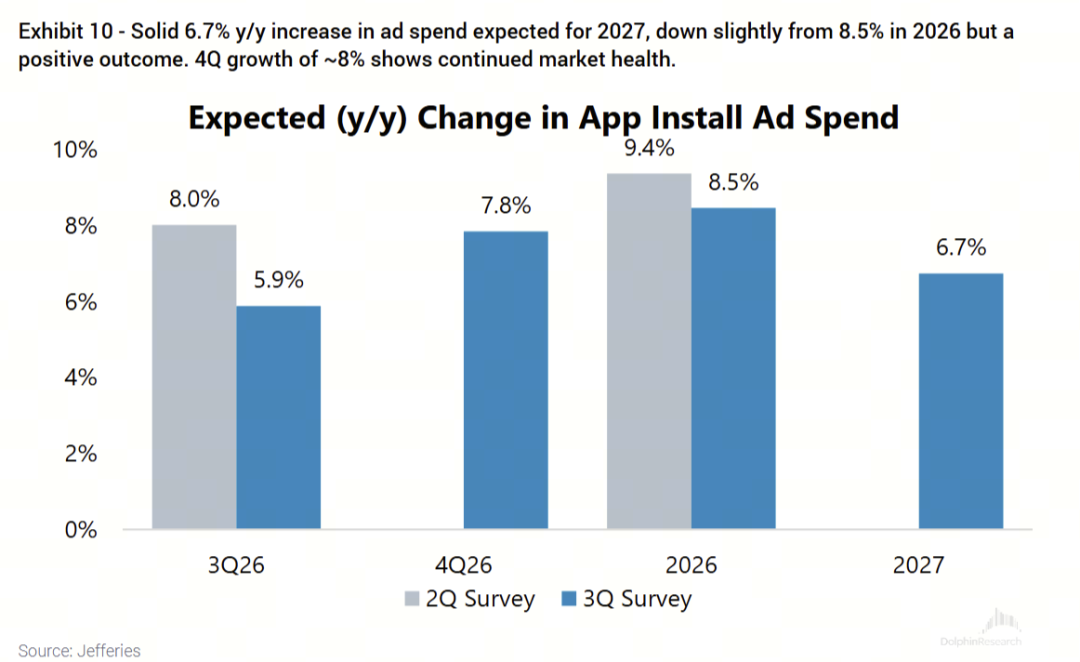
No terceiro trimestre, as expectativas do mercado para a indústria de publicidade em jogos eram neutras, nada otimistas. Principalmente porque, em algumas regiões, a demanda de desenvolvedores por investimento em marketing enfraqueceu um pouco, e as expectativas de gastos em publicidade no segundo semestre foram reduzidas. As projeções de crescimento para o ano que vem também são modestas, refletindo aumento nos custos de aquisição ao buscar maior penetração de usuários.
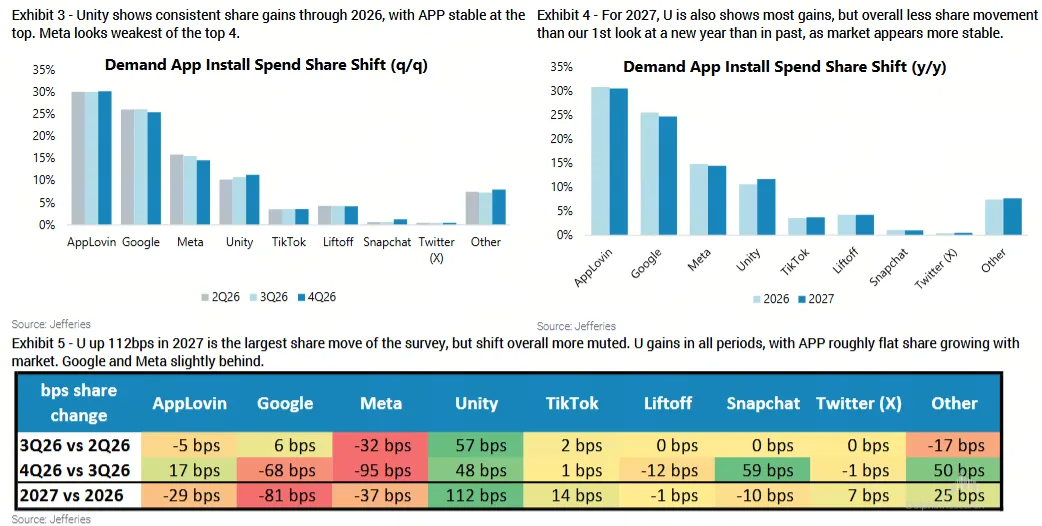
Entre as principais plataformas de mediação de publicidade, Meta e Applovin perderam participação no terceiro trimestre.Porém, no quarto trimestre até o momento, Applovin já se recuperou, mas Meta continua perdendo espaço. Enquanto isso, Unity manteve o ganho de participação de mercado no terceiro e quarto trimestres.
Esta é também a razão pela qual antes do balanço o mercado era neutro a cauteloso com Applovin e um pouco mais positivo com Unity. Na prática, ambas tiveram excelente desempenho, superando as expectativas. Olhando para as mudanças marginais, Applovin teve uma reversão de sentimento, enquanto a Unity foi “a cereja no bolo”.
Entretanto, é inevitável que, com a evolução da Vector, a competição entre Applovin e Unity ficará ainda mais acirrada no próximo ano. A expansão da Unity claramente provocou Applovin:
Em 28 de setembro, Applovin acusou Unity de utilizar o Ad Quality SDK para coletar dados de lances do MAX e pediu uma liminar e iniciou arbitragem. Em 1º de outubro, a liminar foi negada e Unity subiu 6,5% no dia. Arbitragem normalmente leva de 6 a 12 meses.Se Applovin ganhar a arbitragem, investidores podem questionar a origem do crescimento acima do esperado da Vector.
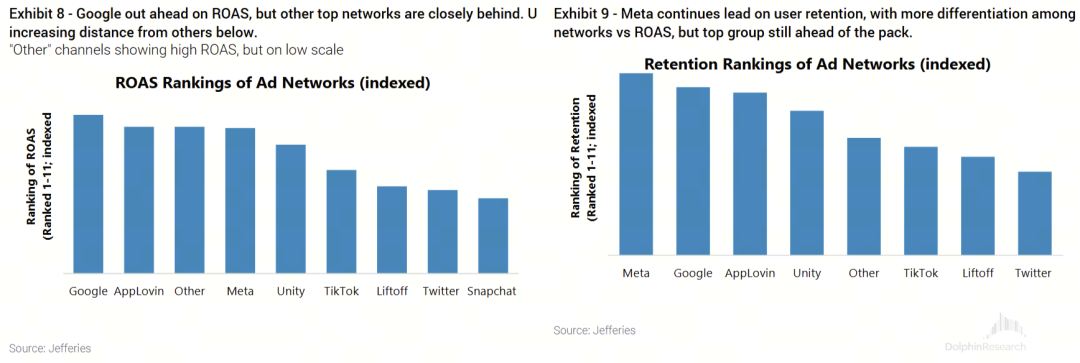
Por enquanto, o ROAS da Applovin ainda é superior ao da Unity, então Unity precisa correr atrás.
Outra questão chave é: qual parte do alto crescimento da Vector ainda é devido ao espaço cedido pela IronSource?
Como a IronSource foi encerrada totalmente no final de abril, o crescimento de 40% da Vector no Q3 ainda recebeu algum impulso positivo residual da saída da IronSource. A maioria dos analistas ignora esse fator, atribuindo o salto da Vector principalmente ao D28 e à melhoria do modelo por dados de Runtime.
Portanto, o guidance do Q4 é o verdadeiro teste. Se o crescimento desacelerar abruptamente, isso indicaria que ainda houve um benefício relevante da IronSource no Q3. Porém, ao ver a orientação de crescimento de 20% para Grow e aumento superior a 25% para Vector no Q4, as preocupações se dissipam.
Porém, a lógica fundamental da Unity não é perfeita: a outra perna, o segmento de engines de jogos Create, mesmo com melhora em novos contratos no Q3, ainda é pressionada pelo discurso sobre substituição por IA, com quatro principais aspectos:
(1) Modelos globais de ponta, que permitem gerar cenários interativos via texto ou imagens, como o World Model do Google DeepMind Genie 3.
A substituição no motor de jogos Unity ocorre sobretudo em protótipos “gray box”, ambientes não essenciais e simulações físicas simples. Discuti isso em detalhes no início do ano e já é possível rever.
Após seis meses de desenvolvimento, mais modelos de ponta agora têm capacidade multimodal, como o World Labs de Fei-Fei Li, o Hunyuan da Tencent, etc. A HY4.0 lançada ontem já incorporou algumas funcionalidades de edição de jogos.
(2) Agentes de código O&A de ponta produzem minijogos H5 ou casuais, contornando desenvolvimento via app engine, impactando principalmente desenvolvedores independentes clientes da Unity.
(3) Geração de ativos por IA, ferramentas como Meshy, Tripo, etc, para geração de modelos 3D e texturas já substituem parte do outsourcing de arte e compras na Asset Store.
(4) Lançamento do Horizon Create, engine 3D VR da Meta,permitindo construção de jogos 2D/3D na própria engine da Meta através de prompts de IA. Assim, criadores de jogos casuais podem dispensar a Unity para criar e publicar jogos. Ainda é inicial e o ecossistema não está formado.
Diante dessas investidas, a estratégia da Unity tem sido competir ou cooperar: em relação aos modelos globais, que representam maior ameaça, Unity optou por cooperação e não confronto direto— em 7 de outubro, o Google lançou o Playground, permitindo criação de jogos por linguagem natural, e Unity simultaneamente anunciou o Spark em parceria com o Google, produto criativo baseado em navegador que será integrado ao Playground ainda este ano.
O Spark é um passo importante da Unity para ampliar o universo de criadores e reduzir barreiras para desenvolvimento, enquanto o ecossistema Google oferece vasta distribuição para os jogos Unity. No início, Spark será distribuído apenas via Playground, e a Unity fornecerá loja de recursos e plataforma de execução.
Quanto ao resultado dessas colaborações, aconselho manter cautela por ora.
- FIM -
Se gostou do artigo, clique em“Compartilhar” para me dar uma força~
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
No momento em que a tecnologia despenca, as ações da "representante dos velhos", Berkshire, atingem máximas históricas! O retorno aos títulos em iene provoca debates sobre "aumentar exposição ao Japão".
A Berkshire Hathaway contratou bancos para se preparar para sua primeira emissão de títulos em iene desde abril, visando levantar mais fundos no Japão. Segundo fontes próximas ao assunto, a Berkshire já designou a Mizuho Securities e o Bank of America Securities para uma potencial emissão de títulos em iene de referência, que deverá ocorrer em breve, dependendo das condições do mercado.
O mito exclusivo da Nomura foi rompido! Mizuho (MFG.US) está redesenhando o panorama de subscrição no Japão com IPOs globais.
Mizuho está firmando sua posição no mercado de capitais de ações do Japão, aproveitando uma trilha única e altamente lucrativa: ao mesmo tempo em que atende à forte demanda de financiamento em inteligência artificial (AI) nos Estados Unidos, conecta-se ao vasto volume de poupança dos residentes japoneses.


Preços de criptomoedas
Mais


