
Caiu 60%, mas depois subiu 23% no pós-mercado! Será que esta empresa de publicidade de IA foi injustamente penalizada?

Se uma ação caiu cerca de 60% este ano, você pode achar que algo deu muito errado com o negócio dela.
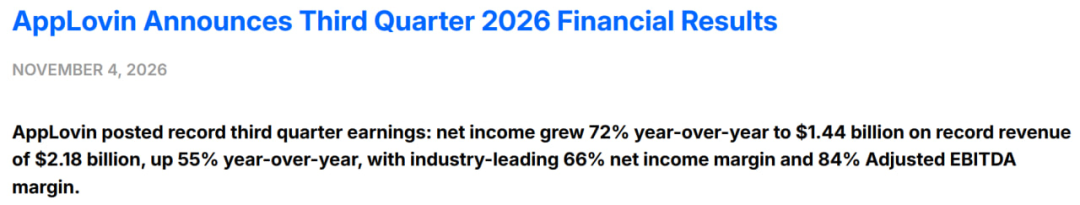
Mas os números recentes reportados por esta empresa foram: receita trimestral cresceu 55%, o lucro líquido aumentou 72% e o fluxo de caixa livre ficou em torno de 1,4 bilhão de dólares.
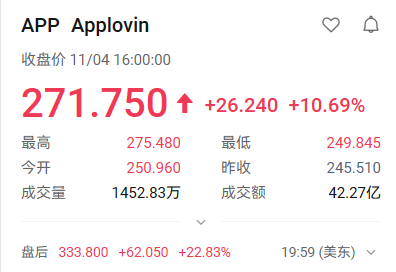
Trata-se da plataforma de publicidade em IA AppLovin (APP). Após o encerramento do pregão em 4 de novembro e a divulgação do balanço, suas ações chegaram a subir quase 23%. A ação, que vinha sendo vendida repetidamente, de repente voltou a atrair o interesse dos investidores.
O mercado está preocupado com a demora no retorno sobre os investimentos em IA, mas a empresa já começou a transformar IA em lucros e caixa.Então, aquela queda de 60% foi por erro do mercado ou porque os investidores pagaram caro demais?
Este relatório financeiro merece ser analisado com essa dúvida em mente.
1. O fator mais relevante é o caixa
No terceiro trimestre, a AppLovin teve receita de US$ 2,185 bilhões, lucro líquido de US$ 1,439 bilhão e margem líquida de cerca de 66%; tanto o fluxo de caixa operacional quanto o fluxo de caixa livre ficaram próximos de US$ 1,4 bilhão.
Muita gente pode ficar impressionada à primeira vista com a margem EBITDA ajustada de 84%, mas esse é um indicador que exclui algumas despesas; não significa que a cada 100 dólares de receita, 84 dólares são lucro líquido.
Comparativamente, valorizo mais o fato de o lucro líquido e o fluxo de caixa continuarem robustos ao mesmo tempo. Pelo menos neste trimestre, o crescimento não ficou apenas no papel; a empresa realmente recuperou uma grande quantidade de caixa.
Isso é especialmente importante para investimentos em IA atualmente.
Os investidores já ouviram promessas grandiosas sobre capacidade computacional, metas de receita de longo prazo e compromissos futuros. A AppLovin oferece outro ângulo de análise:Investir em IA consegue realmente melhorar o negócio existente, fazendo com que os clientes gastem mais e permitindo à empresa reter mais lucros?
A resposta apresentada por ela desta vez foi convincente.
Mas, para entender estes resultados, é preciso observar como o dinheiro foi gerado.
2. Por que os anunciantes estão dispostos a investir mais?
A AppLovin trabalha com publicidade de performance. Se os anunciantes vão continuar investindo ou não, tudo depende de o quanto os clientes e a receita gerados pela propaganda cobrem o custo dos anúncios.
Portanto, por mais avançado que seu modelo de IA seja, ele precisa passar pelo crivo dos anunciantes.
A liderança afirmou, na teleconferência, que, após a implantação parcial do novo modelo no terceiro trimestre, os anunciantes puderam ampliar seus orçamentos mantendo a taxa de retorno dos anúncios.
A receita proveniente de jogos cresceu quase 50% na comparação anual, sendo o principal impulsionador do resultado acima das expectativas neste trimestre. Ao mesmo tempo, mesmo com o aumento dos investimentos em treinamento dos modelos, a proporção de custos de data center sobre a receita caiu.
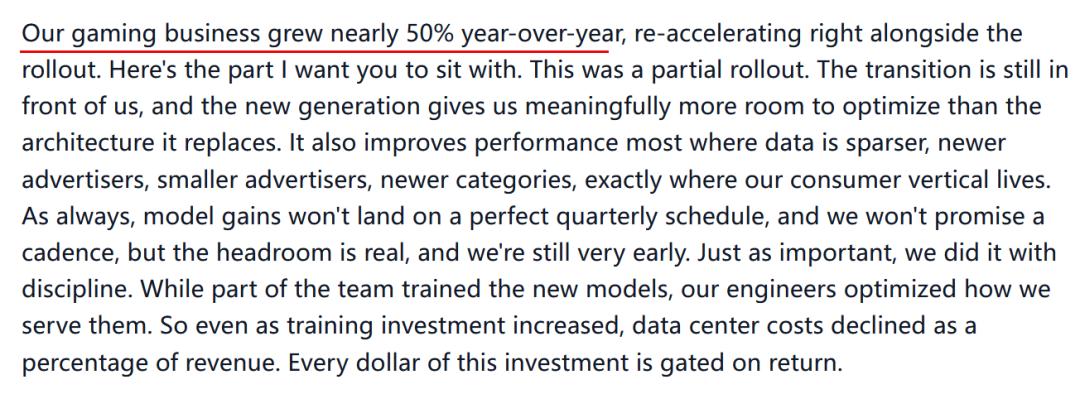
Traduzindo isso para critérios de investidores:O modelo melhorou resultados, os anunciantes estão dispostos a aumentar o orçamento, enquanto o custo dos serviços para a empresa não aumentou na mesma proporção.
É esse o motivo pelo qual o lucro cresceu mais rápido do que a receita.
Claro, essa é a explicação da liderança para o negócio; o teste real é saber se os orçamentos continuarão sendo ampliados no longo prazo.
Na minha opinião, a verdadeira competitividade da AppLovin está nisso:Ela conseguirá ajudar os anunciantes a conquistar clientes mais valiosos continuamente? Enquanto o resultado for positivo, os clientes continuarão anunciando; se o desempenho cair, nem os rótulos mais modernos de IA evitarão cortes nos orçamentos.
3. O negócio está ótimo, por que as ações ainda caíram?
Porque o preço pago pelo investidor inclui suas expectativas para o futuro.
A queda anterior da AppLovin não foi sem razão. Receitas do segundo trimestre, assim como o guidance para o terceiro trimestre, vieram abaixo do esperado pelo mercado — e, após o balanço divulgado em agosto, as ações chegaram a cair quase 20%.
O que mudou neste balanço?
Com base nos dados divulgados pela empresa, o crescimento sequencial da receita foi de cerca de 4,4% no segundo trimestre, subindo para cerca de 13,6% no terceiro trimestre. O receio do mercado quanto à desaceleração do crescimento, pelo menos neste trimestre, não se concretizou; na verdade, houve melhora.
Mas não se apresse em decretar que o ritmo de crescimento decolou de vez.
A empresa prevê receita entre US$ 2,365 bilhões e US$ 2,395 bilhões no quarto trimestre. Considerando o valor médio, o crescimento trimestral seria de cerca de 9% e 44% em base anual, abaixo do crescimento de 55% do terceiro trimestre.
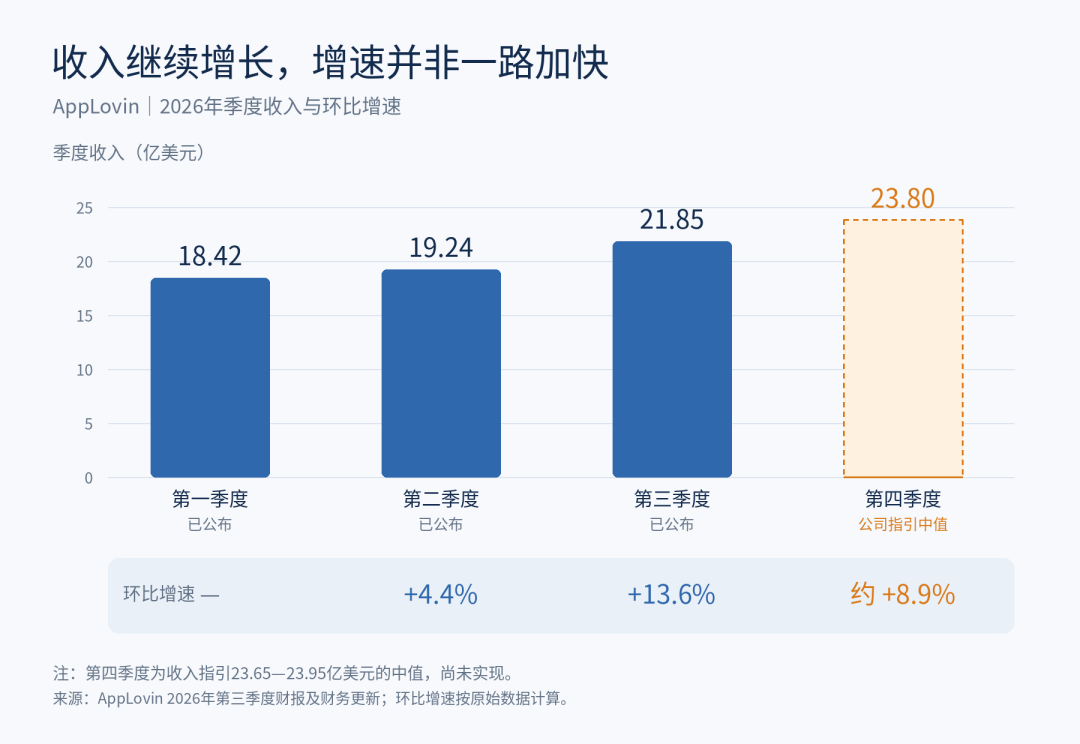
Este balanço mostra que o crescimento da AppLovin foi melhor do que o mercado temia anteriormente. Mas o guidance para o quarto trimestre não mostra aceleração adicional, então não é possível afirmar, só por este trimestre, que a empresa manterá o ritmo acelerado de crescimento.
Isso explica porque um bom balanço pode provocar uma forte alta, mas não justifica todos os valuations elevados do passado.
4. Após o repique, o que penso?
O site Mercado de Ações dos EUA acredita que este balanço é suficiente para renovar a confiança no desempenho operacional da AppLovin. O crescimento da receita está sustentado pelo lucro, que por sua vez é sustentado pelo fluxo de caixa; isso é mais significativo do que apenas elevar metas de longo prazo.
Porém, após essa alta no pós-mercado, os motivos para compra também precisam ser atualizados.Não dá mais para usar o argumento “ela já caiu 60%” como principal justificativa depois do repique.
O que mais me importa daqui em diante são duas questões.
Primeiro, o novo modelo conseguirá garantir que os anunciantes mantenham o aumento dos orçamentos, não só no curto prazo, mas de forma sustentável?
Segundo, ao expandir para mais clientes consumidores e de e-commerce, a empresa conseguirá continuar gerando caixa?
E um ponto que pode passar despercebido: com margem líquida já em 66%, não dá para contar que o crescimento do lucro virá apenas com avanços nessa margem. A empresa precisa aumentar a receita para sustentar novos patamares de lucratividade.
Minha avaliação é que, desta vez, a alta tem fundamento em melhora operacional e merece atenção. Para quem pretende entrar, considero melhor esperar alguma estabilização nos preços e nas projeções de lucro após o balanço para avaliar se a compra vale a pena.
Se os anunciantes continuarem aumentando orçamentos, a receita mantiver resiliência e o fluxo de caixa acompanhar, estarei disposto a pagar um certo prêmio por esse negócio; se o preço se recuperar antes do desempenho, é hora de segurar o ímpeto de comprar na alta.
A AppLovin mostrou que a IA realmente pode gerar dinheiro.O que o investidor precisa evitar, daqui para frente, é pagar novamente um preço excessivo por um negócio cujo potencial já está claro.
Junte-se ao VIP do Mercado de Ações dos EUA
Receba informações exclusivas de Wall Street e tenha acesso a ferramentas quantitativas de pesquisa de investimentos
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Bernstein: CPUs ASIC trazem demanda adicional, aumentam o preço-alvo da TSMC (TSM.US) para US$ 600
Bernstein afirmou que Amazon e Google estão desenvolvendo seus próprios ASIC CPUs, aumentando a demanda pela TSMC. A receita com CPUs deve dobrar até 2028, alcançando US$ 50 bilhões, e o preço-alvo foi elevado para US$ 600.
Investimentos em AI continuam a aumentar e a pressão sobre o controle de custos cresce; Google (GOOGL.US) amplia o alcance do programa de desligamento voluntário com indenização para funcionários
Diante dos gastos maciços no campo da inteligência artificial (IA), o Google está buscando controlar os custos crescentes, tendo ampliado este ano o programa de desligamento voluntário para diversos países.

CrowdStrike (CRWD.US) investe quase US$ 500 milhões para liderar em segurança de IA, Morgan Stanley recomenda compra imediata: preço-alvo otimista de US$ 308 está mais próximo
O Morgan Stanley manteve a classificação "overweight" para CrowdStrike, com o preço-alvo base permanecendo em 254 dólares, enquanto a confiança na meta de 308 dólares em um cenário otimista foi ainda mais reforçada.
Bernstein comenta sobre os resultados do Q4 da Apple (AAPL.US): É uma opção para quem quer evitar operações com IA, mas não necessariamente para quem procura vencedores claros em IA.
A Bernstein manteve a classificação da Apple como "outperform", com preço-alvo de 380 dólares.

Preços de criptomoedas
Mais


