
JP Morgan: O risco oculto nas ações americanas: a alavancagem está de volta

Olá a todos, eu sou You Dou.
Quando o mercado sobe, as pessoas facilmente mudam sua percepção sobre o risco.
Logo após uma rodada de ajuste, a principal preocupação é como perder o mínimo possível. Quando a tendência volta a ficar forte, as dúvidas passam a ser: minha posição está leve demais? Devo recomprar as ações que vendi antes? Devo usar um pouco de alavancagem para compensar os ganhos que perdi?
No dia 30 de setembro, o J.P. Morgan publicou um relatório chamado "Flows & Liquidity", com o subtítulo "Equity vulnerabilities", que pode ser compreendido como "fragilidades do mercado de ações".
Esse relatório discute uma questão que facilmente é mascarada pelas altas: depois do desalavancamento que ocorreu em junho e julho, parte das posições e da alavancagem voltaram ao mercado. E uma parcela da alavancagem, talvez, nunca sequer saiu de fato.
Após a leitura, o que mais me chamou atenção foi: por que essas duas coisas conseguem acontecer ao mesmo tempo?
Desalavancagem em junho e julho: quem de fato reduziu?
No final de julho, o J.P. Morgan avaliou que o desalavancamento iniciado em junho progrediu mais rápido do que o esperado, e que o acúmulo excessivo de posições e alavancagem nas ações havia sido em grande parte digerido.
Mas dois meses depois, identificaram novamente alguns sinais de superaquecimento.
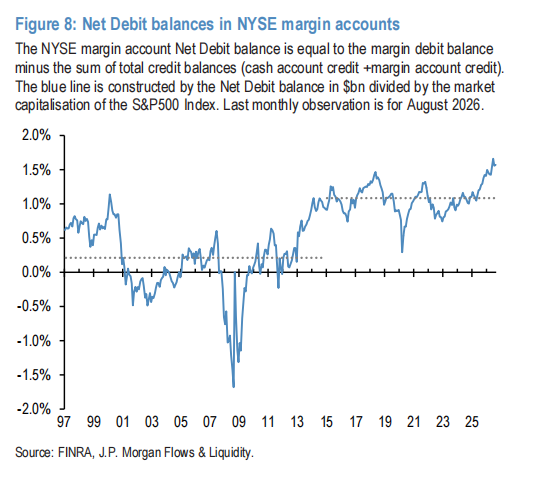
Um ponto que merece atenção são as contas de margem.
O relatório usa o saldo líquido de empréstimos nas contas de margem, em relação ao valor total de mercado do S&P 500, para observar o nível de alavancagem dos investidores individuais americanos. Esse indicador deduz o saldo credor de caixa, portanto, não equivale diretamente ao valor bruto da dívida de margem normalmente citado nas notícias.
Até agosto, esse índice ainda estava em um patamar muito elevado. O J.P. Morgan acredita que o desalavancamento em junho e julho praticamente não afetou a alavancagem presente nessas contas.
Aqui, é importante esclarecer: essas contas incluem tanto investidores individuais quanto institucionais. O J.P. Morgan acredita que a maioria pertence a pessoas físicas, por isso considera este um indicador proxy de alavancagem de investidores individuais. Não se trata de um levantamento específico conta a conta de varejistas.
Mas a diferença expressada por esse dado é clara:o mercado pode passar por desalavancagem, mas isso não significa que todo tipo de participante já reduziu sua exposição alavancada.
Alguns recursos já ajustaram o risco, outros continuam alavancados dentro do mercado. Olhando apenas para o movimento dos índices, é difícil perceber essa diferença.
Os recursos que saíram, estão voltando a assumir riscos.
A alavancagem das contas de margem não baixou significativamente; por outro lado, parte das instituições também voltou a ampliar sua exposição de risco.
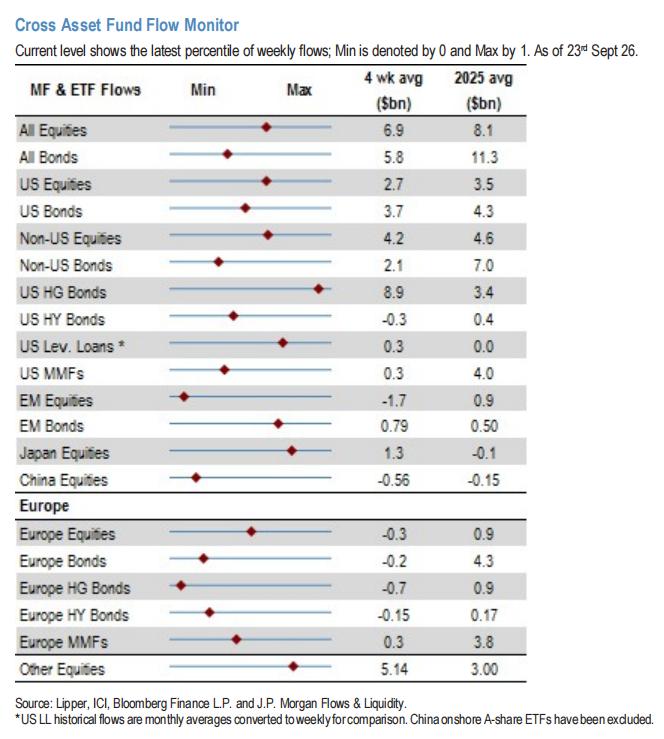
O relatório mostra que o indicador que sintetiza a posição de Asset Managements e Hedge Funds alavancados em futuros de ações americanas já se recuperou, ficando próximo das máximas do ano.
Outros indicadores compostos de posições acionárias também voltaram, em setembro, para níveis próximos das máximas anteriores. No entanto, o J.P. Morgan observa que esse indicador composto pode já ter feito topo em setembro, ou seja, não podemos entender "volta para o topo" como "todos seguem aumentando exposição".
O capital de trading por tendência também mostra comportamento semelhante. Segundo o sinal de momentum do J.P. Morgan, traders sistemáticos como CTAs podem ter reaberto posições compradas em índices ligados à Nasdaq e alguns índices de tecnologia asiáticos, mas ainda estão longe dos níveis extremos anteriores.
Os ETFs alavancados oferecem outra perspectiva para observação.
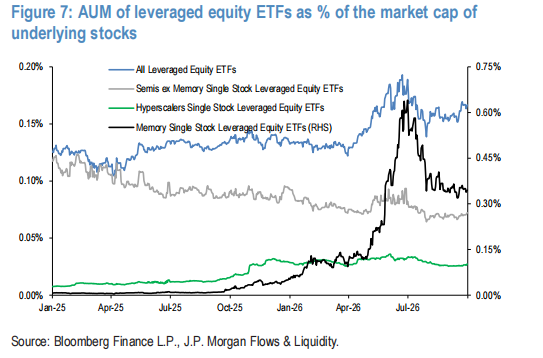
O relatório acompanha o valor patrimonial dos ETFs de ações alavancados em relação ao valor das ações subjacentes. Esse indicador, que atingiu o fundo no final de julho, subiu novamente nas últimas semanas, já voltando para cerca de 70% do intervalo entre os pontos mais baixos de abril e os mais altos de junho.
Esses 70% mostram apenas a posição relativa desse indicador no intervalo, não significam que os ETFs alavancados representam 70% do mercado.
A preocupação do J.P. Morgan é que, se este índice continuar subindo, os ETFs alavancados podem mais uma vez ser fonte de desalavancagem e volatilidade anormal.
Juntando todos esses indícios, a estrutura do mercado fica mais fácil de entender: uma parcela de recursos mantém alavancagem elevada o tempo todo, enquanto outra parcela eleva o risco depois de ajustes. Contudo, o J.P. Morgan avalia que, de modo geral, o superaquecimento das posições e alavancagem agora é menor do que em junho e julho.
No meu entendimento, isso torna o mercado ainda mais sensível às oscilações. Se diferentes players precisarem reduzir exposição ao mesmo tempo, os motivos de venda podem não vir da performance das empresas, mas sim de suas próprias regras de risco.
O impulso de alta também tem limite.
O relatório também fala sobre recompra de vendidos (short covering).
No início de setembro, a proporção de ações vendidas de SPY em relação ao free float caiu para a mínima histórica e, depois, pareceu estabilizar. ETFs de semicondutores como SMH e DRAM, que tinham altos níveis de shorts, voltaram para padrões mais normais.
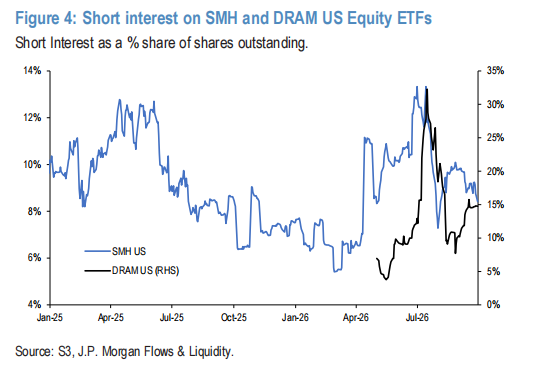
Com base nisso, o J.P. Morgan considera que a força propulsora proveniente das coberturas de vendidos já se dissipou em grande parte.
Quando vendedores a descoberto encerram suas posições, precisam recomprar os ativos. Esse fluxo pode impulsionar os preços, mas não significa necessariamente uma nova avaliação positiva do valor a longo prazo.
Quando as coberturas se completam, o mercado precisa de outros compradores para sustentar as altas.
Isso não quer dizer que o mercado está prestes a cair; uma baixa proporção de shorts também não serve para prever topo. É apenas um lembrete de que uma das forças de alta anteriores pode perder intensidade.
Com esses riscos, por que o J.P. Morgan ainda está otimista com tecnologia?
Essa também é a parte mais valiosa do relatório.
O J.P. Morgan, mesmo alertando para o risco das posições e alavancagem, acredita que o setor de tecnologia e de IA ainda tem fundamentos positivos.
São três os motivos elencados por eles.
Primeiro, o preço de armazenamento segue em tendência de alta, favorecendo as empresas do setor.
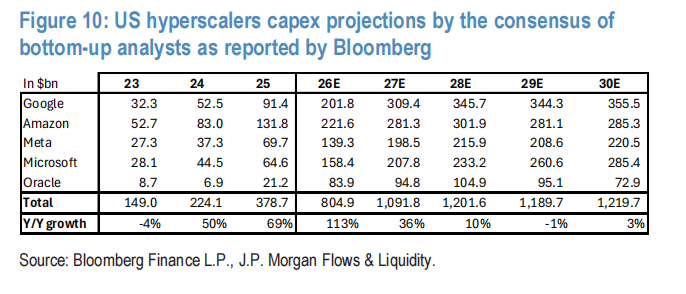
Segundo, analistas continuam elevando suas projeções de capex dos grandes provedores de nuvem. O relatório compilou os números de Google, Amazon, Meta, Microsoft e Oracle: a previsão agregada para 2026 subiu de cerca de US$ 758 bilhões em 1º de julho para cerca de US$ 805 bilhões; para 2027, de cerca de US$ 925 bilhões para US$ 1,1 trilhão.
Esses dados são projeções e não compromissos definitivos de despesas dessas empresas, e nem são todos exclusivos para IA. Mas mostram que a expectativa de investimento em infraestrutura ainda cresce.
Terceiro, os preços de computação representados pelos aluguéis das GPUs da série Hopper da Nvidia têm mostrado melhora recentemente. O J.P. Morgan considera que isso ajuda a sustentar a viabilidade dos CAPEX em IA e questiona preocupações sobre rápida obsolescência ou depreciação acelerada dos equipamentos.
Assim, o entendimento deles é que, mesmo que haja um novo choque de redução de riscos como em junho e julho, isso não interromperia necessariamente o bull market de tecnologia.
Essa é uma avaliação do J.P. Morgan, não uma garantia de desempenho futuro.
Para mim, o valor do relatório está em observar juntos o desempenho operacional das empresas e a posição dos investidores no mercado.
A demanda por IA pode continuar crescendo, as empresas do setor podem seguir investindo, e ainda assim o preço das ações pode passar por oscilações devido a posições empilhadas ou desalavancagem.
O avanço dos negócios e o quanto os investidores conseguem suportar as oscilações, ambos influenciam os preços.
Se entendermos a alta como "risco eliminado", facilmente ignoramos esse segundo fator.
Ao entrar no quarto trimestre, o relatório me trouxe a seguinte reflexão: para analisar uma tendência, além de saber o que está acontecendo com as empresas, é importante saber como os participantes estão posicionados.
Quem está usando alavancagem? Que posições já estão próximas do topo? Se a volatilidade aumentar subitamente, que compradores podem virar vendedores?
Essas perguntas talvez não nos façam acertar a data do próximo ajuste, mas nos ajudam a entender por que um mercado com fundamentos ainda pode se tornar repentinamente difícil de manter posição.
Estar otimista com o futuro de uma empresa e conseguir suportar sua volatilidade no caminho são duas coisas que merecem reflexão independente.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Em setembro, o número de demissões corporativas nos EUA atingiu o nível mais baixo para o período em quatro anos, mas a disposição para contratar caiu para o ponto mais baixo em quinze anos para o mesmo período.
De acordo com relatório da Challenger, Gray & Christmas, o número de demissões anunciadas pelas empresas dos EUA em setembro caiu quase 20% em relação ao ano anterior, enquanto as demissões no setor de tecnologia aumentaram 77% em relação ao mês anterior. O número de novas contratações intencionadas pelas empresas em setembro diminuiu 23% em comparação ao ano passado. No mesmo dia, foi divulgado que o número de pedidos iniciais de seguro-desemprego nos EUA na semana passada caiu para 197 mil, aproximando-se do menor nível desde 1969.

A escassez de fornecimento de NAND pode continuar até 2028! O Citi está otimista com a demanda de IA impulsionando o aumento de preços dos chips de armazenamento e reafirma a recomendação de "compra" para o SanDisk (SNDK.US)
A pesquisa do Citigroup indica que os resultados do quarto trimestre fiscal recém-divulgados pela Micron Technology confirmam ainda mais a tendência de oferta apertada no mercado de memória NAND. Espera-se que esse cenário de restrição entre oferta e demanda na indústria possa persistir até 2028, sustentando os preços dos chips de armazenamento.

Nebius (NBIS.US) adquire a startup israelense Inferize para fortalecer negócios de inferência em IA; valor da transação pode chegar a US$ 150 milhões
A fornecedora de infraestrutura em nuvem de IA Nebius anunciou a aquisição da startup israelense de inteligência artificial Inferize, fortalecendo ainda mais suas capacidades de infraestrutura para processamento de IA.
Relatório financeiro da Micron surpreende, mas o preço das ações permanece “inabalável”! Wall Street ainda está otimista, com o preço-alvo máximo chegando a 1625 dólares
O desempenho e as orientações da Micron foram ambos sólidos, mas como o preço das ações já subiu 237% este ano, a reação no pré-mercado foi discreta. Gigantes de Wall Street como Deutsche Bank, Bank of America, Goldman Sachs e JPMorgan continuam otimistas – 26 contratos estratégicos de longo prazo com clientes garantem alta visibilidade nos lucros. O UBS chegou a definir um preço-alvo máximo de US$1.625, demonstrando confiança na capacidade de lucratividade da empresa ao longo dos ciclos e em seu sólido potencial de valorização.
Preços de criptomoedas
Mais


