
JPMorgan: O "assassinato de avaliação" das sete gigantes de tecnologia do mercado de ações dos EUA está chegando ao fim, mas é difícil voltar ao "destaque absoluto".

Após meses de compressão de avaliação no setor de tecnologia das ações dos EUA, o JP Morgan acredita que a fase mais difícil pode já ter passado, mas a era de “dominância única da tecnologia” não irá se repetir.
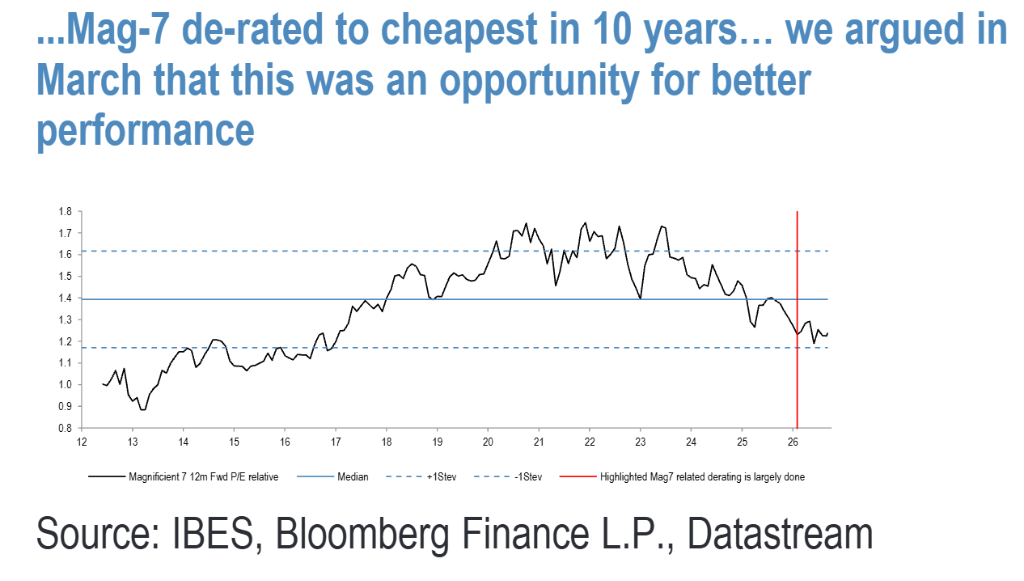
De acordo com a plataforma de trading Chasing Wind (追风交易台), o estrategista do JP Morgan, Mislav Matejka, apontou em relatório publicado em 28 de setembro que as avaliações das grandes ações de tecnologia representadas pelo "Mag-7" (sete grandes da tecnologia) caíram para o menor patamar em 10 anos, com o prêmio de P/L sobre o S&P 500 dos grandes provedores de nuvem (Hyperscalers) também comprimido para mais de um desvio padrão abaixo da média, e o processo de compressão de avaliação está em grande parte chegando ao fim. O relatório mantém a posição overweight em semicondutores, recomendando um novo posicionamento na operação comprada em semicondutores e vendida em software.
No entanto, o JP Morgan deixa claro que, é improvável que o setor de tecnologia volte ao padrão anterior de força extremamente dominante. O banco acredita que, embora o ciclo de capex em IA deva continuar, com dinâmica de lucros ainda robusta e vias de monetização cada vez mais claras, esses fatores sustentam o renovado interesse do mercado no setor de tecnologia — mas a era do domínio absoluto de retorno de ações de tecnologia ficou para trás.
Mag-7 e Hyperscalers: Compressão de avaliação próxima do fim
O Mag-7 tem ficado atrás do mercado este ano, com o P/L forward de 12 meses em relação ao S&P 500 caindo para um desvio padrão abaixo da média, o nível mais barato em 10 anos. O JP Morgan já havia apontado em março deste ano que essa compressão de avaliação podia estar exagerada.
O índice dos grandes provedores de nuvem — englobando Amazon, Google, Microsoft, Meta e Oracle — caiu 8% em relação ao S&P 500 desde o início do ano. Com o aumento explosivo dos gastos em IA, o fluxo de caixa livre dessas empresas está se tornando negativo: de acordo com a Bloomberg, o fluxo de caixa livre combinado dessas cinco empresas deverá cair de cerca de US$ 233,4 bilhões em 2024 para cerca de US$ 10,6 bilhões em 2026, tornando-se negativo em 2027. Ao mesmo tempo, a captação de dívida e equity também aumentou.
O JP Morgan admite que a mudança do modelo de negócios de leve para pesado de ativos justifica, até certo ponto, a compressão de avaliação. Contudo, com o atual P/L relativo já mais de um desvio padrão abaixo da média, a compressão pode ter ido longe demais. O banco acredita que o desempenho das ações dos Hyperscalers será suportado pelo crescimento dos lucros — embora maior compressão de avaliação possa corroer parte dos retornos, não irá anulá-los.
Outra preocupação frequentemente citada é a capacidade de monetização. Os preços dos LLM Tokens caíram acentuadamente nos últimos meses, mas o JP Morgan aponta que o crescimento exponencial do volume de consumo tem compensado essa queda de preços, de modo que os gastos totais continuam em alta, e os casos de monetização continuam se acumulando.
Semicondutores: Lucros revisados para cima, reentrada no par trade
O JP Morgan mantém sua posição overweight em semicondutores e recomenda um novo posicionamento na operação comprada em semicondutores, vendida em software.
No movimento de fechamento de momentum entre junho e julho deste ano, o índice de semicondutores da Filadélfia (SOX) teve sua maior queda de até 28%, enquanto o índice composto da Coreia (KOSPI) caiu ainda mais, 39%, este último impactado pelo rebaixamento do padrão HBM e preocupações sobre redução da demanda de memória devido à melhoria da eficiência dos algoritmos. Ainda assim, no final de julho, o JP Morgan já recomendava a volta à posição comprada em semicondutores devido ao fortalecimento dos resultados.
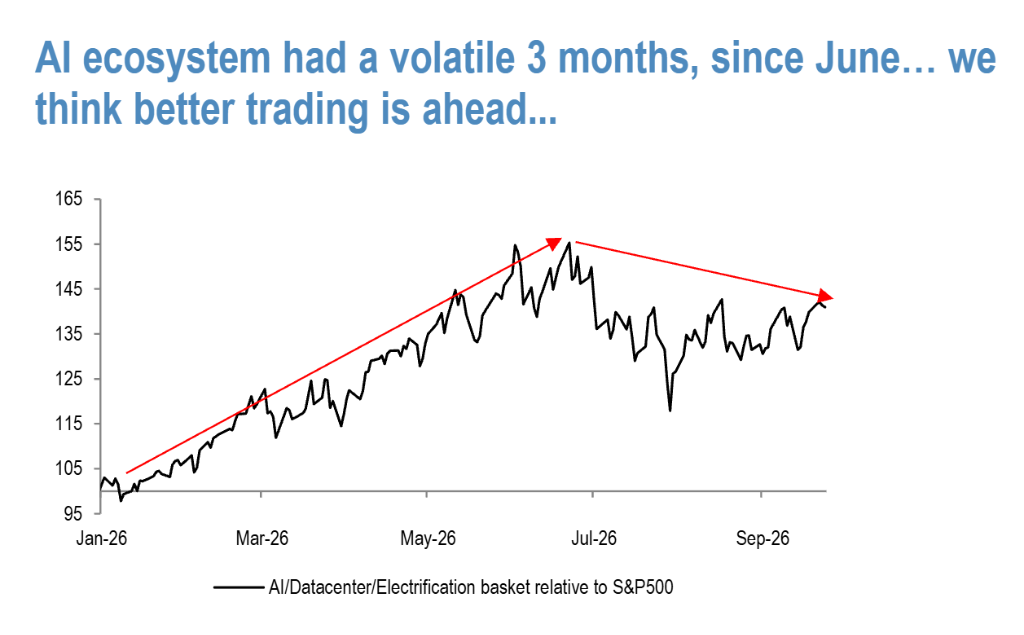
Os dados confirmam o diagnóstico: desde o pico relativo de preços entre semicondutores e software em junho, o lucro por ação de 12 meses para semicondutores segue sendo ajustado para cima, acumulando alta de 30%; enquanto as expectativas para os lucros do setor de software pouco melhoraram. De acordo com o JP Morgan, essa significativa divergência entre preço e lucros configura uma boa oportunidade de compra.
Do ponto de vista dos fundamentos do setor, a equipe de pesquisa de semicondutores do JP Morgan enfatiza que, a oferta e demanda não devem entrar em equilíbrio antes de 2028, e o aumento de preços deve continuar até 2027. Resultados recentes de diversas empresas confirmam o ganho de demanda: executivos da Broadcom informaram aceleração nas demandas por inferência, estimulando o uso de XPU personalizados; as previsões da Applied Materials superaram expectativas e descreveram uma visibilidade anormalmente alta de oito trimestres de seu maior cliente; a Arm Holdings relatou que sua combinação de royalties em nuvem/IA está dobrando de tamanho anualmente.
As previsões de capex dos Hyperscalers também sustentam esse cenário. O JP Morgan espera que o investimento total em capital dos Hyperscalers suba de US$ 950 bilhões em 2026 para US$ 1,4 trilhão em 2027, atingindo US$ 3 trilhões em 2030, com uma taxa composta anual de crescimento de aproximadamente 28% entre 2027 e 2030.
Dentro da cadeia de suprimentos de semicondutores, o JP Morgan destaca particularmente o sub-setor de equipamentos (SPE), com a ASML listada como principal referência europeia. Apesar do mercado apostar em revisões negativas de lucros, levando o PEG da ASML a patamares baixos, o JP Morgan vê nisso uma oportunidade de compra, com seus analistas acreditando que os fundamentos da companhia se mostrarão sólidos no longo prazo.
Software: Avaliação em mínimas históricas, mas fundamentos não sustentam
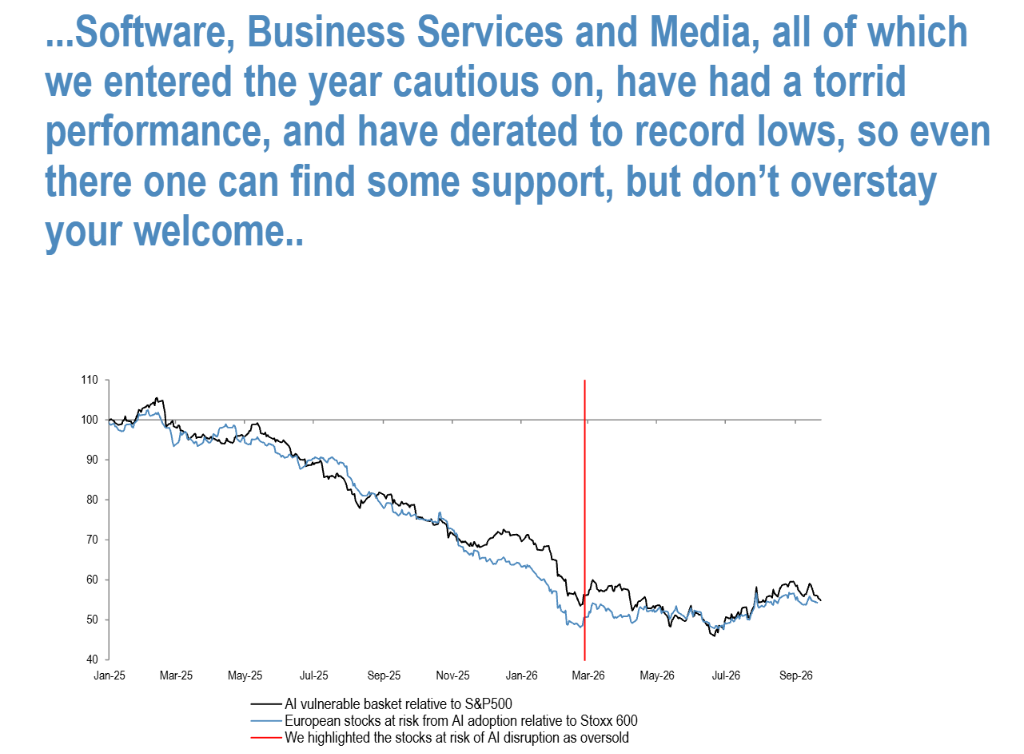
O setor de software vem performando abaixo do mercado desde meados do ano passado, com investidores preocupados que o avanço da IA torne o modelo de negócios e de receita do setor obsoleto. Atualmente, o valuation do basket de ações americanas vulneráveis à IA (AI Vulnerable basket) e das ações europeias com risco de sofrer impacto de IA estão próximos das mínimas históricas.
No fim de junho deste ano, comentários do CEO da Anthropic, Dario Amodei, sobre a necessidade de "frear o avanço das fronteiras da IA" geraram uma alta diária de 12,2% do setor de software sobre semicondutores, uma das maiores da história. O JP Morgan, porém, é cético, estimando que a corrida pela IA é uma “batalha existencial, em que o vencedor leva tudo”, sendo improvável uma desaceleração acentuada.
Em março, o JP Morgan observou que, dada a acentuada queda do setor de software, havia espaço para uma recuperação de curto prazo e recomendava cautela com vendas a descoberto exageradas. Entretanto, o banco enfatiza que a rentabilidade do setor deve seguir sendo questionada, podendo ficar atrás dos outros segmentos do ecossistema de IA no longo prazo.
A exceção dentro do setor de software é a cibersegurança. O JP Morgan destaca que, as ameaças à segurança trazidas pelos modelos de IA se tornam cada vez mais severas, impulsionando forte recuperação das ações de cibersegurança nos últimos meses, sendo um tema promissor para o futuro.
Mercado geral: Alta deve voltar após acomodação do petróleo e das taxas de juros
O JP Morgan acredita que, uma vez que os preços do petróleo e as oscilações das taxas de juros se estabilizem, somado ao fim dos fatores sazonais negativos de setembro, os mercados de ações têm chance de retomar o movimento de alta, com resultados sólidos do terceiro trimestre servindo como catalisador importante.
Atualmente, o mercado é impactado principalmente por dois fatores: primeiro, o rendimento dos títulos do Tesouro americano de 10 anos ultrapassou 5% pela primeira vez em 20 anos, influenciado por alta dos preços da energia, dados robustos do PMI, demanda fraca na emissão de títulos de 5 anos e comentários hawkish de membros do FED; segundo, preços do petróleo subindo devido à escalada das tensões entre EUA e Irã. Ainda assim, o S&P 500 e o índice Europe STOXX 600 recuaram apenas 1% a 3% em relação às máximas, mostrando boa resiliência à volatilidade.
O JP Morgan aponta que a melhora do setor de tecnologia beneficia o mercado como um todo — as ações de tecnologia têm peso de 39% nos EUA e 44% nos índices de mercados emergentes — mas que não é condição necessária para alta dos mercados. Na liquidação de momentum entre junho e julho, KOSPI e SOX registraram quedas acentuadas, mas o mercado geral manteve-se estável e atingiu novas máximas em agosto, voltando a sofrer apenas recentemente com volatilidade do petróleo e juros.
Na alocação setorial, o JP Morgan mantém overweight em semicondutores, underweight em software e mídia, e está otimista quanto às oportunidades indiretas para Coreia do Sul e mercados emergentes com a recuperação dos semicondutores.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Dados de emprego e PCE dos EUA serão divulgados esta semana; resiliência da economia americana pode aumentar expectativas de novas altas de juros
Os dados críticos dos EUA desta semana devem adicionar mais argumentos para um aumento das taxas de juros em outubro.
Enquanto as controvérsias sobre segurança aumentam, Nvidia (NVDA.US) lança uma abordagem de engenharia! Plataforma de segurança de IA em dois níveis aborda diretamente permissões e comportamentos anormais de agentes inteligentes
A Nvidia lançou uma plataforma de segurança de IA em duas camadas chamada "Plataforma Aberta de Segurança para Agentes Inteligentes", que oferece monitoramento contínuo, execução de políticas em tempo real e governança de segurança para agentes de IA por meio de uma arquitetura de três camadas: aplicação, tempo de execução e infraestrutura.
Modelos pequenos “roubam” demanda de poder computacional na nuvem, colocando em xeque os investimentos de trilhões de dólares em centros de dados
O relatório da Jefferies destaca que a melhoria no desempenho e a redução de custos dos modelos de linguagem de pequeno porte podem levar as empresas a migrarem a implantação de IA da nuvem para soluções locais, impactando os investimentos em centros de dados de grande escala. Com a queda na utilização dos servidores, os gigantes tecnológicos podem ver um descompasso entre os gastos de capital massivos e a demanda por poder computacional, tornando alguns centros de dados potenciais “ativos ociosos”. A demanda por IA ainda existe, mas o tamanho e o retorno da demanda por poder computacional centralizado estão sendo reavaliados.
Preços de criptomoedas
Mais


