
A relação negativa entre taxa de juros real e preço do ouro está enfraquecendo, instituições afirmam que o ouro está recebendo suporte estrutural.

Relatório da Investing.com, 22 de setembro—— Suki Cooper, chefe global de pesquisa de commodities do Standard Chartered Bank, destacou que a tradicional relação negativa entre o ouro e as taxas de juros reais está enfraquecendo. Apesar do aumento das taxas pelo Federal Reserve e dos rendimentos dos títulos do Tesouro americano em alta, os ETFs de ouro continuam recebendo fluxos de capital e as posições especulativas não estão excessivamente posicionadas. A valorização do dólar no curto prazo é o principal risco negativo, mas fatores estruturais como a compra de ouro por bancos centrais e a desdolarização permanecem sólidos. O banco projeta que o preço médio do ouro no quarto trimestre pode atingir US$ 4.650 por onça, com espaço para recuperação até o final do ano.
Historicamente, a taxa de juros real sempre foi vista como o principal fator que afeta o preço do ouro, e os dois exibiam uma correlação negativa significativa. Mas
Enfraquecimento da lógica tradicional de correlação, sensibilidade do ouro ao rendimento real diminui
Suki Cooper afirma que, após o Federal Reserve aumentar as taxas em 25 pontos base na semana passada, o ouro já absorveu o impacto negativo e se recuperou das perdas, atualmente buscando suporte técnico na média móvel de 50 dias. O foco do mercado está mudando de políticas monetárias de curto prazo para temas maiores e de longo prazo, incluindo desdolarização, risco de desvalorização monetária e possibilidade de intervenção do mercado. A volatilidade dos preços do ouro deve continuar, mas a demanda oficial vinda das compras contínuas por bancos centrais segue dando suporte, com fatores estruturais diversos ainda em vigor, embora o ritmo de valorização do ouro deva desacelerar.
Os dados comprovam visualmente a mudança na correlação. Cooper disse: “Os coeficientes de correlação do ouro com os rendimentos dos títulos do Tesouro americano de 10 e 30 anos estão próximos da neutralidade, em -20% e -10%, respectivamente. A correlação negativa do ouro com o rendimento real de 2 e 5 anos também enfraqueceu, caindo dos -30% e -38% de um mês atrás para -16% e -22%, embora ambas ainda sejam relevantes como referência.”
Em 2026, as expectativas do mercado em relação à política monetária passaram por uma grande reversão, o que merece ainda mais atenção. No início do ano, o mercado apostava em dois cortes na taxa pelo Federal Reserve, e o preço do ouro estava em torno de US$ 4.500 por onça. Mas
Fluxo de investimentos retorna, posições especulativas não estão excessivamente concentradas
Mesmo com os rendimentos dos títulos do Tesouro americano em níveis elevados, a demanda de investimento em ouro voltou a crescer.
Analisando as posições especulativas, o mercado não mostra sinais de superaquecimento. Na véspera da reunião do Federal Reserve em setembro, investidores de curto prazo reduziram sua exposição ao ouro realizando lucros; nas duas semanas anteriores à reunião, as posições líquidas compradas dos fundos caíram 11.800 contratos, maior retração desde março deste ano, com um total de 14.000 contratos a menos nas posições compradas.
Cooper afirma: “Os fundos de curto prazo costumam precificar expectativas de aumento de juros antecipadamente, reagindo mais rápido do que as expectativas de corte, então, após o aumento, o espaço para queda do ouro fica limitado.” Atualmente, a participação líquida comprada dos fundos ainda representa 34% do total de posições, mantendo viés positivo, mas segundo o Standard Chartered, o mercado não está excessivamente posicionado, não havendo risco expressivo de liquidação em massa.
Dólar segue sendo o maior risco de curto prazo, projeção para o quarto trimestre em destaque
Economistas do Standard Chartered prevêem que o Federal Reserve subirá as taxas novamente em dezembro, mantendo-as inalteradas em todo o ano de 2027. Após elevar as projeções para a taxa terminal do Fed em 50 pontos base, o banco também revisou para cima as previsões para a curva de rendimentos dos títulos americanos. Apesar de uma perspectiva positiva para uma recuperação dos preços do ouro até o final do ano, o metal ainda enfrenta alguns eventos negativos.
Suki Cooper acredita que,
O aumento das taxas em setembro diminuiu parcialmente a preocupação do mercado quanto à desvalorização do dólar, aumentando sua vantagem relativa nos retornos; assim, se o dólar continuar firme, pode exercer pressão temporária no preço do ouro. No entanto, os investidores já tinham considerado amplamente a possibilidade de alta das taxas antes da reunião, tornando breve a realização de lucros após o evento. O Standard Chartered projeta que o preço médio do ouro no quarto trimestre ficará ao redor de US$ 4.650 por onça, enquanto no terceiro trimestre o preço médio do ouro à vista ficou em US$ 4.350/onza, com expectativa positiva para uma recuperação até o fim do ano.
Considerações finais
A estrutura de precificação do ouro está em transição, com a relevância das taxas reais historicamente dominante agora em queda, e fatores estruturais de longo prazo como desdolarização e compras oficiais de ouro ganhando cada vez mais destaque. No curto prazo, o fortalecimento do dólar e expectativas de novos aumentos de juros podem provocar volatilidade, restringindo o avanço do ouro, mas as posições especulativas não estão saturadas e os fluxos para ETFs continuam dando suporte ao metal.
A análise do Standard Chartered revela que,
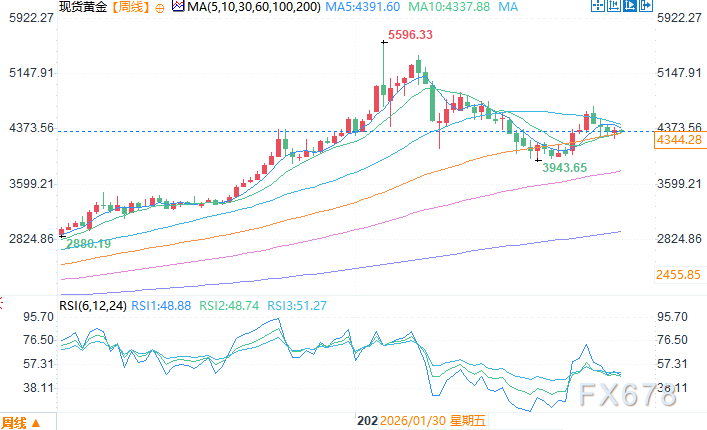
Gráfico semanal do ouro à vista. Fonte: Investing.com
Horário de Brasília, 22 de setembro às 11:15 – Ouro à vista cotado a US$ 4.346,28/onza
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
De GPU para CPU: Como a revolução dos agentes de IA impulsionada pelo Meta (META.US) Muse está remodelando o cenário da indústria de chips?
As ações globais de IA subiram coletivamente, e o sucesso inicial do produto de agente pessoal da Meta Platforms (META.US) reacendeu o otimismo do mercado em relação aos fabricantes de chips.
JPMorgan acompanha fornecimento da Apple (AAPL.US): demanda forte pela série iPhone 18 Pro, ciclo de entrega se estende rapidamente
O J.P. Morgan divulgou um relatório de pesquisa afirmando que, na segunda semana de monitoramento do fornecimento dos produtos Apple, o ciclo de entrega foi ainda mais prolongado, com o tempo médio de espera para a série iPhone 18 Pro aumentando em 4 dias.
Após a Meta, Google (GOOGL.US) recorrerá à energia nuclear: financia aumento de capacidade de cerca de 96 megawatts em duas usinas nucleares
O Google vai financiar o aumento da capacidade de geração de duas usinas nucleares na Geórgia.
Prévia de Novas Ações dos EUA | Worton (WODO.US) busca Nasdaq: logística integrada representa quase 96%, mas receita cai 17,9%
A Waldtong oferece soluções de logística internacional aos clientes, integrando recursos como transporte aéreo, marítimo, desembaraço aduaneiro, armazenamento e entrega no exterior.
Preços de criptomoedas
Mais


