
Relatório do Federal Reserve de Nova York: "Compreendendo uma estrutura para o mercado de recompra de títulos do Tesouro dos EUA"

Nota: Este é um artigo publicado em 1º de setembro de 2026 no site oficial do Federal Reserve Bank of New York, intitulado "A Framework for Understanding the U.S. Treasury Repo Market", de autoria de Rubi Renovato, chefe do Departamento de Mercados do Fed de Nova York; e Sophia Lansell, analista do mesmo departamento.
O mercado de recompra (repo) de títulos do Tesouro dos EUA overnight experimentou um crescimento significativo, com o volume transacionado na taxa SOFR (Secured Overnight Financing Rate) aumentando de cerca de US$ 1 trilhão no início de 2022 para US$ 3 trilhões atualmente. Ao mesmo tempo, esta peça central do sistema financeiro tornou-se cada vez mais complexa, à medida que participantes do mercado adotam a compensação centralizada e novos segmentos são introduzidos. Este artigo discute uma estrutura simplificada para compreender os mecanismos e fluxos de fundos em um mercado em constante evolução. Este conceito, denominado Estrutura de Segmentos de Clientes (the Client Segments Framework), auxilia a Mesa de Operações de Mercado Aberto do Fed de Nova York (the Desk, doravante "Mesa") a monitorar o mercado de repo — um mercado crucial para a transmissão de política monetária — e a reportar as condições do mercado para os principais stakeholders.
Contexto
O mercado de repo facilita a liquidez e a maturidade dos mercados de financiamento em dólar, além de servir como um canal fundamental para a implementação de política monetária pelo Federal Reserve. Um repo é semelhante a um empréstimo garantido: uma parte vende títulos para a contraparte e se compromete a recomprar esses títulos em uma data futura. Embora o conceito básico pareça simples, a operação prática do mercado envolve múltiplos mecanismos de liquidação e diferentes tipos de participantes, o que pode ocultar dinâmicas subjacentes.
A Estrutura de Segmentos de Clientes utiliza a direção dos fluxos de caixa para ilustrar os papéis desempenhados pelos participantes, destacando a posição central dos dealers como principais intermediários. O termo “cliente” é usado sob a perspectiva do dealer, referindo-se a contrapartes que não podem negociar diretamente entre si, como fundos de mercado monetário e hedge funds. Esses relacionamentos são facilmente apresentados por meio de análise de redes, como mostra a Figura 1. O gráfico revela uma estrutura de “raios e cubo”, centrada nos dealers, ressaltando a alta dependência dos dealers como intermediários pelo mercado. Dada essa estrutura, o mercado de repo pode ser dividido em três segmentos distintos: Cliente para Dealer (C2D), Entre Dealers e Dealer para Cliente (D2C).
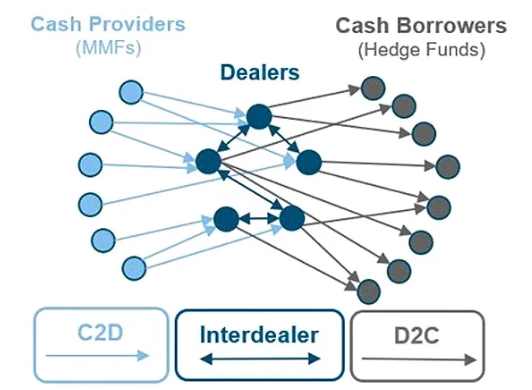
Figura 1: Diagrama da rede do mercado de repo de títulos do Tesouro dos EUA
Nota: As setas indicam a direção do fluxo de caixa no momento da liquidação, revertendo na maturidade.
Fonte: Federal Reserve Bank de Nova York
A Estrutura
O segmento Cliente para Dealer (C2D) reflete a captação de recursos dos dealers junto a clientes (a maioria deles fundos de mercado monetário – MMF), sendo a principal fonte de oferta de caixa do mercado. Como esses credores priorizam segurança e liquidez, dealers com alto rating de crédito dominam este segmento de captação. Consequentemente, as taxas desse segmento tendem a ser relativamente baixas, aproximando-se da Taxa de Colateral Geral de Tripartite (Tri-Party General Collateral Rate, TGCR). As transações desse segmento ocorrem normalmente em plataformas tripartites e nos serviços de liquidação de clientes da Fixed Income Clearing Corporation (FICC).
O segmento Entre Dealers (Interdealer segment) reflete a redistribuição de liquidez dentro do grupo de dealers, sendo a principal fonte de recursos para dealers de menor rating, que não podem negociar diretamente com fundos de mercado monetário. Dealers com maior rating, como os Primary Dealers, também utilizam esse segmento para atender necessidades inesperadas de financiamento. Por este motivo, as taxas entre dealers podem apresentar maior volatilidade intra-dia e permanecem consistentemente acima das taxas C2D. Este é o menor dos três segmentos e é totalmente centralizado pela FICC.
O segmento Dealer para Cliente (D2C) representa empréstimos dos dealers a contas alavancadas, das quais a maioria são hedge funds que executam estratégias de valor relativo com títulos do Tesouro. Por apresentarem maior risco, o custo de financiamento desse segmento é o mais alto entre os três, sendo comum o uso do 75º percentil da SOFR como proxy para a taxa D2C negociada. Para financiar esses empréstimos, dealers tomam recursos nos outros dois segmentos, obtendo o spread de intermediação. Esse segmento inclui transações no mercado bilateral não centralizado (1), assim como nas operações de cliente liquidadas via FICC. (2)
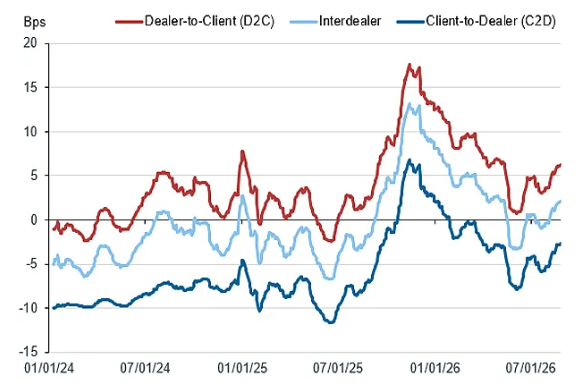
Figura 2: Taxa mediana ponderada pelo volume dos segmentos de clientes
Calculada a partir do spread móvel de 20 dias em relação ao IORB
Fonte: Office of Financial Research do Tesouro dos EUA (OFR), Bank of New York (BNY), cálculos da Mesa
Aplicação
Através da Estrutura de Segmentos de Clientes, a Mesa consegue comunicar de forma mais eficaz os desenvolvimentos do mercado para stakeholders importantes e monitorar a transmissão da política monetária. Estes segmentos permitem à Mesa compreender a faixa de precificação de repo enfrentada por diferentes participantes.
Uma aplicação chave desta visão aprimorada é avaliar a eficácia dos instrumentos de implementação de política monetária da Mesa. Por exemplo, quando dinâmicas no mercado de repo levam a TGCR excedendo o intervalo-alvo dos Fed Funds (3), essa estrutura permite à Mesa identificar quais tipos de participantes estão transacionando nas extremidades superiores da distribuição das taxas.
A estrutura dos segmentos também aprimora o monitoramento de mercado feito pela Mesa, especialmente em períodos de maior volatilidade nas taxas de repo. Por exemplo, em datas de reporte (4), quando dealers reduzem a intermediação para fins de gestão de balanço, as taxas sobem em todos os segmentos, mas em graus diferentes, conforme mostra a Figura 3. Em consonância com outros indicadores de mercado, o framework demonstra que, nestas datas, o spread entre os segmentos — refletindo o spread de intermediação — se amplia devido ao aumento do custo de capital. Isso ajuda a identificar de onde vêm as pressões de taxas e como elas se propagam pelo mercado. Embora comumente o mercado utilize a diferença entre o 75º e o 25º percentil público da SOFR, o spread D2C-C2D oferece um panorama mais consistente, já que é possível distinguir claramente entre tomador e emprestador.
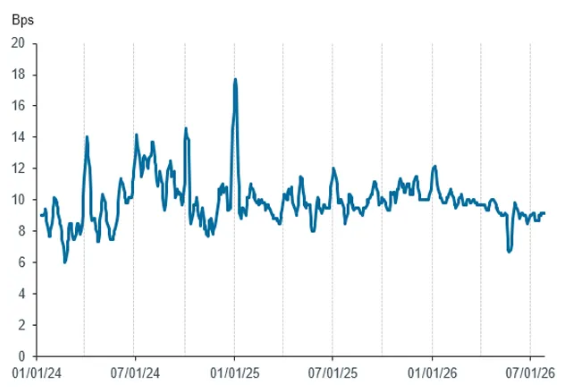
Figura 3: Spread de intermediação de repo (D2C-C2D), média móvel de 5 dias
Nota: as linhas indicam datas de fim de trimestre.
Fonte: Office of Financial Research do Tesouro dos EUA (OFR), Bank of New York (BNY), cálculos da Mesa
Resiliência diante dos desenvolvimentos futuros
O principal valor da Estrutura de Segmentos de Clientes está em enxergar o mercado de repo como ele realmente é — um conjunto de segmentos separados, com diferentes participantes — em vez de por meio de uma visão agregada de índices de referência como a SOFR, que servem como medidas amplas. Essa perspectiva mais granular permite à Mesa entender e interpretar de forma mais precisa as dinâmicas do mercado de repo, facilitando debates mais produtivos sobre o controle de taxas de juros e eficácia da transmissão da política monetária. O framework também ajuda a Mesa a avaliar a eficácia dos instrumentos de implementação de política atualmente em uso e, se necessário, sugerir ajustes, além de facilitar uma comunicação mais integrada sobre a estrutura em constante mudança do mercado. Olhando à frente, o framework poderá se adaptar a mudanças estruturais significativas, como a exigência de compensação central obrigatória em repos de títulos do Tesouro dos EUA. Com a entrada de novos produtos e CCPs no mercado, sua importância para o acompanhamento do mercado em um ambiente dinâmico será cada vez maior.
Notas:
1. Embora a maioria do volume de repo bilateral não centralizado (NCCBR) se enquadre no segmento D2C, os outros segmentos também incluem um pequeno volume de NCCBR.
2. As Figuras 2 e 3 refletem apenas as transações de repo overnight e liquidadas no mesmo dia realizadas nos segmentos tripartites não centralizados e centralizados. Não incluem o segmento bilateral não centralizado, para o qual não há dados disponíveis; grande parte das operações do segmento dealer para cliente pode estar neste segmento.
3. A taxa de política do Fed é a Effective Federal Funds Rate (EFFR), mas a Mesa monitora uma gama mais ampla de taxas de repo, pois influenciam o mercado de fed funds, cujo principal credor — o Federal Home Loan Banks (FHLBs) — atua em ambos os mercados.
4. Datas de reporte ocorrem no fim de mês fiscal ou trimestre, quando bancos reportam indicadores financeiros e regulatórios importantes, gerenciando ativamente suas posições de balanço.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Tesla (TSLA.US) entra no Vietnã: enfrentando a vantagem do "território" da VinFast (VFS.US), atacando o segmento premium para mudar o jogo?
A Tesla (TSLA.US) está se preparando para entrar no mercado vietnamita, visando um mercado de veículos elétricos em rápido crescimento, mas já com concorrentes locais bem estabelecidos.
De GPU para CPU: Como a revolução dos agentes de IA impulsionada pelo Meta (META.US) Muse está remodelando o cenário da indústria de chips?
As ações globais de IA subiram coletivamente, e o sucesso inicial do produto de agente pessoal da Meta Platforms (META.US) reacendeu o otimismo do mercado em relação aos fabricantes de chips.
JPMorgan acompanha fornecimento da Apple (AAPL.US): demanda forte pela série iPhone 18 Pro, ciclo de entrega se estende rapidamente
O J.P. Morgan divulgou um relatório de pesquisa afirmando que, na segunda semana de monitoramento do fornecimento dos produtos Apple, o ciclo de entrega foi ainda mais prolongado, com o tempo médio de espera para a série iPhone 18 Pro aumentando em 4 dias.
Preços de criptomoedas
Mais


