
Da divulgação do CPI à disparada das taxas de juros: análise dos culpados pela queda do ouro

Site de Notícias Financeiras 15 de setembro—— Diversos fatores impulsionam a taxa de juros real dos títulos americanos, ouro permanece sob pressão, ponto de inflexão do mercado de olho nos dados dos EUA
Na sessão Ásia-Europa desta terça-feira (15 de setembro), o ouro à vista continua em queda, sendo negociado atualmente a 4.276 dólares, queda de 0,52%.
Recentemente, as taxas de juros reais continuam disparando; assim que o CPI foi divulgado, esperava-se que as taxas reais caíssem temporariamente, mas no final, após uma pequena queda intradiária, houve um grande repique, sendo a recuperação até maior do que a das taxas nominais representadas pelo rendimento dos títulos de 10 anos dos EUA.
Pela fórmula, taxa nominal = taxa real + expectativa de inflação + prêmio de risco de inflação (IRP); normalmente agrupamos expectativa de inflação + prêmio de risco de inflação IRP dentro da expectativa ampla de inflação, mas quando há eventos positivos, é necessário separá-las para compreender melhor a dinâmica. No dia de divulgação do CPI, como a maior parte do pessimismo já havia sido absorvida pelo mercado, foi preciso olhar para a subcategoria IRP.
Ou seja, a queda nominal da taxa de juros naquele dia se deu pelo forte declínio instantâneo do IRP, pois o mercado avaliou que embora a inflação tenha excedido ligeiramente as expectativas, a preocupação com deterioração significativa desapareceu; porém, a elevação endógena da taxa de juros real foi o principal motivo para o avanço final das taxas, sendo também a razão pela qual o preço do ouro recuou recentemente.
Resiliência da inflação: período de manutenção de juros altos se prolonga
A inflação americana não explodiu, mas a velocidade de queda é muito mais lenta do que o mercado esperava, com a inflação de serviços essenciais e aluguel mostrando forte rigidez.
Se a inflação não recua, o Federal Reserve não tem espaço para cortar juros rapidamente, fazendo com que o mercado seja forçado a precificar por mais tempo "por quanto tempo os juros altos vão permanecer", incluindo até mesmo a possibilidade de mais um aumento.
Analisando pela estrutura de decomposição das taxas, a taxa real é igual à taxa nominal menos a expectativa de inflação. A rigidez da inflação sustenta a expectativa inflacionária, e como a taxa nominal não cede, ambas forçam a alta da taxa real, elevando o rendimento dos TIPS.
Este é o fator central e mais duradouro da atual alta das taxas de juros reais.
Resiliência dos fundamentos econômicos: taxa de juros real de equilíbrio está subindo
A economia dos EUA não caiu em recessão, consumo e emprego mantêm uma resiliência acima do esperado, e a economia é capaz de suportar o ambiente atual de juros elevados.
Pela teoria clássica de Fisher, a taxa de juros real é o retorno real do capital físico, determinado pelo equilíbrio entre oferta de poupança e demanda de investimento: com a demanda econômica aquecida, disposição das empresas para investir forte, retorno do capital elevado, o custo real do dinheiro inevitavelmente sobe, e a taxa de juros real de equilíbrio se eleva.
O mercado não está mais precificando que "o Federal Reserve será rapidamente forçado a cortar juros para salvar a economia"; a ausência dessa expectativa eleva ainda mais a expectativa futura para a taxa de juros, em ressonância com a rigidez inflacionária, impulsionando em conjunto o centro da taxa real para cima.
Não são os aumentos de juros que prejudicam a economia, mas sim o fato da economia aguentar, permitindo que os juros sejam mantidos em patamares elevados—esse é o contexto de base para a alta das taxas nesta rodada.
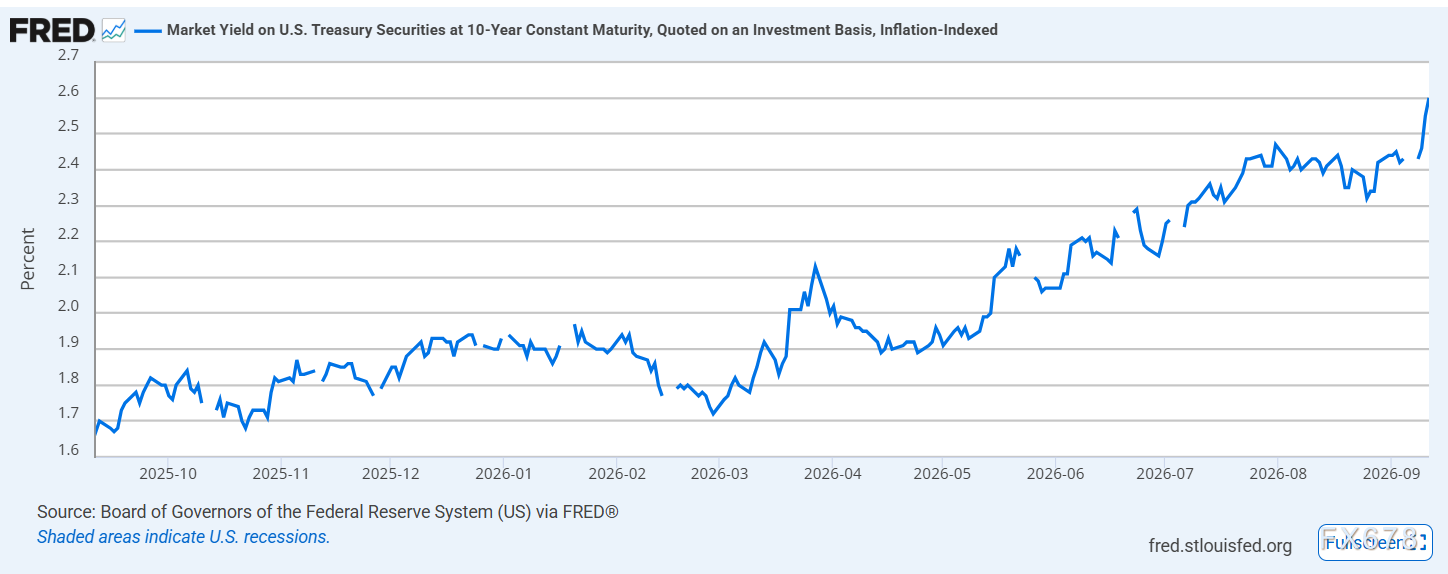
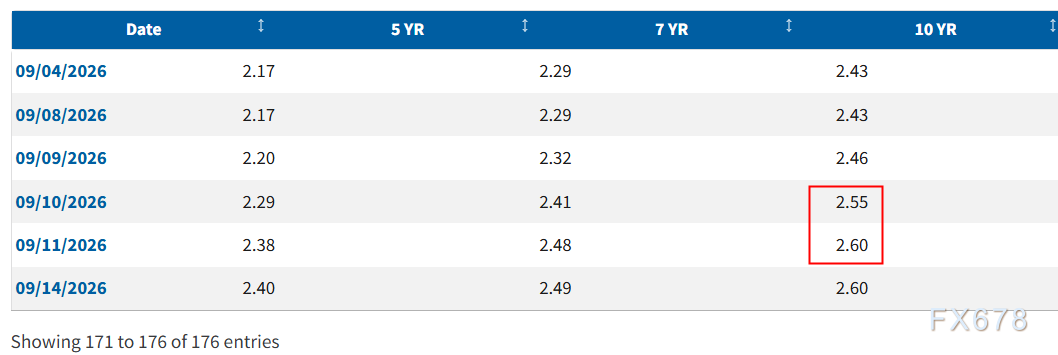
(Visão geral do rendimento dos TIPS de 10 anos, fonte: Federal Reserve)
Ao comparar com o rendimento dos títulos do Tesouro de 10 anos, percebemos que após a divulgação do CPI, o rendimento dos títulos de 10 anos subiu 0,12bp, mas o TIPS subiu 0,5bp, sendo o impulsionador principal o IRP, que caiu fortemente em 0,48bp à medida em que as preocupações extremas com inflação foram dissipadas.
Oscilação contínua do preço do petróleo: reforçando expectativa de manutenção de juros altos
A volatilidade contínua do preço internacional do petróleo é um fator lateral de oferta que não pode ser ignorado na rigidez inflacionária atual.
Conflitos geopolíticos, descompasso global entre oferta e demanda e outros fatores combinados dificultam uma queda estrutural dos preços do petróleo, que ao invés disso, volta a subir em pontos-chave.
Como a commodity mais central, a alta do petróleo se transmite à inflação final do consumidor via múltiplos canais como transporte, matérias-primas químicas e custos de bens de consumo, gerando pressão inflacionária importada.
Pela estrutura de decomposição das taxas, o impacto dos choques do petróleo na taxa real é duplo.
Por um lado, a elevação recorrente dos preços do petróleo reforça a incerteza sobre a queda da inflação, sustentando ou elevando as expectativas inflacionárias, dificultando o início do ciclo de corte de juros pelo Federal Reserve; por outro lado, o petróleo é um choque de oferta, elevando a inflação de custos e não de demanda, trazendo pressão do tipo "stagflation", forçando o Federal Reserve a priorizar inflação em detrimento do crescimento econômico, o que prolonga a manutenção dos juros elevados, elevando a taxa real.
Ao mesmo tempo, a incerteza dos preços do petróleo pode, em determinados momentos, elevar o prêmio de risco de inflação IRP.
Quando o mercado teme que a alta contínua do petróleo cause um segundo efeito inflacionário, o IRP é pressionado para cima, fazendo com que o rendimento dos títulos nominais dos EUA obtenha um prêmio extra de risco de inflação sobre o avanço das taxas reais; somado à pressão do maior fornecimento de títulos do Tesouro, eleva ainda mais o prêmio de prazo, aumentando a pressão altista sobre os juros longos—sendo um dos maiores responsáveis pelas altas acentuadas dos títulos de 10 anos em vários países.
Pressão da oferta de títulos dos EUA: prêmio de prazo mais alto aliado à decepção com expectativa de apoio político
O déficit fiscal federal dos EUA permanece elevado, o Tesouro continua emitindo grandes volumes de títulos de longo prazo e o mercado teme excesso de oferta destes papéis, exigindo prêmios de prazo maiores para absorver esses títulos, elevando os rendimentos nominais do Tesouro pelos fundamentos de oferta.
Ao mesmo tempo, o mercado é pessimista em relação à eficácia do programa de recompra de títulos do Tesouro.
Quase metade dos gestores de fundos acha que a recompra terá impacto nulo sobre os juros, enquanto quase um terço acredita que pode até elevar os rendimentos. A decepção com o apoio da política equivale à retirada do "colchão de segurança" do mercado de títulos, tornando a precificação dos longos ainda mais vulnerável: qualquer venda concentrada pode gerar rápida escalada nas taxas, como espiral de retroalimentação negativa.
Resumo e Análise Técnica:
O ouro é um ativo de longo prazo e sem rendimento, cuja precificação depende fortemente das taxas reais como principal fator de desconto.
A elevação da taxa real significa custo de oportunidade maior para manter ouro, o valor presente dos fluxos de caixa futuros (juros zero) do ouro cai, pressionando o preço do metal.
Esta alta das taxas reais tem múltiplos fundamentos estruturais: rigidez inflacionária alonga o período de juros altos, resiliência da economia eleva a taxa de juros real de equilíbrio, oscilações contínuas do petróleo reforçam expectativas de inflação de oferta, e pressão da oferta de títulos dos EUA eleva o prêmio de prazo.
Esses fatores formam juntos uma base sólida para a elevação do centro da taxa real, não sendo resultado de uma simples oscilação de sentimento de curto prazo.
O breve repique do ouro gerado pela queda do IRP é mera realização do alívio de riscos extremos, força fraca, incapaz de reverter a pressão sustentada sobre o ouro trazida pela alta estrutural da taxa real.
Portanto, enquanto não houver uma inflexão clara na taxa real, é difícil alterar substancialmente o panorama de pressão para o ouro no médio prazo.
Este artigo aborda principalmente pelo viés das taxas de juros, porém, a precificação do ouro não depende apenas disso. A compra de ouro pelos bancos centrais, negociações de desvalorização do dólar/fiat, demanda por proteção, entre outros fatores, também são forças autônomas de demanda, podendo até, em determinados períodos, compensar a pressão das taxas reais. Limitado pelo escopo deste artigo, estes pontos não foram explorados, ficando para análise futura.
Tecnical: o ouro à vista está consolidando em patamar baixo, recebendo suporte da linha de pescoço de um pequeno ombro-cabeça-ombro, sugerindo uma pequena formação de topo; porém, topos formados em níveis baixos podem se tornar armadilhas para vendidos, não exigindo grande preocupação dos investidores comprados.
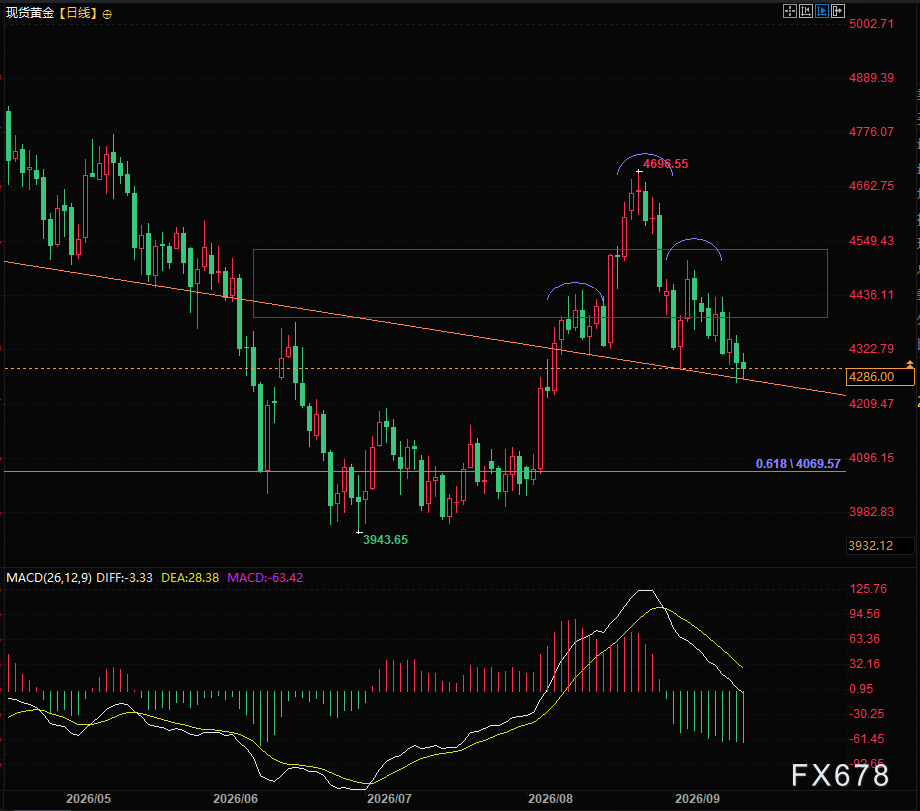
(Gráfico diário do ouro à vista, fonte: Yihuitong)
Fuso horário GMT+8 21:22, ouro à vista reportado em 4.285,99
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste


Prévia do mercado americano | Os futuros dos três principais índices caem, rendimento dos títulos do Tesouro de 10 anos atinge 5%, ações de criptomoedas caem no pré-mercado
Antes da abertura do mercado dos EUA em 15 de setembro (terça-feira), os três principais índices futuros das ações americanas caíram juntos.

Calmaria antes da tempestade? Volatilidade da libra esterlina se aproxima de níveis recordes: orçamento se aproxima e Wells Fargo alerta para cobertura insuficiente
Mercado de opções da libra está "anormalmente calmo": a volatilidade implícita está próxima de níveis mínimos históricos. O Wells Fargo alerta que os investidores estão subestimando o impacto do orçamento, recomendando a venda da libra e compra do euro.

Preços de criptomoedas
Mais


