
A corrida entre o rendimento dos títulos do Tesouro dos EUA a 5% e o preço do petróleo a 100 dólares: se ambos os limiares forem ultrapassados ao mesmo tempo, quais ativos são mais vulneráveis?

Relatório do Portal de Câmbio em 8 de setembro—— O foco do mercado nesta semana está concentrado em duas principais vertentes: o mercado de títulos e o mercado de petróleo. Por um lado, a situação no Oriente Médio está impulsionando fortemente o prêmio de risco do petróleo bruto, enquanto, por outro, o rendimento dos títulos do Tesouro dos EUA de longo prazo aproxima-se de 5%, afetando a precificação de ativos em todo o mundo. Se você negocia petróleo, títulos do Tesouro, ouro ou câmbio, o mais importante neste momento não é uma única notícia, mas sim como essas variáveis se reforçam ou se compensam mutuamente.
Na terça-feira (08 de setembro), o conflito no Oriente Médio se intensificou, com o Brent se aproximando de 99 dólares e o WTI acompanhando o movimento; o rendimento dos treasuries de 10 anos dos EUA chegou próximo ao patamar psicológico de 5%, com a taxa de juro real liderando o movimento. O fluxo pelo Estreito de Ormuz caiu para o nível mais baixo em vários meses, os estoques de derivados de petróleo nos EUA estão apertados e o mercado precifica cada vez mais a possibilidade de interrupção no fornecimento. Expectativas de inflação e busca por segurança se entrelaçam, pressionando ativos de risco; operadores devem ficar atentos à amplificação da volatilidade.
O foco do mercado nesta semana está concentrado em duas principais vertentes: o mercado de títulos e o mercado de petróleo. Por um lado, a situação no Oriente Médio está impulsionando fortemente o prêmio de risco do petróleo bruto, enquanto, por outro, o rendimento dos títulos do Tesouro dos EUA de longo prazo aproxima-se de 5%, afetando a precificação de ativos em todo o mundo. Para quem opera petróleo, treasuries, ouro ou moedas estrangeiras, o ponto fundamental não é uma notícia isolada, mas como estes fatores se reforçam ou se neutralizam. Este artigo traduz as informações públicas para a linguagem mais importante para o investidor, indicando pontos de inflexão de sentimento e limites de risco, ajudando a filtrar ruídos e entender a lógica por trás dos sinais contraditórios no fluxo de capitais.
Estreitamento “físico” do Ormuz eleva o preço do petróleo: O número de navios diz mais que as manchetes
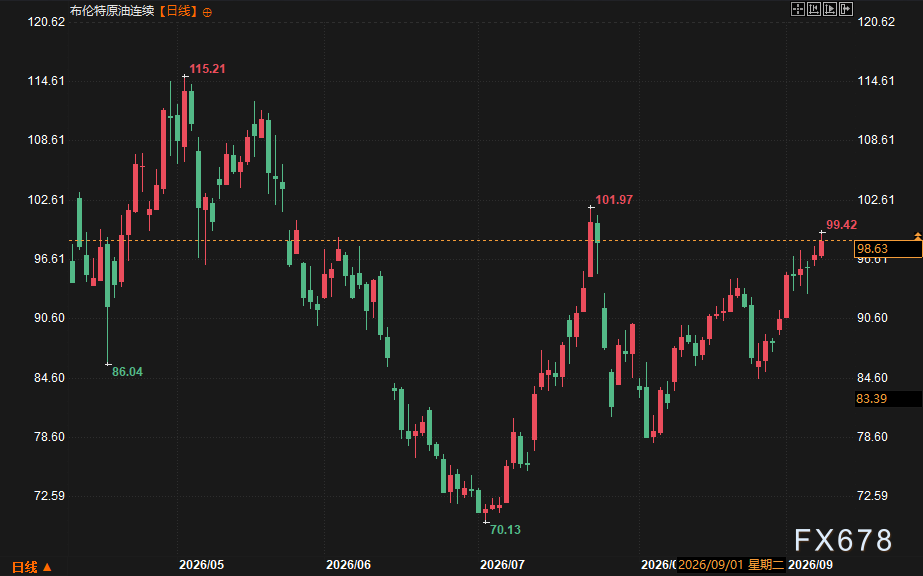
Dados de rastreamento mostram que apenas 7 navios mercantes passaram pelo Estreito de Ormuz na segunda-feira, sendo a média dos últimos 10 dias de cerca de 10 navios, o menor número desde maio. Alguns navios desligaram o sistema de rastreamento, mas a restrição de fluxo já é um fato. Os rebeldes Houthis atacaram instalações energéticas na Arábia Saudita e o Irã ameaça atacar infraestruturas energéticas no Golfo; assim, a interrupção do fornecimento não é mais apenas uma hipótese. Dados da EIA dos EUA mostram estoques de petróleo bruto, gasolina e destilados bem abaixo da média de cinco anos, gasolina cerca de 6% abaixo e destilados cerca de 14%. A demanda asiática adiciona suporte extra. Brent se aproxima de 99 dólares, WTI também sobe. No curto prazo, o preço do petróleo é definido pelo aperto físico e pelo prêmio de risco geopolítico, e não apenas por notícias de manchete.
Rendimento dos treasuries dos EUA próximo de 5%: Disputa entre taxa real e déficit fiscal
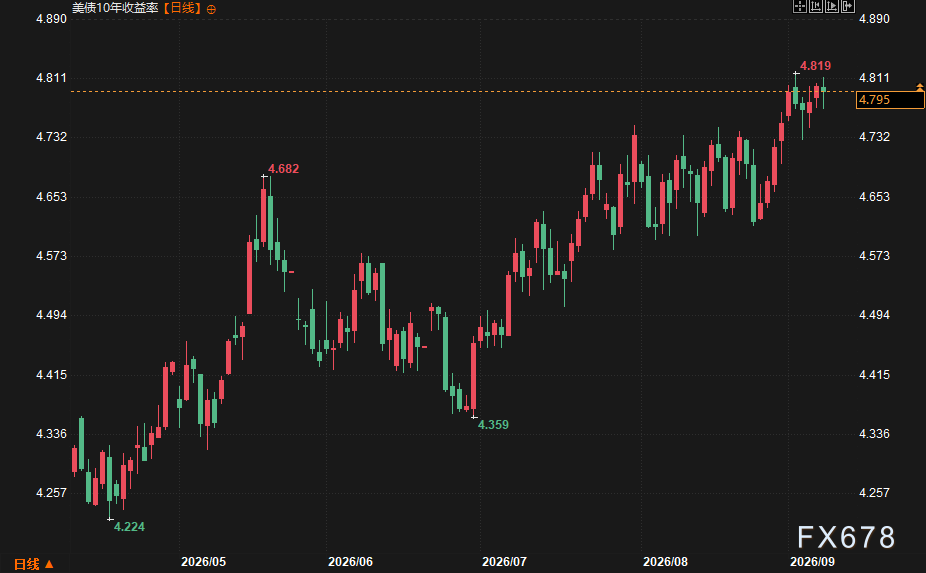
O rendimento dos treasuries de 10 anos subiu acima de 4,8%, se aproximando de 5%. Este movimento de alta é liderado pela taxa de juro real, com a média de longo prazo passando de 2,55% no fim do ano passado para 2,92%. O crescimento nominal do PIB ainda está acima do custo de financiamento, servindo de amortecedor para a expansão fiscal, mas essa margem está diminuindo. A dívida do governo americano já ultrapassa 40 trilhões de dólares; com o aumento do déficit, o mercado passa a reprecificar o “ativo livre de risco”. O custo de financiamento para empresas sobe, o spread de crédito de grau de investimento está em mínimas históricas e, caso as condições piorem, a margem de segurança será mínima. As avaliações das bolsas agora enfrentam competição dos títulos; a relação entre o rendimento dos treasuries de longo prazo e o dividend yield do mercado acionário está no nível mais alto desde a bolha da internet em 2000, tornando mercados caros mais vulneráveis a más notícias.
Conflito entre previsões de bancos de investimento: Diferença entre prêmio de curto e expectativa de longo prazo
As opiniões entre grandes bancos de investimento globais divergem claramente. O UBS elevou a previsão para o Brent no fim do ano para 95 dólares, enquanto o Goldman Sachs sinaliza mensagens aparentemente contraditórias: por um lado, alerta que se a produção do Golfo seguir abaixo do nível anterior à guerra, o Brent poderá superar 120 dólares; em contrapartida, sua projeção base aumentou apenas 5 dólares, para 85 dólares em dezembro, bem abaixo do preço atual. Isso evidencia que no curto prazo o mercado negocia prêmio geopolítico, enquanto a precificação de longo prazo ainda está ancorada na substituição da oferta e na produção extra fora da OPEP. Trump declarou nas redes sociais que o preço do petróleo cairá fortemente, com a gasolina recuando de 4,15 para 3 dólares ou até 2 dólares, em claro contraste com os alertas dos bancos. Investidores precisam diferenciar cenários de risco dos cenários-base, evitando se deixar levar por narrativas isoladas.
Transmissão entre ativos: Nova precificação do ouro, dólar e moedas estrangeiras
O preço do petróleo eleva expectativas de inflação e o aumento dos juros pressiona o ouro, mas a busca por proteção forma um contrapeso, mantendo a cotação do ouro provavelmente oscilando em patamar elevado, sem queda acentuada. O dólar é sustentado tanto pelas expectativas de juros quanto pela busca por ativos seguros, mas o petróleo caro pressiona moedas de países importadores; moedas de refúgio como o iene tendem a ser relativamente fortes. Moedas de países exportadores de commodities se beneficiam do preço do petróleo, mas são prejudicadas pelo apetite ao risco limitado. Caso o rendimento dos treasuries dos EUA supere 5% de forma consistente, ativos de risco podem enfrentar uma rodada de desalavancagem; se houver avanço em negociações de paz, o prêmio do petróleo será rapidamente devolvido, aliviando as preocupações inflacionárias e favorecendo ações e moedas de emergentes.
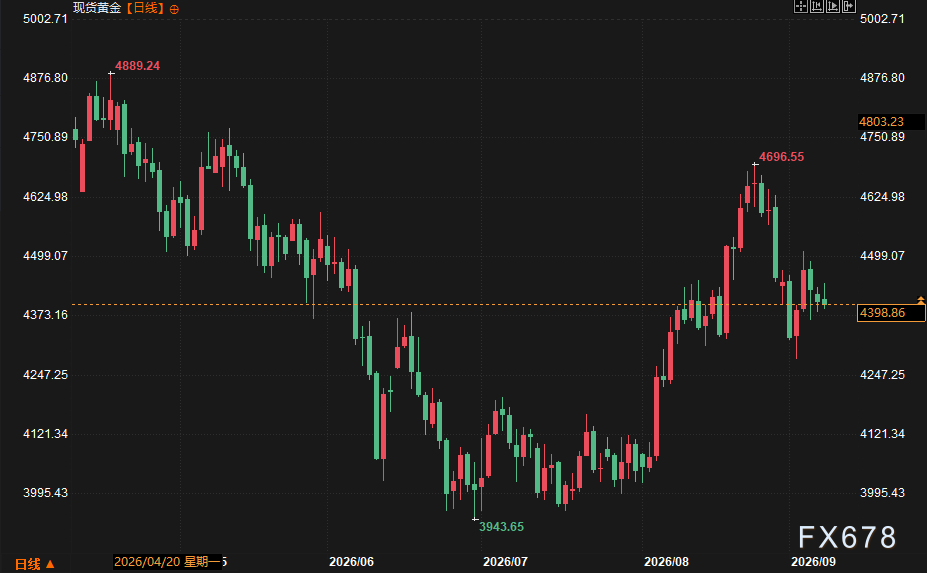
No curto prazo, a tendência é que o Brent oscile entre 95 e 100 dólares, sendo necessária uma deterioração ainda maior no fluxo de Ormuz ou uma escalada militar dos EUA contra o Irã para romper significativamente os 100 dólares. O rendimento dos treasuries deve oscilar perto de 5%, mas se superar esse patamar pode desencadear ajustes nos preços das ações e ampliação dos spreads de crédito. O ouro tende a se manter firme, porém o ritmo de alta é limitado pelas taxas reais. A longo prazo, se o conflito se estender até o inverno, o alto preço do petróleo somado aos estoques baixos de gás na Europa pode obrigar os bancos centrais a adotarem posturas ainda mais agressivas; o rendimento médio dos treasuries subiria e a volatilidade de ativos de risco aumentaria. Porém, qualquer progresso substantivo nas negociações entre EUA e Irã pode reverter esse cenário, o prêmio do petróleo desapareceria rapidamente, as taxas de longo prazo recuariam e a previsão base de 85 dólares do Goldman Sachs voltaria a ser referência do mercado.
[Perguntas Mais Frequentes]
Por que o preço do petróleo subiu, mas ainda não passou de 100 dólares?
Porque o mercado está precificando o prêmio de risco e não uma interrupção efetiva no fornecimento. Apesar do baixo fluxo em Ormuz, cerca de 11 milhões de barris/dia de petróleo do Oriente Médio continuam saindo por rotas alternativas; a oferta fora da OPEP também cresce, o que limita o Brent perto dos 99 dólares.
O que representa o rendimento dos títulos dos EUA perto de 5% para o mercado de ações?
O aumento do custo de captação das empresas e a competição com os títulos desafiam a avaliação das ações. Atualmente, a razão entre o rendimento dos treasuries de longo prazo e o dividend yield das ações está em extremo histórico, tornando setores caros mais frágeis a más notícias; se os juros ficarem em 5%, pode haver correção pontual nas bolsas.
Por que o ouro não subiu muito apesar do clima de aversão ao risco?
O preço do petróleo eleva expectativas de inflação, enquanto as taxas reais mais altas pressionam o ouro. A demanda de proteção oferece suporte, mas os dois fatores se anulam, tornando mais provável que o ouro oscile em patamar elevado, sem uma tendência única de alta.
O dólar vai se fortalecer ou enfraquecer agora?
Tendência de curto prazo para fortalecimento, já que as expectativas de juros e o apetite por segurança sustentam o dólar. Porém, o preço alto do petróleo pesa sobre o consumo interno dos EUA e os custos de importação; se os dados econômicos piorarem, a alta do dólar pode ser limitada. O desempenho de euro, iene e outras moedas concorrentes dependerá das posturas de seus próprios bancos centrais.
Onde está o maior ponto de risco?
No caso de bloqueio efetivo do Estreito de Ormuz ou ruptura total das negociações EUA-Irã, ampliando o conflito. O primeiro pode fazer o preço do petróleo saltar para 120 dólares de uma vez; o segundo pode gerar queda simultânea de ações e títulos. Ambos têm probabilidade intermediária neste momento, mas é essencial monitorar o número de navios e sinais diplomáticos.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O aumento das taxas pelo Federal Reserve na quinta-feira é quase um consenso; por que o Standard Chartered se recusa a “render-se”?
O Standard Chartered acredita que as pressões centrais da inflação podem estar sendo superestimadas e que o aumento das taxas de juros continua sendo uma "escolha política equivocada": as tarifas elevaram o PCE em cerca de 0,7 ponto percentual, mas o impacto deve diminuir; o núcleo supercentral do CPI já retornou a uma faixa normal, e a pressão do lado do consumo é limitada. Em julho, apenas três membros votantes apoiaram o aumento das taxas, e os dados atuais ainda não são suficientes para convencer mais membros a mudarem de posição. O mais razoável seria aguardar o impacto das tarifas e a revisão dos dados passarem antes de julgar a tendência da inflação.
No momento em que o rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassa 5%, o rendimento dos títulos japoneses também cai abaixo de 3%, aumentando a pressão sobre o mercado global de títulos!
O mercado global de títulos está em alerta, com os rendimentos dos títulos dos EUA ultrapassando 5%, atingindo o maior nível desde 2007, enquanto os títulos japoneses atingem o pico mais alto em 30 anos. O aumento dos preços do petróleo, a inflação elevada e o enorme endividamento estão pressionando o mercado, desencadeando uma onda de vendas. Instituições alertam: 5% não é o limite, 6% já está no horizonte! Com as decisões dos bancos centrais dos EUA e do Japão previstas para esta semana, uma tempestade de ativos ainda mais intensa pode estar apenas começando.
Negociação de IA desacelera! Goldman Sachs alerta para a maior divergência de negociação de momentum em 5 anos, com capital migrando de chips para softwares
O Goldman Sachs alertou que as negociações com IA estão enfrentando um teste estrutural, com uma divergência extrema entre o desempenho do momentum de 3 meses e de 12 meses, atingindo o maior nível em cinco anos, e o índice de IA recuando cerca de 45% desde sua máxima. Ao mesmo tempo, os fluxos de capital estão migrando de semicondutores para software, acelerando a diferenciação dos fatores de momentum. O Goldman Sachs acredita que, caso essa tendência persista, a histórica correlação elevada entre IA e momentum poderá enfraquecer progressivamente.
Morgan Stanley afirma que IA física e o espaço serão o “novo motor” da economia! Aumenta participação na SpaceX (SPCX.US) com preço-alvo de 300 dólares
Morgan Stanley divulgou um relatório de pesquisa sobre AI física, espaço e SpaceX (SPCX.US), afirmando que a robótica e a indústria espacial vão remodelar a estrutura econômica global, comparando seu impacto ao da eletricidade na economia moderna.

Preços de criptomoedas
Mais


