
Panorama do Mercado BTC: Semana 11

Visão Geral
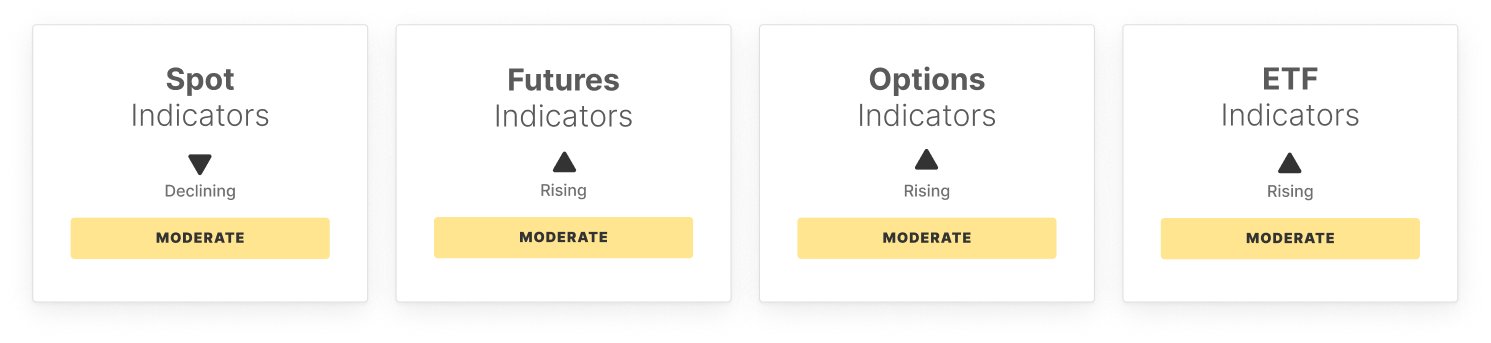
Bitcoin recuou de $74k, enquanto os dados internos mostraram sinais tentativos de melhoria. O momentum ganhou certa firmeza, com o RSI subindo desde os recentes mínimos, mas a ação do preço ainda carece da força de uma mudança decisivamente otimista. A atividade spot permanece moderada, com menor volume de negociação indicando participação mais fraca, mesmo com as condições começando a estabilizar.
O posicionamento em derivativos está misto. O open interest de futuros aumentou, sinalizando um leve aumento de alavancagem, enquanto o funding do lado longo tornou-se fortemente negativo, refletindo uma demanda mais forte por posições vendidas. O CVD de perpétuos subiu agressivamente, sugerindo que a atividade de compra está retornando aos mercados alavancados, embora a convicção ainda seja limitada.
Os mercados de opções tornaram-se menos defensivos. O spread de volatilidade diminuiu de forma significativa à medida que a volatilidade implícita se aproxima das condições realizadas, enquanto o skew de 25-delta caiu, indicando uma demanda mais branda por proteção de baixa e um cenário de curto prazo mais equilibrado.
A atividade de ETF permanece um ponto de força relativa. Os fluxos líquidos aceleraram e os volumes de negociação aumentaram, destacando o contínuo envolvimento das finanças tradicionais. No entanto, o índice MVRV do ETF caiu fortemente para território negativo, mostrando que o investidor médio de ETF agora está em prejuízo e o estresse de posicionamento continua elevado.
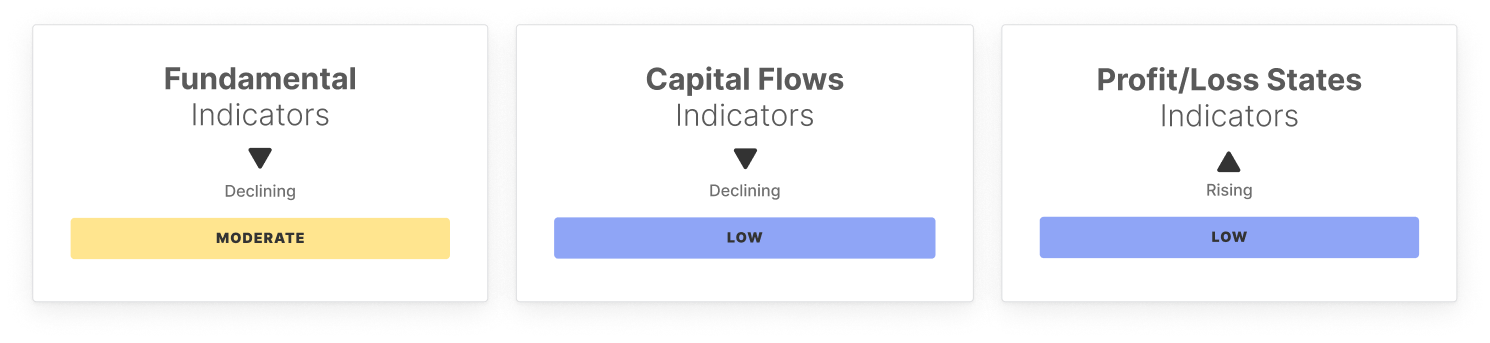
Os sinais on-chain estão mistos, mas levemente construtivos. O volume de transferências melhorou, indicando movimentos de capital mais firmes, enquanto endereços ativos e volume de taxas permanecem suaves, condizendo com um cenário de rede mais tranquilo. A mudança no realized cap ainda é negativa, embora as saídas estejam diminuindo ligeiramente, sugerindo que a pressão de capital pode estar começando a estabilizar.
Métricas de posicionamento e lucratividade ainda refletem uma estrutura frágil, porém em melhoria. A razão STH/LTH de oferta permanece elevada, mostrando que a participação de curto prazo ainda é alta, enquanto a parcela de capital quente permanece reprimida, sinalizando rotatividade especulativa limitada. Por outro lado, o supply em lucro, NUPL e a razão lucratividade realizada também melhoraram modestamente, indicando que o estresse do mercado está diminuindo.
No geral, as condições estão se estabilizando, com momentum, demanda por ETF e métricas de lucratividade melhorando modestamente. No entanto, os fluxos de capital seguem suaves, a participação especulativa é limitada e uma convicção mais ampla ainda não retornou totalmente.
Indicadores Off-Chain
Indicadores On-Chain
Não perca!
Inteligência de mercado inteligente direto na sua caixa de entrada.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs: Não espere pelas eleições de meio de mandato, o mercado "Goldilocks" pode impulsionar antecipadamente a tendência das ações dos EUA no final do ano
O Goldman Sachs acredita que o mercado já precificou em excesso o risco de estagflação e altos rendimentos. O efeito das tarifas está enfraquecendo, o setor de energia pode enfrentar deflação e a popularização da IA com redução de custos impulsionará a queda da inflação. Embora o crescimento esteja desacelerando, os lucros centrais permanecem fortes, e o espaço para a atuação hawkish dos bancos centrais é limitado. Sob o cenário “Caxotinha de Ouro”, o FOMO por IA reacende, não sendo necessário esperar pelas eleições de meio de mandato; esse cenário “Caxotinha de Ouro” pode antecipar um rally nas ações americanas no final do ano.
Com os relatórios do terceiro trimestre se aproximando, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, testando as negociações globais de IA
O avanço da onda de IA está impulsionando o "superciclo" global de semicondutores, com a soma dos lucros operacionais do terceiro trimestre da Samsung e da SK Hynix podendo se aproximar do recorde histórico de 190 trilhões de won. A disputa pelo HBM4 está em um ponto crítico, enquanto a IA de agentes inteligentes eleva a demanda por largura de banda de armazenamento em dez vezes, tornando a memória o verdadeiro "sangue" dos data centers de IA. Dois relatórios financeiros que serão divulgados em breve determinarão se esse boom será apenas passageiro ou se trará uma mudança estrutural que transformará de forma duradoura a base tecnológica.

Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
Preços de criptomoedas
Mais


