
A Microsoft completou 50 anos, mas seu verdadeiro ciclo de crescimento está apenas começando — Goldman Sachs retoma a cobertura da Microsoft: a IA é um negócio “para os próximos 50 anos”
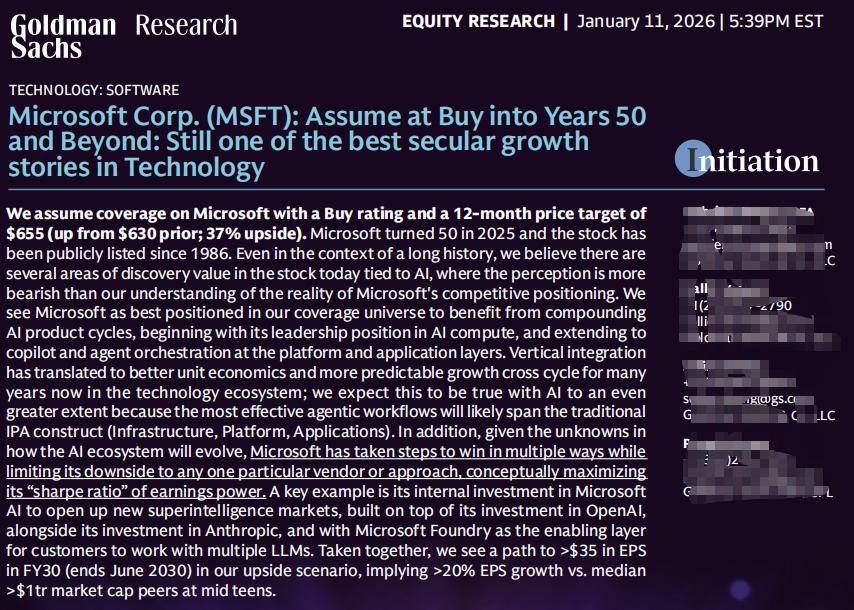
Em 11 de janeiro de 2026, o Goldman Sachs retomou a cobertura da Microsoft, atribuindo uma classificação Buy e um preço-alvo de 12 meses de US$ 655, o que implica um potencial de alta de 37% em relação ao preço das ações naquele momento.
Na visão do Goldman Sachs, mesmo considerando os 50 anos de história da Microsoft, o momento atual ainda é umponto no tempo com “valor de descoberta (discovery value)”.
O motivo é apenas um:AI.
Este não é um relatório orientado por resultados financeiros de curto prazo, mas sim umaanálise da “capitalização composta estrutural da AI” da Microsoft sob uma perspectiva de 5–10 anos.
1. O maior equívoco do mercado: considerar a AI da Microsoft apenas como Azure
As divergências do mercado em relação à Microsoft estão concentradas em duas questões:
Capex elevado, mas o crescimento do Azure está desacelerando
Será que o investimento em AI realmente pode se converter em lucro, ou é apenas uma “corrida pelo dinheiro”?
A análise do Goldman Sachs é bem clara:
Usar o paradigma linear de “Capex → crescimento do Azure” não explica a Microsoft.
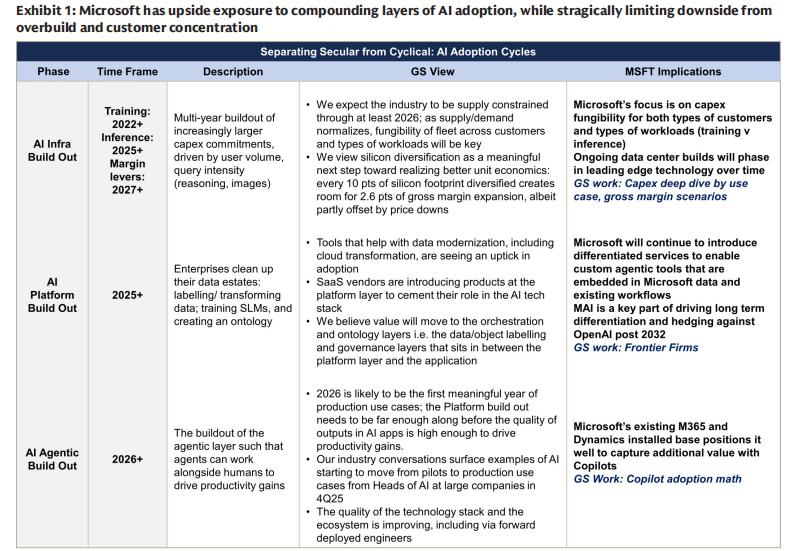
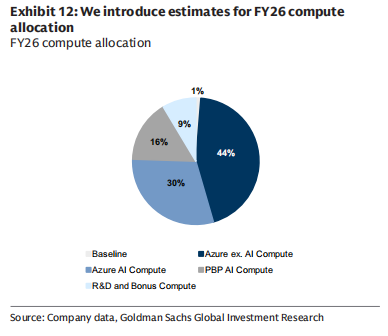
O investimento da Microsoft em AI não é uma aposta em um único ponto, mas simdistribuído em quatro direções:
Azure AI (monetização direta da nuvem)
Aplicativos proprietários (Copilot / 365)
AI interna (Microsoft AI / MAI)
Capacidade computacional de manutenção (negócios antigos)
O que isso significa?
A Microsoft, entre a “certeza de curto prazo” e o “fosso competitivo de longo prazo”, optou deliberadamente pelo último.
2. A verdadeira vantagem central da Microsoft: não é o modelo, e sim a “integração vertical de três camadas”
O Goldman Sachs enfatiza repetidamente que a principal vantagem competitiva da Microsoft na era da AI não é “ter ou não o modelo mais forte”, mas sim:
A capacidade de integração vertical em três camadas: Infraestrutura (Infra) + Plataforma (Platform) + Aplicação (App)
Isso é ainda mais ampliado na era da AI.
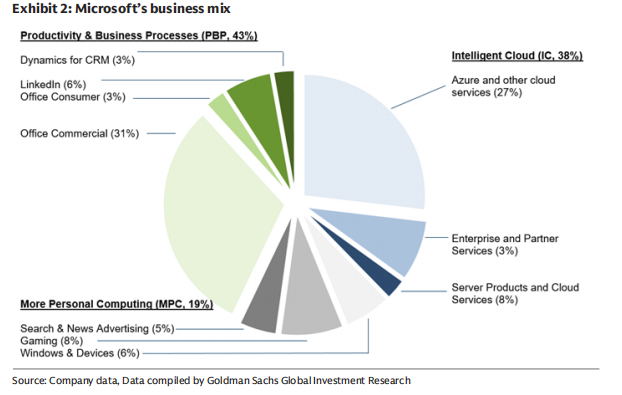
1️⃣ Na camada de infraestrutura (Infra)
A Microsoft é uma dasmaiores infraestruturas globais de AI em termos de capacidade computacional
Com a demanda por AI, o Azure não é apenas uma nuvem, mas umrede global de computação distribuída priorizando inferência (Inference)
A Microsoft deliberadamente reduz a dependência de “supercomputadores de treinamento”, migrando para cargas de inferência de maior ROI
2️⃣ Na camada de plataforma (Platform)
Foundry: permite que empresas utilizem de forma flexível diferentes modelos como OpenAI, Anthropic, MAI, etc. no Azure
Essencialmente:“plano de controle” da AI
A Microsoft não aposta em um único modelo vencedor, e simna convivência de múltiplos modelos no longo prazo.
3️⃣ Na camada de aplicação (Application)
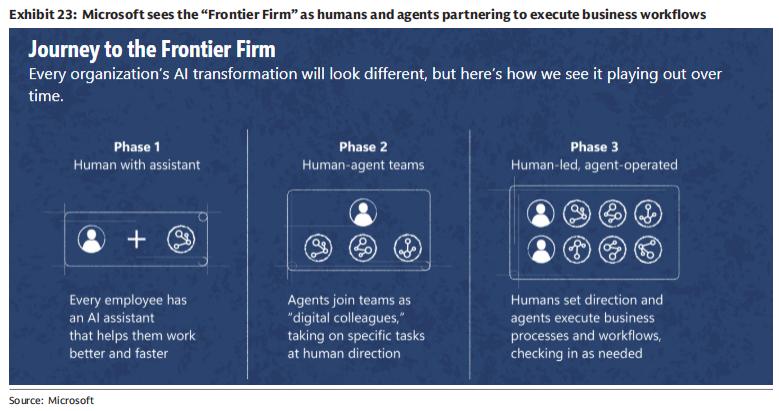
Mais de 400 milhões de usuários do Microsoft 365
Copilot não é apenas um plugin, mas simuma nova porta de entrada para o trabalho
Cada 10% de penetração do Copilot pode trazer um crescimento incremental de cerca de 10% para o departamento de produtividade e processos de negócios (PBP)
Este é o caminho de monetização mais certo na comercialização da AI.
3. Por que o investimento da Microsoft em AI tem “risco de queda limitado”?
Este é um ponto muito importante deste relatório.
O Goldman Sachs deu uma explicação bastante “financeira”:
A Microsoft está maximizando o “Sharpe Ratio” da AI
Como entender isso?
Alavancagem para cima
Detém cerca de 27% do interesse econômico da OpenAI
Copilot, Azure e Agent 365 se beneficiam simultaneamente
Hedge para baixo
Desenvolvimento próprio do MAI, reduzindo dependência de um único modelo
Multi-GPU / multi-chip / silício próprio
Os data centers possuem alta “reutilizabilidade”
Isso significa que, mesmo que o caminho da indústria de AI sofra desvios,
a Microsoft aindatem poucas chances de ser a perdedora.
4. Margem de lucro é a maior variável de médio a longo prazo
Outra preocupação do mercado é:
Será que a AI vai reduzir permanentemente as margens de lucro da computação em nuvem?
A resposta do Goldman Sachs é negativa.
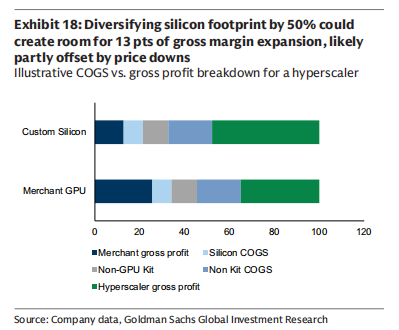
Atualmente, a margem bruta do Azure AI está em torno de 30%, claramente abaixo dos 60%+ do Azure tradicional.
Mas a meta da gestão da Microsoft é muito clara:
Em 5–7 anos, devolver a margem bruta dos serviços em nuvem de AI ao patamar histórico mais alto
Os caminhos para alcançar isso incluem:
Aumento da participação dos chips próprios (potencial >50%)
Melhoria contínua da eficiência de inferência
Manutenção da vida útil das GPUs em 6 anos
Melhoria da eficiência dos algoritmos (ao invés de empilhar capacidade computacional indefinidamente)
A avaliação do Goldman Sachs:
A margem bruta da nuvem de AI segue uma curva de “queda e depois alta”, e não uma deterioração estrutural.
5. Conclusão financeira: por que o Goldman Sachs ousa indicar US$ 655
No cenário otimista do Goldman Sachs:
O EPS do ano fiscal de 2030 pode ultrapassar US$ 35
Comparado com empresas de capitalização de mercado trilionária atualmente,o crescimento mediano fica entre um dígito e pouco mais de 10%
A Microsoft ainda pode manter uma taxa composta de crescimento do EPS de mais de 20% a longo prazo
Esta é também a base lógica central para o preço-alvo de US$ 655 definido pelo Goldman Sachs.
Meu entendimento:
O Goldman Sachs não tentou apresentar a Microsoft como o “próximo OpenAI”,
mas enfatizou repetidamente suas palavras-chave:
Sistematicidade
Paciência
Atravessar ciclos
A Microsoft não está com pressa de “provar se o investimento em AI vale a pena” em um determinado ano,
o que ela quer fazer é——
Transformar a AI no sistema operacional subjacente do software empresarial para os próximos 50 anos.
Sob essa ótica,
esta não é uma ação para negociar de olho no crescimento trimestral do Azure,
mas sim umativo típico acumulado ao longo do tempo.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs: Não espere pelas eleições de meio de mandato, o mercado "Goldilocks" pode impulsionar antecipadamente a tendência das ações dos EUA no final do ano
O Goldman Sachs acredita que o mercado já precificou em excesso o risco de estagflação e altos rendimentos. O efeito das tarifas está enfraquecendo, o setor de energia pode enfrentar deflação e a popularização da IA com redução de custos impulsionará a queda da inflação. Embora o crescimento esteja desacelerando, os lucros centrais permanecem fortes, e o espaço para a atuação hawkish dos bancos centrais é limitado. Sob o cenário “Caxotinha de Ouro”, o FOMO por IA reacende, não sendo necessário esperar pelas eleições de meio de mandato; esse cenário “Caxotinha de Ouro” pode antecipar um rally nas ações americanas no final do ano.
Com os relatórios do terceiro trimestre se aproximando, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, testando as negociações globais de IA
O avanço da onda de IA está impulsionando o "superciclo" global de semicondutores, com a soma dos lucros operacionais do terceiro trimestre da Samsung e da SK Hynix podendo se aproximar do recorde histórico de 190 trilhões de won. A disputa pelo HBM4 está em um ponto crítico, enquanto a IA de agentes inteligentes eleva a demanda por largura de banda de armazenamento em dez vezes, tornando a memória o verdadeiro "sangue" dos data centers de IA. Dois relatórios financeiros que serão divulgados em breve determinarão se esse boom será apenas passageiro ou se trará uma mudança estrutural que transformará de forma duradoura a base tecnológica.

Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
Preços de criptomoedas
Mais


