
Refutando a teoria da bolha de IA! UBS: Centros de dados não mostram sinais de desaceleração, eleva previsão de crescimento do mercado para o próximo ano para 20-25%

Mudanças estruturais nos custos de construção de centros de dados de IA indicam que investimentos intensivos continuarão pelo menos até 2027, e a monetização da IA já começa a mostrar sinais iniciais.
Mudanças estruturais nos custos de construção de data centers de IA, com investimentos intensivos que devem durar pelo menos até 2027, e a monetização da IA já começa a se manifestar.
Autor: Zhang Yaqi
Fonte: The Wall Street Journal
O UBS afirmou em seu mais recente relatório aprofundado, divulgado no dia 5, que o mercado global de equipamentos para data centers “não mostra sinais de desaceleração”.
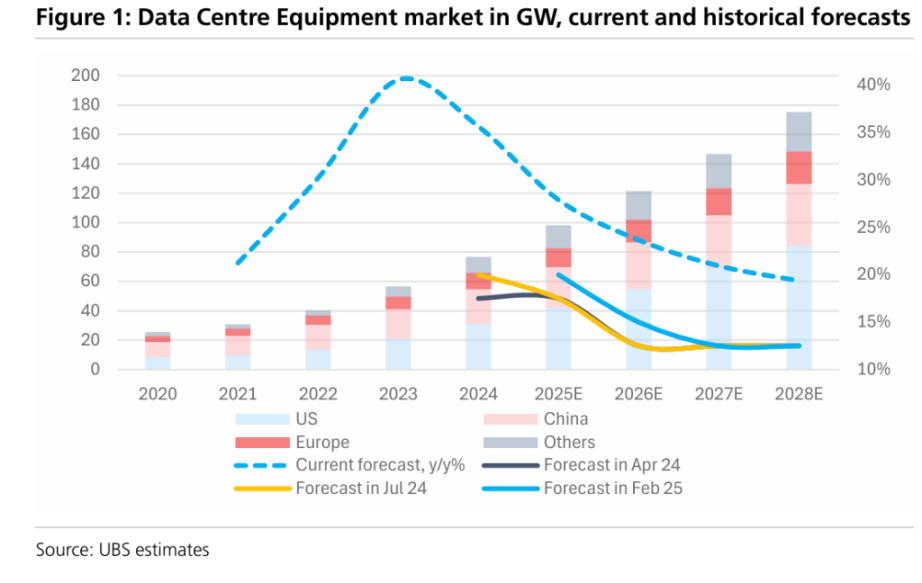
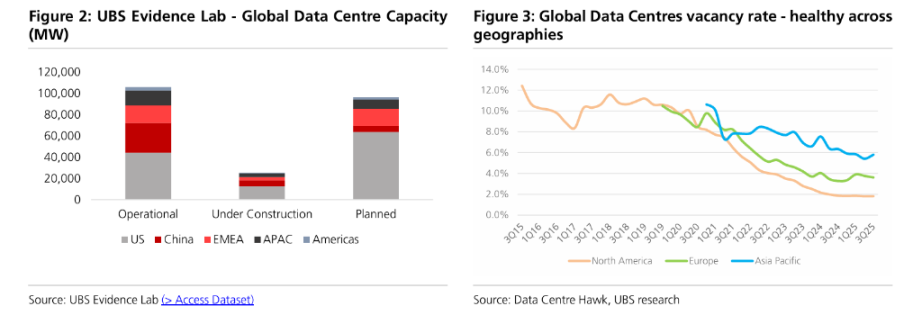
De acordo com os dados mais recentes do UBS Evidence Lab, a capacidade global de data centers está em rápida expansão, com uma capacidade em construção de até 25GW e uma capacidade operacional existente de cerca de 105GW. A equipe do analista Andre Kukhnin destacou no relatório que, considerando a conversão de projetos em construção em capacidade real e o contínuo alto nível de despesas de capital dos grandes provedores de nuvem, o setor deverá manter um forte crescimento de cerca de 25-30% em 2025, com esse ímpeto se estendendo até 2026.
Com base nos dados robustos de projetos em construção e na baixíssima taxa de vacância, o UBS anunciou uma revisão para cima das expectativas de crescimento de médio prazo do setor, prevendo que, em 2026, o mercado — incluindo energia, refrigeração e equipamentos de TI — crescerá entre 20-25%.
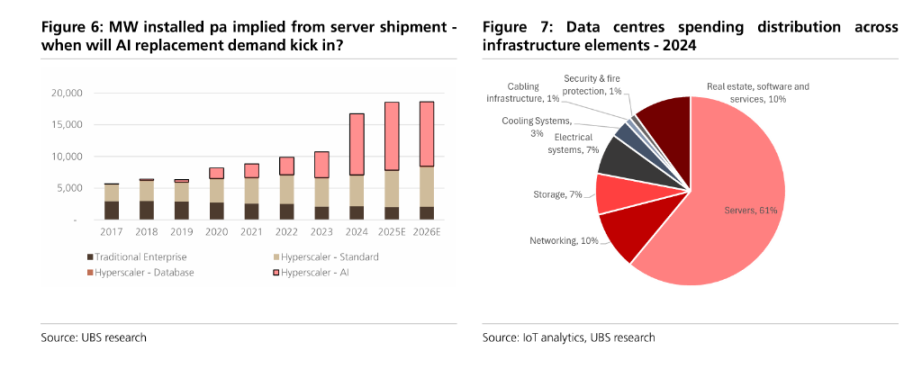
Essa previsão otimista refuta diretamente as recentes discussões de mercado sobre uma “bolha de IA”. O UBS enfatiza que a taxa de adoção da IA generativa (GenAI) está crescendo exponencialmente; embora a monetização ainda esteja em estágio inicial, já há receitas recorrentes anuais (ARR) substanciais de US$ 1.7 bilhões. O aprofundamento da aplicação dessa tecnologia, aliado à demanda de substituição causada pelo ciclo de vida mais curto dos servidores de IA, sustenta a prosperidade de longo prazo de toda a cadeia do setor.
Expectativas de crescimento revisadas para cima, tecnologia de resfriamento líquido lidera
No relatório mais recente, o UBS atualizou suas premissas centrais para o mercado global de equipamentos de data center. O banco prevê que, após um crescimento de 25-30% em 2025, a taxa de crescimento em 2026 permanecerá elevada, entre 20-25%, caindo para 15-20% em 2027 e mantendo um crescimento anual robusto de 10-15% entre 2028 e 2030.
A confiança nessa previsão vem da validação cruzada de múltiplos dados. Segundo análise do UBS, as taxas de vacância dos data centers na América do Norte, Europa e Ásia-Pacífico permanecem em níveis historicamente baixos (1,8%, 3,6% e 5,8%, respectivamente), indicando um mercado com oferta insuficiente. Ao mesmo tempo, os dados de pipeline do UBS Evidence Lab mostram que, se a capacidade planejada entrar em operação conforme previsto até 2029, mesmo sem considerar novos projetos, a taxa de crescimento anual composta (CAGR) de 2025 a 2029 será de 21%.
No segmento de mercado, o setor de refrigeração se destaca. Com o aumento da densidade de potência dos chips de IA, o UBS prevê que, até 2030, o segmento de refrigeração manterá uma CAGR de cerca de 20%, com a tecnologia de resfriamento líquido (Liquid Cooling) liderando com um crescimento de 45%, tornando-se o segmento de crescimento mais rápido.
Intensidade do Capex permanece alta, valor por megawatt aumenta
Em resposta às dúvidas do mercado sobre a sustentabilidade das despesas de capital (Capex), o UBS aponta, por meio de análise da estrutura de custos, que os custos de construção de data centers de IA estão passando por mudanças estruturais.
O relatório mostra que, em comparação com data centers tradicionais, o custo por megawatt das instalações de data centers de IA aumentou cerca de 20%, impulsionado principalmente por atualizações nas infraestruturas de refrigeração e energia. No entanto, a mudança mais significativa está no aumento dos custos de equipamentos de TI — devido ao alto preço dos chips de IA, a participação dos equipamentos de TI no custo total aumentou substancialmente, sendo o custo por megawatt de 3 a 4 vezes maior que o tradicional. Essa estrutura reduz a sensibilidade dos clientes ao preço das instalações, beneficiando os fornecedores de equipamentos a montante.
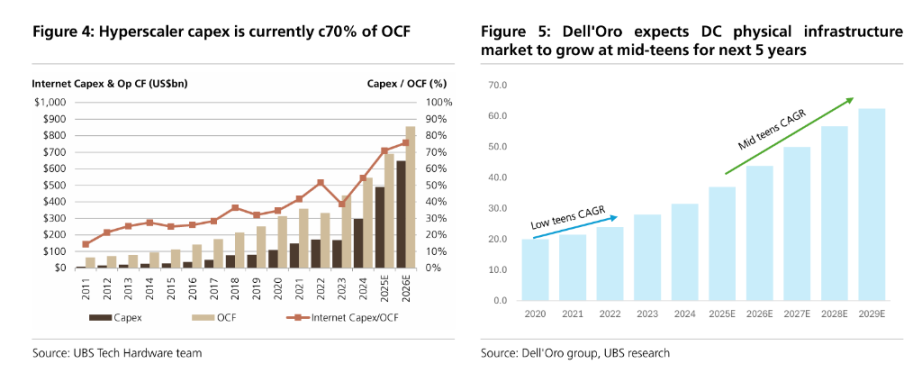
Sobre a situação financeira dos grandes provedores de nuvem, o UBS aponta que, embora a proporção do Capex sobre as vendas (Capex/Sales) tenha mais que dobrado em relação a 2023, atingindo 25-30%, o Capex atual ainda representa cerca de 75% do fluxo de caixa operacional (OCF) do setor, permanecendo sob controle. A equipe de hardware de tecnologia do UBS prevê que esse nível elevado de investimento continuará pelo menos até 2027.
Monetização da IA começa a aparecer, mitigando riscos de bolha
Para as questões de maior interesse dos investidores — “retorno” e “monetização” — o UBS apresenta evidências iniciais positivas em seu relatório. O UBS estima que as principais aplicações nativas de IA já atingiram um ARR de US$ 1.7 bilhões, representando cerca de 6-7% do mercado total de SaaS atualmente.
O UBS enfatiza que a adoção do GenAI como tecnologia está ocorrendo em uma velocidade sem precedentes. Uma pesquisa recente da McKinsey também mostra que, nos últimos 12 meses, as empresas que utilizaram IA tiveram um aumento médio de receita de 3,6% e uma redução média de custos de 5%.
Ainda assim, o UBS alerta para riscos potenciais de restrições físicas. O fornecimento de energia é visto como o maior gargalo, especialmente na Europa, onde a conexão à rede de alguns hubs de primeira linha já foi adiada para a década de 2030. Além disso, o UBS prevê que os data centers responderão por mais de 60% do aumento da demanda de energia dos EUA entre 2025 e 2030, o que representa um desafio para a confiabilidade da rede e a entrega de equipamentos. No entanto, para o UBS, esses gargalos aumentam o valor dos ativos existentes, em vez de encerrar o ciclo de investimentos.
Vencedores e perdedores trazidos pela evolução tecnológica
Com a densidade de potência dos racks passando dos tradicionais 10kW para 100kW ou mais na era da IA, a arquitetura tecnológica da infraestrutura está passando por profundas transformações. O UBS destacou especialmente a tendência de migração para a arquitetura de corrente contínua (DC) de 800V, prevendo que essa tecnologia será amplamente implementada entre o final de 2028 e o início de 2029.
Essa mudança tecnológica irá remodelar o cenário competitivo. O UBS aponta que a demanda por equipamentos de média tensão (MV) permanecerá estável, mas os equipamentos de baixa tensão (LV) em corrente alternada correm o risco de serem substituídos por sistemas de distribuição em corrente contínua de maior voltagem. Nesse contexto, fabricantes com uma linha completa de produtos de média tensão e capacidade de inovação terão maior resiliência.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Desastre em negociações de IA! Ouro, prata e cobre despencam, ouro cai mais de 9% em todo o ciclo e cobre de Nova York quase 10%, enquanto petróleo sofre queda de 20% em três semanas.
As expectativas de aumento das taxas de juros pelo Federal Reserve aumentaram, e uma onda de vendas em IA desencadeou um desalavancamento entre diferentes classes de ativos. Os metais preciosos sofreram uma venda concentrada: na sexta-feira, o ouro futuro em Nova York fechou com queda de quase 5%, registrando a maior queda semanal em oito meses, enquanto a prata caiu mais de 7% no dia e acumulou uma queda de 17% na semana. As expectativas de demanda por IA foram reprecificadas, levando o cobre negociado em Nova York a cair por sete dias consecutivos e acumular seis semanas seguidas de queda — a sequência semanal mais longa em mais de quatro anos. Riscos geopolíticos sustentaram um repique no petróleo WTI na sexta-feira, mas preocupações com excesso de oferta continuaram pesando sobre o desempenho semanal, com WTI e Brent acumulando queda por três semanas consecutivas.
Setor de cibersegurança pode enfrentar a maior fusão da história: CrowdStrike negocia aquisição da Zscaler; valor de mercado combinado pode chegar a US$ 265 bilhões
Relatos da mídia indicam que duas empresas estão discutindo um potencial plano de fusão, mas ainda não há definição sobre se a transação será concluída, nem sobre os valores, formas de pagamento ou prêmio de aquisição. Caso a integração seja bem-sucedida, ambas poderão reunir as capacidades de segurança de endpoints, identidade, redes e nuvem em uma plataforma mais unificada, ampliando o alcance para clientes corporativos. Após o anúncio, Zscaler subiu 16% no pós-mercado, enquanto CrowdStrike caiu 7,4% no pós-mercado.
Nos meses anteriores ao IPO da Anthropic e da SpaceX, o bitcoin caiu 22%. Como a lógica de liquidez pode impulsionar o mercado posteriormente?
O diretor de investimentos da SBET atribuiu esse fenômeno ao "evento de liquidez que rapidamente aumentou a correlação entre os ativos" — investidores vendem ativos de criptomoedas para participar de IPOs de destaque. Observando o mercado sob essa lógica, a maioria das corretoras exige que os investidores aguardem de 15 a 30 dias após receber ações de novas empresas antes de vendê-las. Após o IPO da SpaceX, no 31º dia, o preço do ETH superou o valor do dia do IPO, enquanto no 70º dia a tendência de queda do BTC foi revertida.
Receita da WeRide no terceiro trimestre aumenta 88% em relação ao ano anterior, receita de infraestrutura de IA quase dobra, receita trimestral do Robotaxi ultrapassa 100 milhões de yuans pela primeira vez | Relatório Financeiro
A receita da WeRide no terceiro trimestre foi de 320 milhões de yuans, superando a expectativa do mercado de 270 milhões de yuans; o prejuízo líquido foi de 310 milhões de yuans, abaixo da expectativa de 400 milhões de yuans. A receita internacional aumentou 171,5% em comparação ao ano anterior, impulsionando a margem bruta para 43%. O negócio de Robotaxi em Guangzhou alcançou pela primeira vez rentabilidade unitária positiva. No entanto, o aumento em investimentos de P&D ampliou o prejuízo ajustado, indicando que a lucratividade ainda precisa ser aprimorada.
Preços de criptomoedas
Mais


