
Trading Strategy: Análise detalhada das causas do colapso do xUSD

A regra de “alto risco, alto retorno” sempre se aplica, mas para usá-la, é fundamental que você realmente compreenda os riscos.
Autor original: Trading Strategy
Tradução original: BlockBeats
Nota do editor: O colapso do xUSD soou um forte alarme para todo o mundo DeFi. Este artigo analisa profundamente como a Stream Finance, através de operações de caixa-preta, uso extremo de alavancagem e design de prioridade de liquidação, violou o espírito central do DeFi. Também discute como o setor pode garantir que o capital flua para projetos verdadeiramente responsáveis, transparentes e sólidos, incluindo a introdução de avaliações de risco técnico de cofres mais rigorosas.
Estrategia neutra falsa
Stream xUSD é um "fundo de hedge tokenizado" disfarçado de stablecoin DeFi, alegando que sua estratégia é "delta neutra". No entanto, recentemente, após uma série de operações suspeitas, a Stream entrou em insolvência.
Nos últimos cinco anos, vários projetos tentaram modelos semelhantes — gerar receita por meio de supostas "estratégias de rendimento neutro" para criar liquidez inicial para seus próprios tokens. Exemplos de sucesso incluem MakerDAO, Frax, Ohm, Aave, Ethena, entre outros.
Diferente desses projetos DeFi relativamente "mais autênticos", a Stream carece seriamente de transparência na divulgação de estratégias e posições. Dos supostos 500 milhões de dólares em TVL, apenas cerca de 150 milhões podem ser rastreados em plataformas on-chain como DeBank. Posteriormente, descobriu-se que a Stream, na verdade, investiu parte dos fundos em estratégias de negociação proprietárias off-chain, algumas das quais sofreram liquidações, resultando em uma perda de cerca de 100 milhões de dólares.
Segundo @CCNDotComNews, o ataque hacker de 120 milhões de dólares ao Balancer DEX nesta segunda-feira não está relacionado ao colapso da Stream.
De acordo com rumores (ainda não confirmados, pois a Stream não divulgou informações específicas), parte das perdas está relacionada a estratégias off-chain de "venda de volatilidade" (selling volatility).
No universo das finanças quantitativas, "venda de volatilidade" (também chamada de short volatility ou short vol) refere-se a uma estratégia de negociação que lucra quando a volatilidade do mercado cai ou permanece estável. A lógica é que, quando o preço do ativo subjacente não oscila muito, o valor das opções diminui ou até zera, permitindo que o vendedor fique com o prêmio como lucro.
No entanto, essa estratégia é extremamente arriscada — caso ocorra uma forte oscilação de mercado (ou seja, um aumento repentino da volatilidade), o vendedor pode enfrentar perdas enormes. Esse risco é frequentemente descrito como "pegar moedas na frente de um rolo compressor".
Colapso sistêmico
No dia 10 de outubro (UTC+8, 11 de outubro), conhecido como "Sexta-feira Vermelha", vivenciei um aumento drástico da volatilidade.
Esse risco sistêmico de alavancagem já vinha se acumulando há tempos no mercado cripto, tendo como estopim o frenesi de mercado em torno de Trump em 2025. Quando Trump anunciou novas tarifas na tarde de sexta-feira, 10 de outubro, todos os mercados entraram em pânico, e esse sentimento rapidamente se espalhou para o mercado de criptomoedas.
No pânico, quem vende primeiro lucra — assim, todos começaram a vender ativos líquidos, desencadeando liquidações em cadeia.
Devido ao risco de alavancagem acumulado ao longo do tempo, o mercado de contratos perpétuos não tinha profundidade suficiente para suportar a liquidação ordenada de todas as posições alavancadas. Nesse cenário, o mecanismo de auto-desalavancagem (ADL) foi acionado, começando a "socializar" parte das perdas, distribuindo-as entre os traders ainda lucrativos.
Isso distorceu ainda mais a já caótica estrutura do mercado.
A volatilidade desencadeada por esse evento pode ser considerada uma das maiores dos últimos dez anos no mercado cripto. Quedas semelhantes ocorreram no início de 2016, mas na época havia pouca informação de mercado. Portanto, os traders algorítmicos de hoje geralmente baseiam suas estratégias em dados dos últimos anos, caracterizados por "volatilidade estável".
Como faltam amostras históricas de volatilidade extrema, até mesmo posições levemente alavancadas, de cerca de 2x, foram totalmente liquidadas nesse episódio.
Após a "Sexta-feira Vermelha", o primeiro "cadáver" a emergir foi a Stream.
Por definição, um "fundo delta neutro" não deveria perder dinheiro.
Se perde dinheiro, por definição, não é delta neutro.
A Stream sempre afirmou ser um fundo delta neutro, mas na prática investiu fundos em estratégias proprietárias off-chain e não transparentes.
Claro, "delta neutro" não é uma linha preta e branca absoluta, mas, retrospectivamente, muitos especialistas consideram que o risco da estratégia da Stream era alto demais para ser considerado verdadeiramente neutro — pois, quando esse tipo de estratégia dá errado, as consequências são graves. E foi exatamente isso que aconteceu.
Quando a Stream perdeu o capital nessas operações de alto risco, tornou-se insolvente.
No DeFi, o risco é normal — perder um pouco de dinheiro não é assustador.
Se você consegue recuperar 100% do capital, mesmo após uma queda de 10%, não é fatal, especialmente se o rendimento anualizado for de 15%.
Mas, no caso da Stream, o problema é: além de adotar estratégias arriscadas, ela ainda utilizou outro protocolo de stablecoin, o Elixir, para realizar operações de alavancagem por "empréstimo circular", levando o risco ao extremo.
Exposição de risco caótica
O empréstimo circular é uma estratégia de yield farming alavancada comum nos mercados de empréstimo DeFi. Envolve emprestar repetidamente usando o colateral já depositado — normalmente usando o ativo emprestado como novo colateral — para aumentar a exposição a taxas de juros, recompensas de mineração de liquidez ou outros rendimentos oferecidos por protocolos de empréstimo como Aave, Compound ou Euler. Isso cria um "ciclo" que multiplica o capital investido sem necessidade de fundos externos, permitindo que o usuário empreste de si mesmo e depois empreste de volta ao protocolo.
A carteira Stream xUSD detém 60% do xUSD em circulação, todos alavancados.
Como houve mistura de fundos entre os produtos da empresa, não sabemos quanto disso foi feito por empréstimo circular para auto-endosso. Mas é certo que isso inclui uma posição de 95 milhões de dólares no Plasma Euler.
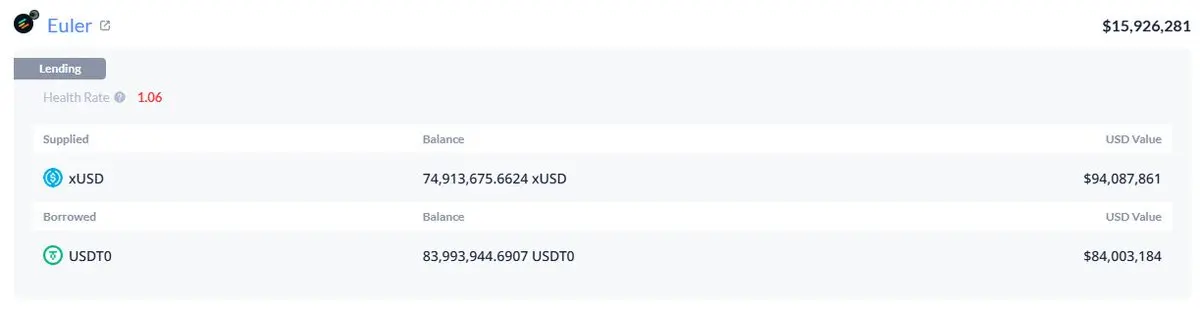
Os maiores riscos de exposição do xUSD incluem:
mHYPE (cujo buffer de liquidez parece estar vazio).
RLP (os números na página de transparência não batem com os dados da carteira, e mostra um saldo negativo de 25 milhões de dólares na Binance).
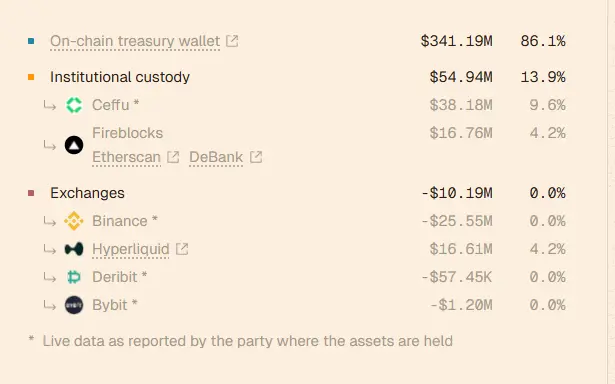
Explicação da exposição de risco do xUSD
Outras exposições de risco notáveis são para outros tokens de rendimento, como rUSD. Cerca de 30% do endosso do rUSD é do próprio rUSD.
Além disso, há o deUSD, que tem 30% do endosso em mF-ONE.
A maior parte dos ativos do mF-ONE está off-chain, alegando ter um "buffer de liquidez" de 16 milhões de dólares, mas esse valor está 100% depositado em mTBILL.
O mTBILL tem um déficit de cerca de 15 milhões de dólares, mas possui apenas 100 mil dólares de "buffer de liquidez", enquanto outros 5 milhões estão no BUIDL.
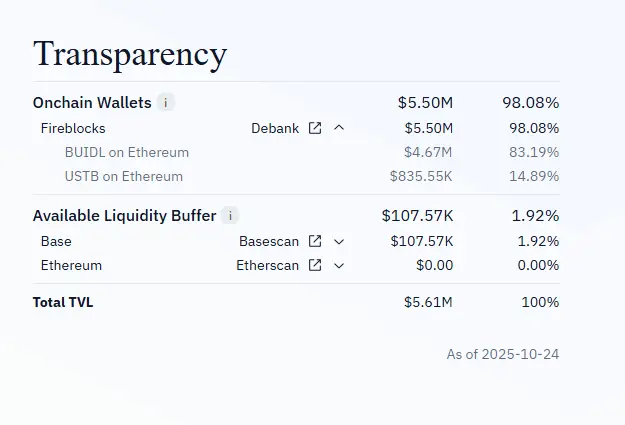
Prova de transparência do xUSD
Para piorar, o Elixir ainda afirma ter "prioridade de liquidação" em um protocolo off-chain — ou seja, se a Stream falir, o Elixir pode recuperar seu capital primeiro, enquanto outros usuários DeFi que investiram na Stream receberão menos, ou até nada.
Declaração oficial do Elixir
Devido à extrema falta de transparência das operações da Stream, à alavancagem circular e às estratégias de negociação privadas, na prática não sabemos quanto os usuários comuns perderam. Atualmente, o preço do stablecoin Stream xUSD caiu para apenas 0,6 dólar por unidade.
O mais revoltante é que nada disso foi comunicado previamente aos investidores. Muitos usuários agora estão furiosos com a Stream e o Elixir — não só perderam dinheiro, como descobriram que as perdas foram "socializadas", permitindo que os ricos de Wall Street, que realizaram lucros cedo, saíssem ilesos e mantivessem seus ganhos.
O evento também afetou outros protocolos de empréstimo e seus gestores de ativos:
"Todos que achavam que estavam fazendo empréstimos colateralizados no Euler, na verdade estavam emprestando sem garantia por meio de um intermediário." — Rob da InfiniFi
Além disso, como a Stream não possui dados on-chain transparentes nem divulga suas posições e lucros/prejuízos, após esse evento, os usuários começaram a suspeitar que ela pode ter desviado lucros dos usuários para gestão da equipe ou uso interno.
Os stakers do Stream xUSD dependem de dados de "oráculo" auto-relatados pelo projeto para calcular os rendimentos, mas esses dados não podem ser verificados por terceiros, nem há qualquer forma de confirmar se os cálculos são precisos e justos.
Caminho para a solução: pontuação de risco técnico de cofres
Como resolver esse problema?
Eventos como o da Stream poderiam ser totalmente evitados — especialmente em um setor como o DeFi, que ainda está em estágio inicial.
A regra "alto risco, alto retorno" sempre vale, mas para aplicá-la, é preciso realmente entender o risco.
Nem todos os riscos são equivalentes; alguns são totalmente desnecessários.
Na verdade, existem protocolos de agregação de rendimento, empréstimo ou "fundos de hedge em forma de stablecoin" com boa reputação no mercado, que são relativamente transparentes na divulgação de riscos, estratégias e posições.
O fundador da Aave, @StaniKulechov, já discutiu o mecanismo de "curadoria" dos protocolos DeFi e quando ocorre comportamento excessivamente arriscado:
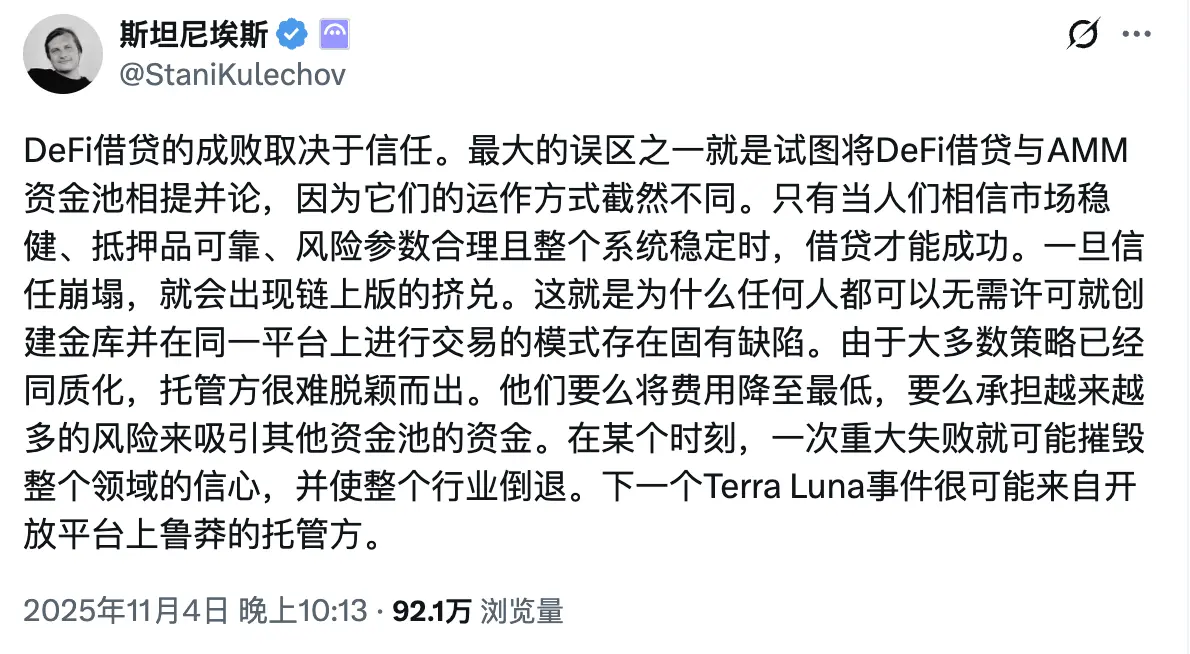
Para que o mercado diferencie mais claramente "bons cofres" de "maus cofres", a equipe do Trading Strategy introduziu um novo indicador em seu último relatório DeFi Vault: a pontuação de risco técnico do cofre (Vault Technical Risk Score).
"Risco técnico" refere-se à possibilidade de perda de fundos em cofres DeFi devido a falhas na execução técnica.
O framework de risco técnico de cofres fornece uma ferramenta intuitiva para classificar cofres DeFi em duas categorias: alto risco e baixo risco.
Exemplo de dimensões de avaliação da pontuação de risco técnico de cofres
Esse sistema de pontuação não elimina o risco de mercado (como erros de negociação, risco de contágio, etc.),
mas garante que terceiros possam avaliar e quantificar esses riscos de forma independente, proporcionando aos usuários uma compreensão mais clara de sua exposição.
Quando os usuários DeFi têm acesso a informações mais completas e transparentes, o capital flui naturalmente para projetos responsáveis, em conformidade e bem geridos.
Assim, eventos como o da Stream se tornarão cada vez mais raros no futuro.
" Link original "
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Roteiro do final de 2018: Federal Reserve continua aumentando as taxas de juros, mercado de ações dos EUA despenca 20% desde o pico de setembro, forçando o Federal Reserve a "mudar de direção" em janeiro.
O diretor de operações da Goldman Sachs acredita que o atual mercado de ações dos EUA está reencenando o cenário de aperto monetário e pressão sobre o mercado de ações visto no final de 2018. O Índice de Condições Financeiras da Goldman Sachs se apertou cerca de 8 pontos em duas semanas, atingindo o maior nível em um ano, e a venda do mercado se espalhou dos títulos de tecnologia para os setores defensivos. Ouro e ações caíram simultaneamente, o que pode refletir investidores vendendo ativos para levantar dinheiro, tornando o ouro um indicador chave para observar pressões de liquidez.

Operadores do Goldman Sachs “revivem o roteiro de 2018”: ainda me lembro claramente “daquele 24 de dezembro, quando clientes perguntaram por que estava caindo tanto? Eu realmente não sabia”
Brian Garrett apontou que o ajuste atual das ações dos EUA é semelhante à queda acentuada do quarto trimestre de 2018: o S&P 500 já completou 42% da queda do mesmo período daquele ano e o VIX está próximo do pico antes do Natal. Se o ritmo histórico se repetir, o fundo desta rodada pode aparecer em janeiro do próximo ano, mas o mercado de crédito e a política do Federal Reserve ainda não emitiram sinais claros de estabilização do fundo.
Anthropic (ANT.US) quase "quebrou", mas Claude bate à porta do "maior desafio matemático"! 17 milhões de linhas de código Lean apresentaram uma possível prova para a Conjectura de Riemann
No horário do leste dos EUA, em 20 de novembro, Anthropic atingiu a mínima intradiária de US$ 83,05 no segundo dia após sua estreia, apenas 5 centavos acima do preço de emissão de US$ 83, fechando em US$ 88,91, uma queda de 8,50%. No mesmo dia, o matemático da empresa Levante Alperg anunciou em seu site pessoal que ele e Claude encontraram uma prova candidata para a hipótese de Riemann, que tem intrigado a comunidade matemática há 167 anos, e publicaram aproximadamente 17 milhões de linhas de código formalizado em Lean.

Durante a queda acentuada das ações americanas, a empresa-mãe de GTA 6 registrou alta! O faturamento recorde de 3,79 bilhões de dólares no primeiro dia volta o foco de Wall Street para a próxima geração do GTA Online.
Os dados da Rentrak mostram que a bilheteria global de "Grand Theft Auto VI" também superou a do filme de maior bilheteria de todos os tempos, "Vingadores: Ultimato", cuja arrecadação mundial foi de aproximadamente US$ 2,94 bilhões.

Preços de criptomoedas
Mais


