
O pioneiro do setor de stablecoins, Do Kwon, está lutando para recuperar o pagamento de uma casa.

Antes do colapso da UST em 2022, Do Kwon havia pago antecipadamente metade do valor de um apartamento de cobertura de 700 metros quadrados, mas acabou não concluindo a compra.
Fonte: Business Times
Tradução: Azuma, Odaily
Nota do editor: O homem que já abalou o mundo das stablecoins agora está envolvido em uma disputa judicial sobre a recuperação de um pagamento de imóvel.
Como um dos nomes mais proeminentes do último bull market, o stablecoin algorítmico UST lançado por Do Kwon chegou a ter uma emissão de dezenas de bilhões de dólares, e o próprio Do Kwon, no auge da LUNA, tinha um patrimônio avaliado em bilhões. No entanto, tudo se desfez como uma bolha: atualmente, Do Kwon enfrenta múltiplas acusações de fraude em países como Estados Unidos e Singapura. Recentemente, a mídia revelou que ele está tentando recuperar de uma incorporadora imobiliária parte do pagamento de um imóvel feito antes do colapso do UST, mas cuja compra não foi concluída.
A seguir, os detalhes da história publicados pelo Business Times, citando a mídia local de Singapura, Lianhe Zaobao, e traduzidos por Odaily.
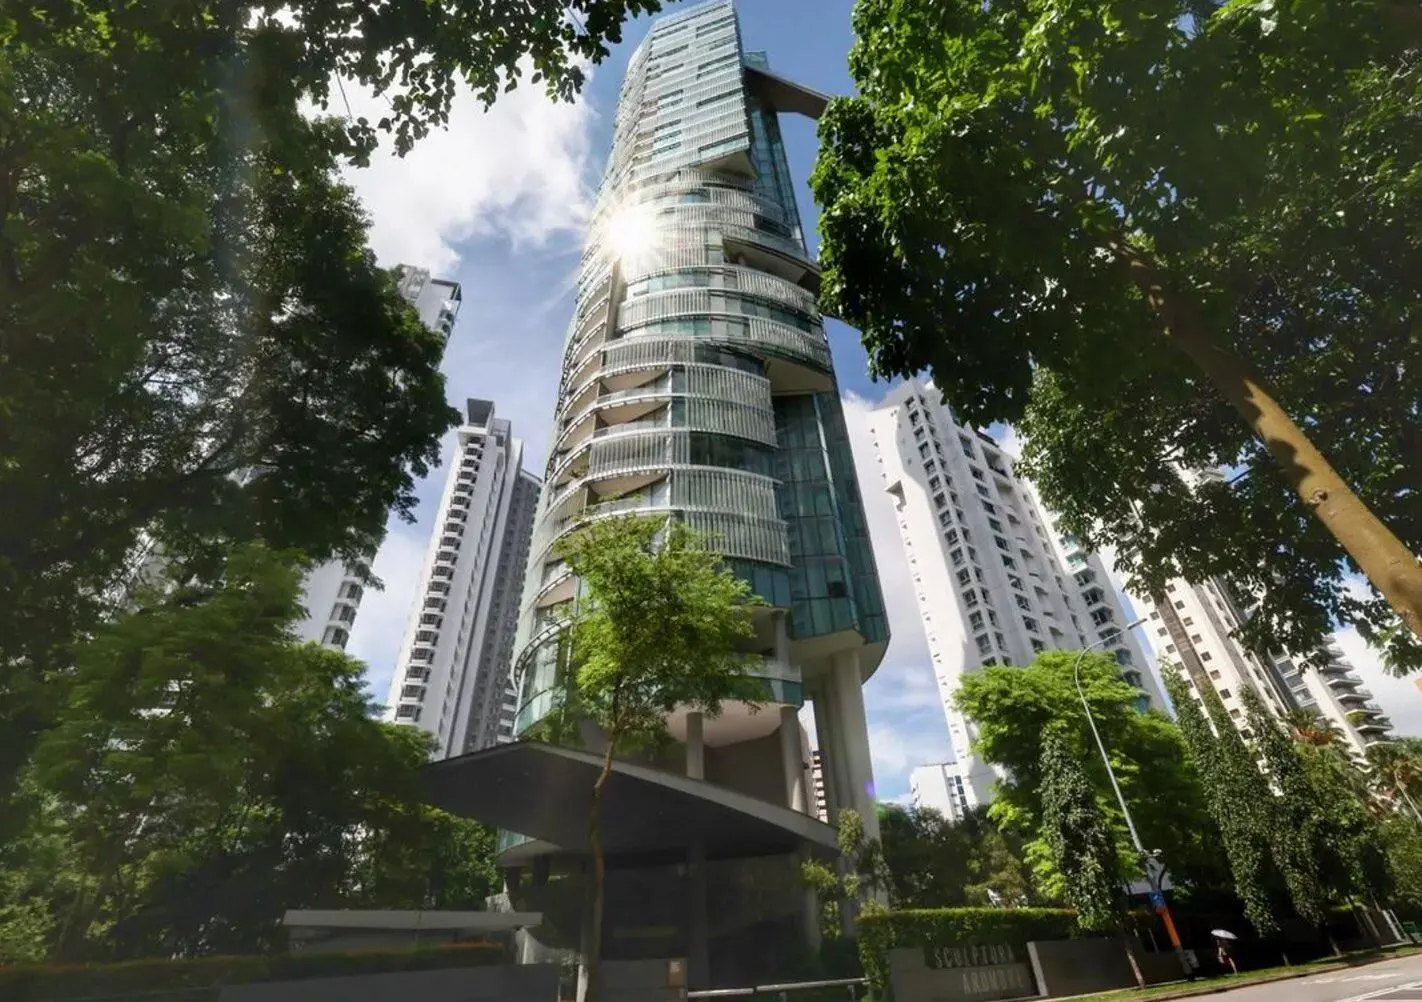
Segundo o Business Times, citando o Lianhe Zaobao, o Supremo Tribunal de Singapura rejeitou um pedido de indenização apresentado por Do Kwon, cofundador da agora falida empresa de blockchain Terraform Labs. No pedido, Do Kwon exigia que a incorporadora SC Global devolvesse o valor pago por um apartamento de cobertura de luxo localizado na Orchard Road, em Singapura.
De acordo com documentos do tribunal, cinco meses antes do colapso das criptomoedas UST e LUNA em 2022, Do Kwon demonstrou interesse em uma cobertura duplex de quatro quartos no 19º andar do Sculptura Ardmore, com cerca de 7600 pés quadrados (aproximadamente 706 metros quadrados), sendo uma das apenas três coberturas do projeto, avaliada em 38,8 milhões de dólares de Singapura.
Consta que, Do Kwon pagou um total de cerca de 19,4 milhões de dólares de Singapura (incluindo taxa de opção e pagamentos subsequentes), valor que corresponde a quase metade do preço total, mas a transação não foi concluída e o imóvel acabou sendo revendido por 34,5 milhões de dólares de Singapura.
O Sculptura Ardmore foi desenvolvido pela incorporadora SC Global, lançado em 2012 e concluído em 2014. Em 2017, o cofundador da Meta, Eduardo Saverin, também comprou uma cobertura deste projeto por 60 milhões de dólares de Singapura.
Segundo relatos, a SC Global reteve os valores pagos por Do Kwon, mas ele insiste que a retenção é inválida e entrou com uma ação judicial no Supremo Tribunal de Singapura por meio de sua esposa. No entanto, o pedido foi rejeitado pelo tribunal em 26 de julho.
Além disso, Do Kwon e sua esposa também assinaram um contrato de aluguel de 16 meses com a incorporadora (de fevereiro de 2022 a junho de 2023), com aluguel mensal de 40 mil dólares de Singapura, totalizando 640 mil dólares de Singapura pagos antecipadamente, e realizaram uma grande reforma no apartamento.
Em 17 de maio de 2023, Do Kwon autorizou sua esposa a pagar 1.000 dólares de Singapura para exercer a opção de compra do imóvel, mas a transação não foi concluída até 31 de maio de 2023. Tanto a opção de compra quanto o contrato de aluguel expiraram em 22 de junho de 2023, a transação foi encerrada e todos os valores pagos foram retidos pela incorporadora.
No entanto, a esposa de Do Kwon permaneceu no apartamento até 25 de julho de 2023, pagando um mês adicional de aluguel. A SC Global acusou o casal de violação contratual, exigindo o pagamento de mais um mês de aluguel e uma indenização de 90 mil dólares de Singapura por custos de manutenção. O juiz Philip Jeyaretnam do Supremo Tribunal rejeitou o pedido de indenização por manutenção da SC Global, mas determinou que Do Kwon e sua esposa deveriam pagar mais um mês de aluguel de 40 mil dólares de Singapura e as custas judiciais relacionadas.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
ROI - Para o Departamento do Tesouro liderado por Trump, o “final” do leilão é a parte mais complicada: McKieffer
As opiniões expressas neste artigo refletem apenas a visão do autor, Jamie McGeever, colunista da Reuters. Orlando, Flórida, 6 de outubro – Os leilões de títulos do Tesouro dos Estados Unidos normalmente deveriam ser rotineiros, previsíveis e sem valor noticioso. Mas estes não são tempos comuns e, agora, o governo Trump enfrenta o risco de a fraca demanda em suas vendas de títulos se tornar manchete. O Tesouro dos EUA planeja emitir quase US$ 120 bilhões em títulos esta semana, marcando a primeira venda de títulos de prazo mais longo além dos papéis de curto prazo nas últimas duas semanas: US$ 58 bilhões em títulos de 3 anos na terça-feira, US$ 39 bilhões em títulos de 10 anos na quarta e US$ 22 bilhões em títulos de 30 anos na quinta. Esses leilões, que normalmente passariam despercebidos, estão recebendo atenção cada vez maior devido ao desempenho extremamente fraco entre 22 e 24 de setembro – especialmente o leilão de títulos de 5 anos em 23 de setembro, que provocou o maior salto nos rendimentos desde abril do ano passado. Desde então, os rendimentos não apenas não recuaram, como dispararam em quase todos os prazos, atingindo os maiores patamares em décadas. Vale notar que é praticamente nula a possibilidade de um leilão de títulos do Tesouro dos EUA “falhar”. Os dealers primários – atualmente 26 bancos e instituições de Wall Street autorizados pelo Federal Reserve de Nova York a atuar como formadores de mercado de títulos do Tesouro – sempre participarão. Eles assumem, na prática, a responsabilidade de garantia das vendas, assegurando o funcionamento estável do mercado de US$ 30 trilhões em títulos do Tesouro dos EUA, o mais líquido do mundo. Isso, por sua vez, mantém todo o sistema financeiro global funcionando. Trilhões de dólares em dívidas, ativos e derivativos de mercado ao redor do mundo utilizam os títulos do Tesouro como referência. Os títulos também são essenciais como colateral para operações financeiras nos EUA e no mundo – incluindo operações de recompra e empréstimos interbancários. Em resumo, enquanto os títulos do Tesouro dos EUA continuarem sendo o pilar do sistema financeiro global, sempre haverá compradores nos leilões. A questão, como sempre, é a que preço essas vendas serão realizadas. Atualmente, o custo de captação no mercado secundário está nos níveis mais altos desde meados dos anos 2000, portanto, é razoável esperar que o Tesouro também pague taxas mais altas no mercado primário. Mas, como mostraram os últimos leilões, surpresas negativas ainda podem ocorrer. “Grande demais para ser absorvido pelo mercado?” O leilão de títulos de 5 anos, no valor de US$ 70 bilhões, realizado em 23 de setembro, foi um dos mais preocupantes dos últimos anos. A demanda, medida pela “taxa de cobertura de ofertas”, foi a mais baixa em nove anos. O Tesouro acabou vendendo os títulos a um rendimento de 5,033%, mais de 3 pontos-base acima do rendimento de mercado no momento do fechamento das ofertas. Três pontos-base podem não parecer muito, mas para um leilão de títulos de 5 anos, isso é excepcional. Esse foi o maior chamado “tail” (diferença entre o rendimento do leilão e o do mercado secundário) desde junho de 2022. Analistas do JPMorgan observaram que para encontrar outro leilão de títulos de 5 anos com um “tail” de 3 pontos-base, é preciso voltar a 2011 — época da crise do teto da dívida, que levou ao rebaixamento do rating de crédito dos EUA em agosto daquele ano. Hoje, preocupações com as perspectivas fiscais dos EUA aumentaram o custo do crédito de longo prazo. Por isso, o consenso do mercado é que o governo Trump vá gradualmente transferir o grande volume de emissões do Tesouro para a parte “intermediária” da curva de rendimentos – onde os custos são mais baixos. É por isso que o leilão dos títulos de 5 anos de duas semanas atrás gerou tanta preocupação. “Tails” de 3 pontos-base são mais comuns em leilões de títulos de longo prazo, mas raros nos papéis intermediários da curva. Se o Tesouro for forçado a pagar prêmios mais altos para emitir esses títulos, teremos um problema. Uma “cauda” mais longa pode ter várias causas, incluindo volatilidade do mercado no dia do leilão ou questões fundamentais mais profundas que podem atrapalhar a demanda ao longo do tempo. Normalmente, é difícil distinguir entre esses pontos, pois não são mutuamente exclusivos. Olhando de forma otimista, esse nervosismo ainda não contaminou a extremidade de curto prazo da curva de rendimentos. Pelo menos, ainda não. Os rendimentos dos títulos de 3 e 10 anos subiram cerca de 50 pontos-base em relação ao leilão anterior, há um mês, girando em torno de 4,96% e 5,32%, respectivamente. O rendimento do título de 30 anos subiu cerca de 35 pontos-base, para 5,65%. Esse nível deveria ser alto o suficiente para garantir uma forte demanda e uma venda tranquila, certo? Provavelmente. Mas, caso surjam surpresas, volatilidade e incerteza podem se espalhar por todo o mercado. Investidores estarão de olho nos desdobramento
Preços de criptomoedas
Mais


