

Autor: Nico
Tradução: Saoirse, Foresight News
Certamente todos perceberam que, recentemente, Pump.fun recuperou sua posição dominante no mercado. No artigo anterior, analisei principalmente a situação dos concorrentes e dos terminais de negociação; neste artigo, vou focar na lógica otimista da Pump.fun, bem como nas vastas oportunidades de mercado que surgem nos CCMs (Creator Capital Markets) através do lançamento ao vivo da plataforma nativa.
Atualmente, o preço do token PUMP está firmemente acima do preço de captação, e a plataforma já lançou várias atualizações, com perspectivas muito positivas. Em seguida, vamos analisar os detalhes.
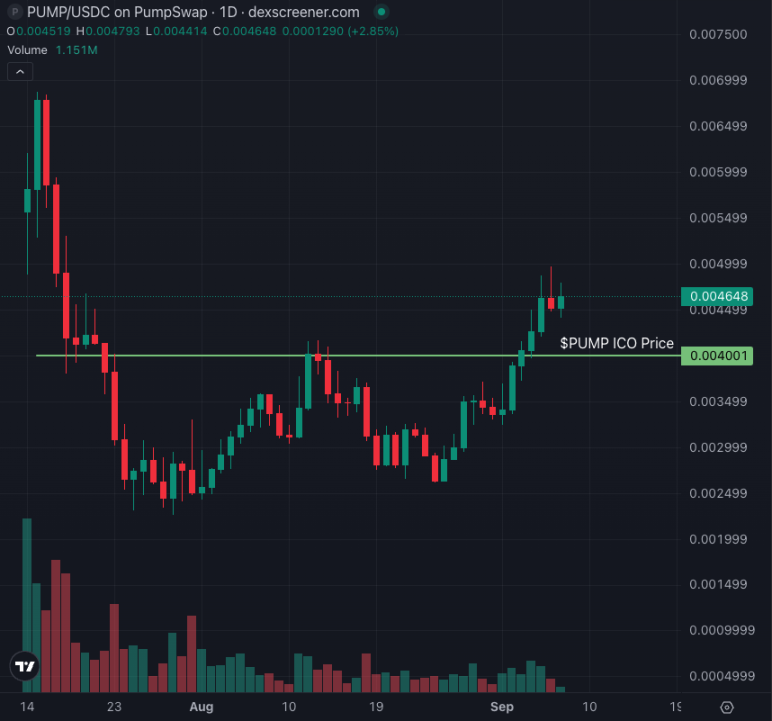
O flywheel de receita do PUMP
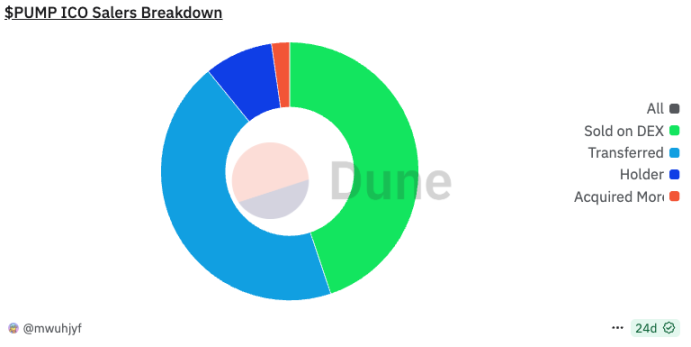
Desde o lançamento, mais da metade dos participantes já vendeu seus tokens, e uma grande quantidade de tokens foi transferida para outras carteiras — provavelmente para vender os tokens em lotes para diferentes compradores através de uma ou mais carteiras certificadas por KYC.
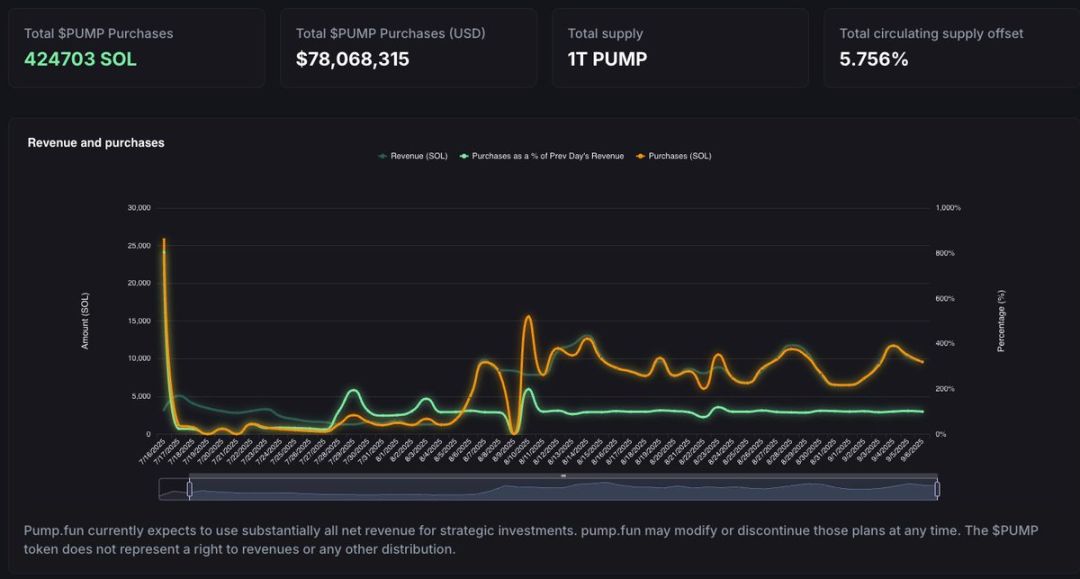
Após o lançamento do token, houve uma queda de preço, então a Pump.fun iniciou o mecanismo de "buyback de receita", onde o valor do buyback diário geralmente representa mais de 90%-95% da receita total do dia. Até agora, o valor total de buyback já ultrapassou 78 milhões de dólares; através do painel oficial de buyback da Pump.fun, é possível ver o valor diário de buyback e a "proporção de oferta compensada" (atualmente 5,75% da oferta circulante já foi compensada).
Eu sugeri à equipe da Pump.fun adicionar uma "curva acumulada de buyback" no painel, para mostrar visualmente a tendência de crescimento do buyback. Antes da atualização oficial, todos podem consultar o painel não oficial feito por @Adam_Tehc.
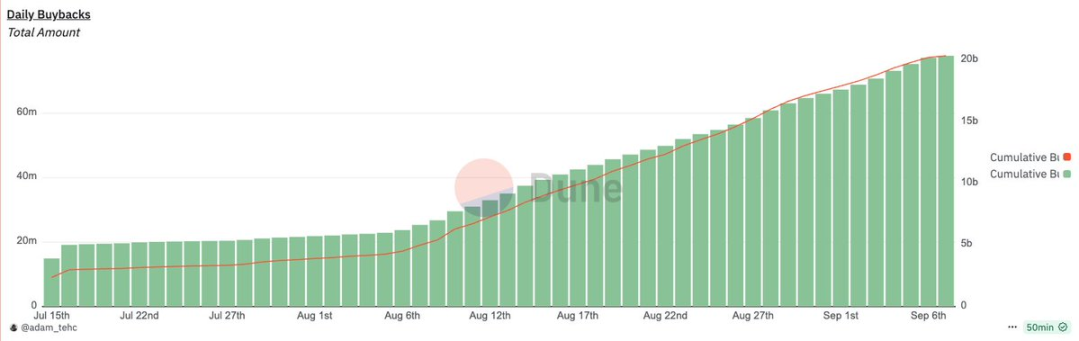
Os dados mostram que o buyback diário da Pump.fun chega a 1 milhão - 2,5 milhões de dólares, e o volume está crescendo rapidamente — isso cria um "flywheel de receita" completo: Pump.fun usa a receita para recomprar tokens → atrai mais usuários, impulsionando o volume de negociação e o aumento das taxas → a plataforma obtém mais receita, aumentando o buyback e mantendo o flywheel girando.
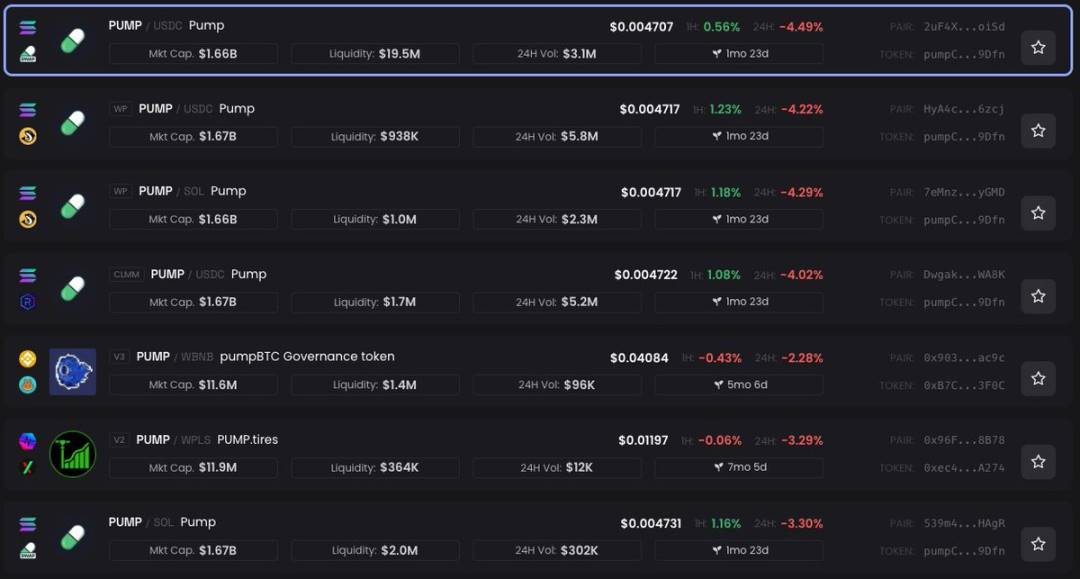
Atualmente, o tamanho do pool de liquidez da cadeia principal do PUMP está em torno de 20 a 30 milhões de dólares, e esse nível de buyback é suficiente para compensar a pressão de venda dos atuais detentores. Além disso, o pool de liquidez emparelhado com USDC também fortalece a resistência à volatilidade do preço do SOL.
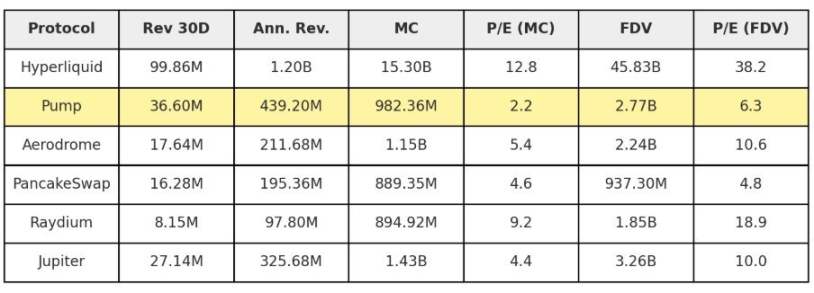
Comparando os dados de P/E (preço/lucro) organizados por @jermywkh, fica claro que, em comparação com concorrentes de maior capitalização de mercado e menor receita, a Pump.fun está seriamente subvalorizada. Se o ambiente de mercado melhorar, o PUMP tem potencial para alcançar a valorização dos concorrentes.
Paisagem competitiva
A principal diferença do "efeito flywheel" da Pump.fun em relação a concorrentes recentes como Bonk e Heaven Dex está em sua "comunidade nativa" e "cultura do ecossistema" já estabelecidas no setor de Meme coins da Solana.
Esses concorrentes carecem de histórico de desempenho e não possuem reservas de lucro suficientes. Já a equipe da Pump.fun, com seu ecossistema já construído e conquistas anteriores, possui uma enorme vantagem competitiva para o futuro.
Agora, com o lançamento do aplicativo móvel completo da Pump.fun, a introdução da função de live streaming e o aumento significativo das taxas para criadores, a Pump.fun consolidou ainda mais sua posição como "plataforma preferida para emissão e negociação de Meme coins" — a seguir, vamos detalhar essas iniciativas.
Na minha opinião, um dos grandes destaques da Pump.fun é "não obrigar desenvolvedores, traders ou usuários comuns a operar de uma forma específica", mas sim permitir que a comunidade decida autonomamente o rumo do produto e seus usos potenciais. No entanto, no quesito "fornecer ferramentas mais completas para desenvolvedores construírem projetos baseados na Pump.fun", ainda há espaço para melhorias.
Em termos de reservas financeiras, a Pump.fun já alcançou cerca de 800 milhões de dólares em receita antes do buyback, e arrecadou mais 500 milhões de dólares na fase de emissão do PUMP, totalizando cerca de 1,3 bilhões de dólares em caixa — nenhum concorrente chega perto desse volume.
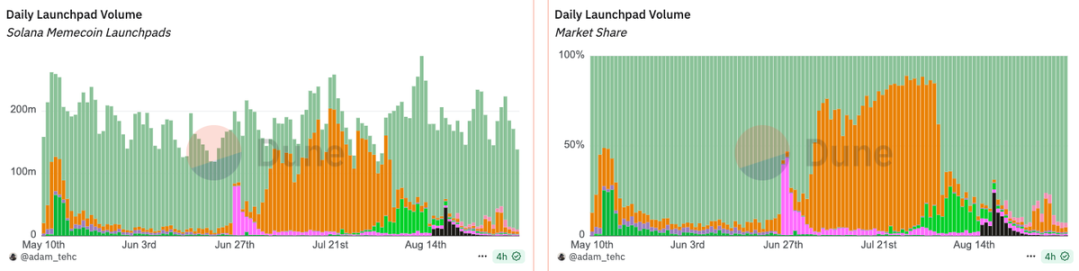
Resumindo a participação de mercado atual: a Pump.fun recuperou mais de 80%-90% da dominância do mercado, a vantagem da Bonk está diminuindo, a Heaven Dex teve um breve crescimento mas logo ficou inativa, e a Believe praticamente não representa ameaça competitiva.
Análise de projetos-chave
Ascend: uma nova solução para multiplicar por 10 a renda dos criadores
O maior desafio na emissão de Meme coins é "a dificuldade de manter o ecossistema após a queda do hype". O objetivo central do projeto Ascend é "aumentar em 10 vezes a taxa dos criadores", fornecendo motivação contínua — permitindo que tenham uma fonte estável de renda para promover seus tokens a longo prazo.
Na Pump.fun, a emissão de tokens é totalmente gratuita, e na "fase de pré-vinculação" (valor de mercado do token entre 0 e 85 mil dólares, considerando o SOL a cerca de 200 dólares), o criador recebe 0,3% do volume de negociação em taxas.
Quanto às regras de cobrança: a Pump.fun cobra uma taxa de 0,93% (quase 1%) na fase de pré-vinculação, e uma taxa fixa de 0,05% após a vinculação, além de uma taxa adicional de 0,2% para troca no pool de liquidez (LP).
A taxa do criador é ajustada dinamicamente conforme o valor de mercado do token cresce: quando o valor de mercado está entre 10 e 11 milhões de dólares, a taxa varia de 0,3% a 0,9%; quando o valor de mercado se aproxima de 20 milhões de dólares, a taxa cai gradualmente para 0,05% (ainda considerando o SOL a cerca de 200 dólares).
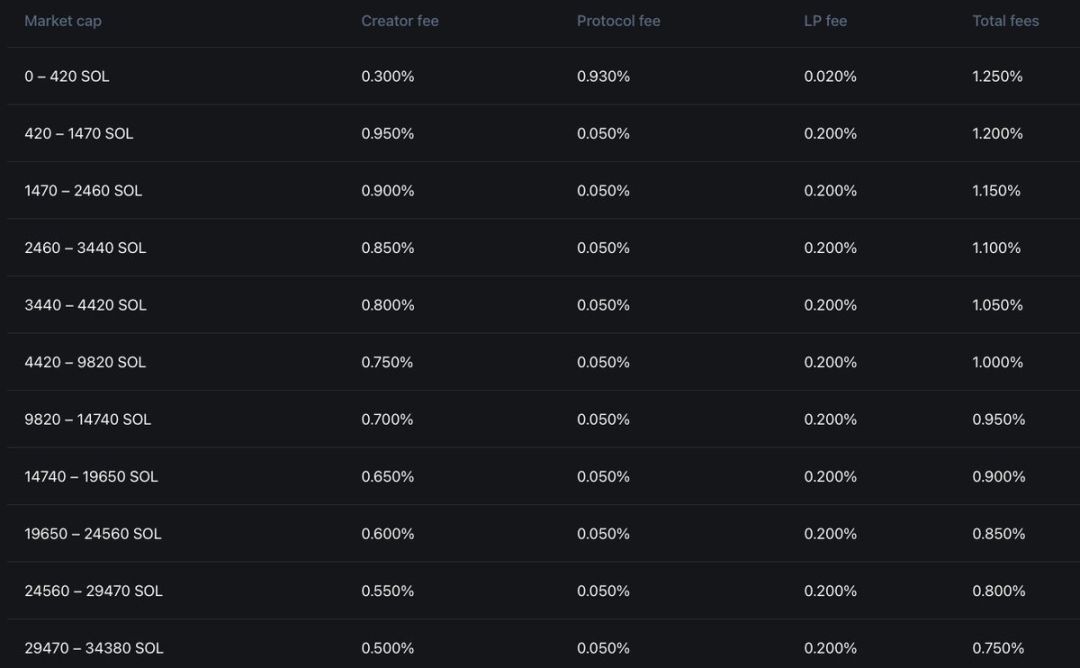
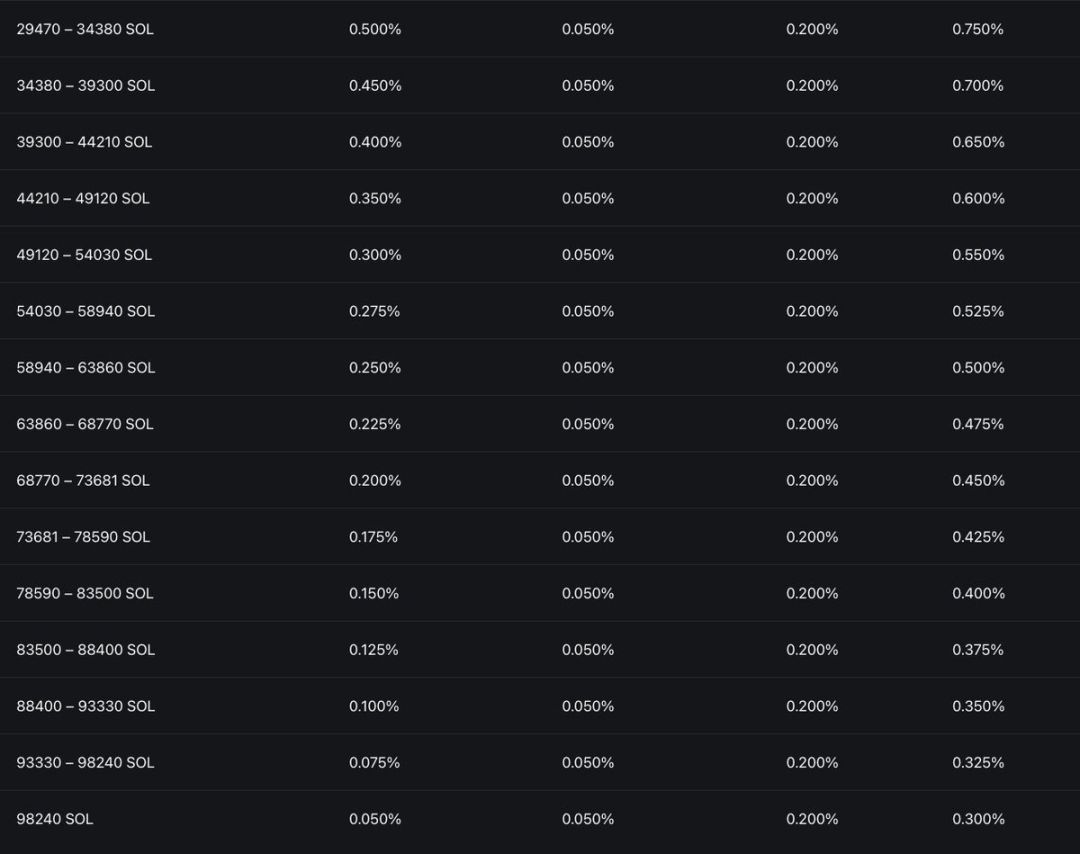
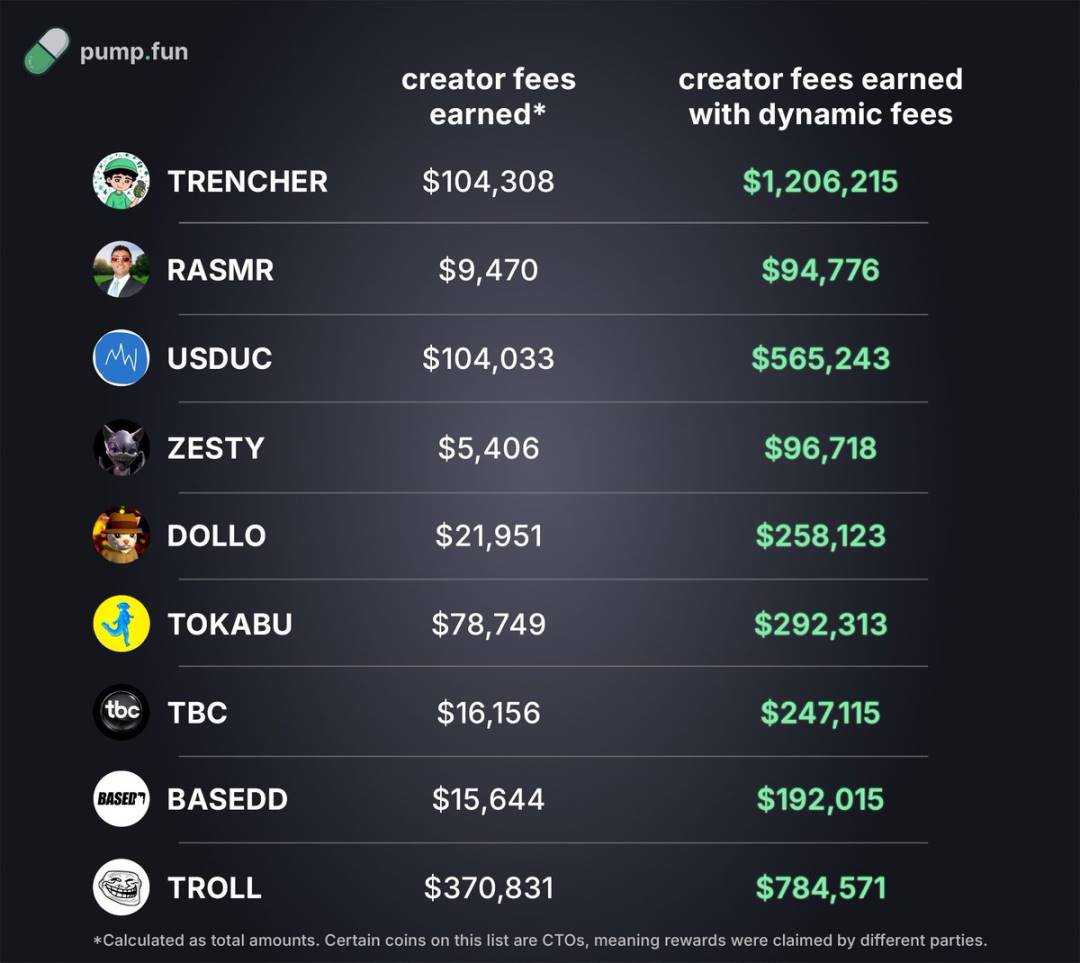
Esse mecanismo trouxe mudanças significativas: na fase de baixo valor de mercado do token (abaixo de 10 milhões de dólares), as taxas são fortemente direcionadas aos criadores, permitindo que muitos criadores de novos tokens obtenham retornos muito altos. Antes, tokens "por muito tempo em baixa capitalização" eram vistos como sinal de baixa; agora, isso pode ser um sinal de alta — pois os criadores têm mais incentivo para manter o ecossistema do token.
Em teoria, quando o token atinge um valor de mercado mais alto, grandes traders não precisam se preocupar com taxas elevadas (podendo aumentar o volume de negociação); porém, ainda não há muitos tokens de alta capitalização para comprovar isso. Vale notar que tokens lançados antes do projeto Ascend agora também podem receber taxas mais altas — o que é um grande benefício para o ecossistema existente.
Como referência, o gráfico abaixo mostra as mudanças nas taxas dos criadores de tokens populares antes e depois do projeto Ascend.
Fundação Glass-Full
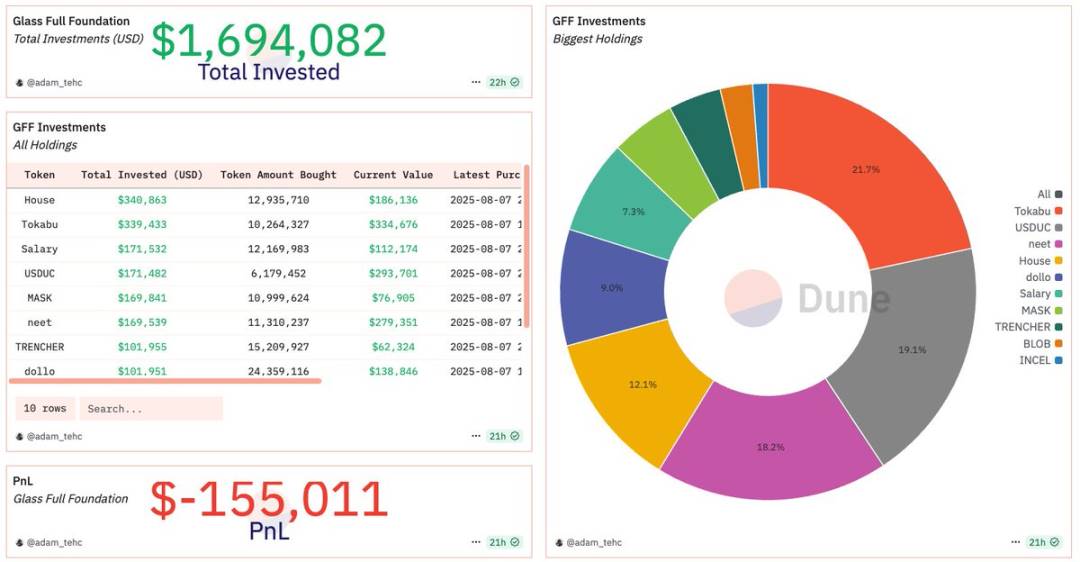
Recentemente, a equipe da Pump.fun lançou a "Fundação Glass-Full", planejando usar parte da receita para recomprar tokens populares da plataforma e incluí-los no balanço patrimonial da plataforma.
Apesar de ser uma iniciativa bem-intencionada, na essência é apenas um "pequeno apoio ao ecossistema", parecendo mais uma estratégia de curto prazo para responder a uma iniciativa semelhante lançada pela Bonk na época — o fato de a fundação não ter feito novas recompras em um mês confirma isso. No entanto, a comunidade continua reagindo positivamente à fundação.
Até agora, a fundação já recomprou tokens populares da Pump.fun no valor de 1,6 milhões de dólares, com uma perda total de apenas 10%; e é muito provável que esses tokens não sejam vendidos, funcionando como uma "queima indireta" (reduzindo a oferta circulante).
Os tokens recomprados incluem: TOKABU, USDUC, NEET, DOLLO, INCEL.
Live streaming e CCMs (Creator Capital Markets)
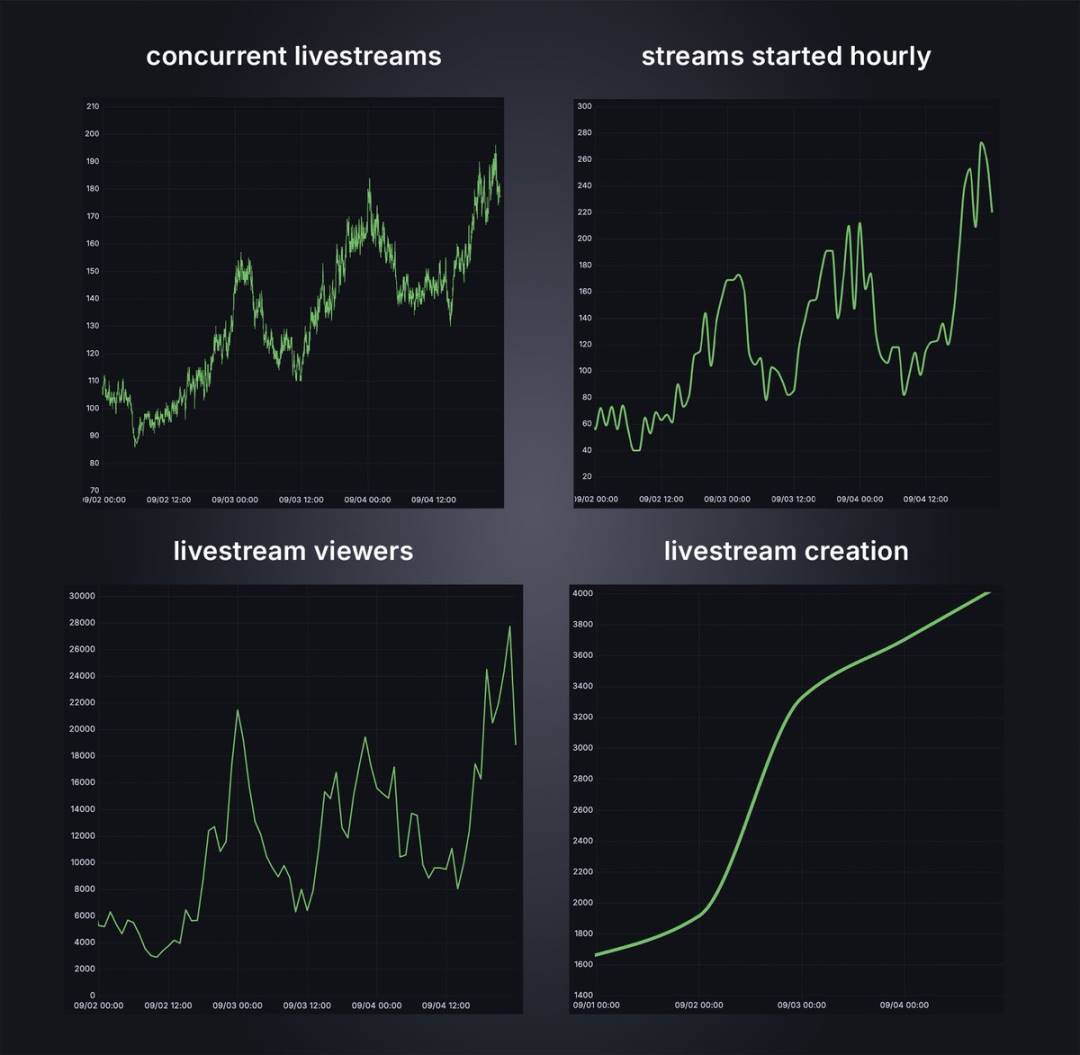
Recentemente, a Pump.fun divulgou dados de crescimento de seu serviço de live streaming — normalmente, novas plataformas de streaming têm dificuldade em conquistar rapidamente os usuários, mas o desempenho da Pump.fun é impressionante, e os dados comprovam seu apelo.
A otimização das taxas para criadores não só incentivou fortemente o "live streaming de eventos populares", mas também atraiu "streamers de fora do setor cripto" a experimentar essa nova forma de monetização de audiência: em plataformas de streaming tradicionais, os streamers enfrentam forte concorrência e precisam atender a requisitos mínimos de seguidores e audiência para monetizar, sem garantia de altos ganhos.
Na Pump.fun, os streamers têm mais facilidade para se destacar — podem rapidamente atrair atenção através de "interações relacionadas a tokens", aproveitar eventos populares para impulsionar o tráfego e obter altos retornos por meio das taxas de criador e do fornecimento inicial de tokens (caso optem por vender para lucrar).
Na minha opinião, "microinfluenciadores entrando no live streaming da Pump.fun" está apenas começando: por um lado, emitir tokens na Pump.fun é totalmente gratuito; por outro, é possível iniciar uma live facilmente pelo aplicativo móvel — esse modelo de baixo custo de entrada fará a demanda por esse cenário crescer continuamente.
Eu mesmo pretendo iniciar uma live na Pump.fun em breve; após pesquisa com a equipe, esperamos que a Pump.fun ofereça mais suporte aos streamers: como ferramentas de desenvolvimento mais completas (para facilitar a construção de funcionalidades na plataforma), funções de análise de dados mais detalhadas e mais recursos exclusivos para live streaming.
Estratégia mobile-first: foco em traders e desenvolvedores de alto nível
A Pump.fun sempre enfatizou "mobile-first", integrando diversas funções sociais em seu aplicativo nativo: incluindo rankings de KOLs / top traders, chats exclusivos para cada token (visíveis apenas no app), chat ao vivo durante transmissões e até mensagens privadas entre usuários.
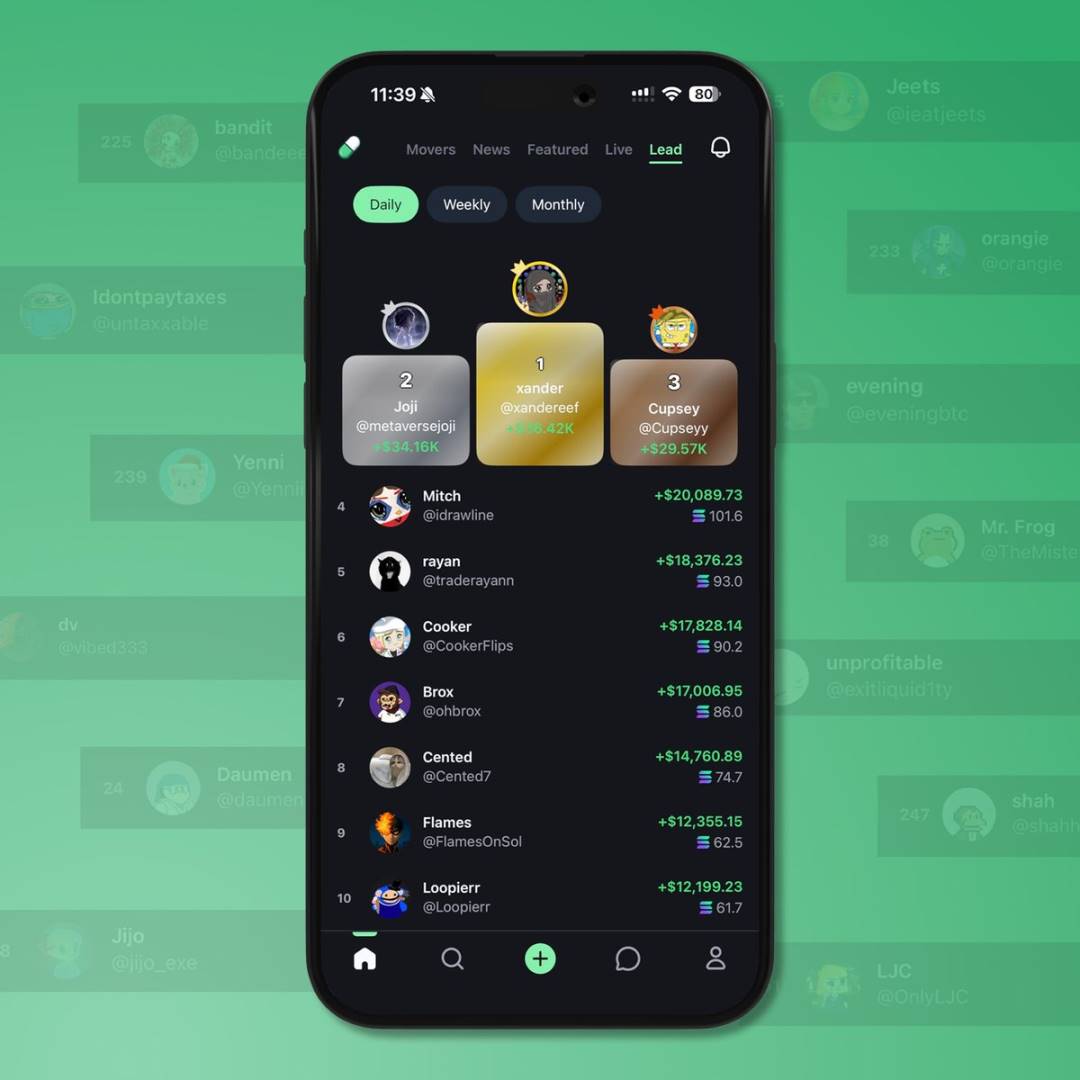
É fácil prever que, à medida que a penetração de usuários aumenta, essas funções sociais serão continuamente aprimoradas, reforçando ainda mais o posicionamento da Pump.fun como "plataforma preferida para negociação e emissão de Meme coins".
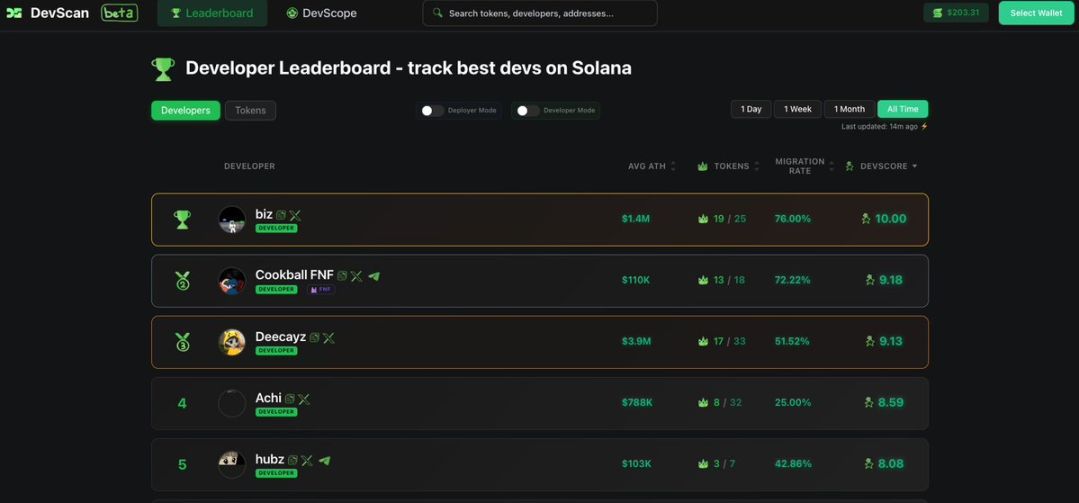
Vale lembrar que os desenvolvedores são o núcleo do ecossistema de Meme coins — sem desenvolvedores, não há novos tokens. No futuro, a Pump.fun provavelmente aumentará o apoio aos desenvolvedores: promovendo criadores de qualidade e oferecendo a eles uma plataforma exclusiva de exibição, como o "KOLSCAN".
Resumo e perspectivas
O futuro da Pump.fun é promissor: a comunidade está altamente engajada, o modelo econômico do token é claro; por meio de "design de protocolo alinhado ao ecossistema" e "comunicação transparente", a Pump.fun sem dúvida recuperou a confiança da comunidade.
Apesar de o token PUMP só ser desbloqueado em julho de 2026, ainda há um enorme espaço para crescimento no futuro.


