
Morgan Stanley está otimista com o preço-alvo do ouro em US$ 3.800, enquanto a prata pode superar as expectativas do mercado.

De acordo com informações do aplicativo Zhihui Finance, o relatório de pesquisa mais recente do Morgan Stanley aponta que o mercado de metais preciosos está entrando em um ciclo de alta impulsionado por múltiplos fatores positivos, e os preços do ouro e da prata podem apresentar tendências divergentes durante o ciclo de cortes de juros do Federal Reserve e mudanças no ambiente macroeconômico. Segundo a análise do relatório, dados históricos mostram que os metais preciosos geralmente apresentam aumentos significativos após cortes de juros pelo Federal Reserve — o ouro sobe, em média, 6% nos 60 dias após o corte (com alta máxima de 14%), enquanto a prata sobe, em média, 4% no mesmo período. Essa regularidade fornece uma referência importante para o mercado atual.
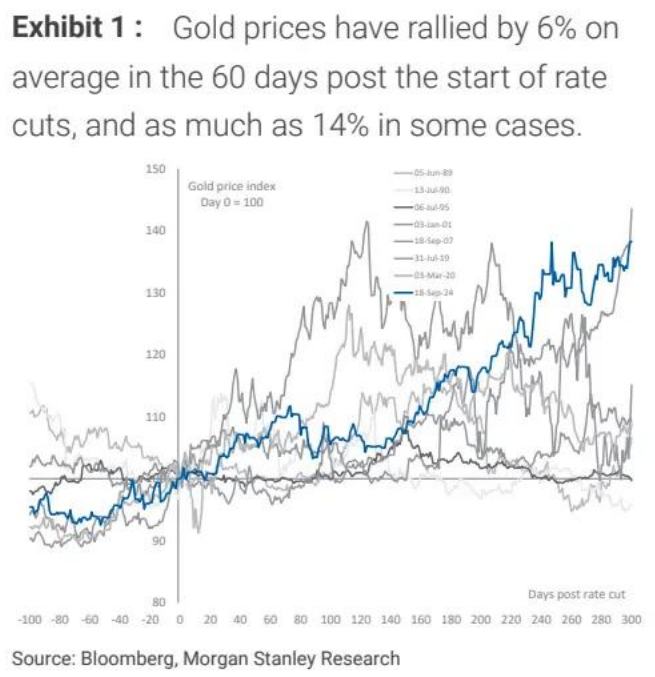
Figura 1
Do lado da demanda, os ETFs de ouro globais aumentaram suas posições em cerca de 440 toneladas este ano, revertendo a tendência de saídas líquidas dos últimos quatro anos, o que demonstra uma retomada da demanda institucional por alocação em ouro; as posições dos ETFs de prata aumentaram 127 milhões de onças no mesmo período, mas o relatório alerta para o risco de negociações especulativas que podem levar a uma alta excessiva dos preços.
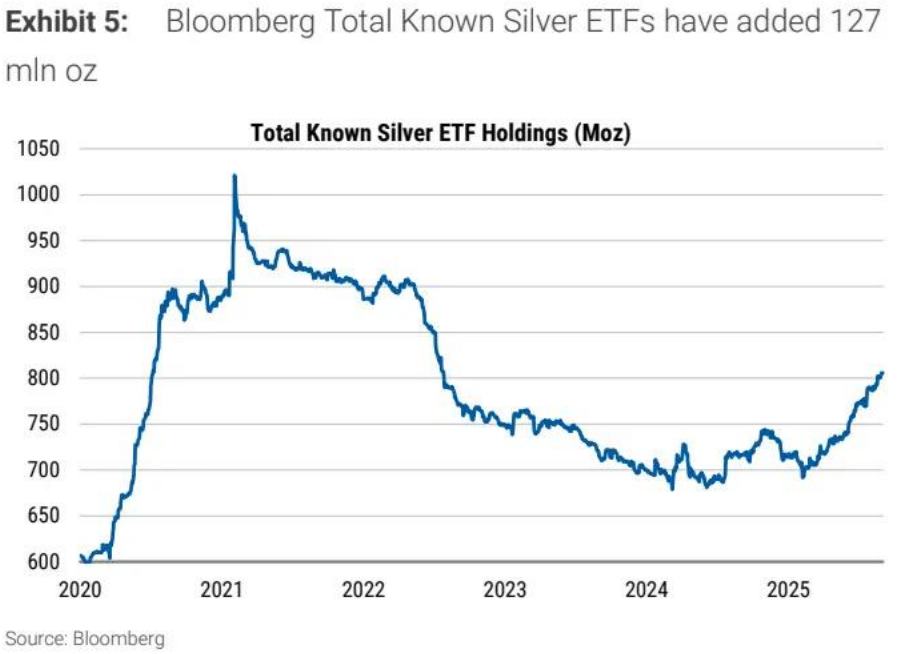
Figura 2
Vale destacar que os dados de importação de ouro da Índia em julho já mostram sinais de melhora, e embora a demanda por joias no segundo trimestre tenha atingido o nível mais baixo desde o terceiro trimestre de 2020, a expectativa de aumento da capacidade de consumo devido à reforma do Imposto sobre Bens e Serviços (GST) local pode preparar o terreno para uma recuperação futura da demanda.
Em relação às previsões de preços, o Morgan Stanley estabeleceu a meta de preço do ouro para o final do ano em US$ 3.800 por onça, com três fatores principais impulsionando essa projeção: a continuidade do ciclo de cortes de juros do Federal Reserve, a possível fraqueza adicional do índice do dólar (DXY) e a potencial recuperação do consumo de joias em mercados emergentes.
Para a prata, embora os analistas mantenham uma postura cautelosa (preço-alvo de US$ 40,9 por onça), o conflito entre a produção estável de painéis solares e a redução de 7% na oferta de mineração do México em relação ao ano anterior sugere que os preços da prata podem superar as expectativas.
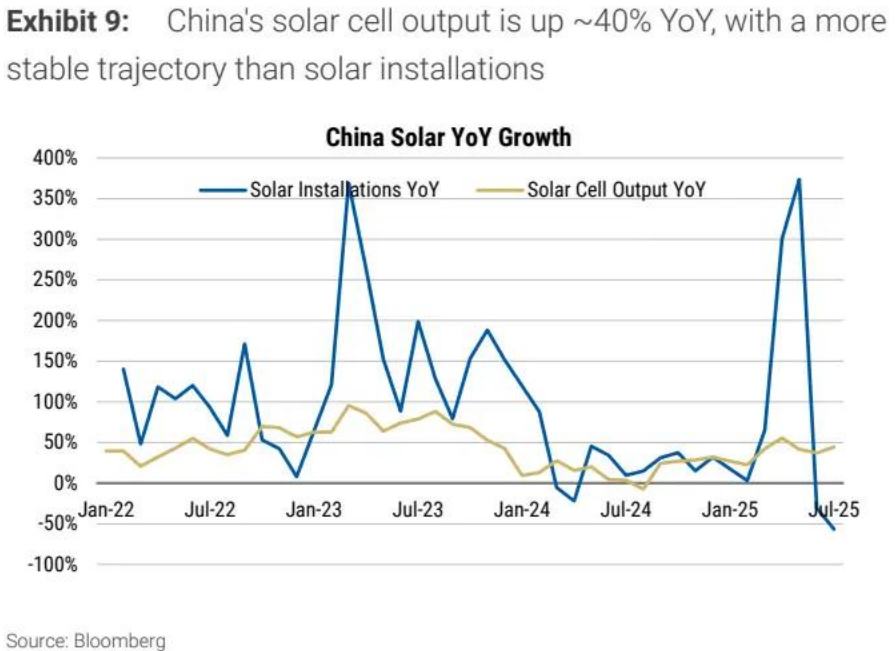
Figura 3
O relatório enfatiza especialmente que a forte correlação negativa entre ouro e dólar continua sendo a lógica fundamental de precificação. Se a tendência de desvalorização do índice do dólar persistir, isso beneficiará diretamente os metais preciosos cotados em dólar.
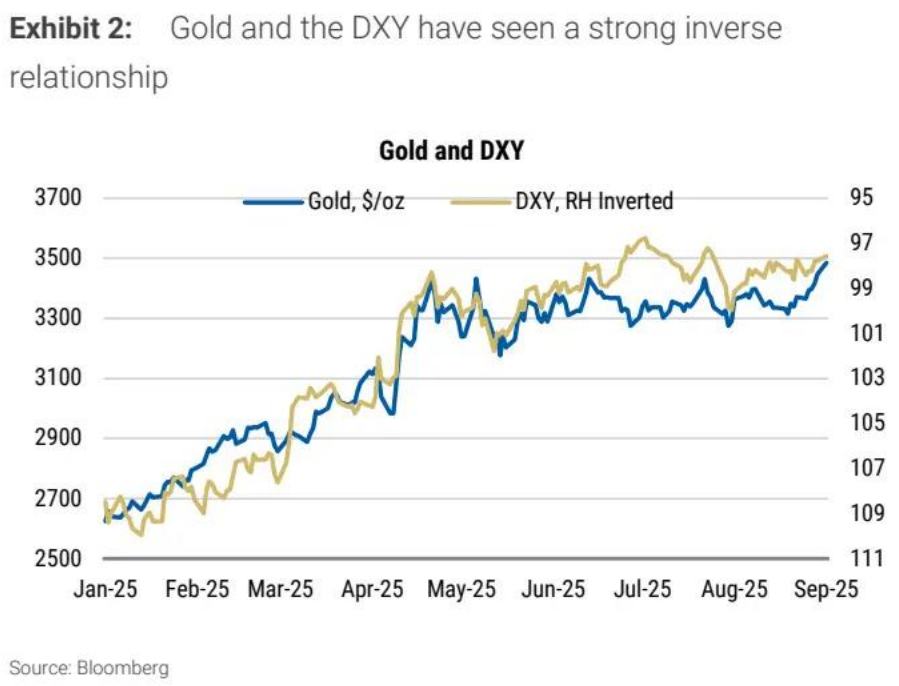
Figura 4
No entanto, o relatório também alerta para riscos: embora a reforma do GST na Índia não beneficie diretamente ouro e prata, outras isenções fiscais podem aumentar indiretamente a capacidade de consumo dos residentes; além disso, as relações comerciais entre o Morgan Stanley e as empresas envolvidas também devem ser consideradas pelos investidores ao tomar decisões.
No geral, o relatório acredita que as características de proteção e resistência à inflação do ouro durante o ciclo de cortes de juros sustentarão a alta dos preços, enquanto a prata precisará encontrar um equilíbrio entre a demanda industrial e o sentimento especulativo. Os investidores devem acompanhar de perto as políticas do Federal Reserve, a tendência do dólar e os sinais de recuperação do consumo no mercado indiano para aproveitar as oportunidades estruturais no mercado de metais preciosos.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A inflação nos Estados Unidos continua "persistentemente alta"! O Goldman Sachs foi o primeiro a mudar de opinião: O ciclo de aumento de juros do Federal Reserve ainda não acabou e pode subir mais 25 pontos base em março do próximo ano.
Os dados do CPI dos EUA de outubro, divulgados na terça-feira e superiores ao esperado, levaram o Goldman Sachs a revisar sua previsão anterior de que o atual ciclo de aumento de juros do Federal Reserve terminaria em dezembro. Agora, a gigante financeira de Wall Street prevê que o Federal Reserve fará mais um aumento de 25 pontos base em março do próximo ano.
O medo é o maior vendedor! Morgan Stanley incentiva a compra de semicondutores: falta de terrenos e eletricidade não são problema, os projetos aprovados não são suficientes para atender à demanda.
A Morgan Stanley acredita que o setor de semicondutores foi vendido em excesso recentemente, sendo o pânico do mercado, e não os fundamentos, o maior risco. Impulsionada pela demanda de infraestrutura de IA, os pedidos downstream continuam acelerando, e o fornecimento de semicondutores permanece como o principal gargalo. A limitação do LPS, por sua vez, torna o crescimento mais estável. O setor pode oscilar a curto prazo, mas já está próximo do fundo, com perspectivas positivas para os segmentos de poder computacional e armazenamento.

Pedidos de poder de processamento explodem, por que o "comércio de IA" está perdendo força? JPMorgan revela o descompasso entre investimento em IA e realização da produtividade
A equipe de pesquisa econômica global do JPMorgan, liderada por Joseph Lupton, apontou em um estudo de 10 de novembro que a recente melhora na produtividade do trabalho deriva principalmente da intensificação do uso de capital e do aumento da força dos fatores de produção. Os amplos ganhos de eficiência proporcionados pela IA, por meio da reestruturação de processos, integração de dados e ajustes organizacionais, ainda exigem tempo para se concretizarem. Isso significa que pedidos de chips, servidores e equipamentos elétricos podem crescer primeiro, enquanto o retorno contínuo do investimento para operadores de poder computacional e usuários finais pode não acontecer simultaneamente.
O investimento em IA entra no "Vale da Desilusão", os próximos 18 meses serão um teste de vida ou morte!
O Goldman Sachs acredita que o ciclo de investimento em IA está atualmente no "vale da desilusão", mas essa não é a primeira vez que isso acontece. O problema central é que o modelo de negócios das novas empresas de computação em nuvem depende fortemente do retorno dos gastos dos clientes finais em IA, enquanto atualmente "basicamente nenhuma empresa pode atribuir seus lucros à IA". O fundador da Social Capital, Palihapitiya, definiu claramente uma janela crucial de 18 meses, período durante o qual o mercado irá avaliar e separar os modelos de negócios sustentáveis dos insustentáveis em IA.

Preços de criptomoedas
Mais


