
Quantas criptomoedas realmente morreram entre 2021 e 2025?

Conteúdo
Alternar- O que é uma moeda “morta”?
- Análise ano a ano: de 2021 a 2025
- Dois estudos de caso: Squid Game Token & TerraUSD (UST)
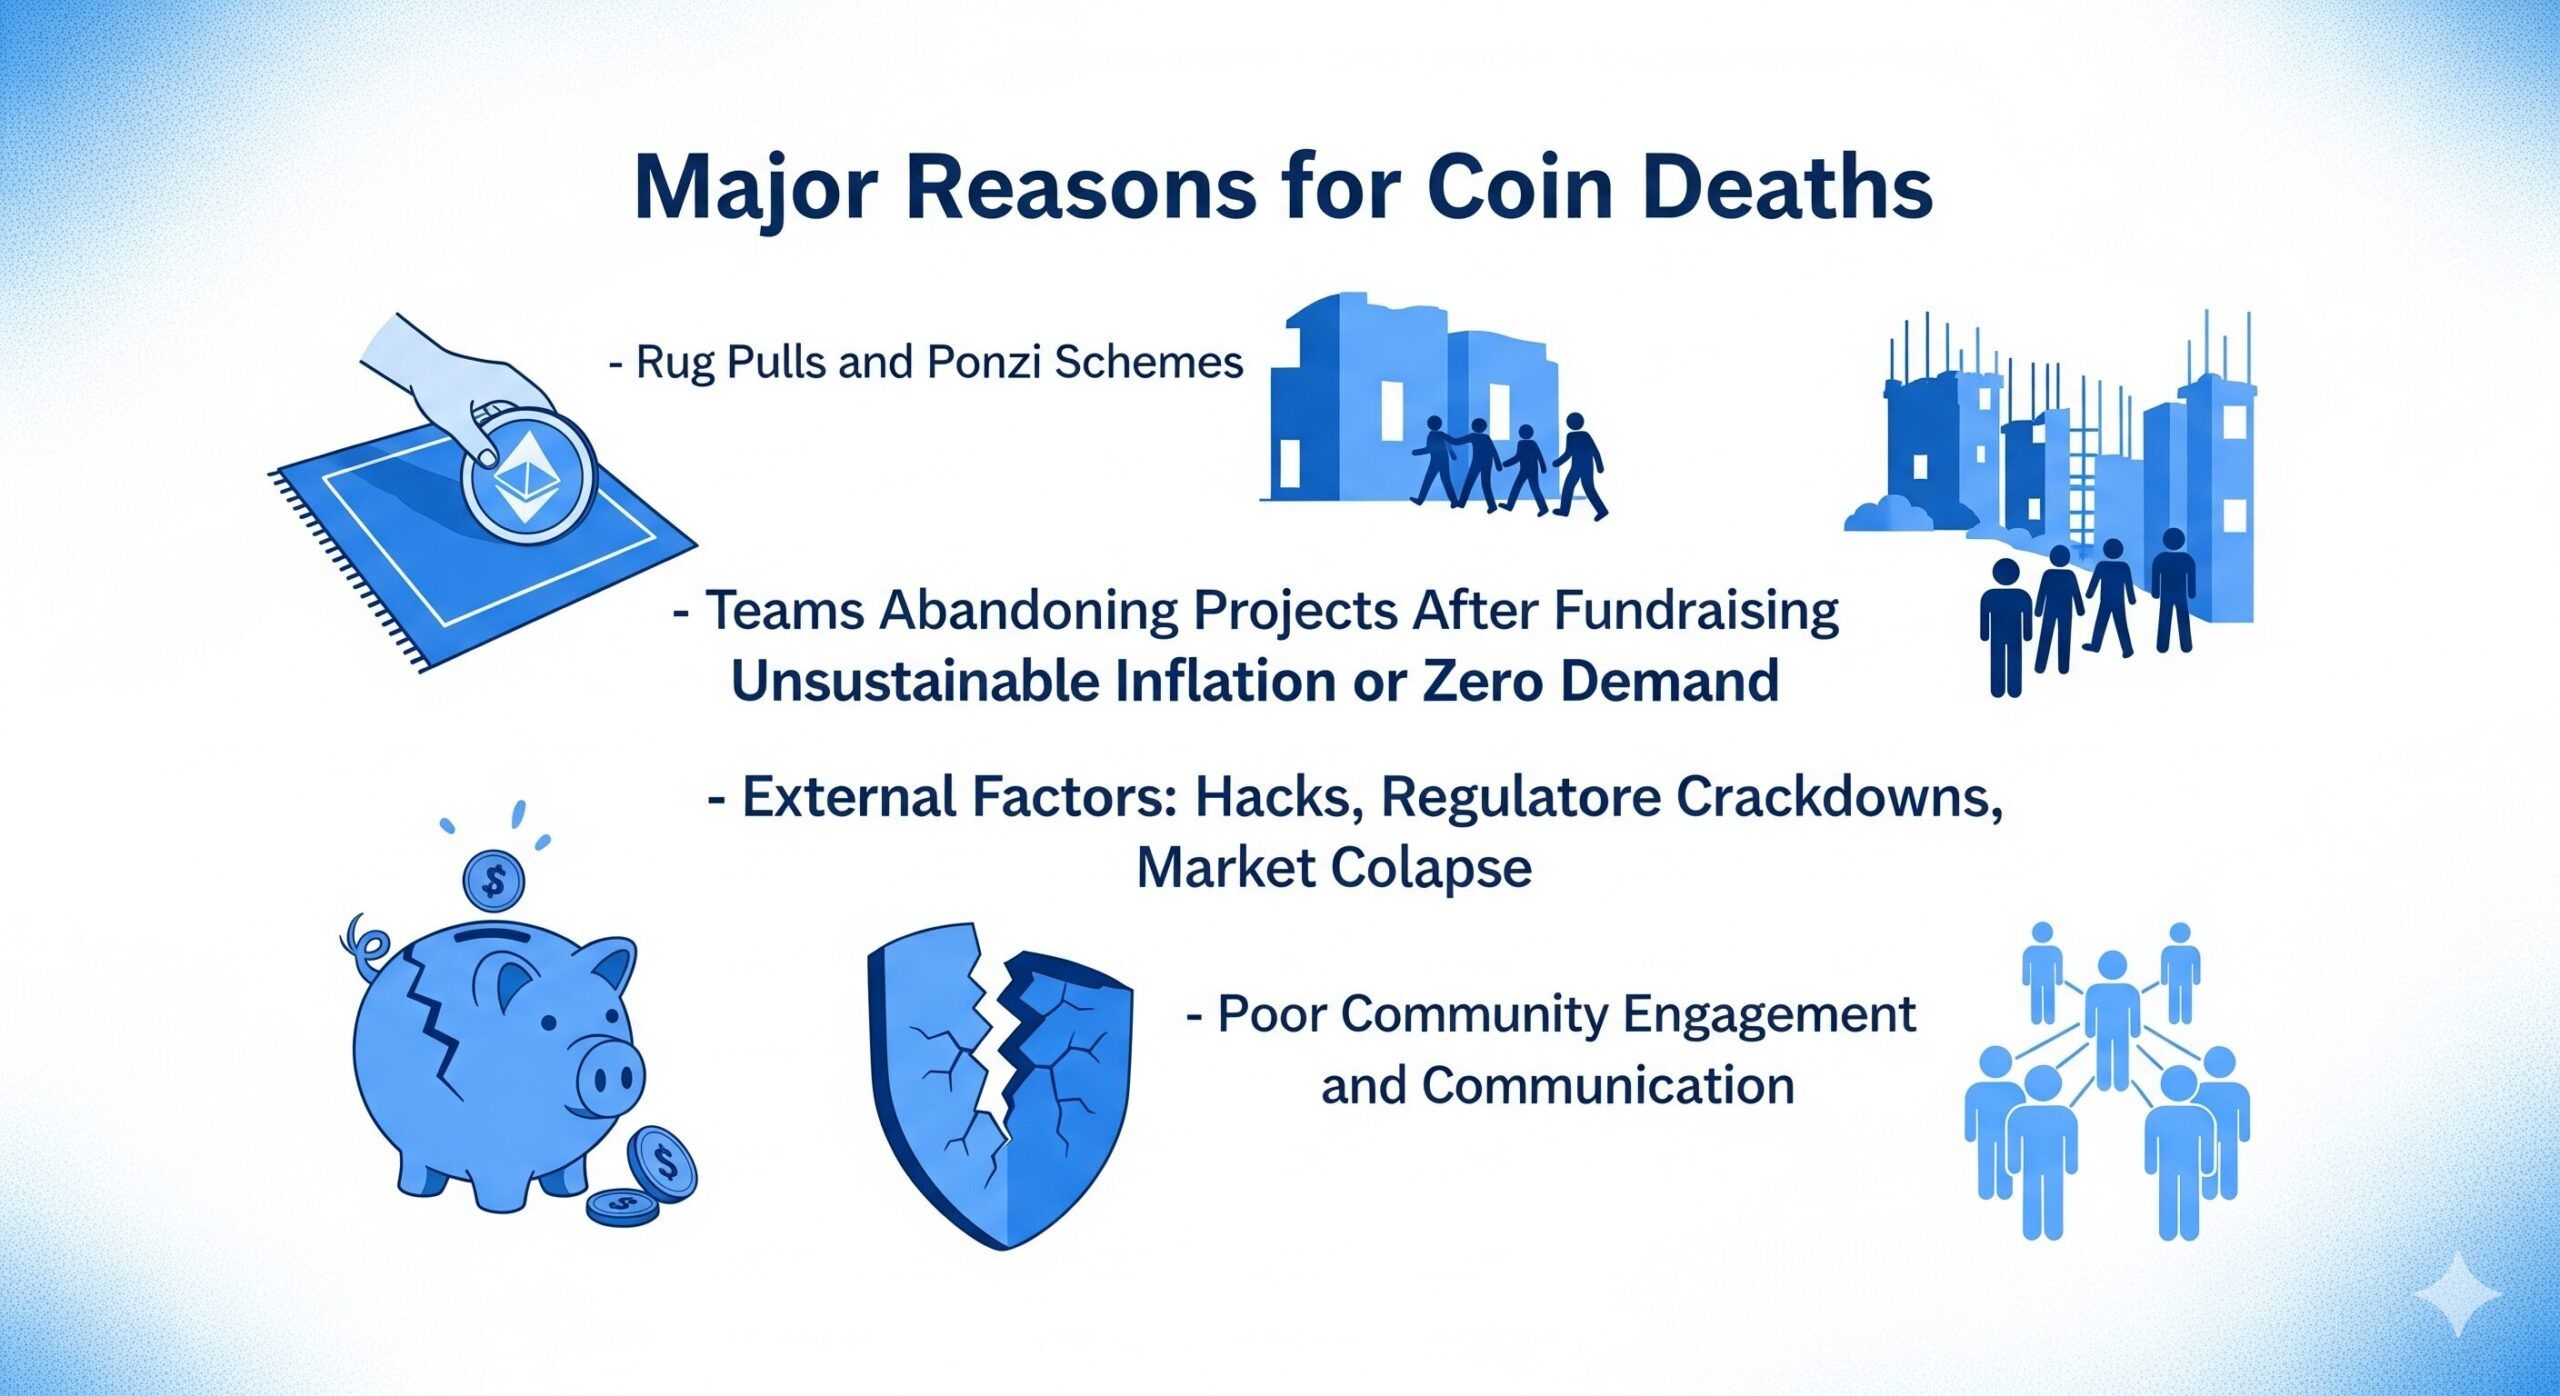
- Principais razões para a morte de moedas
- Rug Pulls e Esquemas Ponzi
- Equipes abandonando projetos após captação de recursos
- Tokenomics que causaram inflação insustentável ou demanda zero
- Fatores externos: hacks, repressão regulatória, colapso do mercado
- Engajamento e comunicação comunitária deficientes
- O que isso significa para o futuro da inovação em cripto
A partir de 2021, a indústria cripto testemunhou um aumento sem precedentes em novos projetos e lançamentos de tokens. Impulsionados pelo FOMO dos investidores, taxas de juros baixas e o surgimento de NFTs e DeFi, milhares de novas moedas entraram no mercado com casos de uso únicos. As avaliações de mercado dispararam, com alguns tokens atingindo capitalizações de mercado de bilhões de dólares em poucos meses após o lançamento.
No entanto, o ciclo de hype acabou cedendo lugar a uma correção severa. À medida que o sentimento do mercado esfriou e a liquidez secou, muitos projetos não conseguiram cumprir suas promessas. Fundamentos fracos, má gestão e golpes descarados levaram ao colapso ou abandono de inúmeros tokens, transformando-os nas chamadas dead crypto coins.
Acompanhar esses failed crypto projects é fundamental tanto para investidores quanto para o setor, pois ajuda a identificar sinais de alerta, aprimorar práticas de due diligence e direcionar futuros investimentos para inovações sustentáveis em vez de hypes passageiros.
O que é uma moeda “morta”?
Uma dead crypto coin é uma criptomoeda que deixou de funcionar efetivamente como um projeto ativo ou ativo de mercado. Alguns critérios comuns para rotular uma moeda como morta incluem:
- Ser removida das principais exchanges, o que elimina a maioria das vias de negociação.
- Inatividade prolongada nos canais oficiais de mídia social, indicando falta de engajamento da comunidade ou atualizações dos desenvolvedores.
- Repositórios no GitHub ou outras bases de código abandonadas, sugerindo que a equipe de desenvolvimento não está mais mantendo ou aprimorando o projeto.
- Volume de negociação próximo de zero por um período prolongado, significando que há pouca ou nenhuma demanda ou liquidez para a moeda.
Embora uma moeda não precise atender a todos esses critérios para ser considerada morta, a combinação desses fatores sinaliza que ela perdeu tanto o suporte técnico quanto a confiança do mercado.
Análise ano a ano: de 2021 a 2025
Aqui está nossa dead crypto coins list por ano, entre 2021 e 2025:
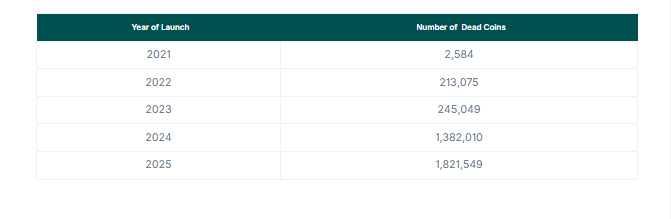 O número de falhas de criptomoedas por ano, entre 2021 e 2025. Fonte: Coingecko
Dois estudos de caso: Squid Game Token & TerraUSD (UST)
No final de 2021, Squid Game Token (SQUID) ganhou atenção devido à sua ligação com a popular série da Netflix, Squid Game. Os criadores promoveram o token como um projeto play-to-earn, prometendo grandes retornos aos investidores.
Mas logo após o lançamento, os desenvolvedores realizaram um “rug pull”, vendendo seus tokens e fazendo o valor despencar de mais de $2.800 para quase nada. O projeto foi abandonado e os investidores perderam seu dinheiro.
Da mesma forma, Terra (LUNA) era uma criptomoeda bem conhecida que colapsou em maio de 2022. Sua stablecoin algorítmica, TerraUSD (UST), foi projetada para manter paridade com o dólar americano usando um sistema de mint-and-burn com LUNA.
O colapso ocorreu em três etapas: primeiro, grandes saques e negociações romperam a paridade do UST, tornando-o instável. Em segundo lugar, as tentativas de restaurar a paridade, incluindo a troca de bilhões em USDT e a venda de reservas de Bitcoin, desaceleraram temporariamente a queda, mas acabaram falhando.
Com a paridade rompida, os detentores de UST começaram a queimar UST para cunhar LUNA, desencadeando uma hiperinflação massiva. Isso fez com que tanto UST quanto LUNA caíssem para quase zero, eliminando bilhões e resultando em enormes perdas para os investidores.
Estes são apenas dois estudos de caso entre muitas outras moedas que morreram nos últimos 5 anos. Considerando-os, agora vamos analisar as causas comuns da morte de moedas.
Principais razões para a morte de moedas
Dead crypto coins raramente desaparecem sem uma história. A maioria cai devido a uma combinação de planejamento ruim, comportamento antiético ou pressões externas que destroem qualquer confiança ou valor remanescente.
Rug Pulls e Esquemas Ponzi
Um rug pull ocorre quando os desenvolvedores de um projeto retiram abruptamente toda a liquidez ou fundos, deixando os investidores com tokens sem valor. Esses golpes geralmente começam com marketing agressivo, parcerias falsas e promessas irreais para atrair compradores rapidamente.
Projetos cripto no estilo Ponzi, por sua vez, dependem dos fundos de novos investidores para pagar participantes anteriores, criando a ilusão de retornos constantes até que o sistema inevitavelmente colapse.
RELACIONADO: Produtos de seguro DeFi podem resolver o problema dos Rug Pulls?
Equipes abandonando projetos após captação de recursos
Alguns projetos arrecadam milhões por meio de vendas de tokens, apenas para que a equipe fundadora desapareça assim que garante o capital. Sem desenvolvimento contínuo, atualizações ou apoio da comunidade, o token perde todo o propósito.
Em muitos casos, até mesmo equipes bem-intencionadas abandonam o barco após ficarem sem fundos ou perceberem que o produto não é viável.
Tokenomics que causaram inflação insustentável ou demanda zero
Tokenomics mal projetados podem afundar um projeto mais rápido do que má publicidade. Por exemplo, se muitos tokens são liberados rapidamente, a inflação pode corroer o valor antes que a adoção aconteça.
Por outro lado, tokens sem utilidade clara ou motores de demanda rapidamente perdem relevância no mercado. Tokenomics sustentáveis exigem cronogramas de oferta equilibrados, casos de uso claros e incentivos para manter, em vez de despejar.
LEIA TAMBÉM: Por que Tokenomics são importantes em projetos cripto
Fatores externos: hacks, repressão regulatória, colapso do mercado
Mesmo projetos legítimos podem morrer devido a eventos fora de seu controle. Um grande hack pode drenar a liquidez ou comprometer a confiança dos investidores, enquanto proibições regulatórias súbitas podem forçar exchanges a remover o token.
Quedas generalizadas do mercado, como as de 2018 ou 2022, podem eliminar dead coins com reservas fracas ou adoção limitada, deixando-as incapazes de se recuperar.
RELACIONADO: Os maiores hacks e explorações da história do DeFi & o que podemos aprender com eles
Engajamento e comunicação comunitária deficientes
A sobrevivência de um projeto cripto muitas vezes depende de sua capacidade de manter a comunidade informada e engajada. Quando os desenvolvedores deixam de comunicar atualizações, responder a preocupações ou cumprir marcos prometidos, a confiança dos investidores se deteriora.
Com o tempo, a baixa moral e participação da comunidade levam a menor liquidez, redução da atividade na rede e eventual remoção das exchanges.
O que isso significa para o futuro da inovação em cripto
À medida que a regulação melhora e a conscientização dos investidores cresce, as taxas de sobrevivência das criptomoedas podem aumentar. Regras mais claras podem filtrar golpes, enquanto investidores informados evitam projetos movidos por hype. Essa mudança pode criar um mercado mais seguro, onde empreendimentos credíveis e bem gerenciados prosperam.
A longevidade dos projetos dependerá da due diligence, utilidade real e comunidades fortes. Aqueles que oferecem soluções reais e desenvolvimento ativo têm mais chances de perdurar, impulsionando o setor para menos, porém mais resilientes criptomoedas baseadas em sustentabilidade e confiança.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
ROI - Para o Departamento do Tesouro liderado por Trump, o “final” do leilão é a parte mais complicada: McKieffer
As opiniões expressas neste artigo refletem apenas a visão do autor, Jamie McGeever, colunista da Reuters. Orlando, Flórida, 6 de outubro – Os leilões de títulos do Tesouro dos Estados Unidos normalmente deveriam ser rotineiros, previsíveis e sem valor noticioso. Mas estes não são tempos comuns e, agora, o governo Trump enfrenta o risco de a fraca demanda em suas vendas de títulos se tornar manchete. O Tesouro dos EUA planeja emitir quase US$ 120 bilhões em títulos esta semana, marcando a primeira venda de títulos de prazo mais longo além dos papéis de curto prazo nas últimas duas semanas: US$ 58 bilhões em títulos de 3 anos na terça-feira, US$ 39 bilhões em títulos de 10 anos na quarta e US$ 22 bilhões em títulos de 30 anos na quinta. Esses leilões, que normalmente passariam despercebidos, estão recebendo atenção cada vez maior devido ao desempenho extremamente fraco entre 22 e 24 de setembro – especialmente o leilão de títulos de 5 anos em 23 de setembro, que provocou o maior salto nos rendimentos desde abril do ano passado. Desde então, os rendimentos não apenas não recuaram, como dispararam em quase todos os prazos, atingindo os maiores patamares em décadas. Vale notar que é praticamente nula a possibilidade de um leilão de títulos do Tesouro dos EUA “falhar”. Os dealers primários – atualmente 26 bancos e instituições de Wall Street autorizados pelo Federal Reserve de Nova York a atuar como formadores de mercado de títulos do Tesouro – sempre participarão. Eles assumem, na prática, a responsabilidade de garantia das vendas, assegurando o funcionamento estável do mercado de US$ 30 trilhões em títulos do Tesouro dos EUA, o mais líquido do mundo. Isso, por sua vez, mantém todo o sistema financeiro global funcionando. Trilhões de dólares em dívidas, ativos e derivativos de mercado ao redor do mundo utilizam os títulos do Tesouro como referência. Os títulos também são essenciais como colateral para operações financeiras nos EUA e no mundo – incluindo operações de recompra e empréstimos interbancários. Em resumo, enquanto os títulos do Tesouro dos EUA continuarem sendo o pilar do sistema financeiro global, sempre haverá compradores nos leilões. A questão, como sempre, é a que preço essas vendas serão realizadas. Atualmente, o custo de captação no mercado secundário está nos níveis mais altos desde meados dos anos 2000, portanto, é razoável esperar que o Tesouro também pague taxas mais altas no mercado primário. Mas, como mostraram os últimos leilões, surpresas negativas ainda podem ocorrer. “Grande demais para ser absorvido pelo mercado?” O leilão de títulos de 5 anos, no valor de US$ 70 bilhões, realizado em 23 de setembro, foi um dos mais preocupantes dos últimos anos. A demanda, medida pela “taxa de cobertura de ofertas”, foi a mais baixa em nove anos. O Tesouro acabou vendendo os títulos a um rendimento de 5,033%, mais de 3 pontos-base acima do rendimento de mercado no momento do fechamento das ofertas. Três pontos-base podem não parecer muito, mas para um leilão de títulos de 5 anos, isso é excepcional. Esse foi o maior chamado “tail” (diferença entre o rendimento do leilão e o do mercado secundário) desde junho de 2022. Analistas do JPMorgan observaram que para encontrar outro leilão de títulos de 5 anos com um “tail” de 3 pontos-base, é preciso voltar a 2011 — época da crise do teto da dívida, que levou ao rebaixamento do rating de crédito dos EUA em agosto daquele ano. Hoje, preocupações com as perspectivas fiscais dos EUA aumentaram o custo do crédito de longo prazo. Por isso, o consenso do mercado é que o governo Trump vá gradualmente transferir o grande volume de emissões do Tesouro para a parte “intermediária” da curva de rendimentos – onde os custos são mais baixos. É por isso que o leilão dos títulos de 5 anos de duas semanas atrás gerou tanta preocupação. “Tails” de 3 pontos-base são mais comuns em leilões de títulos de longo prazo, mas raros nos papéis intermediários da curva. Se o Tesouro for forçado a pagar prêmios mais altos para emitir esses títulos, teremos um problema. Uma “cauda” mais longa pode ter várias causas, incluindo volatilidade do mercado no dia do leilão ou questões fundamentais mais profundas que podem atrapalhar a demanda ao longo do tempo. Normalmente, é difícil distinguir entre esses pontos, pois não são mutuamente exclusivos. Olhando de forma otimista, esse nervosismo ainda não contaminou a extremidade de curto prazo da curva de rendimentos. Pelo menos, ainda não. Os rendimentos dos títulos de 3 e 10 anos subiram cerca de 50 pontos-base em relação ao leilão anterior, há um mês, girando em torno de 4,96% e 5,32%, respectivamente. O rendimento do título de 30 anos subiu cerca de 35 pontos-base, para 5,65%. Esse nível deveria ser alto o suficiente para garantir uma forte demanda e uma venda tranquila, certo? Provavelmente. Mas, caso surjam surpresas, volatilidade e incerteza podem se espalhar por todo o mercado. Investidores estarão de olho nos desdobramento
A entrada em fundos monetários caiu abruptamente para 158 bilhões, sinalizando alerta para a liquidez de curto prazo dos títulos do Tesouro dos EUA?
A entrada de fundos monetários caiu abruptamente para US$ 158 bilhões nos três primeiros trimestres deste ano, impulsionando o aumento do rendimento dos títulos do tesouro. O aumento da volatilidade de curto prazo está provocando preocupações no mercado sobre o aperto do financiamento de curto prazo.
Preços de criptomoedas
Mais


