Da divulgação do CPI à disparada das taxas de juros: análise das causas da queda do ouro
Portal de Notícias Cambiais 15 de setembro—— Múltiplos fatores impulsionam a alta das taxas reais dos títulos dos EUA, ouro segue sob pressão e ponto de inflexão do mercado depende dos dados dos EUA
Na sessão asiática e europeia de terça-feira (15 de setembro), o ouro à vista continuou recuando, negociando atualmente a 4276 dólares, queda de 0,52%.
Recentemente, as taxas reais têm disparado continuamente. No momento em que o CPI foi divulgado, esperava-se que as taxas reais caíssem brevemente, mas ao final, depois de um pequeno recuo intradiário, houve um grande salto, sendo esse salto ainda maior que o das taxas nominais representadas pelo rendimento dos títulos do Tesouro dos EUA de 10 anos.
Pela fórmula, taxa nominal = taxa real + expectativa de inflação + prêmio de risco de inflação (IRP). Geralmente, expectativa de inflação + IRP são combinados em uma expectativa de inflação ampla, mas em mercados em que fatores positivos se concretizam, é preciso separar para enxergar com clareza; no dia em que o CPI foi divulgado, com a realização dos riscos negativos, precisou-se usar o IRP em separado.
Ou seja, a queda das taxas nominais naquele dia foi causada por uma queda brusca do IRP, pois o mercado entendeu que, embora a inflação tenha superado levemente as expectativas, o temor de uma deterioração acentuada diminuiu; mas a alta endógena das taxas reais foi o verdadeiro motivo da alta final das taxas de juros, sendo também a razão do recuo recente do ouro.
Resiliência da inflação: período de manutenção de alta de juros prolongado continuamente
A inflação nos EUA não entrou em espiral explosiva, mas a desaceleração é muito mais lenta do que o mercado esperava, com inflação de serviços e aluguel mostrando forte rigidez.
Com a inflação persistente, o Federal Reserve não tem espaço para cortar juros rapidamente, e o mercado é obrigado a revisar para cima, continuamente, a precificação de "quanto tempo os juros altos vão durar", mantendo até mesmo a possibilidade de um aumento extra de juros.
Pela ótica da estrutura de decomposição das taxas, a taxa real é igual à taxa nominal menos a expectativa de inflação. A rigidez da inflação mantém a expectativa em alta e, com a taxa nominal não cedendo, ambos impulsionam a elevação da taxa real, aumentando também o rendimento dos TIPS.
Essa é a força motriz mais central e duradoura desta rodada de aumento das taxas reais.
Resiliência dos fundamentos econômicos: taxa real de equilíbrio em alta
A economia dos EUA não entrou em recessão; o consumo e o emprego mantêm uma resiliência acima do esperado, e a economia consegue suportar o ambiente atual de juros altos.
Segundo o modelo clássico de Fisher, a taxa real de juros reflete o retorno real do capital físico, determinado pelo equilíbrio entre oferta de poupança e demanda de investimento: quando a demanda econômica é forte, as empresas querem investir, a taxa de retorno do capital é alta, e o custo real do dinheiro sobe naturalmente, elevando a taxa real de equilíbrio.
O mercado não precifica mais a possibilidade de "o Fed ser forçado a cortar juros em breve para salvar a economia". O desaparecimento dessa expectativa eleva ainda mais a previsão da taxa de política no longo prazo, em ressonância com a rigidez da inflação, impulsionando o patamar das taxas reais.
Não é o aumento de juros que prejudica a economia, mas sim o fato de a economia suportar os juros altos – este é o pano de fundo fundamental da alta dos juros nesta rodada.
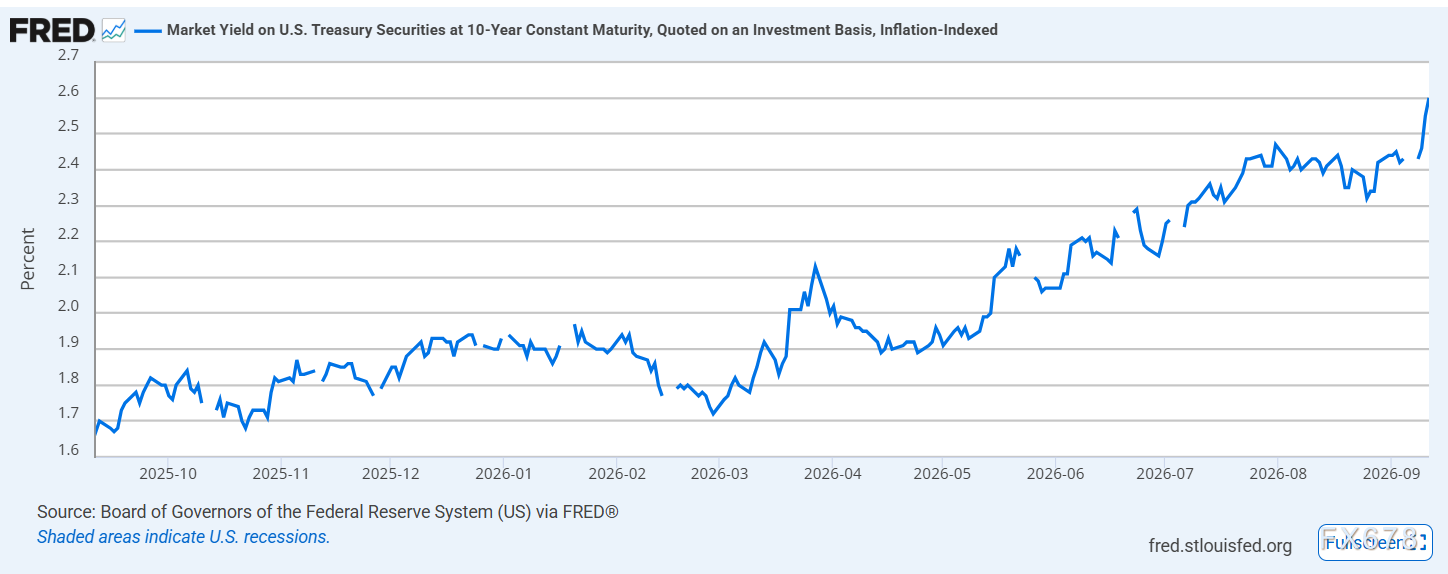
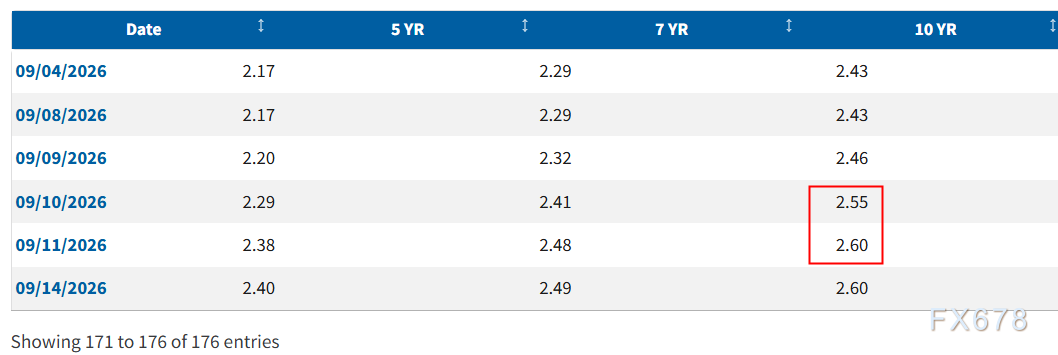
(Visão geral da taxa de rendimento dos TIPS de 10 anos, fonte: Federal Reserve)
Ao comparar com o rendimento dos títulos do Tesouro de 10 anos dos EUA, vemos que, após a divulgação do CPI, o rendimento do título de 10 anos subiu 0,12 bp, mas o TIPS subiu 0,5 bp — o fator principal foi o IRP, que despencou 0,48 bp com o alívio do temor extremo de inflação.
Oscilação contínua do preço do petróleo: reforça expectativa de juros altos
A oscilação contínua do preço internacional do petróleo é um fator de perturbação no lado da oferta que não pode ser ignorado por trás da rigidez da inflação nesta rodada.
Fatores como conflitos geopolíticos e descompasso global entre oferta e demanda se cruzam, impedindo que o preço do petróleo recue de forma tendencial, com alta repetida nos pontos-chave.
O petróleo, como a commodity mais central, quando em alta, transmite pressão de inflação para os bens finais via transporte, matérias-primas químicas, custos de bens de consumo etc., tornando-se uma pressão inflacionária importada.
Pela ótica da estrutura de decomposição das taxas, o impacto do petróleo sobre as taxas reais é duplo.
Por um lado, a alta recorrente do petróleo eleva a incerteza sobre a desaceleração da inflação, sustentando e até ampliando a expectativa inflacionária, dificultando o início de cortes de juros pelo Federal Reserve. Por outro, o petróleo é um choque do lado da oferta, elevando a inflação do lado dos custos, não por excesso de demanda; essa pressão "estagflacionária" faz o Federal Reserve priorizar ainda mais a inflação sobre o crescimento econômico, prolongando o período de juros altos, elevando as taxas reais.
Ao mesmo tempo, a incerteza do petróleo pode elevar temporariamente o prêmio de risco de inflação IRP.
Quando o mercado teme um possível segundo impacto inflacionário causado pela alta do petróleo, o IRP é elevado, e o rendimento nominal dos títulos dos EUA recebe um prêmio extra de risco de inflação sobre a alta das taxas reais; somando à pressão de oferta de Treasuries e ao aumento do prêmio de prazo, a pressão de alta nas taxas de longo prazo é reforçada — esse é um dos culpados pela disparada dos títulos de 10 anos pelo mundo.
Pressão de oferta de Treasuries: prêmio de prazo em alta e decepção com política de suporte
O déficit fiscal dos EUA permanece elevado; o Tesouro segue emitindo grandes quantidades de títulos de longo prazo, gerando preocupação com o excesso de oferta. Investidores exigem prêmio de prazo mais alto para absorver esses títulos, fazendo os rendimentos nominais subirem pelo lado da oferta.
Ao mesmo tempo, o mercado é pessimista quanto ao efeito do programa de recompra de Treasuries pelo Tesouro.
Aproximadamente metade dos gestores de fundos acredita que a recompra não terá efeito sobre os rendimentos, enquanto quase 30% acha que pode até elevá-los. A decepção com a expectativa de política de suporte equivale à retirada do "colchão de segurança" do mercado de títulos; a precificação dos longos fica mais frágil, e em caso de venda concentrada, os rendimentos podem disparar rapidamente por efeito negativo de retroalimentação.
Resumo e análise técnica:
O ouro é um ativo de longuíssimo prazo sem rendimento, com precificação altamente dependente da taxa real de juros como fator central de desconto.
Taxa real de juros em alta significa maior custo de oportunidade em manter ouro; os fluxos de caixa futuros do ouro (que são zero) têm valor presente menor, pressionando o preço do metal.
Essa alta das taxas reais é sustentada por múltiplos fatores: rigidez inflacionária prolongando o período de juros altos, resiliência econômica elevando a taxa real de equilíbrio, preço do petróleo reforçando expectativa de inflação de custos, pressão de oferta de Treasuries aumentando o prêmio de prazo.
Esses fatores compõem uma base sólida para a alta estrutural da taxa real de juros, e não apenas perturbações emocionais de curto prazo.
O repique técnico do ouro causado pela queda do IRP é, essencialmente, um alívio momentâneo do risco de cauda — uma força fraca, incapaz de contrariar o impacto persistente da alta estrutural das taxas reais sobre o ouro.
Portanto, enquanto não houver um claro ponto de inflexão nas taxas reais, é difícil reverter estruturalmente o quadro de pressão no ouro no médio prazo.
O texto aborda principalmente a dimensão dos juros, mas a precificação do ouro não depende apenas disso. Compras de bancos centrais, desvalorização do dólar/crédito e demanda de proteção também formam forças autônomas de demanda que podem, em certos momentos, compensar a pressão das taxas reais. Pelo limite do escopo de análise, esses fatores não são explorados e ficam para futuras discussões.
Análise técnica: o ouro à vista encontra-se atualmente em consolidação nos níveis mais baixos, sustentado pela linha do pescoço de um pequeno ombro-cabeça-ombro, formando uma pequena configuração de topo; porém, padrões de topo em níveis baixos costumam ser armadilha para os vendidos, então investidores comprados não precisam temer excessivamente.
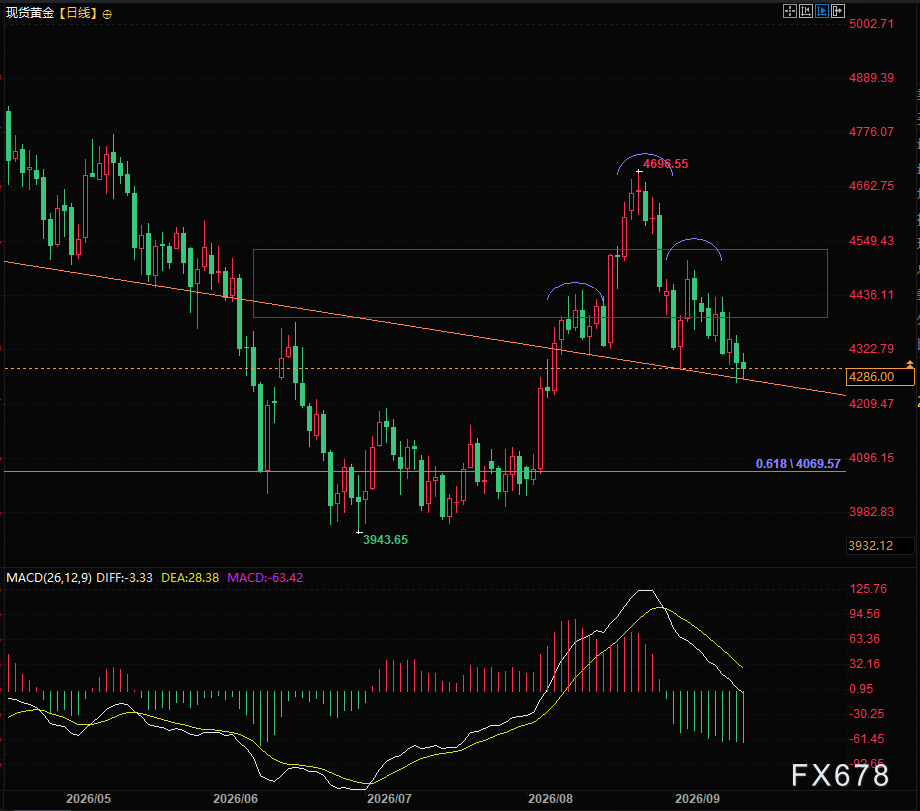
(Gráfico diário do ouro à vista, fonte: Easy Forex)
Fuso leste asiático 21:22, ouro à vista agora cotado a 4285,99





