
Prognoza wyników finansowych Nvidia (NVDA.US) za Q3 FY2027: pierwsze sprawozdanie po odejściu Jen-Hsun Huang, które ma potwierdzić odporność popytu na AI i udowodnić, że „firma poradzi sobie bez niego”.
 Bitget2026/11/17 02:57
🔥 Radar Gorących Tematów Amerykańskiej Giełdy już działa! 3 główne trendy na rynku amerykańskim + 6 wyselekcjonowanych akcji + 7 kluczowych wydarzeń w kalendarzu, gdzie są teraz okazje inwestycyjne na Wall Street? Kliknij link i zobacz 22 możliwe strategie inwestycyjne→
1. Szybki przegląd kluczowych punktów inwestycyjnych
Nvidia ogłosi wyniki za III kwartał FY2027 po zamknięciu sesji czasu nowojorskiego 17 listopada 2026 r. (czas pekiński: nad ranem 18 listopada 2026 r.), po czym odbędzie się rozmowa dotycząca sprawozdania finansowego. Konsensus Wall Street prognozuje przychody na poziomie około 109 mld USD (+91,2% r/r), zarobki na akcję około 2,50 USD (+92,2% r/r); oficjalne prognozy spółki to 108 mld USD ±2% (ok. 105,8–110,2 mld USD), kwartał do kwartału +12%. Jest to pierwszy raport finansowy po rezygnacji współzałożyciela Jensaena Huanga z funkcji CEO w dniu 12 listopada oraz objęciu roli tymczasowego CEO przez CFO Colette Kress. Uwaga rynku przesunęła się z samych liczb na ciągłość zarządzania, skalowanie Vera Rubin, stabilność marży brutto oraz możliwość potwierdzenia średnio- i długoterminowych wytycznych.
2. Cztery najważniejsze obszary zainteresowania
Punkt 1: Wysoki wzrost w segmencie centrów danych i skalowanie platformy Vera Rubin
Centra danych pozostają absolutnym motorem wzrostu, w poprzednim kwartale przychody w tym segmencie wyniosły 89 mld USD (+117% r/r), stanowiąc ponad 90% ogólnego przychodu. Rynek spodziewa się, że w tym kwartale segment ten znów będzie dominował wzrost. Zarząd wcześniej prognozował, że platforma Vera Rubin może w tym kwartale stanowić około 20% przychodów z centrów danych; jeśli realizacja i wdrażanie przez klientów będą wyraźnie poniżej prognoz, będzie to sygnał problemu z popytem lub tempem wdrożeń. Zmiany strukturalne wśród największych klientów i klientów z obszaru chmury AI/przedsiębiorstw zdecydują również o jakości wzrostu.
Punkt 2: Marża brutto i presja kosztowa po stronie dostaw
Spółka zadeklarowała marżę brutto za Q3 na poziomie 74%±0,5 punktu procentowego (poprzedni kwartał: 75%), zarząd już ostrzegał, że w Q4 może być ona mocniej pod presją. Ceny komponentów, takich jak pamięci masowe, znacznie wzrosły (Qualcomm czy Kioxia już to potwierdziły w swoich raportach – „niedobór magazynowy”), a efektywność odpowiedniej struktury produktowej w niwelowaniu tej presji kosztowej bezpośrednio zdecyduje o narracji zyskowności. Równie kluczowa jest zdolność dostawcza: każde opóźnienie na etapie chipów, pamięci lub gotowego produktu może wpłynąć na termin rozpoznania przychodu.
Punkt 3: Deklaracja ciągłości zarządzania przez zarząd czasowy oraz postępy w wyborze nowego CEO
Huang od złożenia publicznych przeprosin do zupełnego odejścia potrzebował jedynie ośmiu dni, a rada nadzorcza rozpoczęła już równoległe poszukiwania zarówno wewnątrz, jak i na zewnątrz firmy. Na rynku przewiduje się, że wiceprezes ds. superkomputerów Ian Buck ma ok. 32% szans na objęcie funkcji CEO, zaś Kress ok. 22%. Musk publicznie wspiera powrót Huanga, petycję w tej sprawie podpisało ponad 120 tys. osób, a pracownicy wyraźnie popierają utrzymanie obecnego CEO. Na rozmowie finansowej istotne będzie, w jaki sposób Kress wyjaśni postępy w wyborze nowego CEO, ciągłość strategii oraz czy możliwe jest podtrzymanie dotychczasowej strategii rozwoju mocy obliczeniowych – co będzie równie ważne, co same wyniki finansowe.
Punkt 4: Średnio- i długoterminowe wytyczne oraz zmienne dotyczące Chin i kontroli eksportu
Czy spółka podtrzyma lub dostosuje poprzednio ogłoszony cel wzrostu przychodów na FY2028 na poziomie ok. 70% oraz niemal 100% wzrostu zapotrzebowania klienta r/r – to potencjalny punkt zwrotny dla nastrojów. W prognozach na ten kwartał wyraźnie wykluczono przychody z chińskich centrów danych, a każda aktualizacja dotycząca działalności chińskiej (odbudowa lub dalsze rygory) będzie dodatkową zmienną. Ryzyko kontroli eksportu i audytu pośredników pozostaje, co może ograniczyć przewidywalność przyszłych przychodów ze sprzedaży.
3. Ryzyka i szanse równoważone
Czynniki prowzrostowe:
- Przychody wyraźnie powyżej konsensusu (bliskie lub ponad 110 mld USD), wkład Vera Rubin na poziomie lub powyżej prognoz, co potwierdza, że zarządzanie nie wpłynęło negatywnie na popyt.
- Marża brutto utrzymana blisko poziomu 74% a prognozy na Q4 stabilne; zarząd ponownie podkreśla długoterminowe cele wzrostu, wydaje także pozytywne sygnały co do zaangażowania klientów.
- Jasny plan sukcesji lub mocne zapewnienia ciągłości zarządzania, zmniejszające premię ryzyka związaną z kluczowymi osobami w firmie.
Czynniki ryzyka:
- Wyniki tylko zgodne z prognozami lub nieco powyżej, wolniejszy postęp wdrożenia Vera Rubin, presja na marżę brutto lub ostrożniejsze prognozy mogą budzić wątpliwości co do trwałości wzrostu.
- Niejednoznaczne komunikaty zarządu tymczasowego na temat celów długoterminowych lub dalsze niepewności co do sukcesji; do tego potencjalny wpływ makroekonomiczny na inwestycje kapitałowe AI.
- Negatywna retoryka dotycząca działalności w Chinach lub eksportu, lub pogorszenie warunków finansowania klientów wpływające na widoczność zamówień.
4. Rekomendacje dotyczące strategii inwestycyjnej
Argumenty za pozycją długą: Jeśli kluczowe przychody i wyniki w segmencie centrów danych wyraźnie przewyższą prognozy, marża brutto pozostanie stabilna, a zarząd tymczasowy wyraźnie potwierdzi ciągłość strategii i ponownie zadeklaruje cele długoterminowe, narracja „wyniki operacyjne są ważniejsze niż osoby” może wzmocnić odbudowę wyceny (obecny prognozowany wskaźnik P/E to ok. 12,1x, wyraźnie poniżej średniej branżowej).
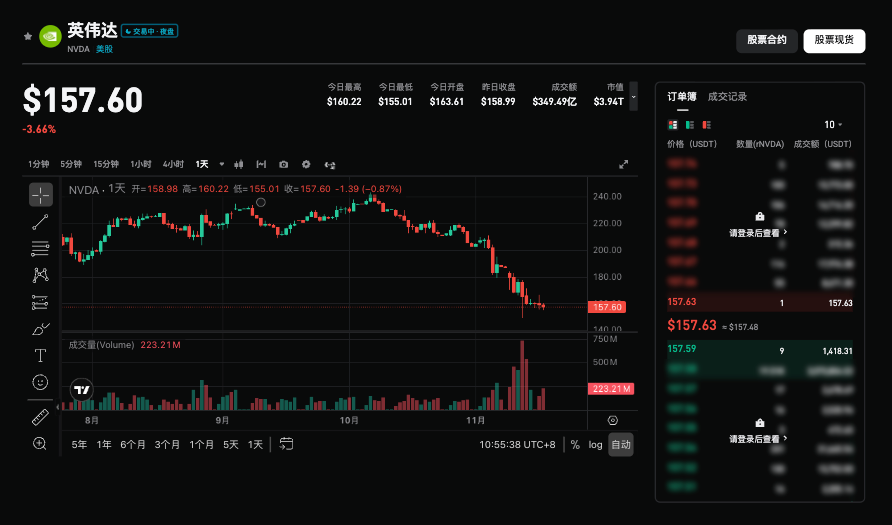
Ryzyko po stronie krótkiej: Jeśli wyniki będą tylko zgodne z wysokimi oczekiwaniami lub niższe, prognozy okażą się słabsze, a komunikaty dotyczące sukcesji i ciągłości strategii będą niejasne, zaraportowany zysk może sprzyjać realizacji zysków, zwłaszcza po 30% korekcie kursu od październikowych szczytów.
Kluczowe dane do obserwacji:
- Całkowite przychody oraz r/r i q/q tempo wzrostu, udział i dynamika segmencie centrów danych
- Procentowy udział i postępy wdrożenia platformy Vera Rubin w tym kwartale
- Marża brutto (w tym kwartale i prognoza na Q4)
- Czy prognozy przychodów na cały rok i średnio-/długoterminowe cele są podtrzymane lub korygowane
- Komunikacja zarządu tymczasowego w sprawie zaangażowania klientów i postępów w wyborze następcy
Zalecenia operacyjne: Przy wynikach wyraźnie przewyższających oczekiwania, pozytywnych prognozach oraz zapewnieniu ciągłości zarządzania warto rozważyć zakup po spadku; jeśli dane będą przeciętne, prognozy słabe lub zarząd nie dostarczy wystarczających informacji – uwaga na krótkoterminową zmienność (opcja wyceniona na ok. ±8% na koniec tygodnia), unikać wejścia „na górce”. Wielkość pozycji i stop-loss należy elastycznie dostosowywać do własnej tolerancji ryzyka.
Disclaimer: Powyższe treści służą wyłącznie celom informacyjnym i nie stanowią porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Brytyjski deficyt w październiku był o 1 miliard funtów niższy niż oczekiwano! Podatki uodporniły się na szok energetyczny, UBS stawia na wzmocnienie się funta i obligacji skarbowych
Ze względu na zwiększoną odporność gospodarczą, pożyczki w Wielkiej Brytanii w październiku były niższe niż oczekiwano, co pomaga zrównoważyć presję wydatków spowodowaną wzrostem inflacji. Dane Narodowego Urzędu Statystycznego Wielkiej Brytanii pokazują, że deficyt budżetowy wyniósł 17 miliardów funtów (223 miliardy dolarów), nieznacznie wzrastając w porównaniu z rokiem poprzednim, ale pozostając poniżej mediany prognozy 18 miliardów funtów według ankiety instytucji ekonomicznych.
Nadszedł kapitulacyjny wyprzedaż, jak daleko jeszcze znajduje się dno dla akcji technologicznych AI?
Wyceny akcji technologicznych gwałtownie spadają, szczególnie w przypadku głównych tytułów związanych z handlem sztuczną inteligencją (AI), co wywołuje debatę: czy rynek obecnie już w pełni uwzględnił pesymistyczne oczekiwania?
„Roboty + Starlink”? Morgan Stanley przedstawia kolejny bilionowy scenariusz wzrostu SpaceX
Morgan Stanley uważa, że rynek nie docenił jeszcze potencjalnej wartości Starlink jako dostawcy wysokoprzepustowego połączenia dla robotów wyposażonych w autonomiczne obliczenia AI. Integracja Starlink z Cybercab ma szansę otworzyć SpaceX nowe możliwości wzrostu w obszarze autonomicznej jazdy i robotyki. Szacuje się, że udział przychodów od klientów z sektora robotyki w całkowitych przychodach Starlink wzrośnie z 11% w 2030 roku do 36% w 2040 roku, z czego przychody z autonomicznych samochodów mogą osiągnąć 31,2 miliarda dolarów.
Trzydniowe rezerwy awaryjne napędzają niespodziewany wzrost sprzedaży detalicznej w Wielkiej Brytanii! Silny początek wzrostu w czwartym kwartale, rynek nadal obstawia kolejną podwyżkę stóp przez Bank Anglii w grudniu.
Sprzedaż detaliczna w Wielkiej Brytanii niespodziewanie wzrosła w zeszłym miesiącu, ponieważ rząd wcześniej ostrzegał obywateli, aby zaopatrzyli się w konserwy i inne podstawowe produkty, co znacznie pobudziło sprzedaż.
Ceny krypto
Więcej


