
Cena złota zbliża się do poziomu z końca października, dlaczego Goldman Sachs obniża cenę do 4150 dolarów?

Portal finansowy Huizhou, 9 listopada—— Goldman Sachs obniżył cel dla złota na koniec 2026 roku z 4650 USD do 4150 USD, a na koniec 2027 roku z 5400 USD do 4800 USD, ze względu na jastrzębią postawę Fed (w tym oczekiwaną podwyżkę stóp procentowych w grudniu), która ogranicza popyt na złoto jako narzędzie zabezpieczenia polityki. Bank utrzymuje jednak konstruktywne stanowisko w długim terminie – przewiduje, że banki centralne będą kupować około 60 ton miesięcznie w latach 2026-2027, znacznie powyżej średniej 17 ton sprzed 2022 roku, co stanowi większość przewidywanego wzrostu o około 15% do końca 2027 roku.
W poniedziałek (9 listopada) podczas sesji azjatyckiej spotowe złoto zwyżkowało, obecnie rosnąc o ponad 1% do około 4130 USD/uncję, znajdując się w najwyższym obszarze od końca października.
Goldman Sachs niedawno obniżył prognozę cen złota, wyznaczając cel na koniec 2026 roku na 4150 USD za uncję zamiast 4650 USD, a na koniec 2027 roku na 4800 USD zamiast 5400 USD, ze względu na coraz bardziej jastrzębią postawę Fed, która tłumi popyt inwestorów na złoto.
Strategowie banku w raporcie z 5 listopada stwierdzili, że obniżka opiera się na założeniu, iż bardziej restrykcyjne stanowisko Fed – w tym oczekiwana podwyżka w grudniu – ograniczy popyt na złoto jako narzędzie zabezpieczenia przed dewaluacją waluty oraz szerszymi ryzykami polityki.
Przewidują oni, że taki popyt zabezpieczający powróci do historycznych średnich, a nie do wysokich poziomów z początku tego roku, i zauważają, że zainteresowanie opcjami call na złoto również słabnie.
Porównanie do roku 2022: zakupy banków centralnych jako podstawa, stopy procentowe tłumią popyt inwestycyjny
Goldman Sachs wyraźnie porównuje obecną sytuację rynkową do 2022 roku: wówczas masowe zakupy złota przez banki centralne stanowiły twardą dolną granicę, ale jednoczesny wzrost stóp procentowych znacznie ograniczał prywatny popyt inwestycyjny.
Złoto jako aktywo niegenerujące odsetek traci na atrakcyjności wobec aktywów przynoszących zysk (jak obligacje czy gotówka) w cyklu rosnących stóp procentowych, co prowadzi do odpływu kapitału z ETF i redukcji pozycji spekulacyjnych.
Obecnie obserwujemy strukturę "oficjalne zakupy jako podstawa, popyt inwestycyjny ograniczony" – banki centralne kontynuują zakupy, zapewniając wsparcie cenom od dołu, natomiast jastrzębia ścieżka Fed ogranicza potencjał wzrostowy.
Oznacza to, że w krótkim okresie trudno oczekiwać pełnego boomu na złoto – przestrzeń cenowa jest głównie ograniczona poziomem stóp procentowych zamiast wyłącznie motywacją do zabezpieczeń.
Strategowie podkreślają, że taka struktura decyduje o tym, że krótkoterminowy ruch będzie raczej konsolidacją niż jednostronnym wybiciem, a inwestorzy powinni rozróżniać wsparcie strukturalne od cyklicznych przeciwności.
Zakupy banków centralnych: około 60 ton miesięcznie, znacznie powyżej średniej sprzed 2022 r., główny czynnik wzrostu
Mimo presji na krótkoterminowy popyt inwestycyjny, Goldman Sachs nadal utrzymuje konstruktywne stanowisko w długim terminie, opierając się na popycie ze strony instytucji oficjalnych.
Według banku, w latach 2026-2027 banki centralne będą kupować około 60 ton złota miesięcznie, znacznie więcej niż historyczna średnia sprzed 2022 roku wynosząca około 17 ton; w trzymiesięcznej skorygowanej sezonowo bazie, obecny rzeczywisty poziom zakupów osiąga już około 85 ton miesięcznie. Goldman Sachs postrzega te stałe zakupy jako główną siłę napędową ich prognozowanego wzrostu cen o około 15% do końca 2027 roku.
Strategie szczególnie zwracają uwagę, że banki centralne rynków wschodzących (zwłaszcza Chin) mają relatywnie niskie alokacje złota w stosunku do potencjalnej długoterminowej docelowej pozycji, co daje przestrzeń na dalsze zakupy w przyszłości.
Ponadto rynkowa dyskusja przesuwa się z "czy posiadać złoto" na "gdzie przechowywać złoto", odzwierciedlając głębokie obawy o bezpieczeństwo rezerw oraz zaufanie geopolityczne. Ta odporność oficjalnego popytu sprawia, że złoto pozostaje wsparte strukturalnie, nawet jeśli stopy procentowe hamują jego wzrost.
Ścieżka i ryzyka: obniżka stóp na koniec 2027 roku jako katalizator, ale krótkoterminowe przeciwności pozostają
Goldman Sachs przewiduje, że gdy Fed zacznie obniżać stopy procentowe – ich ekonomiści oczekują początek w końcu 2027 roku, kontynuację na początku 2028 – złoto otrzyma dodatkowe wsparcie.
Jednak w najbliższych trzech do sześciu miesiącach zdaniem banku doradcy tradingowi oraz makro hedge fundy będą napotykać przeciwności wynikające z rosnących stóp, niepewnych cen energii i zaostrzenia limitów ryzyka. Ostrzega, że wyższe ceny ropy mogą skłonić systemowe strategie do dalszej sprzedaży.
W zakresie ryzyka Goldman Sachs wskazuje: jeśli w marcu 2027 roku dojdzie do kolejnej podwyżki i luzowanie zostanie opóźnione lub terminalna stopa okaże się wyższa, złoto może zakończyć 2027 rok na poziomie około 4660 USD, poniżej bazowego scenariusza. Z drugiej strony, ponowne obawy o trwałość długu publicznego mogą podnieść ceny powyżej bazowego poziomu. Obniżka prognoz nastąpiła po gwałtownym zwrocie ceny złota: w 2025 roku złoto wzrosło o około 64%, był to najlepszy rok od 1979 – szczyt został osiągnięty w styczniu na poziomie około 5600 USD, a następnie 6 listopada spadło do około 4070 USD, prawie 27% poniżej szczytu.
Goldman Sachs uważa, że długoterminowi inwestorzy szukający ekspozycji na zakupy banków centralnych lub ochrony przed ryzykiem politycznym mogą potraktować ten spadek jako potencjalny punkt wejścia.
Wnioski
Goldman Sachs obniżył cele dla złota na koniec 2026 roku i 2027 roku odpowiednio do 4150 USD i 4800 USD – głównym powodem jest jastrzębi Fed, w tym oczekiwana grudniowa podwyżka stóp, która hamuje popyt na złoto jako narzędzie zabezpieczenia polityki. Popyt zabezpieczający ma wrócić do historycznych średnich, a zainteresowanie opcjami call słabnie. Bank utrzymuje konstruktywne stanowisko w długim terminie – w latach 2026-2027 banki centralne będą kupować około 60 ton miesięcznie, znacznie powyżej średniej 17 ton sprzed 2022 roku, obecnie około 85 ton miesięcznie, co stanowi większość wzrostu o około 15% do końca 2027 roku; banki centralne rynków wschodzących, zwłaszcza Chin, mają wciąż niskie alokacje, a debata przesuwa się z "czy posiadać" na "gdzie przechowywać". W najbliższych trzech do sześciu miesięcy wyższe stopy, niepewność cen energii i zaostrzenie limitów ryzyka będą przeciwnościami, a wyższe ceny ropy mogą skłonić systemowe strategie do sprzedaży. Obniżka stóp na koniec 2027 roku będzie źródłem dodatkowego wsparcia; w scenariuszu ryzyka, jeśli podwyżki nastąpią wcześniej lub terminalna stopa będzie wyższa, złoto może na koniec 2027 roku wynosić około 4660 USD, natomiast obawy o trwałość długu mogą podnieść ceny powyżej bazowego poziomu.
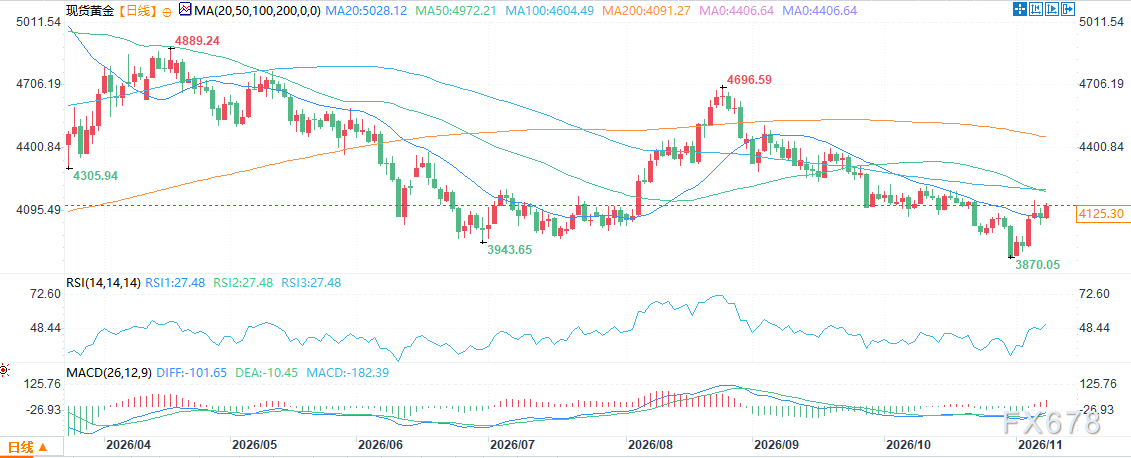
(Dzienny wykres ceny spot złota, źródło: Yihuitong)
Strefa czasowa GMT+8, 10:44, cena spot złota: 4129,48 USD/uncję.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Fala odblokowań SpaceX zderza się ze zmianami w indeksach! Goldman Sachs szacuje: grudniowa korekta portfeli może przynieść 10,9 miliarda dolarów pasywnego popytu
Proporcja akcji SpaceX w obrocie wzrosła z około 5% podczas IPO do jednej trzeciej, a ekspansja wag indeksowych powoduje wzrost zakupów przez fundusze pasywne. Goldman Sachs przewiduje, że rebalansowanie indeksu Russell 1000 Growth 11 grudnia może przynieść popyt na poziomie 10,9 miliarda dolarów, a główną stroną transakcji będą zwolnieni wewnętrzni akcjonariusze. Okno na włączenie do indeksu S&P 500 wskazuje na drugą połowę 2027 roku, kiedy rywalizacja funduszy pasywnych zostanie dodatkowo zintensyfikowana.
Pozycje Citigroup na Q3: Nvidia (NVDA.US) nadal głównym aktywem portfela, ekspansja dwukierunkowa opcji na indeksy i akcje technologiczne
Według informacji ujawnionych przez Amerykańską Komisję Papierów Wartościowych i Giełd (SEC), Citigroup (C.US) złożył 4 listopada 2026 roku raport o posiadanych aktywach za trzeci kwartał zakończony 30 września 2026 roku (13F).

Carlyle w III kwartale nadal preferuje sektor opieki zdrowotnej - Medline (MDLN.US) i StandardAero (SARO.US) stanowią ponad 98% portfela
Carlyle (CG.US) złożył raport dotyczący pozycji inwestycyjnych za trzeci kwartał zakończony 30 września 2026 r. (13F).

Alphabet (GOOGL.US) planuje po raz pierwszy wyemitować obligacje w dolarach hongkońskich i singapurskich, co może wystawić na próbę zaufanie inwestorów w obliczu rosnących obaw dotyczących finansowania AI.
Alphabet niedawno prowadził rozmowy na temat możliwej pierwszej emisji obligacji denominowanych w dolarze hongkońskim i dolarze singapurskim. W momencie, gdy globalne rynki są niestabilne z powodu wyprzedaży w sektorach związanych ze sztuczną inteligencją (AI), ta transakcja sprawdzi gotowość inwestorów z Azji do subskrypcji.

Ceny krypto
Więcej


