
Prognoza wyników finansowych Apple (AAPL) za IV kwartał roku fiskalnego 2026: seria iPhone Duo/18 z mniejszą liczbą sztuk, ale wyższymi cenami wspiera nowy rok fiskalny
 2026/11/01 12:44
🔥 Radar gorących tematów US Stock już dostępny! 3 główne trendy na amerykańskim rynku akcji + 6 wybranych akcji + 7 kalendarzy wydarzeń, gdzie są okazje w tym tygodniu na rynku amerykańskim? Kliknij link, aby zobaczyć 22 kierunki transakcyjne na jednym obrazku→
1. Szybki przegląd kluczowych punktów inwestycyjnych
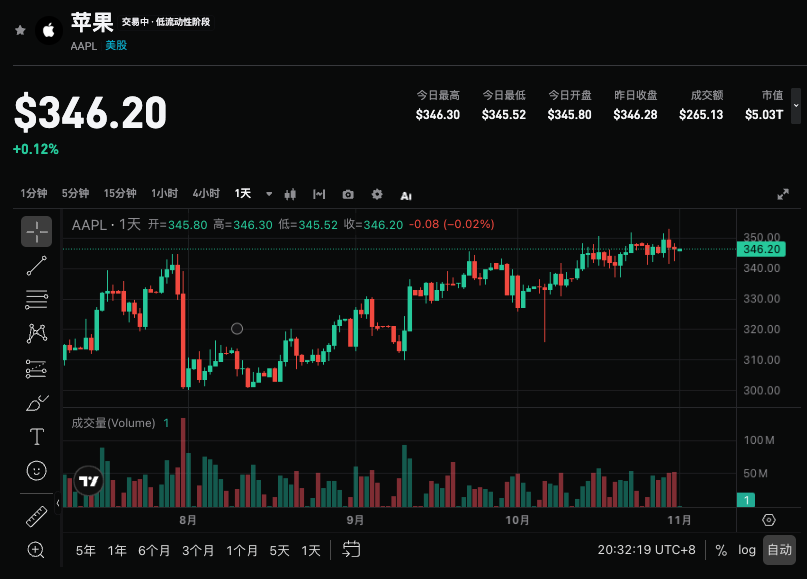
Apple (AAPL.US) opublikuje wyniki za czwarty kwartał roku fiskalnego 2026 po zamknięciu sesji w dniu 2 listopada 2026 r. czasu wschodniego USA. Konsensus rynkowy zakłada łączny przychód około 113,322 mld USD (+10,6% r/r), zysk na akcję 1,979 USD (+7,0% r/r). Goldman Sachs prognozuje przychody na poziomie 113,598 mld USD (+11% r/r), nieco powyżej konsensusu i górnej granicy wskazówek firmy (9%—11%), EPS 2,01 USD, utrzymując rekomendację „kupuj” oraz podnosząc 12-miesięczny cel cenowy ze 360 USD do 390 USD. Kluczowym celem tego raportu finansowego jest potwierdzenie, czy strategia „mniej sztuk, wyższe ceny” serii iPhone 18 się sprawdzi, jak silny będzie wczesny popyt na Duo składany ekran oraz jakie są perspektywy odporności usług i podejście do prognoz na kolejny kwartał wobec ograniczeń podaży.
2. Cztery główne obszary zainteresowania
Punkt 1: iPhone 18 – mniej sztuk, wyższe ceny i optymalizacja struktury
iPhone pozostaje głównym motorem napędowym. Goldman Sachs prognozuje, że w Q4 przychody z iPhone wyniosą 56,561 mld USD (+15% r/r), zgodnie z konsensusem oraz wskazówkami zarządu („mid-teens”). Przewiduje się, że liczba dostaw spadnie o około 4% rok do roku (do około 57,3 mln sztuk), ale średnia cena wzrośnie o około 20%, co daje „mniej sztuk, wyższe ceny”. Spadek dostaw wynika głównie z rozdzielenia cyklu premiery (brak podstawowego modelu), ograniczonej dostępności podzespołów branżowych oraz ogólnego wzrostu cen ograniczającego popyt; częściowo kompensowane przez efekt poprzedniego modelu 17 i premierę 18 Pro, szczególnie w Chinach i Indiach. Dla porównania, rynek smartfonów jako całość zanotował głęboki spadek dostaw (ok. -20% do -22%), udział Apple wzrósł z 18,2% do 22,4%, pokazując względną odporność. Warto monitorować, czy struktura dostaw nadal będzie przechylać się w stronę Pro/Pro Max oraz czy zrealizowany wzrost cen będzie miał krótkoterminowy wpływ na marżę brutto.
Punkt 2: Ograniczenia podaży, czas realizacji i sygnały wczesnego popytu na Duo
Ograniczenia podaży są kluczową zmienną tego kwartału. Apple napotyka na ograniczenia mocy produkcyjnych własnych zaawansowanych SoC, a dodatkowo opóźnienia w dostawach DRAM mogą wpłynąć na montaż modelu A20 Pro, a wydajność produkcyjna Duo pozostaje niska; zarząd już wskazał, że ograniczenia będą znacznie bardziej dotkliwe kwartał do kwartału. Według danych Goldmana, średni globalny czas oczekiwania na iPhone 18 Pro wynosił w pierwszych 42 dniach 24 dni – nieco mniej niż w poprzedniej generacji i szybciej się skracał; Pro Max radził sobie stosunkowo dobrze. W przypadku Duo, globalny czas oczekiwania w pierwszym tygodniu wynosił ok. 100 dni, z niewielkimi różnicami między regionami; początkowy popyt nie jest słaby: w Chinach sprzedaż iPhone 18 Pro w pierwszym tygodniu wzrosła o 12% r/r, co stanowiło ok. 33% sprzedaży smartfonów w tym okresie; w Indiach szacowane wzrosty od 15% do 28% w pierwszym dniu. Dane z łańcucha dostaw sugerują podwyższenie zamówień na Pro Max o 10%-15%, na Duo o 30%, podczas gdy na 18 Pro zmniejszenie – ogólny wolumen pozostaje bez zmian, ale struktura przechyla się w stronę droższych modeli. Czas realizacji silnie zależy od zapasów kanałowych i możliwości dostaw, koniecznie trzeba zweryfikować rzeczywisty popyt na podstawie komentarzy zarządu podczas telekonferencji.
Punkt 3: Odporność usług oraz efekt cenowy dla Mac/iPad
Oczekuje się wzrostu usług o około 10% rok do roku, zgodnie z konsensusem i prognozami firmy (wcześniejsza prognoza firmy ok. 9,5%, uwzględniająca ok. 2,5 pkt proc. negatywny wpływ kursów walut). Goldman Sachs szacuje, że przychody z usług wyniosą ok. 31,521 mld USD, przy czym tempo wzrostu App Store spadnie do ok. +2%, TAC (udział Google) ok. +11%, a usługi subskrypcyjne ok. +22%. Największa rozbieżność dotyczy komputerów Mac: Goldman oczekuje przychodów ok. 8,683 mld USD, bez zmian r/r, poniżej konsensusu wynoszącego +12%; dostawy spadną o ok. 12%, a średni wzrost ceny od czerwca wyniesie ok. 18%. W przypadku iPad rezultat odwrotny – przychody wyniosą ok. 7,398 mld USD (+6% r/r), powyżej konsensusu wynoszącego +1%, także dzięki wzrostowi cen o ponad 20% w czerwcu. Wysoka marża usług i baza zainstalowanych urządzeń pozostaje kluczową narracją długoterminową; w tym kwartale trzeba obserwować, czy wzrost App Store i usług subskrypcyjnych będzie dalej pod presją.
Punkt 4: Marża brutto, prognozy na następny kwartał i przestrzeń do reewaluacji wyceny
Goldman prognozuje marżę brutto na poziomie 47,8%, powyżej konsensusu (47,5%) oraz blisko mediany wskazówki firmy (47%—48%, bez zwrotu ceł jest to ok. 46%—47%). Wydatki operacyjne szacowane są na 19,1—19,4 mld USD. Najważniejsze będą jednak dane za kolejny kwartał: Goldman w F1Q27 jest bardziej konserwatywny (EPS 2,88 USD, przychód 151,2 mld USD, marża brutto 46,8%), poniżej konsensusu, prognozuje wzrost przychodów na poziomie niskiej do średniej jednocyfrowej. Podwyższenie ceny docelowej wynika z większego zaufania do cyklu wymiany po wprowadzeniu Duo, a mnożnik wyceny (NTM+1Y) rośnie z 37x do 40x, nie z poprawy prognoz zysków. Komentarze podczas telekonferencji dotyczące prognozy na grudniowy kwartał i tempa łagodzenia ograniczeń podaży będą miały bezpośredni wpływ na krótkoterminowe nastroje i absorpcję wyceny.
3. Ryzyka i szanse
Czynniki wzrostowe:
- Przychody z iPhone rosną szybciej niż 15%, a struktura Pro/Pro Max i Duo pozytywnie zaskakuje, potwierdzając „mniej sztuk, wyższe ceny”.
- Usługi utrzymują dwucyfrowy wzrost, marża brutto blisko górnej granicy wskazań, a perspektywy na kolejny kwartał są dość optymistyczne.
- Silne sygnały wczesnego popytu na Duo (czas oczekiwania, sprzedaż w regionach) wzmacniają oczekiwania rynku dotyczące nowego cyklu wymiany.
Ryzyka spadkowe:
- Spadek wolumenu dostaw większy od oczekiwań lub wzrost cen tłumi popyt, powodując, że przychody z iPhone są poniżej „mid-teens”.
- Ograniczenia podaży nasilają się, a prognozy zakładają ostrożny jednocyfrowy wzrost, budząc obawy o sezon świąteczny.
- Wzrost App Store dalej słabnie, a presja kursowa i kosztowa przekracza oczekiwania, obniżając ogólną marżę brutto i jakość zysków.
4. Rekomendacje dotyczące strategii transakcyjnych
Argumenty za długą pozycją: Jeśli przychody z iPhone i łączne przekroczą oczekiwania, marża będzie solidna, a zarząd pozytywnie oceni popyt na Duo i perspektywy na grudniowy kwartał, może to wzmocnić narrację „cykl sprzętowy + odporność usług” i uzasadnić rewizję wyceny i cen docelowych w górę.
Ryzyka dla pozycji krótkiej: Jeśli kluczowe dane będą tylko zgodne z oczekiwaniami lub poniżej, komunikaty o ograniczeniach podaży będą pesymistyczne lub perspektywy na kolejny kwartał słabe, może to prowadzić do realizacji zysków, zwłaszcza że kurs znajduje się na relatywnie wysokich poziomach.
Kluczowe dane:
- Łączne przychody i dynamika rok do roku, przychody z iPhone oraz struktura dostaw/średniej ceny
- Wzrost przychodów z usług i szczegółowe wyniki App Store/subskrypcji
- Wykonanie marży brutto i wydatków operacyjnych
- Prognoza przychodów i perspektywa ograniczeń podaży na kolejny kwartał (F1Q27)
Zalecenia operacyjne: W przypadku wyników przewyższających oczekiwania i pozytywnych prognoz, można rozważyć pozycjonowanie po korekcie; jeśli dane będą przeciętne lub prognozy ostrożne, należy uważać na ryzyko krótkoterminowej zmienności i unikać zakupów na górce. Poziom zaangażowania i stop loss należy dostosować elastycznie do indywidualnej tolerancji na ryzyko.
Zastrzeżenie: Powyższe treści mają charakter wyłącznie informacyjny i nie stanowią porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
W ciągu 90 dni gwałtowny wzrost o prawie 1 bilion! Pozabilansowe zobowiązania AI niepostrzeżenie przekroczyły 4,1 biliona dolarów
Gorączka inwestycji w infrastrukturę AI generuje ogromne zobowiązania pozabilansowe – siedem firm technologicznych złożyło już zobowiązania na 4,11 biliona dolarów, co oznacza wzrost o niemal 1 bilion dolarów w ciągu zaledwie 90 dni i znacznie przewyższa zadłużenie bilansowe. Umowy najmu centrów danych, zobowiązania zakupowe i gwarancje stale się rozrastają, a agencje ratingowe nie mają jednolitego podejścia do ich klasyfikacji. Rynek zaczyna się niepokoić: jeśli przychody z AI nie będą rosły zgodnie z oczekiwaniami, ogromne wydatki mogą negatywnie wpłynąć na przepływy środków pieniężnych oraz wyceny firm.


Ceny krypto
Więcej


