
Ekspert: Najsilniejszy od dziesięcioleci trend na rynku złota się rozwija? Narastająca presja na waluty fiducjarne, kolejny przystanek ceny złota może wynosić 5000 dolarów

Portal Walutowy, 1 października—— Strateg WisdomTree Shah uważa, że złoto w krótkim okresie jest pod presją rosnących rentowności obligacji, silnego dolara i zaostrzenia polityki, ale rynek ignoruje presję na waluty fiducjarne, nieodwracalność długu państwowego oraz psychologiczne wsparcie inflacyjne. Prognozuje, że cena złota w tym roku utrzyma się powyżej 4000 USD, a w ciągu najbliższych 12 miesięcy może zbliżyć się do 5000 USD.
Nitesh Shah, dyrektor ds. badań surowców i makroekonomii w WisdomTree, uważa, że rynek złota nadal walczy z rosnącymi rentownościami obligacji oraz z globalnym zaostrzeniem polityki monetarnej. Inwestorzy skupiają się zbyt mocno na krótkoterminowych przeciwnościach, tymczasem ignorują szerszy kontekst, który może być jednym z najbardziej byczych dla metali szlachetnych od dekad. Główną kwestią jest coraz większa presja na system walut fiducjarnych, a rola złota jako alternatywnego aktywa walutowego jest na nowo oceniana przez rynek. Innymi słowy, obecna zmienność złota nie oznacza końca historii – prawdziwa narracja może dopiero się rozpoczynać.
Krótkoterminowe przeciwności są, ale nie stanowią całej prawdy
Shah przyznaje, że wzrost stóp procentowych, wysokie rentowności obligacji oraz silny dolar pozostają znaczącymi, krótkoterminowymi przeszkodami dla złota. Złoto od lat toczy walkę z rynkiem obligacji. Zgodnie z tradycją relacja między złotem a rentownością obligacji może zostać na krótki czas odnowiona, lecz przy dużych wahaniach rentowności, relacja ta często zawodzi. Krótkoterminowa presja na rynku obligacji rzeczywiście tłumi wyniki złota, ale nie wyjaśnia w pełni jego długoterminowej logiki. Jeśli inwestorzy skupią się wyłącznie na zmianach krótkoterminowych stóp procentowych i rentowności, mogą zaniżyć pozycję złota w szerszych zmianach makroekonomicznych.
Psychologia inflacyjna bardziej gorąca niż modele, złoto bliższe codziennym odczuciom ludzi
Jednocześnie Shah twierdzi, że utrzymująca się inflacja daje złotu ważne, podstawowe wsparcie. Mimo że rynkowe oczekiwania inflacyjne wciąż są stosunkowo dobrze zakotwiczone, a rentowności break-even wydają się stabilne, konsumenci przyzwyczaili się już do wysokich cen i powracających szoków inflacyjnych. Gdy rozmawia się z przeciętnymi ludźmi na ulicy, twierdzą oni, iż inflacja jest wysoka i utrzyma się długo, nie wierząc, że ceny wrócą szybko do docelowego poziomu 2%. Ludzie przywykli do częstszych szoków podnoszących ceny.
Shah uważa, że rynek złota jest psychologicznie bliżej szerokiego rynku konsumenckiego niż rynku inwestorów, gdzie oczekiwania inflacyjne są względnie zakotwiczone. Ta psychologiczna różnica sprawia, że złoto odzwierciedla nie tylko rynkowe oczekiwania inflacyjne, ale również realne odczucie zwykłych ludzi związane z ciągłym zmniejszaniem siły nabywczej pieniądza.
Problem banków centralnych: podwyżki stóp nie rozwiążą szoków podażowych
Shah dodaje, że problem dla banków centralnych polega na tym, iż podwyżki stóp procentowych nie rozwiązują wielu obecnych, napędzających inflację szoków podażowych. Banki centralne mogą oczywiście tłumić popyt za pomocą wyższych stóp, lecz polityka monetarna nie rozwiąże zakłóceń spowodowanych przez geopolitykę na globalnym rynku surowców. Wskazuje także na dodatkową presję po stronie podażowej, w tym potencjalne zakłócenia związane z pogodą, które mogą utrzymać wysoką inflację. Choć utrzymująca się presja inflacyjna może zmusić banki centralne do utrzymania restrykcyjnej polityki monetarnej w krótkim okresie, główna historia złota leży gdzie indziej. Polityka monetarna może zmniejszyć popyt, lecz trudniej naprawić łańcuchy dostaw, konflikty geopolityczne, a także strukturalne problemy w sektorze energii i żywności, co z kolei może powodować powracającą inflację.
Niezrównoważony dług państwowy, rynek obligacji to wielka opowieść o złocie
Shah podkreśla, że większa narracja związana ze złotem rozgrywa się na rynku obligacji, ponieważ świat zmaga się z rosnącą niezrównoważonością długu państwowego. Dług rządu USA rośnie nieprzerwanie od lat, a oczekiwanie, że rentowności amerykańskich obligacji pozostaną trwale, nienaturalnie niskie, jest nieuzasadnione – zwłaszcza gdy Fed stopniowo zmniejsza gigantyczne portfele obligacji nagromadzone po globalnym kryzysie finansowym.
Według niego, dług jest niezrównoważony – to narracja wykorzystywana w dyskusjach o rynku złota od ponad pięciu lat. Inwestorzy zbyt mocno skupiają się na negatywnym wpływie wyższych krótkoterminowych stóp, a zbyt mało uwagi poświęcają konsekwencjom pogarszającej się kondycji fiskalnej oraz zrównoważenia długu. W skrajnie krótkim terminie, wyższe rentowności są negatywne dla złota, lecz w średnim okresie, ta sama presja może być “jedną z najbardziej byczych opowieści o złocie w tej dekadzie”, a nawet dłużej. Shah opisuje to jako starcie pomiędzy walutami fiducjarnymi a fizycznymi “quasi-walutami” i uważa, że jest to bardzo silna, pozytywna narracja dla złota.
Prognoza cen: Krótkoterminowo konstruktywna, w ciągu roku do poziomu poniżej 5000 USD
Obecnie złoto wciąż musi mierzyć się z wyższą rentownością obligacji, wysokimi krótkoterminowymi stopami procentowymi i silnym dolarem – Shah opisuje te czynniki jako krótkoterminowe przeciwności. Mimo tych presji, ma konstruktywne podejście do cen.
Prognozuje, że cena złota do końca roku utrzyma się powyżej 4000 USD za uncję.
Dodaje również, że ze względu na utrzymującą się niepewność gospodarczą, spodziewa się, iż w ciągu najbliższych 12 miesięcy cena złota zbliży się do poziomu poniżej 5000 USD za uncję, ponieważ spowolnienie inflacji obniży rentowności obligacji i osłabi dolara.
Shah twierdzi, że dla złota następny rok pozostaje pozytywną historią, lecz ostrzega, że jeśli przeciwności na rynku obligacji będą się utrzymywać, a konsensusowe prognozy okażą się błędne, ceny mogą pozostać względnie stabilne.
Podsumowanie: prawdziwą próbą dla złota nie są krótkoterminowe stopy, lecz wiarygodność walut fiducjarnych
Ogólnie rzecz biorąc, Shah nie zaprzecza, że złoto w krótkim terminie mierzy się z presją, lecz przypomina, by rynek nie skupił się tylko na rentownościach obligacji, krótkoterminowych stopach i sile dolara. Istotne są utwierdzające się postawy inflacyjne, trudne do rozwiązania szoki podażowe, niezrównoważony dług państwowy i erozja zaufania do walut fiducjarnych. Jeśli te czynniki będą się dalej kumulować, złoto może nie być tylko krótkoterminowym narzędziem hedgingowym, lecz stanie się jednym z najważniejszych makrotransakcji ostatnich dekad. Perspektywy cen w nadchodzącym roku są wciąż pozytywne, choć droga nie będzie łatwa; jeśli przeciwności na rynku obligacji się utrzymają, złoto może przejść w fazę konsolidacji. Jednak w średnim okresie presja na waluty fiducjarne oraz logika długu mogą otworzyć złotu większą przestrzeń.
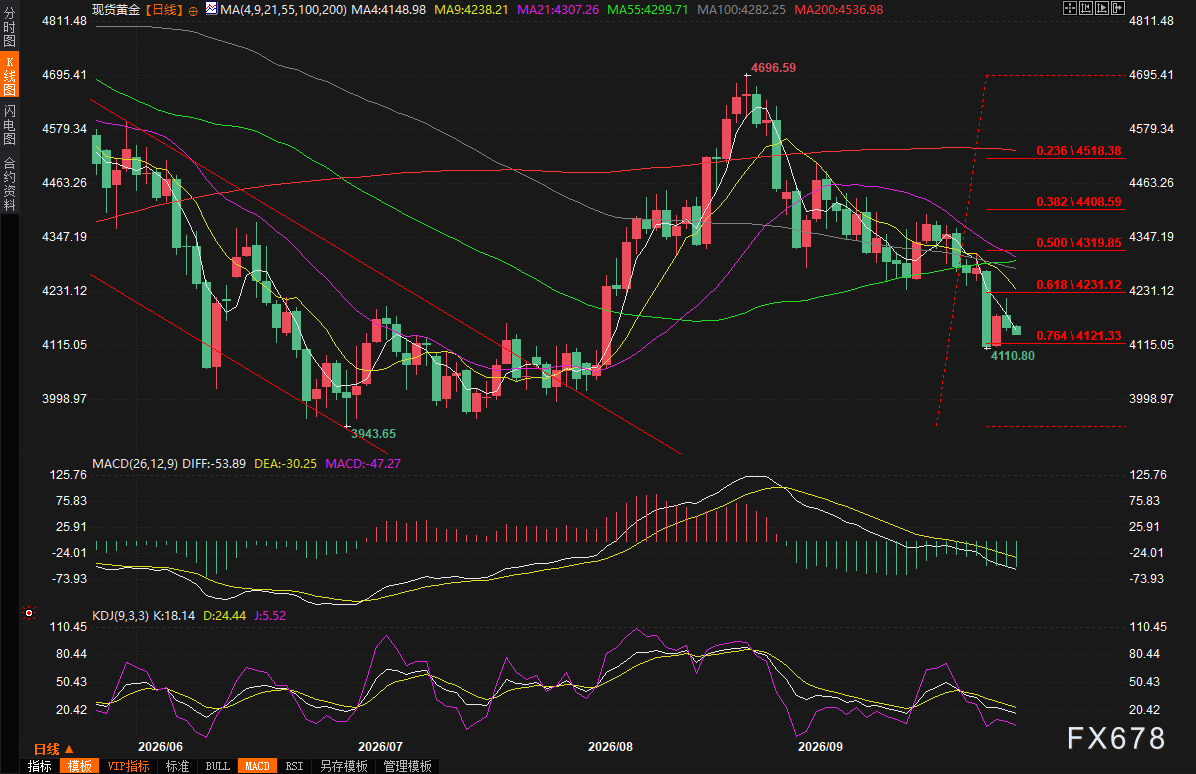
(Dzienny wykres cen spot złota, źródło: Yihuitong)
Strefa czasowa GMT+8, 08:57, cena spot złota wynosi obecnie 4143,14 USD za uncję.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Prognoza nowych akcji na rynku amerykańskim | Henghong Technology (HCPC.US): Problem wzrostu przychodów bez wzrostu zysków czeka na rozwiązanie, czy wielowymiarowa narracja może utrzymać wycenę IPO?
Po podwyższeniu wyceny, czy rynek jest skłonny w pełni subskrybować po tej cenie?
Ceny krypto
Więcej


