
PCE niespodziewanie spada + rewizja PKB: rentowności amerykańskich obligacji gwałtownie spadają, złoto w krótkim czasie rośnie o 10 dolarów – jaki sygnał się za tym kryje?

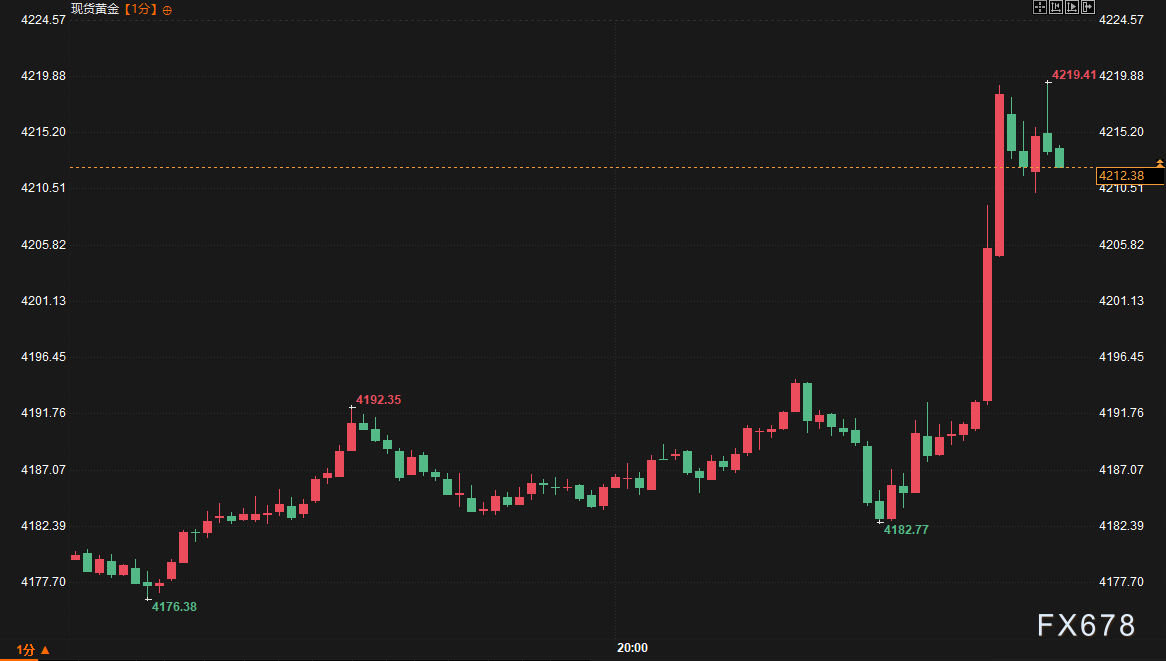
Portal Walutowy 30 września—— W środę (30 września) o 20:30 czasu wschodnioazjatyckiego, Departament Handlu USA jednocześnie opublikował sierpniowy indeks cen wydatków osobistych (PCE) oraz finalny wynik PKB za drugi kwartał. Sierpniowy rdzeń PCE wzrósł miesiąc do miesiąca o zaledwie 0,2%, rok do roku o 3,0%, ogólny PCE odpowiednio o 0,3% i 3,4%; finalny wynik PKB za drugi kwartał został skorygowany do 2,2%, finalne wydatki konsumpcyjne wzrosły do 3,8%. Po publikacji danych, cena złota spot wzrosła w krótkim czasie o ponad 10 dolarów do 4205 USD/oz, srebro spot również poszło w górę.
W środę (30 września) o 20:30 czasu wschodnioazjatyckiego, Departament Handlu USA jednocześnie opublikował sierpniowy indeks cen wydatków osobistych (PCE) oraz finalny wynik PKB za drugi kwartał. Wcześniej rynek oczekiwał, że rdzeń PCE wzrośnie miesiąc do miesiąca o 0,3%, rok do roku o 3,3%; ogólny PCE odpowiednio o 0,4% i 3,7%; finalny roczny wskaźnik PKB za drugi kwartał miał pozostać na poziomie 1,5%. Wyniki odbiegły znacząco od oczekiwań: sierpniowy rdzeń PCE wzrósł tylko o 0,2% miesiąc do miesiąca, 3,0% rok do roku; ogólny PCE 0,3% i 3,4%; finalny wynik PKB za drugi kwartał został skorygowany do 2,2%, finalne wydatki konsumpcyjne wzrosły do 3,8%.
Po publikacji danych, cena złota spot wzrosła w krótkim czasie o ponad 10 dolarów do 4205 USD/oz, srebro spot również poszło w górę; rentowność amerykańskich 10-letnich obligacji skarbowych spadła o około 5 punktów bazowych do 5,205%, rentowność obligacji dwuletnich spadła o 4,57 punktów bazowych; kontrakty terminowe na indeksy giełdowe wzrosły na całej linii.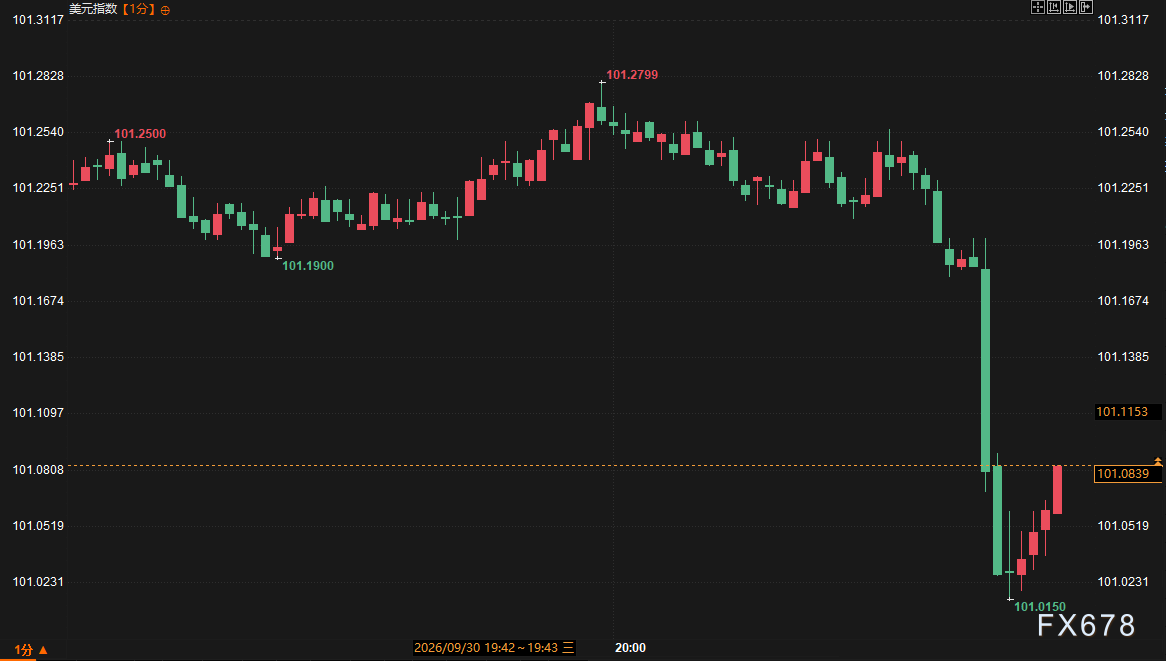
Analiza Głęboko Połączona
Z punktu widzenia fundamentalnego, wskaźniki inflacji są wyraźnie poniżej oczekiwań, szczególnie roczny rdzeń PCE osiągnął najniższy poziom od lutego, bezpośrednio łagodząc obawy rynku o dalsze zacieśnianie polityki przez Fed w krótkim okresie. Jednocześnie korekta PKB i silny wzrost wydatków konsumpcyjnych pokazują, że odporność gospodarki wciąż się utrzymuje, tworząc połączenie "schłodzenie inflacji + stabilny wzrost". W podobnych historycznych sytuacjach, gdy rdzeń inflacji niespodziewanie spada, a dane o wzroście nie są słabe, rentowności amerykańskich obligacji zazwyczaj spadają jako pierwsze, a aktywa ryzykowne i metale szlachetne zyskują. Patrząc na najnowsze notowania w porównaniu z wcześniejszymi szczytami, rentowność 10-letnich obligacji w szybkim tempie spadła z względnie wysokiego poziomu po danych, a cena złota przebiła krótkoterminowy zakres konsolidacji.
Przed publikacją danych instytucje wielokrotnie podkreślały, że rewizje metodologii mogą zaniżać roczne odczyty, lecz miesięczna zmiana pozostaje kluczowa, ogólne oczekiwania były raczej "lepkie"; indywidualni inwestorzy bardziej skupiali się na potencjalnej zmienności złota i amerykańskich akcji. Po publikacji, perspektywa instytucji szybko przesunęła się na "kanarkowy zestaw" — ochłodzenie inflacji daje więcej przestrzeni na obserwację dla polityki, silny wzrost ogranicza oczekiwania na zbyt luźną politykę; inwestorzy indywidualni koncentrowali się na krótkoterminowym wybuchu złota i emocjonalnym odprężeniu wywołanym przez spadek rentowności, oczekiwania wyraźnie się rozeszły. Kontrakty terminowe na krótkoterminowe stopy procentowe wzrosły, traderzy obniżyli zakłady na podwyżkę stóp w październiku, co jest potwierdzane przez spadek rentowności i wzrost indeksów giełdowych. W sektorze metali szlachetnych, złoto i srebro otrzymały krótkoterminowe wsparcie; aktywa wrażliwe na stopy procentowe także skorzystały, lecz wpływ na poszczególne instrumenty wymaga dalszych danych do weryfikacji.
Prognoza Trendów
Wychodząc poza analizę samego wykresu, spowolnienie inflacji pomoże ograniczyć presję na wzrost rentowności, wspierając złoto w utrzymaniu relatywnie silnego zakresu, a siła odbicia kontraktów terminowych na amerykańskie akcje powinna się utrzymywać również podczas sesji. Jednak korekta danych dotyczących wzrostu za drugi kwartał i stabilne wydatki konsumpcyjne sugerują, że dynamika gospodarcza nie uległa wyraźnemu spowolnieniu, a przestrzeń dla spadku rentowności może być ograniczona przez kolejne dane o zatrudnieniu i cenach usług. Ogólny ruch rynku będzie skupiony wokół "okresu obserwacji ścieżki polityki", a krótkoterminowa zmienność metali szlachetnych i indeksów giełdowych wciąż będzie kontrolowana przez zmiany rentowności.
Dalsza lektura
Rdzeń PCE jest preferowanym wskaźnikiem inflacji dla Fed, niższy od oczekiwań odczyt zwykle zmniejsza presję na podwyżki stóp, a oczekiwany realny spadek stóp procentowych zwiększa względną atrakcyjność złota jako aktywa bezoprocetowego — wzrost ceny złota o ponad 10 dolarów po publikacji danych odzwierciedla ten mechanizm.
Spadek inflacji powoduje spadek rentowności, jednak korekta wzrostu ogranicza skalę tego spadku. Tym razem rentowność obligacji 10-letnich i 2-letnich spadła jednocześnie, pokazując, że rynek skupia się na sygnałach inflacyjnych; jeśli w przyszłości dane o zatrudnieniu będą mocne, rentowności mogą ponownie odczuć presję.
Przed publikacją instytucje skupiały się na rewizjach metodologii i ryzyku "lepkiej" zmiany miesiąc do miesiąca, inwestorzy indywidualni na potencjalnej zmienności złota i indeksów; po publikacji instytucje podkreślają "stabilny wzrost + spadek inflacji" jako okno obserwacji polityki, indywidualni inwestorzy bezpośrednio dyskutują o wybuchu krótkoterminowym i emocjonalnej ulgę.
Wydatki wzrosły miesiąc do miesiąca o 0,9%, dochody tylko o 0,2%, wskaźnik oszczędności spadł, sugerując, że odporność konsumpcji wciąż istnieje, ale jej trwałość zależy od tego, czy kolejne dochody i dane o zatrudnieniu ją potwierdzą.
Kontrakty terminowe na krótkoterminowe stopy pokazują dalszy spadek oczekiwań na podwyżkę stóp w październiku, rynek uzyskał przestrzeń do obserwacji, lecz dane o wzroście i konsumpcji sygnalizują, że polityka nie może szybko się zmienić; dane o zatrudnieniu poza rolnictwem i inflacja w sektorze usług będą kluczowe do weryfikacji w przyszłości.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Amerykański sierpniowy raport o bazowym PCE poniżej oczekiwań: raport o ochłodzeniu wywołany przez zmianę metodologii – czy Rezerwa Federalna uwierzy?
Wydatki konsumentów w USA w sierpniu rosły najszybciej od ponad roku, podczas gdy najważniejszy wskaźnik inflacji dla Fed wyraźnie spadł w ujęciu rok do roku.
PCE niespodziewanie osłabł, ale dlaczego rynek nie jest aż tak podekscytowany
Oprocentowanie kredytów hipotecznych w USA osiągnęło trzyletnie maksimum, ale „lepkość” cen mieszkań po stronie spadków zwiększa wyzwania dla polityki Rezerwy Federalnej
Stopy procentowe kredytów hipotecznych w Stanach Zjednoczonych wzrosły do poziomu 7,3%, najwyższego od prawie trzech lat.
Ceny krypto
Więcej


