
Przegląd wyników finansowych BlackBerry za II kwartał: czy QNX zdoła zrównoważyć brak dużych kontraktów na bezpieczną komunikację?
 2026/09/23 03:45
- Szybki przegląd kluczowych punktów inwestycyjnych
Blackberry (BB.US) ogłosi wyniki za drugi kwartał roku fiskalnego 2027 przed otwarciem rynku amerykańskiego 24 września 2026 r., a telekonferencja odbędzie się o godzinie 8:00 czasu wschodniego USA. Spółka prognozuje całkowite przychody na poziomie 137-148 mln USD, konsensus Wall Street wynosi ok. 143-146 mln USD, co odpowiada wynikowi z tego samego okresu poprzedniego roku, wynoszącemu 129,6 mln USD (+10% do +12% r/r); prognoza nie-GAAP zysku na akcję wynosi 0,03-0,04 USD, konsensus znajduje się na górnym poziomie prognozy: 0,04 USD (r/r bez zmian).
W poprzednim kwartale firma osiągnęła przychody w wysokości 152,9 mln USD (+26,0% r/r) oraz skorygowany zysk na akcję 0,04 USD, przekraczając oczekiwania, po czym podniosła całoroczną prognozę; kurs akcji wzrósł w kolejnym dniu o ok. 20%, a potem cofnął się z maksimum. Obecnie główny dylemat jest jasny: czy QNX utrzyma wysoką jakość wzrostu i czy po dużym zamówieniu od rządu Kanady w segmencie bezpiecznej komunikacji spadek kwartalny będzie pod kontrolą.
- Cztery kluczowe punkty uwagi
Punkt 1: Jakość wzrostu QNX – czy licencje developerskie potwierdzą perspektywy opłat licencyjnych
QNX jest obecnie główną kotwicą wyceny. W Q1 przychody z tej działalności wyniosły 72,3 mln USD (+26,0% r/r), skorygowana marża brutto wzrosła do 86%, licencje developerskie osiągnęły najwyższy poziom od ośmiu kwartałów, a backlog opłat licencyjnych zbliżył się do 1 mld USD. Spółka prognozuje przychody QNX na ten kwartał na poziomie 70-75 mln USD, skorygowany EBITDA to 16-21 mln USD.
Rynek będzie obserwował nie tylko „czy jest wzrost”, lecz jego strukturę: czy licencje developerskie dalej rosną dynamicznie, czy opłaty licencyjne nadążają, czy segmenty przemysłowe/robotyka/medycyna poza motoryzacją mogą zniwelować cykl samochodowy. Jeśli przychody trafią w górny próg prognozy i licencje developerskie dalej rosną, potwierdzi to wieloletnie przepływy gotówkowe; jeśli wzrost będzie oparty tylko na jednorazowych usługach, może to zostać odebrane jako pogorszenie jakości wzrostu.
Punkt 2: Kwartalny spadek w bezpiecznej komunikacji – normalna przerwa czy pogorszenie popytu
Bezpieczna komunikacja dała w Q1 przychody 73,6 mln USD (+24,0% r/r), w dużej mierze dzięki rozszerzeniu umowy z Shared Services Canada i kilkuletnim przedłużeniom; zarząd jasno stwierdził, że „duże zamówienia nie pojawiają się co kwartał”. Prognoza na ten kwartał jest gwałtownie niższa: 57-63 mln USD, skorygowany EBITDA tylko 5-10 mln USD.
Kluczowe jest obserwowanie odporności przychodów powtarzalnych: w Q1 ARR wyniósł ok. 220 mln USD (+5% r/r), dolarowa stopa utrzymania klientów (DBNRR) to 92%. Jeśli przychody znajdą się przy górnym progu prognozy, a retencja się ustabilizuje lub wzrośnie, rynek uzna to za „kwestię tempa”; jeśli spadną poniżej dolnego progu lub retencja obniży się dalej, możliwa jest ponowna ocena trwałości zamówień rządowych.
Punkt 3: Marża zysku i przepływy gotówkowe – czy obecny kwartał jest „kwartałem konsumpcji”, czy cofnięciem zysków
Spółka prognozuje na ten kwartał skorygowany EBITDA: 20-30 mln USD, operacyjny przepływ gotówki: od stabilnego do 10 mln USD, znacznie mniej niż skorygowany EBITDA Q1 (36,3 mln USD, +144,0% r/r). Prognoza dla licencyjnej działalności wzrosła do ok. 10 mln USD, wyżej niż 6,6 mln USD rok wcześniej, co daje częściową amortyzację.
Wysoka marża QNX jest kluczem do średnioterminowej dźwigni. Jeśli ogólne przychody są na wyższym poziomie i udział QNX wzrasta, EBITDA może być przy górnym progu; jeśli struktura przychodów przesuwa się w kierunku niskomarżowej bezpiecznej komunikacji lub koszty rosną, może pojawić się kombinacja „przychody OK, zysk poniżej oczekiwań”; to nie sprzyja inwestorom operującym na zmiennej reakcji cen.
Punkt 4: Całoroczna defensywna prognoza i narracja o Physical AI
Całoroczne prognozy nadal wynoszą: przychody 594-621 mln USD, skorygowany EBITDA 119-139 mln USD, nie-GAAP EPS 0,16-0,20 USD, operacyjny przepływ gotówki ok. 100 mln USD. Q1 już podniosło prognozę, obecnie rynek bardziej zwraca uwagę na „czy utrzyma czy ponownie podwyższy”.
Na telekonferencji należy także posłuchać o wdrażaniu Alloy Kore, postępach Physical AI/robotyki oraz czy QNX dostosowuje się do chipów edge, takich jak Hailo i czy przekłada się to na zamówienia. Projekty te są w fazie początkowej, w krótkim terminie trudno oczekiwać znaczących przychodów, lecz postawa zarządu bezpośrednio wpłynie na premię wzrostową.
- Ryzyko i szanse występują jednocześnie
Czynniki wzrostu:
- Przychody QNX blisko lub ponad 75 mln USD, licencje developerskie i opłaty licencyjne mocne jednocześnie, wzmacnia perspektywy wieloletnich przychodów.
- Bezpieczna komunikacja lepsza niż średnia prognozy, ARR i 92% zatrzymanie klientów przestają spadać, potwierdzając, że zamówienie Q1 nie „zadośćuczyło” przyszłości.
- Skorygowany EBITDA blisko 30 mln USD, powtórzenie lub lekkie podniesienie całorocznej prognozy przychodów i EBITDA.
Ryzyka spadku:
- Całkowite przychody blisko dolnego progu prognozy, 137 mln USD; wyraźne spowolnienie QNX; cofnięcie licencji developerskich.
- Bezpieczna komunikacja poniżej 57 mln USD, lub dalszy spadek retencji, rynek kwestionuje stabilność biznesu rządowego.
- Pozostanie w ramach prognozy, ostrożna wypowiedź nt. Alloy Kore/Physical AI, a kurs akcji już cofnął się z maksimum – ryzyko realizacji zysków.
- Rekomendacje dotyczące strategii handlowej
Logika dla longów: Struktura QNX zdrowa (silna licencja + opłaty), spadek bezpiecznej komunikacji mniejszy niż obawy, EBITDA i przepływ gotówki w górnej części prognozy, a zarząd utrzymuje całoroczne założenia. Taka kombinacja przypomina „digesting pace” raczej niż zwrot fundamentów – sprzyja odbudowie nastroju.
Ryzyka dla shortów: Przychody i zyski tylko „na granicy”, przeciętna jakość QNX, okno w bezpiecznej komunikacji interpretowane jako problem popytu lub brak dalszego podwyższenia całorocznej prognozy. Spółka w czterech ostatnich kwartałach zawsze przekraczała oczekiwania (średnio 94,6% wg Zacks), więc rynek wycenia „ponowną niespodziankę” dość wysoko – słabszy wynik może zbić wycenę.
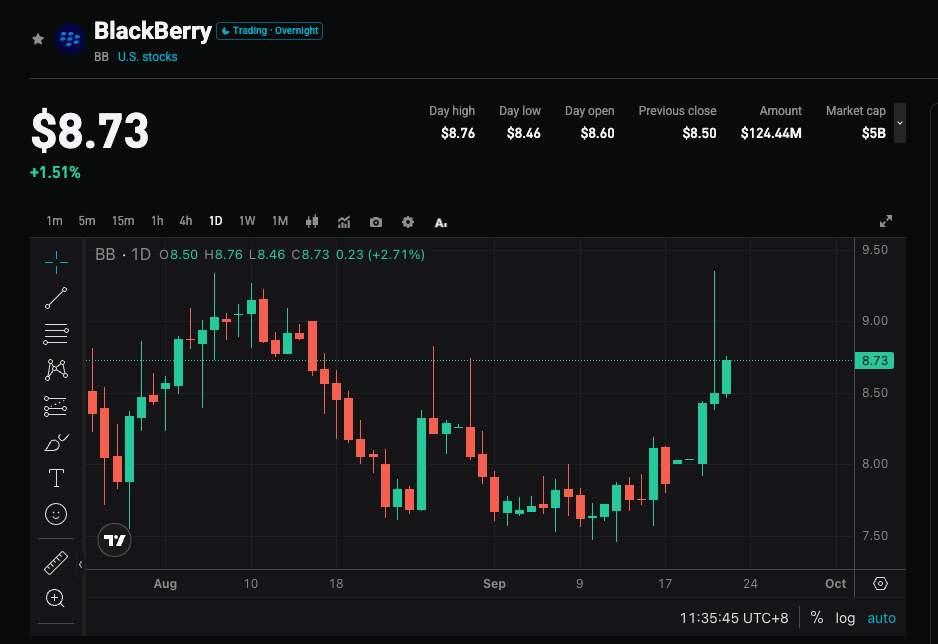
Notatki taktyczne (BB, na koniec sesji 22 września: $8,62):
- Przed publikacją raportu: akcje odbiły od 8,00–8,15, podczas sesji podeszły pod 9,22 i spadły do 8,62. 50-dniowa średnia ok. 8,70, zbieżna z oporem 9,00–9,20. Ryzyko/korzyść przed wydarzeniem przeciętna, implikowana zmienność ok. ±9% (ok. 7,85–9,40). Zachować ostrożność z pozycją, lekkie zaangażowanie. Unikać lewarowanych longów poniżej 8,00.
- Struktura dla longów: zamknięcie powyżej 9,00–9,20, powrót i utrzymanie 8,40–8,50. Poziomy docelowe: 10,00 / 10,30. Stop loss na 8,20 lub niżej według tolerancji.
- Struktura dla shortów/hedgingu: po lukę nie wraca do 8,40–8,50 lub próba 9,00–9,20 nieudana. Poziomy wsparcia: 8,00 / 7,50 / 6,10.
Kluczowe dane:
- Całkowite przychody oraz wzrost r/r (w odniesieniu do mediany prognozy ok. 143 mln USD)
- Przychody QNX, struktura licencji developerskich i opłat licencyjnych
- Przychody bezpiecznej komunikacji, ARR i DBNRR
- Skorygowany EBITDA, operacyjne przepływy gotówkowe oraz ewentualne zmiany całorocznej prognozy
Zalecenia operacyjne: Gdy wyniki i prognozy są silne, warto obserwować cofnięcie po otwarciu i ponownie ocenić. Jeśli wyniki tylko zgodne z prognozą lub bezpieczna komunikacja wyraźnie słabsza, należy zwrócić uwagę na wzrost zmienności od przed otwarciem do sesji – nie gonić wyżej. Pozycja i stop loss powinny odpowiadać osobistej tolerancji ryzyka.
🔥 Radar okazji na rynku amerykańskim już dostępny! 3 główne tematy + 6 wybranych spółek + 7 kluczowych dat – gdzie są szanse w tym tygodniu w USA? Kliknij, aby zobaczyć 22 kierunki inwestycyjne na jednym obrazku →
Klauzula informacyjna: Powyższe treści służą wyłącznie do celów informacyjnych i nie stanowią rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Esej: dlaczego mimo trafnego wybrania kierunku, ostatecznie nie zarobiłem pieniędzy?
Morgan Stanley ostrzega, że amerykański rynek akcji może w krótkim czasie spaść o 10%!
Ceny krypto
Więcej


