
Goldman Sachs: Hossa na złocie się nie skończyła, 4000 dolarów to obszar akumulacji przy spadkach

Waluty.pl 8 września—— Na poziomie operacyjnym Kim przedstawia bardzo konkretne działania: wykorzystać okno zmienności w tym tygodniu, wywołane publikacją danych makro, i przed wrześniowym posiedzeniem FOMC, kupować na raty oraz utrzymywać pozycję za każdym razem, gdy cena złota spadnie do okolic 4000 USD/uncję.
Cena złota cofnęła się już o około 20% od historycznego szczytu z stycznia tego roku, co wywołało głosy "szczyt hossy". Goldman Sachs jednak nie zgadza się z taką oceną. Tony Kim, globalny szef obrotu metalami w Goldman Sachs, w oficjalnym podcastie rynkowym firmy jasno wskazał, że obecna korekta to jedynie "wydłużona konsolidacja", a nie koniec hossy. Jego stanowisko jest bardzo wyraziste: Goldman Sachs nadal utrzymuje pozytywną perspektywę dla złota i zaleca inwestorom wykorzystywanie powrotu ceny złota do okolic 4000 USD/uncję jako idealnej strefy do budowania długich pozycji. Ta opinia osadzona jest w kontekście, w którym po gwałtownym spadku, w sierpniu złoto wykazało wyraźną stabilizację, a rynek stoi przed dwoma istotnymi wydarzeniami – publikacją danych CPI z USA w tym tygodniu oraz wrześniowym posiedzeniem FOMC Fed.
Kim przedstawia dwa konkretne powody obecnego spadku cen złota, które razem silnie go ograniczyły. Pierwszym powodem jest niepewność polityki wynikająca ze zmiany przewodniczącego Fed. Poglądy polityczne przewodniczącego Walsh są niejasne, a rynek wciąż próbuje rozpoznać jego "funkcję reakcji" – mówiąc inaczej, jak ten nowy przewodniczący będzie reagował na różne dane dotyczące inflacji: czy zdecyduje się na podwyżkę stóp, obniżkę, czy też pozostanie bez ruchu. Z kolei publiczne wypowiedzi administracji Trumpa na temat polityki Fed wprowadziły cały system wyceny stóp procentowych w stan zawieszenia, a aktywa bez dochodu, takie jak złoto, stają się pierwszym celem. Drugim powodem jest rozlanie się skutków geopolitycznych. Konflikt między USA a Iranem zaburzył rynki energii, produktów rolnych oraz metali, zmieniając oczekiwania dotyczące ścieżki inflacji oraz blokując przepływ rezerw z Azji, które zwykle wracały na rynek metali szlachetnych. Kim ujawnia, że większość instytucji w sieci klientów Goldman Sachs już ograniczyła pozycje na złocie, lecz wśród wszystkich przepływów pieniężnych tylko zakupy banków centralnych pozostają niezmienione – to kluczowa siła, która pozwala Goldman Sachs twierdzić, że "hossa nie została zakończona".
Podstawa hossy: banki centralne skupują jedną trzecią nowej podaży
Za tym twierdzeniem stoi jasna, potwierdzalna liczbowo logika podaży i popytu. Kim zauważa, że światowa podaż złota z kopalni wynosi około 3500 ton rocznie, natomiast roczne zakupy złota przez banki centralne wzrosły z 400-500 ton (przed konfliktem Rosja-Ukraina – wydarzenie z zamrożeniem rosyjskich rezerw było przełomem) do obecnych 1000-1100 ton, czyli więcej niż dwukrotnie. Innymi słowy, banki centralne pochłaniają niemal jedną trzecią rocznie wydobywanego złota, co drastycznie ogranicza nową podaż dla jubilerów, ETF-ów oraz inwestycji fizycznych. Ta struktura prowadzi do istotnego wniosku: ponieważ dostępna nowa podaż jest mniejsza, mniejsza ilość nowych inwestycji może istotnie podnieść ceny złota. Jeśli strukturalna siła zakupów banków centralnych się nie odwróci, fundament hossy pozostaje nienaruszony.
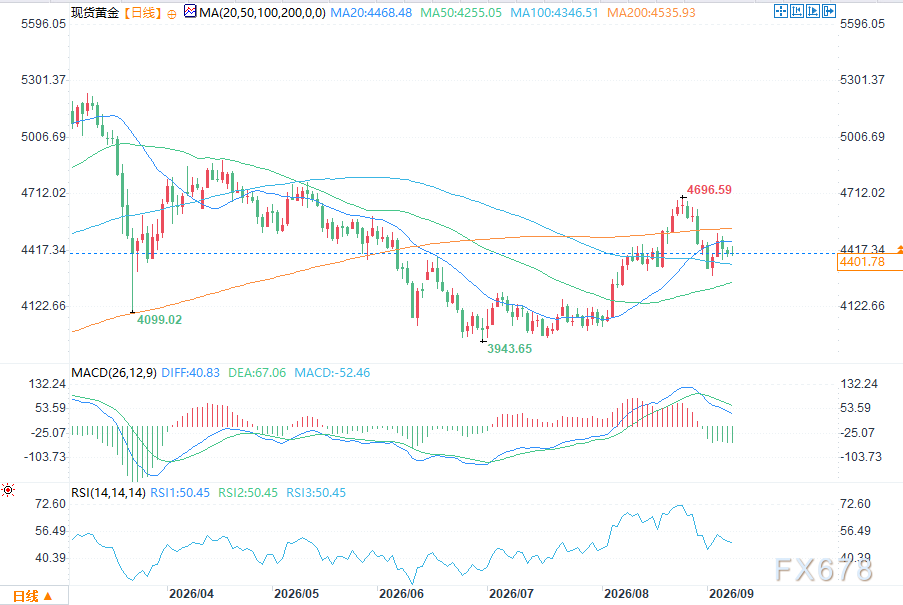
(Wykres dzienny złota spot Źródło: Easy Waluty)
Jednak Kim otwarcie wskazuje na słaby punkt tej hossy – popyt fizyczny w Azji. Azja tradycyjnie była jednocześnie filarem popytu jubilerskiego i zakupów banków centralnych, lecz w tym roku jej rola jest wyraźnie osłabiona. Powodem jest konflikt USA-Iran, który zakłócił tempo gromadzenia rezerw walutowych dzięki nadwyżce handlowej, a kraje takie jak Indie skupiają się obecnie na ochronie kursu własnej waluty i zapewnieniu bezpieczeństwa energetycznego, zaniedbując powiększanie rezerw złota; co więcej, w samych Indiach wdrożono nawet polityki ograniczające konsumpcję złota. Według Kim, trwały powrót tych przepływów zależy od długoterminowej normalizacji rynku energii na Bliskim Wschodzie, więc w krótkim terminie nie należy się spodziewać ich jako nowego silnika wzrostu popytu.
W odróżnieniu od złota, Kim bardziej ostrożnie wypowiada się na temat srebra – wręcz przestrzega klientów, by nie łączyli obu aktywów ze sobą. W strukturze rynku srebra, popyt inwestycyjny stanowi tylko około jedną piątą całkowitego popytu, reszta pochodzi z potrzeb przemysłowych, a banki centralne na świecie nie skupują srebra w sposób systematyczny, jak robią to ze złotem. Oznacza to, że cena srebra zależy bardziej od nastrojów detalistów, premi za fizyczne srebro oraz od pieniędzy spekulacyjnych, a zakres równowagi cenowej może być zaskakująco szeroki – Kim ocenia, że "cena wyczyszczenia" może przypadkowo wynieść od 50 do 100 USD/uncję, zależnie od przepływów finansowych. Parafrazując jego logikę: złoto jest aktywem napędzanym fundamentami, a srebro to bardziej "bilet" o wysokim beta, zdominowany przez emocje detalistów, oba pełnią zupełnie różne role.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Bańka AI, szok diesla, gwałtowny wzrost rentowności! Hartnett z Bank of America ostrzega przed zbliżającym się jesiennym ryzykiem stagflacji
Główny strateg Bank of America, Hartnett, wydał potrójne ostrzeżenie: spread cenowy diesla osiągnął rekordowy poziom 102 dolarów za baryłkę, rentowność trzydziestoletnich amerykańskich obligacji skarbowych wzrosła do najwyższego poziomu od 2007 roku, a całkowita produktywność czynników produkcji (TFP) w dobie gorączki AI spadła poniżej długoterminowego trendu. Ryzyko stagflacji jesienią się nasila. Hartnett ostrzega, że „spokojny rynek oraz twarda polityka tworzą warunki do zwiększonej zmienności” i dodaje wprost: „Jeszcze nie jest za późno, aby zabezpieczyć się przed bańką AI”.
Trzej giganci nawołują do "zwolnienia tempa": wiara w AI słabnie, ceny ropy przebijają 100 dolarów, Fed szykuje podwyżkę – amerykański rynek akcji może czekać najbardziej niebezpieczny tydzień tego roku
Fed może podnieść stopy procentowe, spowolnienie AI uderza w akcje chipów, atak na rurociągi w Arabii Saudyjskiej podnosi ceny ropy – amerykański rynek akcji w tym tygodniu czeka podwójny test presji inflacyjnej i apetytu na ryzyko.

Spowolnienie rozwoju AI w połączeniu ze wzrostem cen ropy najmocniej uderza w akcje producentów chipów z Japonii i Korei; SK Hynix spadł o ponad 5%, SoftBank zaliczył spadek o 11%.
Giganci AI rzadko wspólnie apelują o spowolnienie rozwoju zaawansowanych modeli; giełdy w Korei i Japonii spadają, indeks główny w Seulu traci ponad 3%, Nikkei 225 spada ponad 2%, SoftBank notuje jednodniowy spadek o 11%, a SK Hynix ponad 5%. Jednocześnie zamknięcie rurociągu przez Arabię Saudyjską spowodowało wzrost ceny ropy Brent do 107 dolarów, a wyższy od oczekiwań wskaźnik CPI w USA sprawił, że prawdopodobieństwo podwyżki stóp przez Fed w środę przekroczyło 90%. Podwójne niekorzystne czynniki wywołują rezonans, azjatyckie rynki rozpoczynają tydzień w niestabilnej atmosferze.
Ceny krypto
Więcej


