
Indonezyjska rupia w tarapatach

Indonezja, jako największa gospodarka Azji Południowo-Wschodniej, od początku roku odnotowała spadek Jakarta Composite Index o 29%, a indonezyjska rupia osłabiła się względem dolara o ponad 6%. Indonezja doświadczyła w ostatnim półroczu „potrójnego uderzenia” – gwałtownych spadków na rynku akcji, obligacji i walut, co wywołało gorączkę obrony pozycji „rynku wschodzącego”. W styczniu tego roku MSCI ogłosiło zamrożenie wszystkich zmian w indeksach dotyczących Indonezji, uniemożliwiając wejście nowych indonezyjskich spółek do indeksu emerging markets, jednocześnie ostrzegając: rynek indonezyjski ma fundamentalne defekty inwestycyjne i jeśli nie zostaną one naprawione w terminie, Indonezja zostanie zdegradowana z rynku wschodzącego do rynku granicznego.
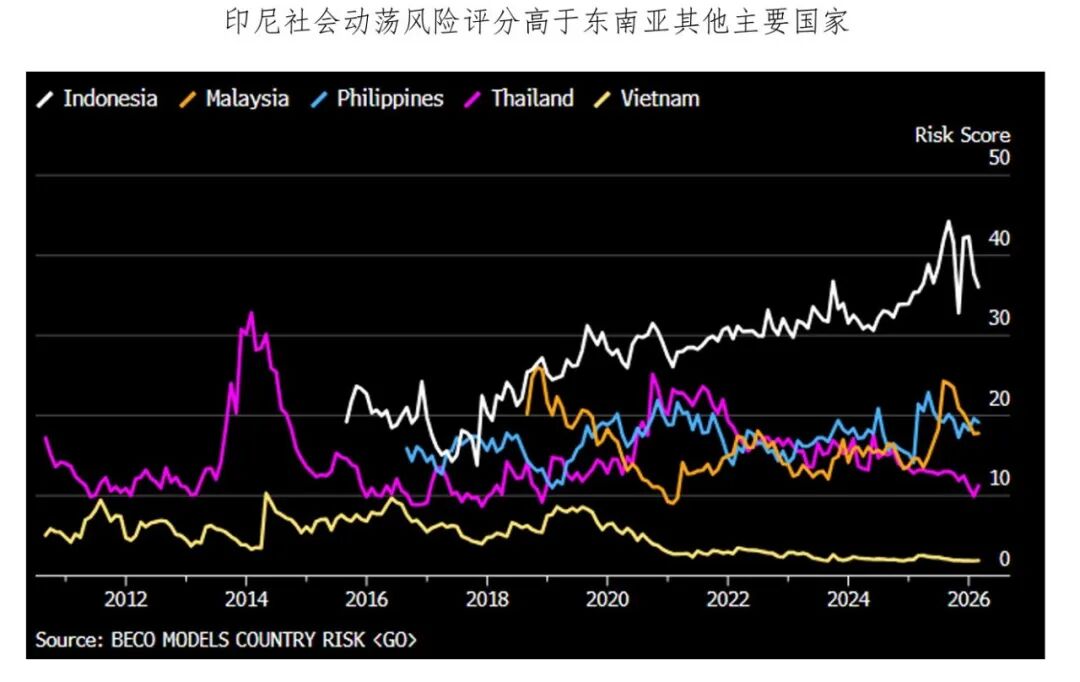
W zeszłym tygodniu MSCI podjęło ostateczną decyzję o utrzymaniu ratingu, lecz obniżyło podkategorię dotyczącą „przepływu informacji” do negatywnego poziomu. Indonezyjski bank centralny podniósł stopy procentowe o 100 punktów bazowych, co w ciągu niespełna miesiąca pozwoliło rupii odbić się od historycznego minimum. Czy kryzys został rzeczywiście zażegnany?
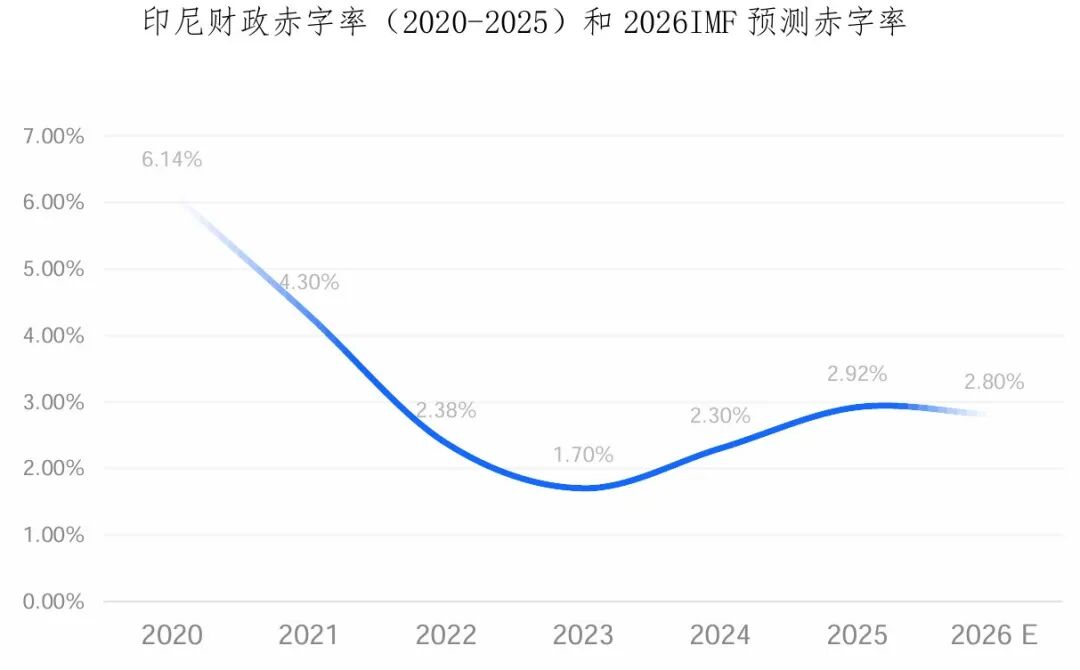
Stale wysokie deficyty budżetowe i presja na kurs walutowy.Indonezyjska „Ustawa Budżetowa” sztywno określa górny limit deficytu budżetowego na 3% i zadłużenia rządowego na 60%. W 2025 roku deficyt Indonezji osiągnie najwyższy poziom od czasów pandemii (podczas pandemii tymczasowo zniesiono limit), a w wyniku konfliktu między USA a Iranem globalne ceny ropy wzrosły, co wymusiło zwiększenie subsydiów paliwowych i jednoczesną realizację programu żywieniowego i rozbudowy infrastruktury. W obliczu wysokich wydatków budżetowych wzrost dochodów jest niewielki, a rynek poddaje w wątpliwość stabilność i trwałość finansów Indonezji.
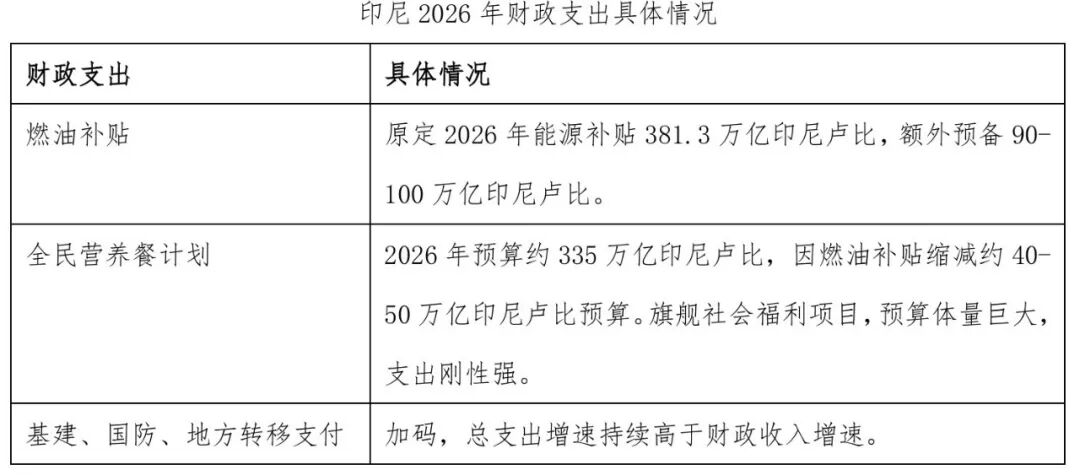
Netto import ropy naftowej stał się czynnikiem obciążającym kurs waluty po wybuchu konfliktu USA-Iran.Dla porównania, Brazylia i Indonezja to dwa kraje emerging markets będące eksporterami surowców, lecz kursy walut zachowują się odmiennie. W strukturze handlowej oba kraje są eksporterami, lecz Brazylia dzięki technologii głębinowego wydobycia ropy jest eksporterem netto ropy, podczas gdy Indonezja, mimo nadwyżki w handlu towarami (zwłaszcza węgiel, olej palmowy, żelazo-niklowe), w sektorze ropy i gazu notuje deficyt, ponieważ energie w dużym stopniu pochodzą z importu. Po konflikcie USA-Iran wzrost cen ropy wywołał silniejsze różnice w kursach obu walut.
W artykule „Azjatycka walka o obronę walut” opisaliśmy działania indonezyjskiego banku centralnego podejmowane od początku roku – interwencje bezpośrednie i wykorzystanie rezerw walutowych, makroostrożnościowe działania oraz kontrolę przepływu kapitału. W połączeniu z ciągłymi podwyżkami stóp od maja, te kroki pozwoliły rupii odzyskać nieco oddechu, lecz fundamentalne przyczyny jej osłabienia nie zostały wyeliminowane:
(1) Deficyt budżetowy pozostaje wysoki, jego rozszerzenie i deprecjacja waluty oraz podwyżki stóp będą dalej zwiększać presję na finanse publiczne;
(2) Nowa polityka specjalnych uprawnień krajowej firmy państwowej (kontrolującej eksport węgla, oleju palmowego, stopów tytanu), zgodnie z którą tylko spółki należące do Państwowego Funduszu Majątkowego mogą pełnić rolę pośrednika eksportowego – miała na celu zwiększenie dochodów budżetowych, ale budzi kontrowersje rynku, może ograniczyć eksport i wraz z utrzymującym się importem netto energii zwiększa niepewność w handlu.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Największe IPO w historii! Anthropic debiutuje z 34% wzrostem na otwarciu, kapitalizacja rynkowa przekracza 2 biliony yuanów
Cena emisyjna Anthropic odpowiada wycenie 1,5 biliona juanów, a kapitalizacja rynkowa na otwarciu przewyższyła debiut SpaceX na amerykańskiej giełdzie oraz wycenę Tesli i Meta. Cena akcji w trakcie sesji wzrosła prawie o 39%, później jednak oddała część wzrostu, rosnąc chwilowo jedynie o niecałe 15%. CEO podczas ceremonii otwarcia na Nasdaq zobowiązał się nie ulegać presji komercyjnej i politycznej, podkreślając bezpieczeństwo AI oraz przełomy w medycynie. Przedstawiciele Wall Street określili to IPO jako „sukces na poziomie A+”.
Anthropic (ANT.US) w pierwszym dniu handlu może wzrosnąć o ponad 25%, kontrakty perpetual sugerują cenę otwarcia na poziomie 104 USD, wycena zbliża się do 1,83 biliona dolarów.
Dane dotyczące handlu kontraktami wieczystymi przed IPO na zdecentralizowanej platformie handlowej Hyperliquid pokazują, że rynek obecnie obstawia, iż cena otwarcia Anthropic może osiągnąć 104 USD, co stanowi wzrost o ponad 25% w stosunku do ceny emisyjnej IPO wynoszącej 83 USD.
SpaceX ekonomia: jeden Starship = 400 milionów dolarów przychodów, okres zwrotu mniej niż 20 tygodni, znacznie szybciej niż AI cloud!
Według szacunków Morgan Stanley, Starship przy pełnym załadunku może umieścić na orbicie 50 satelitów Starlink V3, co przyniesie około 400 milionów dolarów rocznego przyrostowego przychodu, a okres zwrotu EBIT wyniesie zaledwie około 19 tygodni. Jednocześnie zmienne wewnętrzne koszty wyniesienia przez SpaceX mają spaść z 1000 dolarów za kilogram w 2026 roku do 140 dolarów w 2040 roku, a do końca 2027 roku prawdopodobnie uda się osiągnąć jeden start tygodniowo.
Ceny krypto
Więcej


