
Korelacja między amerykańskimi akcjami a obligacjami spadła do najniższego poziomu od 30 lat, UBS ostrzega: kolejny wstrząs może pochodzić z rynku stóp procentowych

Korelacja między amerykańskim rynkiem akcji a rentownościami obligacji amerykańskich spadła do najniższego poziomu od prawie 30 lat. Ta strukturalna zmiana przeobraża logikę inwestycji wieloaktywnych i wprowadza nowe ryzyka na rynku.
Według Trading Desk Chasing the Wind, UBS w swoim raporcie dotyczącym strategii instrumentów pochodnych na amerykański rynek akcji z 16 czerwca wskazał, że obecnie rentowności akcji i obligacji wykazują głęboką negatywną korelację — wzrost rentowności odpowiada spadkowi cen akcji. Ten układ zasadniczo osłabia tradycyjną funkcję obligacji jako narzędzia zabezpieczającego ryzyko portfela akcji i zmusza inwestorów wieloaktywnych do jednoczesnej redukcji pozycji w akcjach i obligacjach podczas unikania ryzyka, co może wywołać efekt samowzmacniającej się współwycofywania dźwigni.
Jednocześnie zmienność stóp procentowych w porównaniu ze zmiennością akcji pozostaje obecnie na niskim poziomie, ale historyczne dane pokazują, że ten układ może być na progu zmiany, a zmienność obligacji ma znaczny potencjał wzrostowy.
Raport zaleca inwestorom rozważenie strategii swapów straddle at-the-money TLT/SPY na grudzień, aby uchwycić okazję ponownego przeszacowania zmienności stóp procentowych względem zmienności akcji, a także dostrzega potencjał wzrostu dla sektorów cyklicznych, takich jak banki regionalne, w scenariuszu wzrostu rentowności i polepszania się koniunktury gospodarczej.
Korelacja akcji i obligacji na najniższym poziomie od 30 lat – logika wieloaktowej ochrony pod znakiem zapytania
Dwumiesięczna skrollingowa korelacja między indeksem S&P 500 a rentownością 10-letnich obligacji amerykańskich spadła do najniższego poziomu od 1996 roku, a beta akcji względem rentowności obligacji również znajduje się na poziomie najniższym od dziesięcioleci.
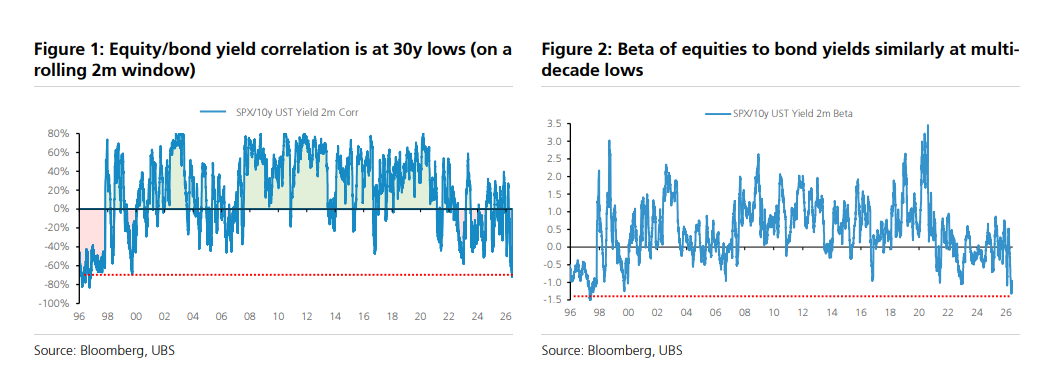
W środowisku z dodatnią korelacją obligacje pełnią naturalną rolę narzędzia dywersyfikacji ryzyka akcji; natomiast obecny głęboko negatywny układ oznacza, że obligacje zwykle wahają się w tym samym kierunku co akcje i ten mechanizm przestaje działać. Stan ten ma potencjał do samowzmacniania — w okresach wzrostu niepewności makroekonomicznej, inwestorzy są zmuszeni jednocześnie redukować ekspozycję na akcje i obligacje, co może nasilić zmienność rynku.
Historyczne dane pokazują, że układ negatywnej korelacji między rentownościami akcji i obligacji często utrzymuje się, a nawet pogłębia podczas cyklu podwyżek stóp. Analizując dane z cykli podwyżek od lat 70., można zauważyć, że zjawisko to było szczególnie widoczne w latach 80. i 90. Warto zauważyć, że rynek kontraktów terminowych na fundusze Federal Reserve obecnie wycenia około 80% prawdopodobieństwa, że Fed podniesie stopy o co najmniej 25 punktów bazowych przed grudniowym posiedzeniem FOMC, choć nie jest to scenariusz bazowy.
Zmienność stóp procentowych nadal relatywnie niska, lecz zmienność obligacji może wzrosnąć
Od końca 2023 roku realizowana była strategia "sprzedawania zmienności obligacji, kupowania zmienności akcji" — strategia ta zasadniczo przyniosła oczekiwane efekty, głównie dzięki znacznemu spadkowi zmienności obligacji w okresach obniżek lub pauz w podwyżkach stóp przez Fed. Jednak ta logika inwestycyjna może być na progu zmiany.
Dane historyczne pokazują, że podczas cykli podwyżek stóp przez Fed, MOVE Index mierzący zmienność stóp procentowych zwykle wykazuje znacznie wyższe wartości niż VIX mierzący zmienność akcji, szczególnie w okresach negatywnej korelacji rentowności akcji i obligacji.
Jedną z charakterystycznych cech ery post-COVID jest to, że wyższa zmienność stóp procentowych zwykle wiąże się z wypłaszczaniem krzywej rentowności, zwłaszcza w przypadku gdy wzrost rentowności na krótkim końcu jest większy niż na długim ("bear flattening"), co jest ściśle powiązane z wycenami oczekiwań względem podwyżek stóp przez Fed.
Biorąc pod uwagę powyższe, raport zaleca inwestorom rozważenie swapów straddle TLT/SPY na grudzień, kupując TLT (czyli long na zmienność stóp procentowych) i sprzedając SPY (czyli short na zmienność akcji) w nominalnym stosunku około 1,5 do 1. Aktualna wycena tej struktury jest atrakcyjna względem poziomów historycznych.
S&P 500 już wycenia „dobry wzrost rentowności”, banki regionalne i sektory cykliczne mają wciąż potencjał
W ramach swojego narzędzia „Market Cookbook” oceniono stopień wyceny aktywów w scenariuszu umiarkowanego wzrostu rentowności. Narzędzie zakłada, że wzrost rentowności wynika z poprawy wzrostu gospodarczego, a nie z podwyższania oczekiwań inflacyjnych, i towarzyszy mu niewielkie wypłaszczenie krzywej oraz umiarkowane rozszerzenie spreadów kredytowych.
Wyniki oceny wskazują, że odnośnie do poziomu indeksu S&P 500, wspomniany scenariusz jest już w pełni wyceniony – prawdopodobieństwo wzrostu powyżej 3% wynosi poniżej 23%, a powyżej 7% poniżej 4%. Jednak wycena części sektorów cyklicznych nadal jest niepełna, szczególnie banków regionalnych, dużych banków oraz sektora wydobycia i produkcji ropy naftowej (E&P).
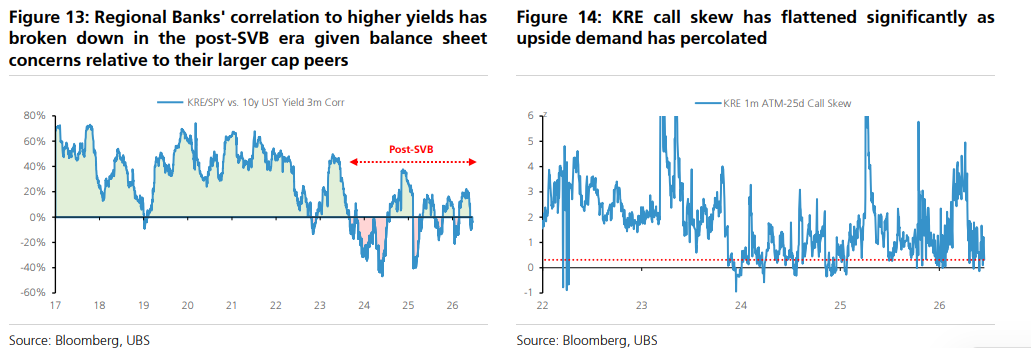
W odniesieniu do banków regionalnych, po erze Silicon Valley Bank (SVB) korelacja tej branży z wzrostem rentowności znacząco osłabła, głównie z powodu obaw rynkowych dotyczących ich bilansu. Ta cecha oznacza, że nawet przy postawie Fed gołębiej lub „nienadmiernie jastrzębiej” strategia ta wciąż ma potencjał zysku. Tymczasem skews na opcjach call na KRE (indeks banków regionalnych) znacząco się wypłaszczył – między at-the-money a 25 delta call znajduje się na poziomie poniżej 10 percentyla ostatnich 5 lat, co czyni wycenę tej struktury opcyjnej jeszcze bardziej atrakcyjną.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Brytyjski deficyt w październiku był o 1 miliard funtów niższy niż oczekiwano! Podatki uodporniły się na szok energetyczny, UBS stawia na wzmocnienie się funta i obligacji skarbowych
Ze względu na zwiększoną odporność gospodarczą, pożyczki w Wielkiej Brytanii w październiku były niższe niż oczekiwano, co pomaga zrównoważyć presję wydatków spowodowaną wzrostem inflacji. Dane Narodowego Urzędu Statystycznego Wielkiej Brytanii pokazują, że deficyt budżetowy wyniósł 17 miliardów funtów (223 miliardy dolarów), nieznacznie wzrastając w porównaniu z rokiem poprzednim, ale pozostając poniżej mediany prognozy 18 miliardów funtów według ankiety instytucji ekonomicznych.
Nadszedł kapitulacyjny wyprzedaż, jak daleko jeszcze znajduje się dno dla akcji technologicznych AI?
Wyceny akcji technologicznych gwałtownie spadają, szczególnie w przypadku głównych tytułów związanych z handlem sztuczną inteligencją (AI), co wywołuje debatę: czy rynek obecnie już w pełni uwzględnił pesymistyczne oczekiwania?
„Roboty + Starlink”? Morgan Stanley przedstawia kolejny bilionowy scenariusz wzrostu SpaceX
Morgan Stanley uważa, że rynek nie docenił jeszcze potencjalnej wartości Starlink jako dostawcy wysokoprzepustowego połączenia dla robotów wyposażonych w autonomiczne obliczenia AI. Integracja Starlink z Cybercab ma szansę otworzyć SpaceX nowe możliwości wzrostu w obszarze autonomicznej jazdy i robotyki. Szacuje się, że udział przychodów od klientów z sektora robotyki w całkowitych przychodach Starlink wzrośnie z 11% w 2030 roku do 36% w 2040 roku, z czego przychody z autonomicznych samochodów mogą osiągnąć 31,2 miliarda dolarów.
Trzydniowe rezerwy awaryjne napędzają niespodziewany wzrost sprzedaży detalicznej w Wielkiej Brytanii! Silny początek wzrostu w czwartym kwartale, rynek nadal obstawia kolejną podwyżkę stóp przez Bank Anglii w grudniu.
Sprzedaż detaliczna w Wielkiej Brytanii niespodziewanie wzrosła w zeszłym miesiącu, ponieważ rząd wcześniej ostrzegał obywateli, aby zaopatrzyli się w konserwy i inne podstawowe produkty, co znacznie pobudziło sprzedaż.
Ceny krypto
Więcej


